← 目录 第 10 章:资本市场与风险定价 PDF 幻灯片
本章目录
  1. 学习目标
  2. 10.1 风险与收益:来自96年投资者历史的启示
  3. 10.2 风险与收益的常用衡量指标
  4. 10.3 股票与债券的历史收益率
  5. 10.4 风险与收益的历史权衡
  6. 10.5 共同风险与独立风险
  7. 10.6 股票投资组合中的分散化
  8. 10.7 衡量系统性风险
  9. 10.8 Beta与资本成本
第 1 页幻灯片 ↗
第 10 章
资本市场与风险定价
20742 财务管理 · Berk & DeMarzo《公司金融》第 10 章
UTS
第 2 页 · 学习目标幻灯片 ↗

章节大纲

  • 10.1 风险与收益:来自96年投资者历史的启示
  • 10.2 风险与收益的常用衡量指标
  • 10.3 股票与债券的历史收益率
  • 10.4 风险与收益的历史权衡
  • 10.5 共同风险与独立风险
  • 10.6 股票投资组合中的分散化
  • 10.7 衡量系统性风险
  • 10.8 Beta与资本成本
第 3 页 · 学习目标幻灯片 ↗

学习目标 (1/4)

  • 定义概率分布、均值、方差、标准差和波动率。
  • 计算一项投资的实现收益率或总收益率。
  • 使用实现收益率的经验分布,估计收益率的期望值、方差和标准差(或波动率)。
第 4 页 · 学习目标幻灯片 ↗

学习目标 (2/4)

  • 使用标准误来衡量平均值估计中的误差大小。
  • 讨论小盘股相对于大盘股和债券的波动率和收益率特征。
  • 描述个股波动率与收益率之间的关系。
第 5 页 · 学习目标幻灯片 ↗

学习目标 (3/4)

  • 定义并对比特质风险和系统性风险,以及承担每种风险所需的风险溢价。
  • 定义有效投资组合和市场组合。
  • 讨论如何使用Beta来衡量证券的系统性风险。
第 6 页 · 学习目标幻灯片 ↗

学习目标 (4/4)

  • 使用资本资产定价模型(CAPM)计算风险证券的期望收益率。
  • 使用资本资产定价模型(CAPM)计算特定项目的资本成本。
  • 解释为什么在有效资本市场中,资本成本取决于系统性风险而非可分散风险。
第 7 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

10.1 风险与收益:来自96年投资者历史的启示 (1/4)

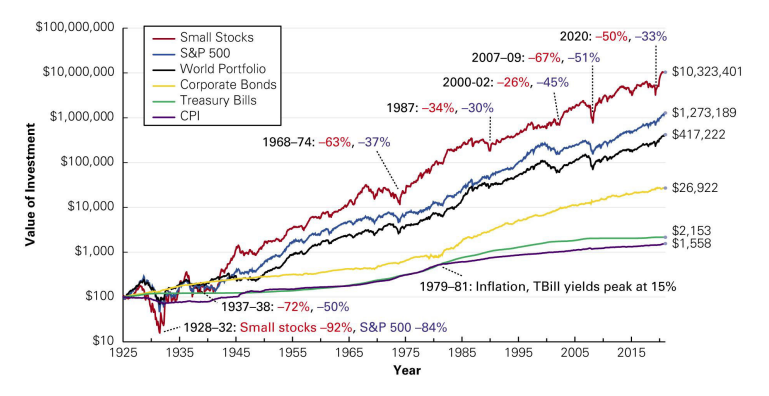
  • 如果将100美元投入以下任一投资,它会如何增长?

    • 标准普尔500指数 (S&P 500):1957年以前包含90只美国股票,之后包含500只。
    • 它们是各自行业的领导者,也是在美国市场上交易的最大公司之一。
    • 小盘股:在纽约证券交易所交易、市值排名后20%的证券。
第 8 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

10.1 风险与收益:来自96年投资者历史的启示 (2/4)

  • 如果将100美元投入以下任一投资,它会如何增长?

    • 世界投资组合:来自北美、欧洲和亚洲所有主要股票市场的国际股票。
    • 公司债券:期限约为20年的长期AAA级美国公司债券。
    • 国库券:投资于三个月期国库券。
第 9 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

图 10.1 1925年底投资100美元的价值

来源:芝加哥证券价格研究中心、标准普尔、MSCI和全球金融数据。
第 10 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

10.1 风险与收益:来自96年投资者历史的启示 (3/4)

  • 小盘股的长期收益率最高,而国库券的长期收益率最低。
  • 小盘股的价格波动最大,而国库券的波动最低。
  • 更高的风险要求更高的收益率。
第 11 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

10.1 风险与收益:来自96年投资者历史的启示 (4/4)

  • 很少有人会投资长达96年。
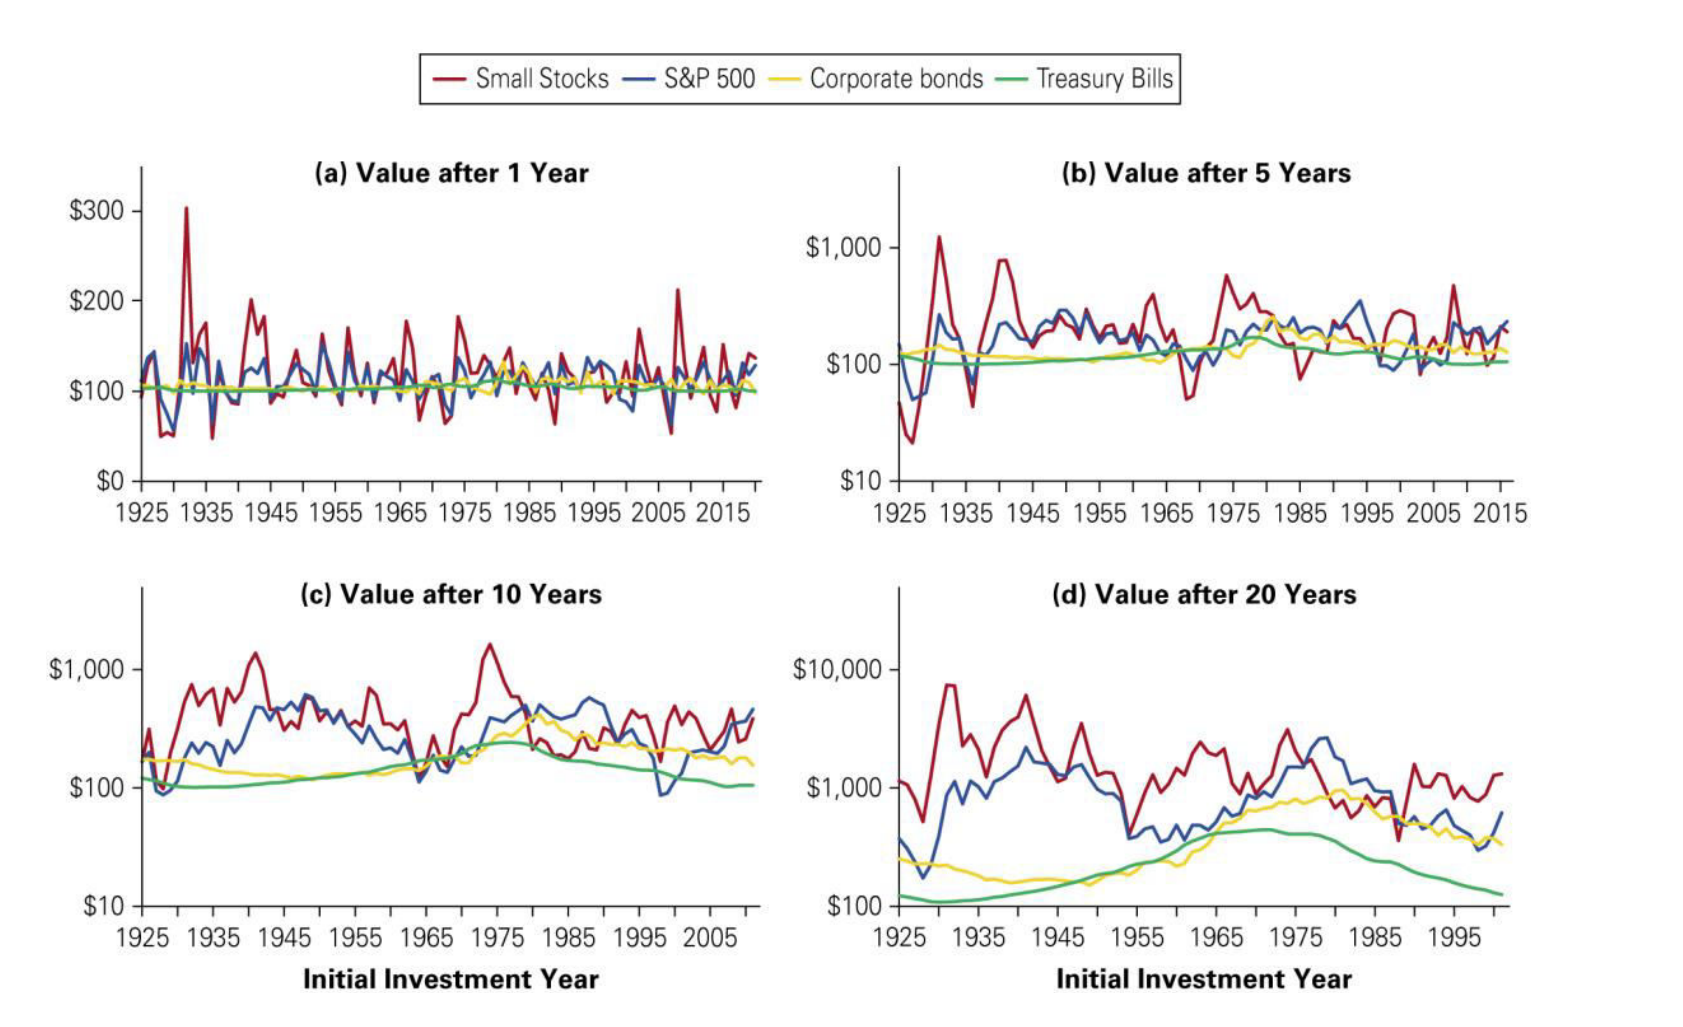
  • 更现实的投资期限和不同的初始投资日期会极大地影响每项投资的风险和收益率。
第 12 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

图 10.2 不同投资期限下投资100美元于各类投资的价值

来源:芝加哥证券价格研究中心、标准普尔、MSCI和全球金融数据。
第 13 页 · 10.1 风险与收益:来自96年投资者历史的启示幻灯片 ↗

中美对比:经济高增长不等于股市高收益

  • 2000–2018年,中国实际GDP增长约4.8倍,快于美国、日本、印度和巴西。
  • 2000年向A股价值加权组合投入1元,2018年末的实际价值仅1.01元;同期印度、巴西的投资均增长超过3倍。
  • 企业层面的跨国回归显示,A股公司的年收益率比全球上市公司低约15.0%。
  • 在香港、美国等境外上市的中国公司表现与其他国家公司相当,甚至更好。
  • 差距集中在市值最大的30%公司;市值最小的30%公司没有跑输。
  • 2018年平均股利率:中国0.8%,美国4.1%。
  • 研究给出的解释:IPO审批与退市不畅造成逆向选择、公司治理薄弱(如关联交易)、投资者情绪。

启示

历史平均收益率只是期望收益率的含噪估计:A股2000–2018年的已实现收益率不宜直接当作股权资本成本。

资料来源:Allen, Qian, Shan & Zhu (2024), “Dissecting the Long-Term Performance of the Chinese Stock Market”, Journal of Finance, 79(2), 993–1054
第 14 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

10.2 风险与收益的常用衡量指标

概率分布

  • 当一项投资有风险时,它可能获得不同的收益率。
  • 每种可能的收益率都有一定的发生概率。
  • 这些信息可以用概率分布来概括,该分布为每种可能的收益率 R 分配一个发生概率 PR。

例子

假设BFI股票当前交易价格为每股100美元。一年后,股价有25%的概率为140美元,50%的概率为110美元,25%的概率为80美元。

第 15 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

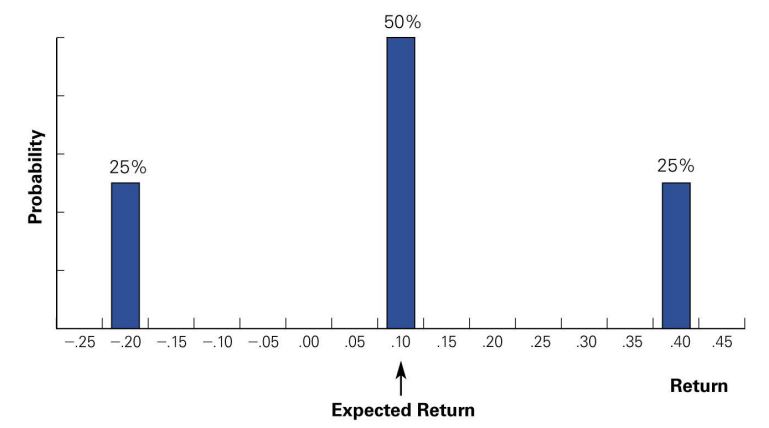
表 10.1 BFI股票收益率的概率分布

概率分布
当前股价 ($) 一年后股价 ($) 收益率,R 概率,pR
140 0.40 25%
100 110 0.10 50%
80 -0.20 25%
第 16 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

图 10.3 BFI股票收益率的概率分布

第 17 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

期望收益率

期望(平均)收益率

  • 可能收益率的加权平均值,权重为相应的概率。 期望收益率=E[R]=∑RPR×R

BFI 股票的期望收益率

E[RBFI]=25%(−0.20)+50%(0.10)+25%(0.40)=10%

第 18 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

方差与标准差 (1/2)

方差

  • 与均值之差的平方的期望值。 Var(R)=E[(R−E[R])2]=∑RPR×(R−E[R])2

标准差

  • 方差的平方根。 SD(R)=Var(R)

两者都是衡量概率分布风险的指标。

第 19 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

方差与标准差 (2/2)

对于BFI,方差和标准差为:

  • Var[RBFI]=25%×(−0.20−0.10)2+50%×(0.10−0.10)2+25%×(0.40−0.10)2=0.045
  • SD(R)=Var(R)=0.045=21.2%
  • 在金融学中,收益率的标准差也称为其波动率。
  • 标准差更容易解释,因为它与收益率本身的单位相同。
第 20 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

教材例题 10.1 (1/2)

计算期望收益率与波动率

  • 问题
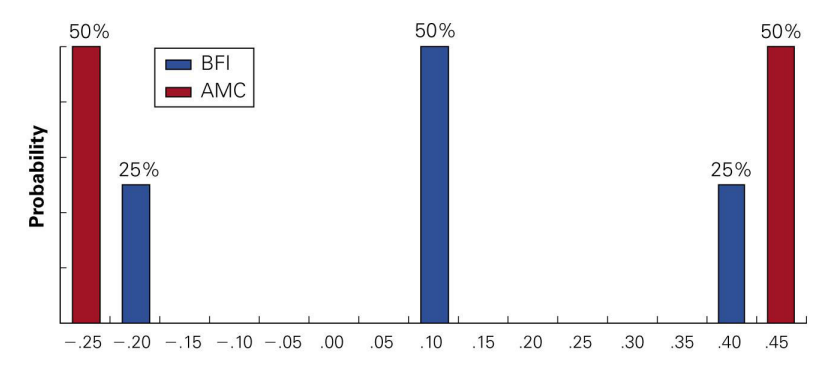
  • 假设AMC股票的收益率为45%或-25%的可能性相等。
  • 它的期望收益率和波动率是多少?
第 21 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

教材例题 10.1 (2/2)

解答

首先,通过计算可能收益率的概率加权平均值得到期望收益率: E[R]=∑RpR×R=50%×0.45+50%×(−0.25)=10.0% 接着,为计算波动率,先确定方差: Var(R)=∑RpR×(R−E[R])2=50%×(0.45−0.10)2+50%×(−0.25−0.10)2=0.1225 波动率或标准差是方差的平方根: SD(R)=Var(R)=0.1225=35%

第 22 页 · 10.2 风险与收益的常用衡量指标幻灯片 ↗

图 10.4 BFI与AMC收益率的概率分布

第 23 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

10.3 股票与债券的历史收益率 (1/4)

计算历史收益率

  • 实现收益率
  • 在特定时间段内实际获得的收益率。 Rt+1=Divt+1+Pt+1Pt−1=Divt+1Pt+Pt+1−PtPt
  • = 股利收益率 + 资本利得率
第 24 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

10.3 股票与债券的历史收益率 (2/4)

计算历史收益率

  • 如果在第一次支付股利之后继续持有该股票,那么要计算收益率,就必须明确这期间收到的任何股利如何投资。
  • 假设所有股利都立即再投资,用于购买同一股票或证券的更多股份。
第 25 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

10.3 股票与债券的历史收益率 (3/4)

计算历史收益率

  • 如果一只股票在每个季度末支付股利,各季度的实现收益率分别为 RQ1,…,RQ4,那么其年度实现收益率 Rannual 的计算如下: 1+Rannual=(1+RQ1)(1+RQ2)(1+RQ3)(1+RQ4)
第 26 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

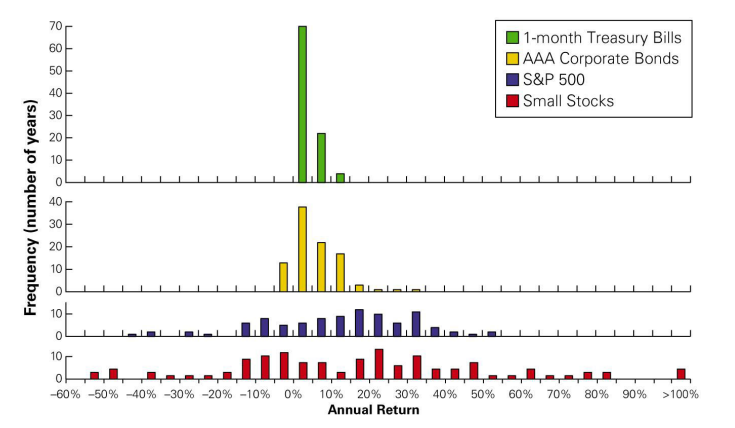
图 10.5 1926-2021年美国大盘股(标普500)、小盘股、公司债券和国库券年收益率的经验分布

第 27 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

表 10.3 1926-2021年美国小盘股、大盘股(标普500)、公司债券和国库券的年均收益率

投资 年均收益率
小盘股 18.6%
标普500 12.2%
公司债券 6.2%
国库券 3.3%
第 28 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

年均收益率

R―=1T(R1+R2+⋯+RT)=1T∑t=1TRt 其中,Rt 是证券在第t年的实现收益率,年份t从1到T。

标普500的年均收益率 (2005-2021)

使用表10.2的数据,标普500从2005年到2021年的年均收益率如下: R―=117(0.049+0.158+0.055−0.37+0.265+0.151+0.021+0.160+0.324+0.137+0.014+0.120+0.218−0.044+0.315+0.184+0.287)=12.0%

第 29 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

收益率的方差与波动率

使用实现收益率估计方差

Var(R)=1T−1∑t=1T(Rt−R―)2

  • 标准差的估计值是方差的平方根。
第 30 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

教材例题 10.3 (1/2)

计算历史波动率

  • 问题
  • 使用表10.2的数据,2005-2021年标普500收益率的方差和波动率是多少?
第 31 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

教材例题 10.3 (2/2)

解答

前面我们已算出此期间标普500的年均收益率为12.0%。因此, Var(R)=1T−1∑t(Rt−R―)2=117−1[(0.049−0.120)2+(0.158−0.120)2+=⋯+(0.287−0.120)2]=0.028 因此波动率或标准差为: SD(R)=Var(R)=0.028=16.7%

第 32 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

表 10.4 1926-2021年美国小盘股、大盘股(标普500)、公司债券和国库券的波动率

投资 收益率波动率(标准差)
小盘股 38.6%
标普500 19.7%
公司债券 6.3%
国库券 3.1%
第 33 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

估计误差:用过去的收益率预测未来 (1/2)

  • 我们可以使用证券的历史平均收益率来估计其真实的期望收益率。
  • 然而,平均收益率只是期望收益率的估计值。

标准误

  • 衡量估计误差大小的统计指标。
第 34 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

估计误差:用过去的收益率预测未来 (2/2)

期望收益率估计值的标准误

SD(独立同分布风险的平均值)=SD(个体风险)观测次数

95% 置信区间

历史平均收益率±(2×标准误)

对于标普500 (1926-2021)

12.2%±2(19.7%96)=12.2%±4.0% 即8.2%到16.2%的区间。

第 35 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

教材例题 10.4 (1/2)

期望收益率估计的准确性

  • 问题
  • 仅使用2005年至2021年标普500的收益率数据(见表10.2),您对标普500期望收益率估计的95%置信区间是多少?
第 36 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

教材例题 10.4 (2/2)

解答

  • 前面我们已算出此期间标普500的平均收益率为12.0%,波动率为16.7%(见例题10.3)。
  • 期望收益率估计值的标准误为 16.7%÷17=4.0%,95%的置信区间为 12.0%±(2×4.0%),即从4.0%到20.0%。
  • 正如这个例子所示,仅凭几年的数据,我们无法可靠地估计股票的期望收益率!
第 37 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

补充例题 10.4 (1/2)

问题

  • 使用补充例题10.3的数据,您对微软期望收益率估计的95%置信区间是多少?
第 38 页 · 10.3 股票与债券的历史收益率幻灯片 ↗

补充例题 10.4 (2/2)

解答

微软期望收益率的95%置信区间计算如下: 23.9%±2(29.3%14)=23.9%±15.7% 即8.2%到39.6%的区间。

第 39 页 · 10.4 风险与收益的历史权衡幻灯片 ↗

10.4 风险与收益的历史权衡

大型投资组合的收益率

  • 超额收益率
  • 一项投资的平均收益率与国库券平均收益率之间的差额。
第 40 页 · 10.4 风险与收益的历史权衡幻灯片 ↗

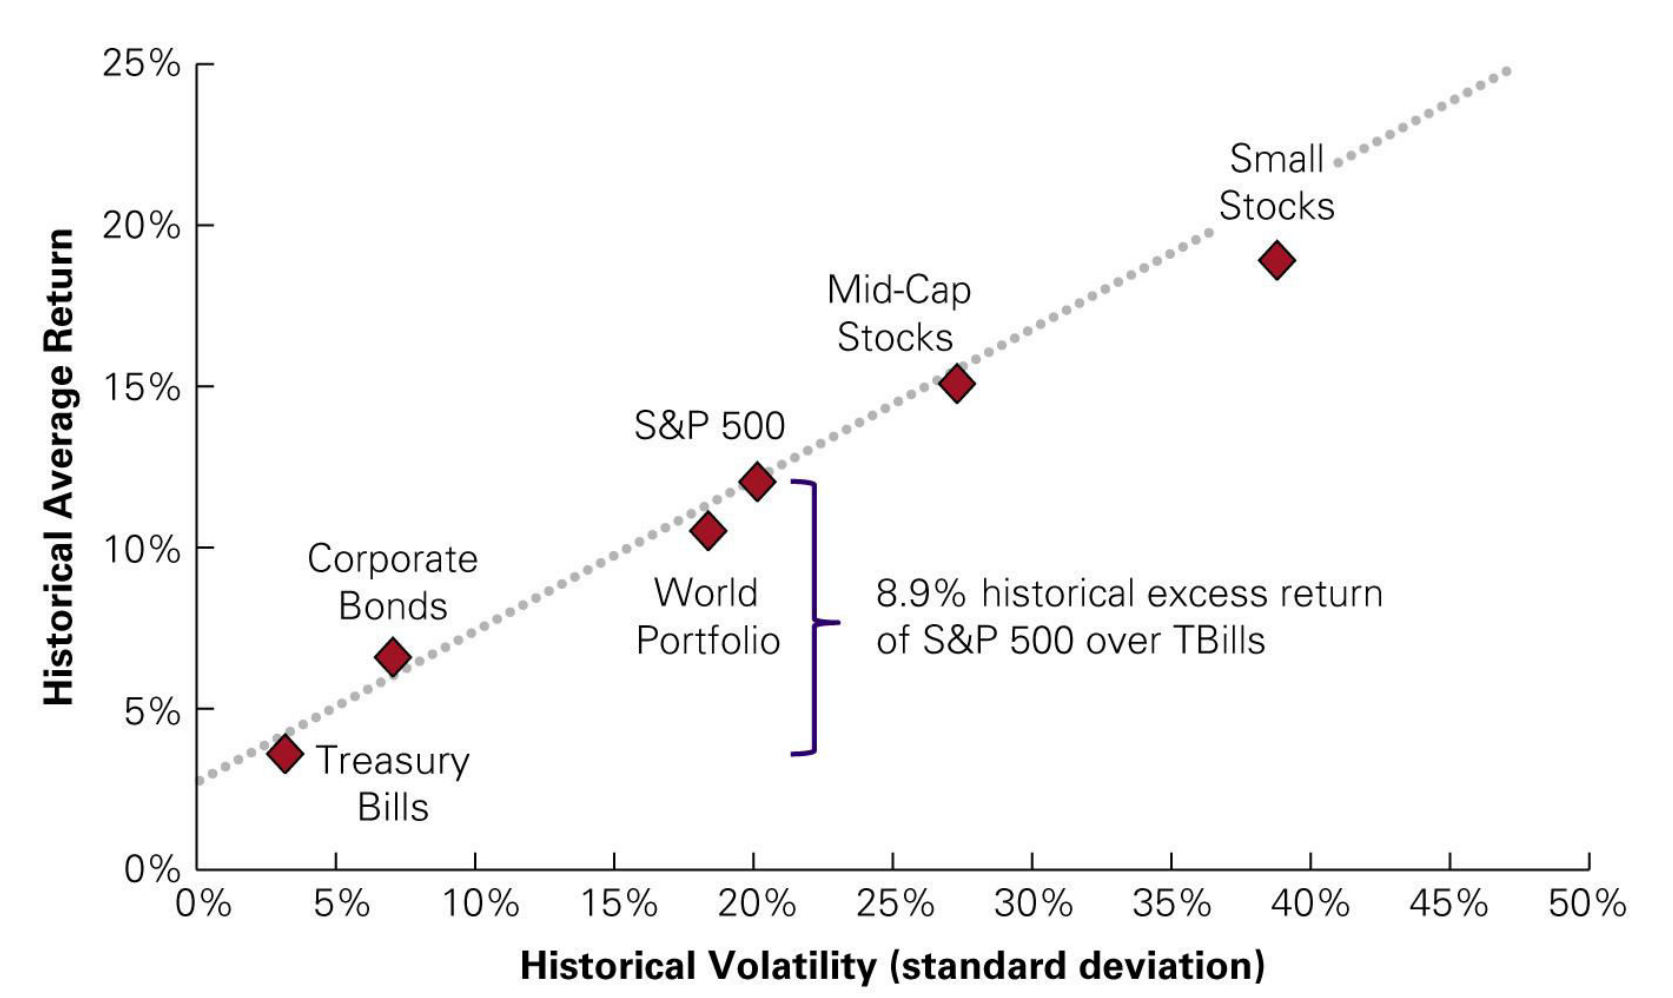
表 10.5 1926-2021年美国小盘股、大盘股(标普500)、公司债券和国库券的波动率与超额收益率

投资 收益率波动率 超额收益率
(标准差) (超过国库券的平均收益率)
小盘股 38.6% 15.3%
标普500 19.7% 8.9%
公司债券 6.3% 2.9%
国库券(30天) 3.1% 0.0%
第 41 页 · 10.4 风险与收益的历史权衡幻灯片 ↗

中美对比:A股与美股的风险与收益(美元计)

截至2026年9月30日 MSCI中国A股 MSCI美国 MSCI新兴市场
年化标准差(3年) 21.95% 12.62% 17.24%
年化标准差(5年) 22.37% 15.83% 18.36%
年化标准差(10年) 20.80% 15.58% 17.46%
年化收益率(10年) 3.83% 13.44% 9.09%
夏普比率(10年) 0.16 0.73 0.45
最大回撤 68.90% 56.78% 65.25%
  • 中国A股与新兴市场为净收益,美国为价格收益(美国净收益更高);基于月度收益率。
  • 最大回撤区间:A股2008年1月14日至11月4日;美国2000年3月23日至2009年3月9日。
  • 与表10.5不同,A股更高的波动率并未带来更高的收益率;研究发现,Beta和波动率都无法解释A股收益偏低,且A股价值加权组合的波动率高于发达市场和新兴市场。

资料来源:MSCI China A Onshore Index、MSCI USA Index 月度指数说明书 (2026年9月30日);Allen, Qian, Shan & Zhu (2024), Journal of Finance

第 42 页 · 10.4 风险与收益的历史权衡幻灯片 ↗

图 10.6 大型投资组合中风险与收益的历史权衡

来源:CRSP, Morgan Stanley Capital International
第 43 页 · 10.4 风险与收益的历史权衡幻灯片 ↗

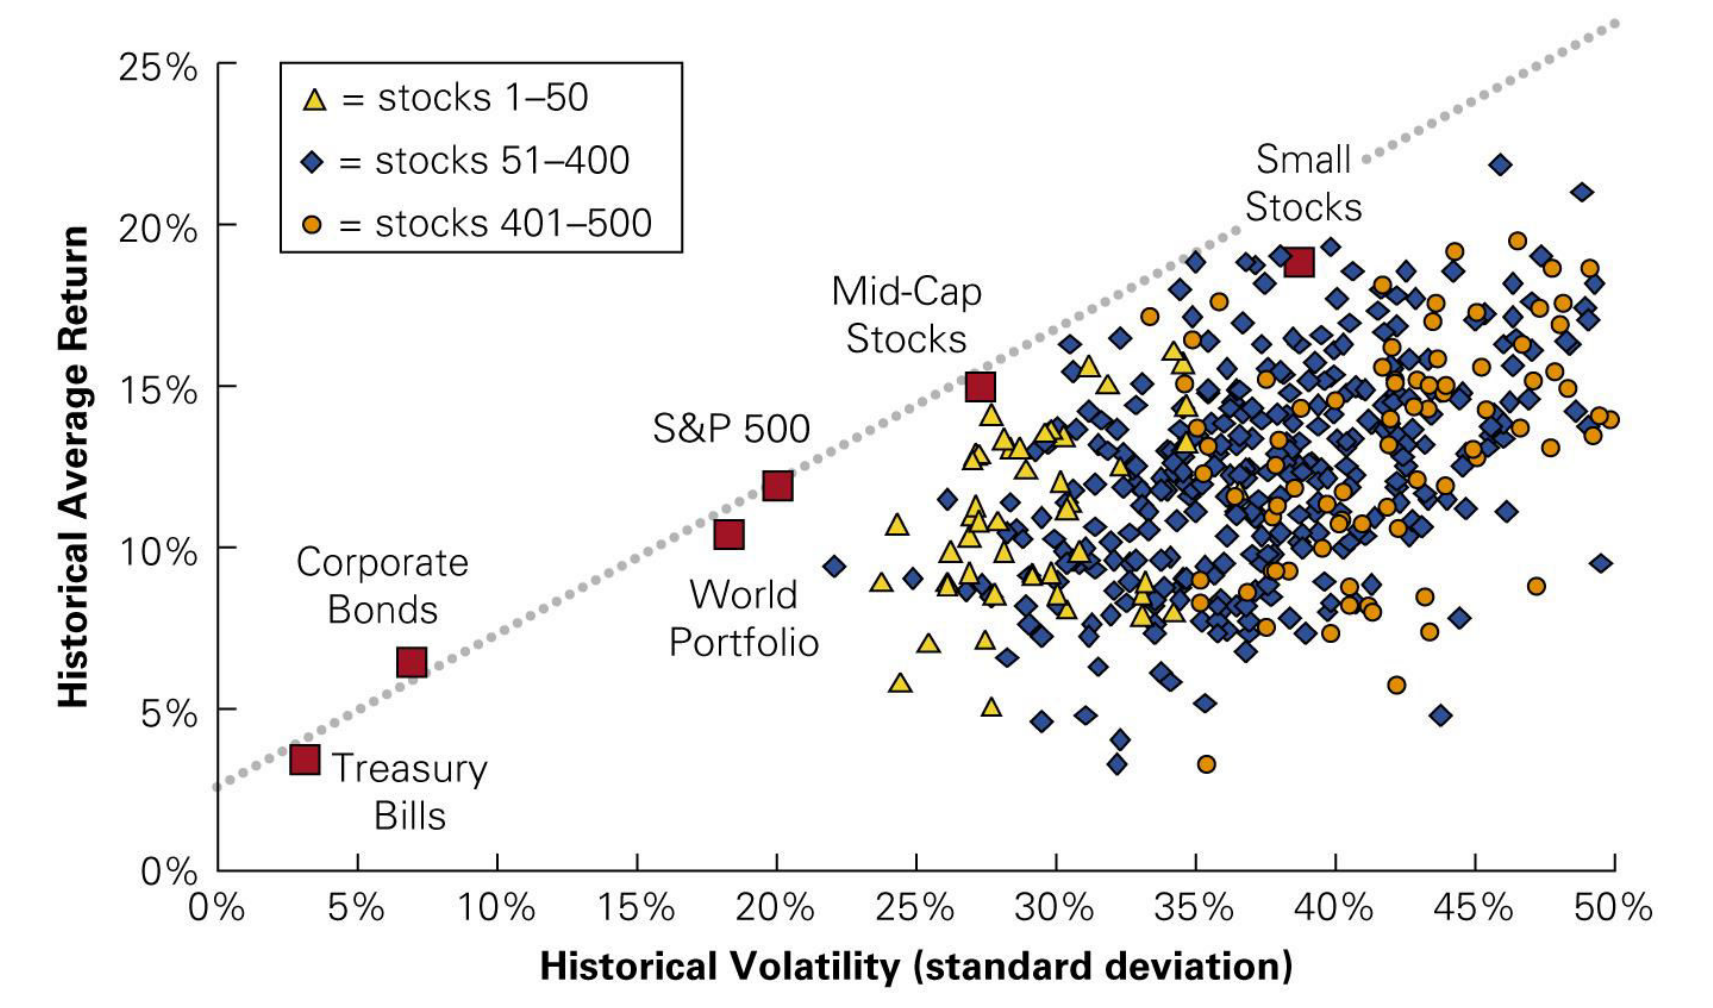
个股收益率

  • 个股的波动率和平均收益率之间是否存在正相关关系?
  • 如下一张幻灯片所示,个股的波动率和平均收益率之间没有确切的关系。

    • 规模较大的股票往往比小股票波动率更低。
    • 个股的风险往往高于大型投资组合,而收益率则更低。
第 44 页 · 10.4 风险与收益的历史权衡幻灯片 ↗

图 10.7 500只个股的历史波动率与收益率(每年按规模排名)

来源:CRSP
第 45 页 · 10.5 共同风险与独立风险幻灯片 ↗

10.5 共同风险与独立风险

共同风险

  • 完全相关的风险
  • 影响所有证券的风险

独立风险

  • 不相关的风险
  • 影响特定证券的风险

分散化

在大型投资组合中,通过平均来消除独立风险的过程。

第 46 页 · 10.5 共同风险与独立风险幻灯片 ↗

教材例题 10.5 (1/3)

分散化与赌博

  • 问题
  • 轮盘赌的轮盘上通常有1到36的数字,外加0和00。轮盘每转一次,这些结果出现的可能性都相等。
  • 如果您在任何一个数字上下注并且猜对了,赔率是35:1;也就是说,如果您下注1美元,赢了将收到36美元(35美元奖金加上您的1美元本金),输了则一无所获。
  • 假设您在最喜欢的数字上下注1美元。赌场的期望利润是多少?单次下注的利润标准差是多少?
  • 假设赌场在一个典型的月份里有900万次类似的下注。赌场每月每美元下注的平均收入的标准差是多少?
第 47 页 · 10.5 共同风险与独立风险幻灯片 ↗

教材例题 10.5 (2/3)

解答

  • 因为轮盘上有38个数字,所以赢的概率是 1/38。如果您赢了,赌场损失35美元;如果您输了,赌场赚1美元。
  • 因此,使用公式10.1,赌场的期望利润是: E(利润)=(1/38)×(−$35)+(37/38)×($1)=$0.0526
  • 也就是说,每下注一美元,赌场平均赚5.26美分。
  • 对于单次下注,我们使用公式10.2计算该利润的标准差为: SD(利润)=(1/38)×(−35−0.0526)2+(37/38)×(1−0.0526)2=$5.76
第 48 页 · 10.5 共同风险与独立风险幻灯片 ↗

教材例题 10.5 (3/3)

  • 相对于利润的大小,这个标准差相当大。但如果进行了大量这样的下注,风险将被分散。
  • 使用公式10.8,赌场每美元下注的平均收入的标准差(即平均利润的标准误)仅为: SD(平均利润)=$5.769,000,000=$0.0019
  • 换句话说,根据公式10.9的相同逻辑,赌场每美元下注的利润有大约95%的概率落在以下区间内: $0.0526±(2×0.0019)=$0.0488 到 $0.0564
  • 假设下注总额为900万美元,赌场的月利润几乎总是在439,000美元到508,000美元之间,风险非常小。
  • 关键假设是,每次下注都是独立的,因此它们的结果互不相关。如果900万美元是在一次下注中进行的,赌场的风险将是巨大的——如果下注赢了,将损失 35×$9 百万 = 3.15亿美元。因此,赌场通常会对任何单次下注的金额设定上限。
第 49 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (1/7)

公司特有风险与系统性风险

  • 公司特有新闻
  • 关于个别公司的好消息或坏消息。
  • 市场整体新闻
  • 影响所有股票的新闻,例如关于经济的新闻。
第 50 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (2/7)

公司特有风险与系统性风险

  • 独立风险
  • 由公司特有新闻引起。
  • 也称为:

    • 公司特有风险
    • 特质风险
    • 独特风险
    • 非系统性风险
    • 可分散风险
第 51 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (3/7)

公司特有风险与系统性风险

  • 共同风险
  • 由市场整体新闻引起。
  • 也称为:

    • 系统性风险
    • 不可分散风险
    • 市场风险
第 52 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (4/7)

公司特有风险与系统性风险

  • 当许多股票组合成一个大型投资组合时,每只股票的公司特有风险将相互平均而被分散。
  • 然而,系统性风险将影响所有公司,并且不会被分散。
第 53 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (5/7)

公司特有风险与系统性风险

考虑两种类型的公司:

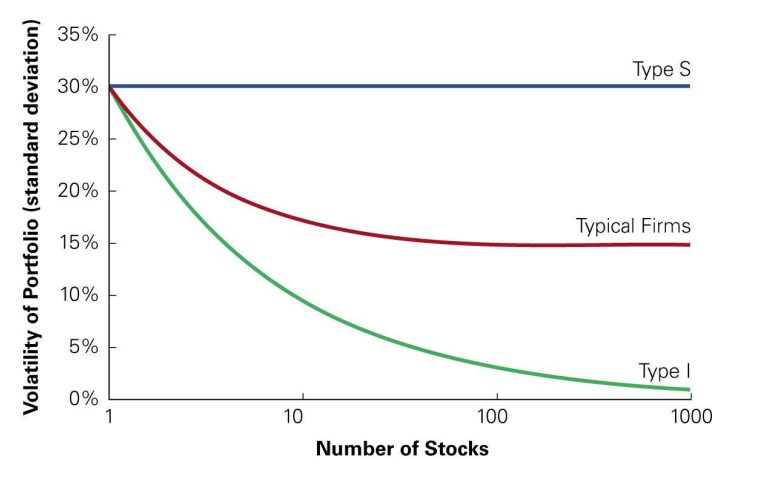
  • S型公司只受系统性风险影响。

    • 有50%的概率经济强劲,此时S型股票的收益率为40%。
    • 有50%的概率经济疲软,此时其收益率为-20%。
  • 因为所有这些公司都面临相同的系统性风险,持有大量S型公司的投资组合无法分散风险。
第 54 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (6/7)

公司特有风险与系统性风险

考虑两种类型的公司:

  • I型公司只受公司特有风险影响。

    • 它们的收益率同样可能是35%或-25%,这取决于每个公司本地市场的特定因素。
  • 因为这些风险是公司特有的,如果我们持有许多I型公司股票的投资组合,风险就会被分散。
第 55 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

10.6 股票投资组合中的分散化 (7/7)

公司特有风险与系统性风险

  • 实际中的公司同时受市场整体风险和公司特有风险的影响。
  • 当公司同时承担这两种风险时,只有非系统性风险会在许多公司的股票组成投资组合时被分散。
  • 因此,波动率将下降,直到只剩下系统性风险。
第 56 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

图 10.8 S型和I型股票投资组合的波动率

第 57 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

中美对比:跨市场分散化能降低多少风险?

中国A股权重 0% 10% 30% 50%
年均收益率 13.8% 13.3% 12.2% 11.1%
年收益率标准差 14.5% 14.6% 15.5% 17.5%
  • 样本:2012–2025年共14个日历年度的美元收益率,MSCI中国A股在岸(净收益)与MSCI美国(价格收益);本表为教学计算,仅作示意。
  • 两个市场的年度收益率相关系数约0.52,但A股标准差(25.0%)远高于美国(14.5%),使方差最小的组合中A股权重仅约5%。
  • 仅14个观测,相关系数的95%置信区间约为−0.01至0.82,估计误差很大。
  • 中国资本账户基本未开放,普通个人投资者进入海外市场受限;有研究认为,更少的分散化机会与资本管制抬高了中国投资者的资本成本。

资料来源:MSCI China A Onshore Index、MSCI USA Index 月度指数说明书 (2026年9月30日),作者计算;Allen, Qian, Shan & Zhu (2024), Journal of Finance;Carpenter, Lu & Whitelaw (2021), Journal of Financial Economics

第 58 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

教材例题 10.6 (1/2)

投资组合波动率

  • 问题
  • 十家S型公司平均收益率的波动率是多少?
  • 十家I型公司平均收益率的波动率是多少?
第 59 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

教材例题 10.6 (2/2)

解答

  • S型公司的收益率同样可能是40%或-20%。其期望收益率为 1/2(40%)+1/2(−20%)=10%,所以 SD(RS)=1/2(0.40−0.10)2+1/2(−0.20−0.10)2=30% 因为所有S型公司同时获得高收益率或低收益率,十家S型公司的平均收益率也是40%或-20%。因此,其波动率同样为30%,如图10.8所示。
  • I型公司的收益率同样可能是35%或-25%。其期望收益率为 1/2(35%)+1/2(−25%)=5%,所以 SD(RI)=1/2(0.35−0.05)2+1/2(−0.25−0.05)2=30% 因为I型公司的收益率是独立的,使用公式10.8,十家I型公司的平均收益率的波动率为 30%÷10=9.5% 如图10.8所示。
第 60 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

无套利与风险溢价 (1/4)

  • 可分散风险的风险溢价为零,因此投资者不会因持有公司特有风险而得到补偿。
  • 如果股票的可分散风险得到额外的风险溢价补偿,那么投资者可以购买这些股票,赚取额外的溢价,同时通过分散化消除风险。
第 61 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

无套利与风险溢价 (2/4)

  • 通过这样做,投资者可以在不承担额外风险的情况下赚取额外的溢价。
  • 这种“无中生有”的机会将很快被利用并消失。
  • 因为投资者可以通过分散化投资组合“免费”消除公司特有风险,他们不会要求也不会赚取持有它的报酬或风险溢价。
第 62 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

无套利与风险溢价 (3/4)

  • 证券的风险溢价由其系统性风险决定,而不取决于其可分散风险。
  • 这意味着股票的波动率,作为总风险(即系统性风险加可分散风险)的衡量标准,在确定投资者将获得的风险溢价方面不是特别有用。
第 63 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

无套利与风险溢价 (4/4)

  • 标准差不是衡量单个证券风险的合适指标。
  • 个别证券的波动率和平均收益率之间应该没有明确的关系。
  • 因此,要估计证券的期望收益率,我们需要找到一个衡量证券系统性风险的指标。
第 64 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

教材例题 10.7 (1/2)

可分散风险与系统性风险

  • 问题
  • 以下股票的风险中,哪些可能是公司特有的、可分散的风险,哪些可能是系统性风险?哪些风险会影响投资者要求的风险溢价?

    1. a.创始人和CEO退休的风险。
    2. b.油价上涨,增加生产成本的风险。
    3. c.产品设计有缺陷,必须召回产品的风险。
    4. d.经济放缓,减少公司产品需求的风险。
第 65 页 · 10.6 股票投资组合中的分散化幻灯片 ↗

教材例题 10.7 (2/2)

解答

  • 因为油价和经济健康状况影响所有股票,风险(b)和(d)是系统性风险。这些风险在大型投资组合中无法分散,因此会影响投资者投资股票所要求的溢价。
  • 风险(a)和(c)是公司特有风险,因此是可分散的。虽然在估计公司未来现金流时应考虑这些风险,但它们不会影响投资者将要求的风险溢价,因此也不会影响公司的资本成本。
第 66 页 · 10.7 衡量系统性风险幻灯片 ↗

10.7 衡量系统性风险 (1/4)

  • 要衡量一只股票的系统性风险,需要确定其收益率的波动中有多少由系统性风险引起,有多少由非系统性风险引起。
  • 要确定一只股票对系统性风险的敏感程度,可以观察一个仅因系统性风险而波动的投资组合,其收益率每变化1%时,该股票收益率的平均变化。
第 67 页 · 10.7 衡量系统性风险幻灯片 ↗

10.7 衡量系统性风险 (2/4)

有效投资组合

  • 只包含系统性风险的投资组合。
  • 无法在不降低其期望收益率的情况下减小投资组合的波动率。

市场组合

  • 包含市场中所有股票和证券的有效投资组合。
  • 标普500指数通常被用作市场组合的代理。
第 68 页 · 10.7 衡量系统性风险幻灯片 ↗

10.7 衡量系统性风险 (3/4)

对系统性风险的敏感度:Beta (β)

  • 市场组合的超额收益率每变化1%,证券超额收益率的预期变化百分比。
  • Beta不同于波动率。波动率衡量总风险(系统性风险加非系统性风险),而Beta仅衡量系统性风险。
第 69 页 · 10.7 衡量系统性风险幻灯片 ↗

教材例题 10.8 (1/2)

估计Beta

  • 问题
  • 假设经济强劲时市场组合平均上涨47%,经济疲软时下跌25%。
  • 一个S型公司在经济强劲时的平均收益率为40%,经济疲软时为-20%,其Beta是多少?
  • 一个只承担特质的、公司特有风险的I型公司,其Beta是多少?
第 70 页 · 10.7 衡量系统性风险幻灯片 ↗

教材例题 10.8 (2/2)

解答

  • 经济强弱的系统性风险使市场组合的收益率变化 47%−(−25%)=72%。
  • S型公司的收益率平均变化为 40%−(−20%)=60%。
  • 因此,该公司的Beta是 βS=60%72%=0.833。
  • 也就是说,市场组合收益率每变化1%,S型公司的收益率平均变化0.833%。
  • 然而,I型公司的收益率只含公司特有风险,因此不受经济强弱的影响,只受公司特有因素影响。因为它在经济强劲或疲软时都有相同的期望收益率,所以 βI=0%72%=0。
第 71 页 · 10.7 衡量系统性风险幻灯片 ↗

表 10.6 (1/5):个股相对于标普500的Beta值(基于2017-2022年月度数据)

公司 代码 行业 股票Beta
荷美尔食品 (Hormel Foods) HRL 包装食品 0.16
高乐氏 (Clorox) CLX 家居用品 0.18
SPDR黄金ETF (SPDR Gold) GLD 黄金ETF 0.18
金宝汤 (Campbell Soup) CPB 包装食品 0.27
沃尔玛 (Walmart Stores) WMT 大型超市 0.41
纽蒙特矿业 (Newmont Mining) NEM 黄金 0.49
默克 (Merck) MRK 制药 0.49
爱迪生联合电气 (Consolidated Edison) ED 公用事业 0.52
第 72 页 · 10.7 衡量系统性风险幻灯片 ↗

表 10.6 (2/5):个股相对于标普500的Beta值(续)

公司 代码 行业 股票Beta
宝洁 (Procter & Gamble) PG 家居用品 0.56
强生 (Johnson & Johnson) JNJ 制药 0.60
辉瑞 (Pfizer) PFE 制药 0.67
安进 (Amgen) AMGN 生物技术 0.72
百事 (Pepsico) PEP 软饮料 0.73
麦当劳 (McDonald’s) MCD 餐饮 0.78
可口可乐 (Coca-Cola) KO 软饮料 0.83
亚马逊 (Amazon.com) AMZN 互联网零售 0.88
第 73 页 · 10.7 衡量系统性风险幻灯片 ↗

表 10.6 (3/5):个股相对于标普500的Beta值(续)

公司 代码 行业 股票Beta
联合包裹 (United Parcel Service) UPS 空运与物流 0.91
微软 (Microsoft) MSFT 系统软件 0.93
Alphabet GOOGL 互联网软件与服务 1.00
星巴克 (Starbucks) SBUX 餐饮 1.05
苹果 (Apple) AAPL 计算机硬件 1.06
奈飞 (Netflix) NFLX 互联网零售 1.09
eBay EBAY 互联网软件与服务 1.10
万事达卡 (Mastercard) MA 数据处理 1.18
第 74 页 · 10.7 衡量系统性风险幻灯片 ↗

表 10.6 (4/5):个股相对于标普500的Beta值(续)

公司 代码 行业 股票Beta
西南航空 (Southwest Airlines) LUV 航空 1.25
Foot Locker FL 服装零售 1.30
万豪国际 (Marriott International) MAR 酒店与度假村 1.39
通用汽车 (General Motors) GM 汽车制造 1.49
超威半导体 (Advanced Micro Devices) AMD 半导体 1.51
保德信金融 (Prudential Financial) PRU 保险 1.53
英伟达 (NVIDIA) NVDA 半导体 1.53
宾士域 (Brunswick) BC 休闲产品 1.60
第 75 页 · 10.7 衡量系统性风险幻灯片 ↗

10.7 衡量系统性风险 (4/4)

解读Beta (β)

  • 证券的Beta与其底层收入和现金流对整体经济状况的敏感程度有关。
  • 周期性行业的股票可能比敏感度较低行业的股票对系统性风险更敏感,因此具有更高的Beta。
第 76 页 · 10.7 衡量系统性风险幻灯片 ↗

中外对比:在中国估计Beta的特殊问题

中国A股 美国
单只股票价格限制 沪深主板±10%(ST股自2026年7月6日起由5%放宽至10%);科创板、创业板风险警示股票±20%;北交所风险警示股票±30% 价格带(股价高于3美元):标普500、罗素1000成分股±5%,其他股票±10%;15秒内未回到价格带则暂停交易5分钟
极端行情 2015年7月:约1,400家公司(沪深上市公司的一半以上)申请停牌 标普500单日下跌7%/13%暂停交易15分钟,下跌20%当日休市
  • 涨跌幅限制会延迟价格调整并把波动推迟到后续交易日(Kim & Rhee, 1997, 东京交易所证据),日度收益率估计的Beta可能失真,可改用周或月收益率。
  • 停牌期间没有成交价,收益率缺失或滞后,估计窗口内需谨慎处理。
  • Beta取决于所选市场组合(如上证综指、沪深300);交易规则变动(如ST股涨跌幅调整)也会使估计窗口前后的制度不一致。

资料来源:上海证券交易所《交易规则(2026年修订)》公告;中国证监会上海监管局,《A股交易新规7月6日起施行》(2026);Investor.gov, Stock Market Circuit Breakers;Kim & Rhee (1997), Journal of Finance;The Guardian (2015年7月8日)

第 77 页 · 10.8 Beta与资本成本幻灯片 ↗

10.8 Beta与资本成本 (1/3)

估计风险溢价

  • 市场风险溢价
  • 市场风险溢价是投资者期望通过持有Beta为1的投资组合而获得的报酬。 市场风险溢价=E[RMkt]−rf
第 78 页 · 10.8 Beta与资本成本幻灯片 ↗

10.8 Beta与资本成本 (2/3)

根据Beta进行调整

  • 根据Beta估计一项投资的资本成本: E[R]=无风险利率+风险溢价 =rf+β×(E[RMkt]−rf)
第 79 页 · 10.8 Beta与资本成本幻灯片 ↗

中美对比:CAPM的输入——无风险利率与市场风险溢价

项目 中国 美国
10年期国债收益率(2026年10月30日) 约1.66% 4.94%
穆迪主权评级(2026年1月) A1 Aa1
国家风险溢价(2026年1月) 0.91% 0.23%
股权风险溢价(隐含法,2026年1月) 5.14% 4.46%
  • 股权风险溢价 = 成熟市场溢价(4.23%)+ 国家风险溢价;该估计为前瞻性的隐含法,并非历史平均。
  • 无风险利率须与现金流的币种、期限一致:人民币现金流应使用人民币国债收益率(如中债国债10年期),不能与美元利率混用。
  • 不宜把A股的历史已实现收益率当作风险溢价:2000–2018年A股投资者的实际收益率几乎为零;已实现收益率的证据还表明,中国企业的股权资本成本高于美国企业。

资料来源:Damodaran, Country Default Spreads and Risk Premiums (2026年1月5日更新);美国财政部 (2026年10月30日);Trading Economics (2026年10月30日,银行间报价);Allen, Qian, Shan & Zhu (2024), Journal of Finance;Carpenter, Lu & Whitelaw (2021), Journal of Financial Economics

第 80 页 · 10.8 Beta与资本成本幻灯片 ↗

教材例题 10.9 (1/2)

期望收益率与Beta

  • 问题
  • 假设无风险利率为5%,且经济强劲或疲软的可能性相等。
  • 使用公式10.11确定例题10.8中考虑的S型公司的资本成本。
  • 这个资本成本与这些公司的期望收益率相比如何?
第 81 页 · 10.8 Beta与资本成本幻灯片 ↗

教材例题 10.9 (2/2)

解答

  • 如果经济强劲或疲软的可能性相等,市场的期望收益率为 E[RMkt]=12(0.47)+12(−0.25)=11%,市场风险溢价为 E[RMkt]−rf=11%−5%=6%
  • 已知我们在例题10.8中计算出S型公司的Beta为0.833,根据公式10.11,S型公司的资本成本估计为 rS=rf+βS×(E[RMkt]−rf)=5%+0.833×(11%−5%)=10%
  • 这与它们的期望收益率相符:12(40%)+12(−20%)=10%。
  • 因此,持有这些股票的投资者可以期望获得恰好补偿其所承担系统性风险的收益率(正如竞争市场中所应有的结果)。