章节大纲
- 8.1 预测收益
- 8.2 确定自由现金流和净现值
- 8.3 在备选方案中选择
- 8.4 对自由现金流的进一步调整
- 8.5 分析项目
学习目标 (1/2)
- 根据一组事实,识别资本预算问题中的相关现金流。
- 解释为什么机会成本必须包含在现金流中,而沉没成本和利息费用则不能。
- 计算必须支付的税款,包括税收亏损结转和结回。
学习目标 (2/2)
- 计算给定项目的自由现金流。
- 阐述折旧费用对现金流的影响。
- 描述在特定情况下如何选择合适的折现率。
- 使用盈亏平衡分析、敏感性分析或情景分析来评估项目风险。
8.1 预测收益
资本预算 (Capital Budget)
- 列出公司计划进行的投资。
资本预算编制 (Capital Budgeting)
- 用于分析备选投资并决定接受哪些投资的过程。
增量收益 (Incremental Earnings)
- 因投资决策而导致的公司收益的预期变化额。
收入和成本估算 (1/2)
示例
- Linksys 公司完成了一项 $300,000 的可行性研究,以评估新产品 HomeNet 的吸引力。
- 该项目预计寿命为四年。
收入估算
- 销量 = 100,000 单位/年
- 单位售价 = $260
收入和成本估算 (2/2)
示例
成本估算
- 前期研发费用 = $15,000,000
前期新设备费用 = $7,500,000
- 新设备的预期寿命为五年
- 安置在现有实验室
- 年度管理费用 = $2,800,000
- 单位成本 = $110
增量收益预测
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 增量收益 | ||||||
| 预测 ($000s) | ||||||
| 1 销售额 | 26,000 | 26,000 | 26,000 | 26,000 | ||
| 2 销售成本 | (11,000) | (11,000) | (11,000) | (11,000) | ||
| 3 毛利润 | 15,000 | 15,000 | 15,000 | 15,000 | ||
| 4 销售、一般和 | (2,800) | (2,800) | (2,800) | (2,800) | ||
| 行政费用 | ||||||
| 5 研发费用 | (15,000) | |||||
| 6 折旧 | (1,500) | (1,500) | (1,500) | (1,500) | (1,500) | |
| 7 EBIT | (15,000) | 10,700 | 10,700 | 10,700 | 10,700 | (1,500) |
| 8 所得税 (20%) | 3,000 | (2,140) | (2,140) | (2,140) | (2,140) | 300 |
| 9 无杠杆净收益 | (12,000) | 8,560 | 8,560 | 8,560 | 8,560 | (1,200) |
资本支出和折旧
- 750万美元的新设备是一项现金支出,但在计算收益时并未直接列为费用。
- 相反,公司每年将这些设备成本的一部分作为折旧扣除。
直线折旧法
- 资产的成本在其使用寿命内平均分摊。
- 资产的成本在其使用寿命内平均分摊。
利息费用
- 在资本预算决策中,通常不包括利息费用。
- 理由是项目应根据其自身情况进行评估,而不是根据其融资方式。
税收 (1/2)
边际公司税率
- 对边际或增量的税前收入征收的税率。
- 注意:负税收等于税收抵免。
税收 (2/2)
无杠杆净收益计算
- 无杠杆净收益 =
- = (收入 - 成本 - 折旧)
- 无杠杆净收益 =
教材例题 8.1 (1/2)
盈利公司项目的亏损税务处理
问题
Kellogg 公司计划推出一系列新的高纤维、无麸质早餐糕点。与产品发布相关的大量广告费用将在明年产生 $2000 万的运营亏损。Kellogg 预计明年从新糕点以外的业务中获得 $4.6 亿的税前收入。如果 Kellogg 的税前收入适用 25% 的税率,那么在没有新产品的情况下,它明年应缴多少税?有新产品的情况下又应缴多少?
教材例题 8.1 (2/2)
解答
如果没有新糕点,Kellogg 明年应缴公司所得税 $4.6 亿
有了新糕点,Kellogg 明年的税前收入将仅为 $4.6 亿 - $2000 万 = $4.4 亿,应缴税款 $4.4 亿
因此,推出新产品使 Kellogg 明年的税收减少了 $1.15 亿 - $1.1 亿 = $500 万,这等于税率 (25%) 乘以亏损 ($2000 万)。
对增量收益的间接影响 (1/4)
机会成本
- 资源在其最佳替代用途中本可以提供的价值。
- 在 HomeNet 项目的例子中,投资将需要空间。
- 即使设备将被安置在现有的实验室中,也必须考虑该空间不作他用(例如出租)所放弃的机会成本。
教材例题 8.2 (1/2)
HomeNet 实验室空间的机会成本
问题
假设 HomeNet 的新实验室将设在一个仓库空间,否则公司在第 1-4 年间本可以每年以 $200,000 的价格出租该空间。这个机会成本如何影响 HomeNet 的增量收益?
教材例题 8.2 (2/2)
解答
在这种情况下,仓库空间的机会成本是放弃的租金。这项成本将使 HomeNet 在第 1-4 年的增量收益减少
对增量收益的间接影响 (2/4)
项目外部性
- 项目的间接影响,可能影响公司其他业务的利润。
- 蚕食效应是指新产品的销售取代了现有产品的销售。
对增量收益的间接影响 (3/4)
项目外部性
- 在 HomeNet 项目的例子中,25% 的销售额来自那些如果没有 HomeNet 就会购买现有 Linksys 无线路由器的客户。
- 由于现有无线路由器销售额的减少是开发 HomeNet 这一决策的结果,我们在计算 HomeNet 的增量收益时必须将其包括在内。
对增量收益的间接影响 (4/4)
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 增量收益 | ||||||
| 预测 ($000s) | ||||||
| 1 销售额 | 23,500 | 23,500 | 23,500 | 23,500 | ||
| 2 销售成本 | (9,500) | (9,500) | (9,500) | (9,500) | ||
| 3 毛利润 | 14,000 | 14,000 | 14,000 | 14,000 | ||
| 4 销售、一般和 | (3,000) | (3,000) | (3,000) | (3,000) | ||
| 行政费用 | ||||||
| 5 研发费用 | (15,000) | |||||
| 6 折旧 | (1,500) | (1,500) | (1,500) | (1,500) | (1,500) | |
| 7 EBIT | (15,000) | 9,500 | 9,500 | 9,500 | 9,500 | (1,500) |
| 8 所得税 (20%) | 3,000 | (1,900) | (1,900) | (1,900) | (1,900) | 300 |
| 9 无杠杆净收益 | (12,000) | 7,600 | 7,600 | 7,600 | 7,600 | (1,200) |
沉没成本和增量收益 (1/4)
- 沉没成本是无论是否进行该项投资都已经或将要支付的成本。
- 沉没成本不应包含在增量收益分析中。
沉没成本和增量收益 (2/4)
固定间接费用
- 通常,间接费用是固定的,对项目而言并非增量成本,因此不应包含在增量收益的计算中。
沉没成本和增量收益 (3/4)
过去的研发支出
- 已经花在研发上的支出是沉没成本,因此与决策无关。
- 继续或放弃一个项目的决定应仅基于该产品未来的增量成本和收益。
沉没成本和增量收益 (4/4)
不可避免的竞争效应
- 在开发新产品时,公司可能会担心对现有产品的蚕食效应。
- 然而,如果由于竞争对手推出的新产品,销售额无论如何都可能下降,那么这些损失的销售额应被视为沉没成本。
现实世界的复杂性
通常,
- 销售额会逐年变化
- 平均售价会随时间变化
- 单位平均成本会随时间变化
教材例题 8.3 (1/3)
产品采用和价格变化
问题
假设 HomeNet 的销售额预计在第 1 年为 100,000 台,第 2 年和第 3 年为 125,000 台,第 4 年为 50,000 台。再假设 HomeNet 的售价和制造成本预计每年下降 10%,与其他网络产品一样。相比之下,销售、一般和行政费用预计将随通货膨胀每年上涨 4%。请更新表 8.2 电子表格中的增量收益预测,以考虑这些影响。
教材例题 8.3 (2/3)
解答
在这些新假设下,HomeNet 的增量收益如下表所示:
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 增量收益 | ||||||
| 预测 ($000s) | ||||||
| 1 销售额 | 23,500 | 26,438 | 23,794 | 8,566 | ||
| 2 销售成本 | (9,500) | (10,688) | (9,619) | (3,463) | ||
| 3 毛利润 | 14,000 | 15,750 | 14,175 | 5,103 | ||
| 4 销售、一般和行政 | (3,000) | (3,120) | (3,245) | (3,375) | ||
| 5 研发费用 | (15,000) | |||||
| 6 折旧 | (1,500) | (1,500) | (1,500) | (1,500) | (1,500) | |
| 7 EBIT | (15,000) | 9,500 | 11,130 | 9,430 | 228 | (1,500) |
| 8 所得税 (20%) | 3,000 | (1,900) | (2,226) | (1,886) | (46) | 300 |
| 9 无杠杆净收益 | (12,000) | 7,600 | 8,904 | 7,544 | 183 | (1,200) |
教材例题 8.3 (3/3)
例如,第 2 年的售价对 HomeNet 来说将是每单位
因此,第 2 年的增量销售额等于
8.2 确定自由现金流和净现值
- 项目对公司可用现金的增量影响是其自由现金流。
从收益计算自由现金流 (1/4)
资本支出和折旧
- 资本支出是购买资产时的实际现金流出。
- 计算自由现金流时应包含这些现金流出。
- 折旧是一项非现金费用。
- 自由现金流估算会针对这项非现金费用进行调整。
从收益计算自由现金流 (2/4)
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 增量收益预测 ($000s) | ||||||
| ... | ||||||
| 9 无杠杆净收益 | (12,000) | 7,600 | 7,600 | 7,600 | 7,600 | (1,200) |
| 自由现金流 ($000s) | ||||||
| 10 加:折旧 | 1,500 | 1,500 | 1,500 | 1,500 | 1,500 | |
| 11 减:资本支出 | (7,500) | |||||
| 12 减:净营运资本增加 | (2,100) | 0 | 0 | 0 | 2,100 | |
| 13 自由现金流 | (19,500) | 7,000 | 9,100 | 9,100 | 9,100 | 2,400 |
从收益计算自由现金流 (3/4)
净营运资本 (NWC)
- 净营运资本 = 流动资产 - 流动负债
- = 现金 + 存货 + 应收账款 - 应付账款
- 大多数项目都需要对净营运资本进行投资。
- 贸易信贷是应收账款和应付账款之间的差额。
- 净营运资本的增加定义为:
从收益计算自由现金流 (4/4)
表 8.4 HomeNet 净营运资本需求电子表格
| 年份 | 0 | 1 | 2 | 3 | 4 |
| 净营运资本预测 ($000s) | |||||
| 1 现金需求 | |||||
| 2 存货 | |||||
| 3 应收账款 (销售额的15%) | 3,525 | 3,525 | 3,525 | 3,525 | |
| 4 应付账款 (COGS的15%) | (1,425) | (1,425) | (1,425) | (1,425) | |
| 5 净营运资本 | 2,100 | 2,100 | 2,100 | 2,100 |
教材例题 8.4 (1/2)
销售变化下的净营运资本
问题
在例题 8.3 的情景下,预测 HomeNet 所需的净营运资本投资。
教材例题 8.4 (2/2)
解答
所需的净营运资本投资如下所示:
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 净营运资本预测 ($000s) | ||||||
| 1 应收账款 (销售额的15%) | 3,525 | 3,966 | 3,569 | 1,285 | 0 | |
| 2 应付账款 (COGS的15%) | (1,425) | (1,603) | (1,443) | (519) | 0 | |
| 3 净营运资本 | 2,100 | 2,363 | 2,126 | 765 | 0 | |
| 4 NWC增加额 | 2,100 | 263 | (237) | (1,361) | (765) |
在这种情况下,营运资本每年都在变化。第 1 年需要大量的初始营运资本投资,随着销售额持续增长,第 2 年需要少量投资。随着销售额下降,营运资本在第 3-5 年收回。
直接计算自由现金流
自由现金流
- = 无杠杆净收益 + 折旧 - 资本支出 -
- = (收入 - 成本 - 折旧)
- = (收入 - 成本)
- 其中
- = 无杠杆净收益 + 折旧 - 资本支出 -
计算 NPV (1/2)
计算 NPV (2/2)
表 8.5 计算 HomeNet 的 NPV 电子表格
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 净现值 ($000s) | ||||||
| 1 自由现金流 | (19,500) | 7,000 | 9,100 | 9,100 | 9,100 | 2,400 |
| 2 项目资本成本 | 12% | |||||
| 3 折现因子 | 1.000 | 0.893 | 0.797 | 0.712 | 0.636 | 0.567 |
| 4 自由现金流现值 | (19,500) | 6,250 | 7,254 | 6,477 | 5,783 | 1,362 |
| 5 NPV | 7,627 | |||||
| 6 IRR | 27.9% |
8.3 在备选方案中选择 (1/6)
- 启动 HomeNet 项目的 NPV 为正,而不启动项目的 NPV 为 0。
8.3 在备选方案中选择 (2/6)
评估制造方案
- 在 HomeNet 的例子中,假设公司前期花费 $500 万改造装配设施,就可以自行生产,每单位成本为 $95(而外包为每单位 $110)。
- 自行生产还需要额外的存货投资,相当于一个月产量的存货。
8.3 在备选方案中选择 (3/6)
评估制造方案
外包
- 单位成本 = $110
- 应付账款投资 = 销售成本的 15%
- 销售成本 = 100,000 单位
- 应付账款投资 = 15%
- NWC 下降,因为这部分应付账款由供应商融资
8.3 在备选方案中选择 (4/6)
评估制造方案
自行生产
- 单位成本 = $95
- 前期成本 $5,000,000
- 应付账款投资 = 销售成本的 15%
- 销售成本 = 100,000 单位
- 应付账款投资 = 15%
- 存货投资 =
- 第 1 年
- NWC 在第 1 年将下降 $63.3 万,在第 5 年将增加 $63.3 万
8.3 在备选方案中选择 (5/6)
表 8.6 HomeNet 外包与内部组装成本的 NPV 电子表格
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 外包组装 | ||||||
| 1 EBIT | (11,000) | (11,000) | (11,000) | (11,000) | ||
| 2 所得税 (20%) | 2,200 | 2,200 | 2,200 | 2,200 | ||
| 3 无杠杆净收益 | (8,800) | (8,800) | (8,800) | (8,800) | ||
| 4 减:NWC 增加 | 1,650 | 0 | 0 | 0 | (1,650) | |
| 5 自由现金流 | 0 | (7,150) | (8,800) | (8,800) | (8,800) | (1,650) |
| 6 NPV (12%) | (26,192) | |||||
| 内部组装 | ||||||
| 7 EBIT | (5,000) | (9,500) | (9,500) | (9,500) | (9,500) | |
| 8 所得税 (20%) | 1,000 | 1,900 | 1,900 | 1,900 | 1,900 | |
| 9 无杠杆净收益 | (4,000) | (7,600) | (7,600) | (7,600) | (7,600) | |
| 10 减:NWC 增加 | 633 | 0 | 0 | 0 | (633) | |
| 11 自由现金流 | (4,000) | (6,967) | (7,600) | (7,600) | (7,600) | (633) |
| 12 NPV (12%) | (26,878) |
8.3 在备选方案中选择 (6/6)
- 比较思科各方案的自由现金流
- 外包是成本较低的方案。
8.4 对自由现金流的进一步调整
其他非现金项目
- 摊销
现金流的时间安排
- 现金流通常分布在全年
加速折旧
- 修正加速成本回收系统 (MACRS) 折旧
教材例题 8.5 (1/3)
计算加速折旧
问题
假设 HomeNet 的设备在第 0 年底投入使用,并指定为五年回收期,使用 MACRS 方法可以扣除多少折旧?
教材例题 8.5 (2/3)
解答
附录中的表 8A.1 提供了每年可以折旧的成本百分比。根据该表,实验室设备允许的折旧费用如下所示(单位:千美元):
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| MACRS 折旧 ($000s) | ||||||
| 1 实验室设备成本 | (7,500) | |||||
| 2 MACRS 折旧率 | 20.00% | 32.00% | 19.20% | 11.52% | 11.52% | 5.76% |
| 3 折旧费用 | (1,500) | (2,400) | (1,440) | (864) | (864) | (432) |
教材例题 8.5 (3/3)
只要设备在第 0 年底投入使用,税法就允许我们在同一年进行首次折旧。与直线折旧法相比,MACRS 方法允许在资产寿命的早期进行更大的折旧扣除,这增加了折旧税盾的现值,从而提高了项目的 NPV(见习题 8.17)。奖励折旧将允许我们在第 0 年扣除设备的全额 $750 万成本,从而加速税盾并进一步增加 NPV。
对自由现金流的进一步调整 (1/3)
清算或残值
- 资本利得 = 销售价格 - 账面价值
- 账面价值 = 购买价格 - 累计折旧
- 资产出售的税后现金流 = 销售价格 - (
教材例题 8.6 (1/3)
向自由现金流中添加残值
问题
假设除了 HomeNet 所需的 $750 万新设备外,一些设备将从思科的另一个设施转移到实验室。该设备的转售价值为 $200 万,账面价值为 $100 万。如果保留该设备而不是出售,其剩余的账面价值可以在明年进行折旧。当实验室在第 5 年关闭时,该设备的残值将为 $800,000。在这种情况下,我们必须对 HomeNet 的自由现金流进行哪些调整?
教材例题 8.6 (2/3)
解答
现有设备本可以以 $200 万的价格出售。这次出售的税后收益是在 HomeNet 实验室使用该设备的机会成本。因此,我们必须将 HomeNet 第 0 年的自由现金流减去销售价格扣除假如出售本应缴纳的税款后的金额:
在第 5 年,公司将以 $800,000 的残值出售该设备。因为届时设备将完全折旧,所以全部金额将作为资本利得征税,因此出售的税后现金流为:
教材例题 8.6 (3/3)
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
| 自由现金流和 NPV ($000s) | ||||||
| 1 无设备调整的自由现金流 | (19,500) | 7,000 | 9,100 | 9,100 | 9,100 | 2,400 |
| 使用现有设备的调整 | ||||||
| 2 税后残值 | (1,800) | 640 | ||||
| 3 折旧税盾 | 200 | |||||
| 4 有设备的自由现金流 | (21,300) | 7,200 | 9,100 | 9,100 | 9,100 | 3,040 |
| 5 NPV (12%) | 6,368 |
对自由现金流的进一步调整 (2/3)
终值或续存价值
- 该数额代表项目在未来所有日期的自由现金流的市场价值。
教材例题 8.7 (1/3)
问题
Base Hardware 正在考虑开设一系列新的零售店。新店的自由现金流预测如下(单位:百万美元):
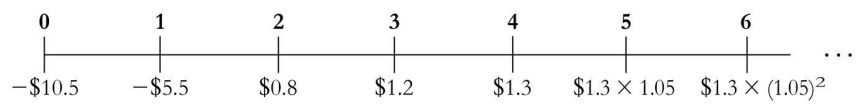
第 4 年后,Base Hardware 预计门店的自由现金流将以每年 5% 的速度增长。如果这项投资的适当资本成本是 10%,那么第 4 年的续存价值(即第 5 年及以后未来自由现金流的价值)是多少?新店的 NPV 是多少?
教材例题 8.7 (2/3)
解答
因为第 4 年后的未来自由现金流预计每年增长 5%,所以第 4 年时第 5 年及以后自由现金流的续存价值可以按增长型永续年金计算:
教材例题 8.7 (3/3)
我们可以将投资的自由现金流重述如下(单位:千美元):
| 年份 | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| 自由现金流 (0-4年) | (10,500) | (5,500) | 800 | 1,200 | 1,300 |
| 续存价值 | 27,300 | ||||
| 自由现金流 | (10,500) | (5,500) | 800 | 1,200 | 28,600 |
新店投资的 NPV 是:
对自由现金流的进一步调整 (3/3)
税收亏损结转
- 税收亏损结转和结回允许公司将其当年的亏损用来抵消临近年度的收益。
教材例题 8.8 (1/3)
税收亏损结转
问题
Verian Industries 今年有 $1.4 亿的净经营亏损。如果 Verian 从现在起每年赚取 $5000 万的税前收入,那么未来 4 年它的应税收入将是多少?如果 Verian 在来年额外赚取 $1000 万,它的应税收入将在哪些年份增加?
教材例题 8.8 (2/3)
解答
每年税前收入为 $5000 万,Verian 将能够使用其税收亏损结转来减少其应税收入,每年减少
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 税前收入 | (140) | 50 | 50 | 50 | 50 | 50 |
| 税收亏损结转 | (40) | (40) | (40) | (20) | ||
| 应税收入 | 10 | 10 | 10 | 30 | 50 |
教材例题 8.8 (3/3)
如果 Verian 第 1 年额外赚取 $1000 万,它将需对来年额外的 $200 万和第 4 年额外的 $800 万应税收入纳税:
| 年份 | 0 | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|---|
| 税前收入 | (140) | 60 | 50 | 50 | 50 | 50 |
| 税收亏损结转 | (48) | (40) | (40) | (12) | ||
| 应税收入 | 12 | 10 | 10 | 38 | 50 |
因此,当一家公司有税收亏损结转时,当前收益的一部分税收影响将被延迟,直到结转用尽。这种延迟降低了税收影响的现值,公司有时通过使用较低的边际税率来近似税收亏损结转的影响。
8.5 分析项目 (1/2)
盈亏平衡分析
- 投入的盈亏平衡水平是使投资的 NPV 等于零的水平。
HomeNet IRR 计算
年份 0 1 2 3 4 5 NPV ($000s) 和 IRR 1 自由现金流 (19,500) 7,000 9,100 9,100 9,100 2,400 2 NPV (12%) 7,627 3 IRR 27.9%
8.5 分析项目 (2/2)
盈亏平衡分析
HomeNet 的盈亏平衡水平
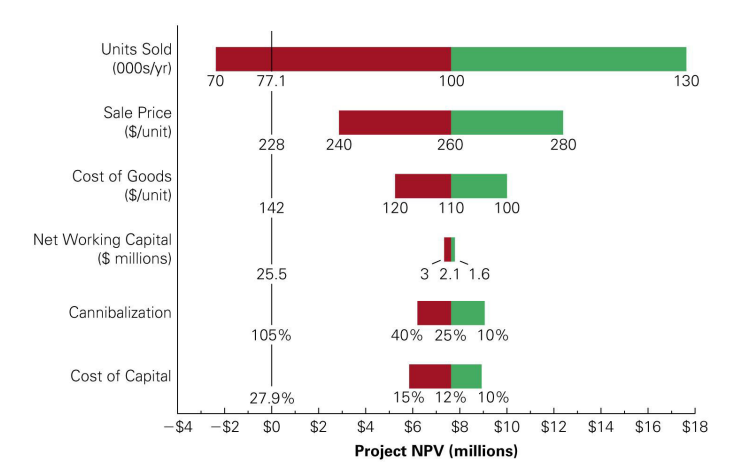
参数 盈亏平衡水平 销售单位 77,121 单位/年 批发价 $228/单位 商品成本 $142/单位 资本成本 27.9% 销售的 EBIT 盈亏平衡
- EBIT 等于零时的销售水平。
敏感性分析 (1/2)
- 敏感性分析显示了在保持其他假设不变的情况下,NPV 如何随其中一个假设的变化而变化。
敏感性分析 (2/2)
表 8.8 HomeNet 的最佳和最差情况参数假设
| 参数 | 初始假设 | 最差情况 | 最佳情况 |
|---|---|---|---|
| 销售单位 (千) | 100 | 70 | 130 |
| 售价 ($/单位) | 260 | 240 | 280 |
| 商品成本 ($/单位) | 110 | 120 | 100 |
| NWC (千美元) | 2100 | 3000 | 1600 |
| 蚕食效应 | 25% | 40% | 10% |
| 资本成本 | 12% | 15% | 10% |
图 8.1 HomeNet 在最佳和最差情况参数假设下的 NPV
教材例题 8.9 (1/2)
对营销和支持成本的敏感性
问题
目前对 HomeNet 营销和支持成本的预测是在第 1-4 年每年 $280 万。假设营销和支持成本可能高达每年 $380 万。在这种情况下,HomeNet 的 NPV 是多少?
教材例题 8.9 (2/2)
解答
我们可以通过在表 8.3 的电子表格中将销售、一般和行政费用增加 $100 万,并计算由此产生的自由现金流的 NPV 来回答这个问题。我们也可以如下计算这一变化的影响:营销和支持成本增加 $100 万将使 EBIT 减少 $100 万,因此将使 HomeNet 的自由现金流减少税后金额:
情景分析 (1/2)
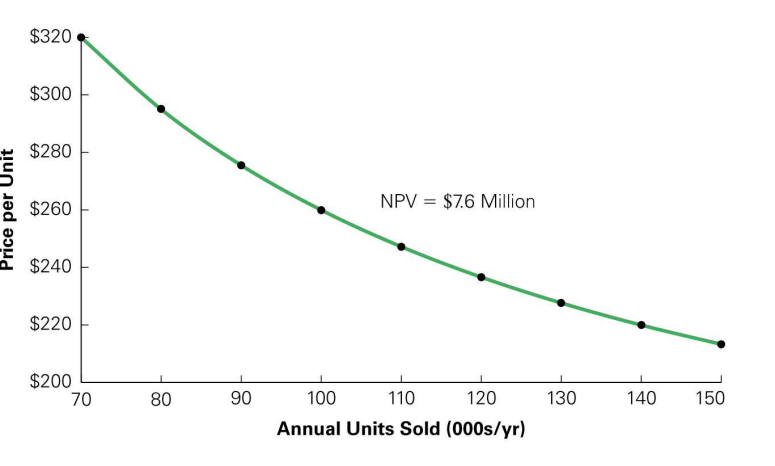
- 情景分析考虑同时改变多个假设对 NPV 的影响。
表 8.9 备选定价策略的情景分析
策略 售价($/单位) 预期销售单位(千) NPV(千美元) 当前策略 260 100 $7,627 降价 245 110 $7,032 提价 275 90 $7,509
情景分析 (2/2)
- 当此类情景很多,并且管理者能够估计各种结果的可能性时,我们可以将每种情景的 NPV 按其概率加权,计算出期望 NPV。
- 该期望 NPV 概括了在考虑关键不确定性之后,该决策所创造的期望价值。
图 8.2 具有相同 NPV 的 HomeNet 价格和销量组合