第 7 章
投资决策法则
20742 财务管理 · Berk & DeMarzo《公司金融》第 7 章
章节大纲
- 7.1 NPV 和独立项目
- 7.2 内部收益率法则
- 7.3 投资回收期法则
- 7.4 项目之间的选择
- 7.5 资源约束下的项目选择
学习目标 (1/2)
- 定义净现值、投资回收期、内部收益率、盈利能力指数和增量内部收益率。
- 描述目标1中每种工具对独立项目和互斥项目的决策法则。
- 给定现金流,计算某一项目的NPV、投资回收期、内部收益率和盈利能力指数,以及一对项目的增量IRR。
学习目标 (2/2)
- 比较以上各种资本预算工具,并说明为什么NPV总能给出正确的决策。
- 讨论IRR可能给出错误决策的原因。
- 描述盈利能力指数不能用于决策的情况。
7.1 NPV 和独立项目
- 考虑Fredrick’s Feed and Farm (FFF)公司的一个独立项目,对其作出“接受或放弃”的投资决策。
- 该项目成本为2.5亿美元,预计每年产生3500万美元的现金流,从第一年年底开始,永续不断。
应用NPV法则
该项目的NPV计算如下:
NPV取决于折现率。
图7.1 Fredrick化肥项目的NPV
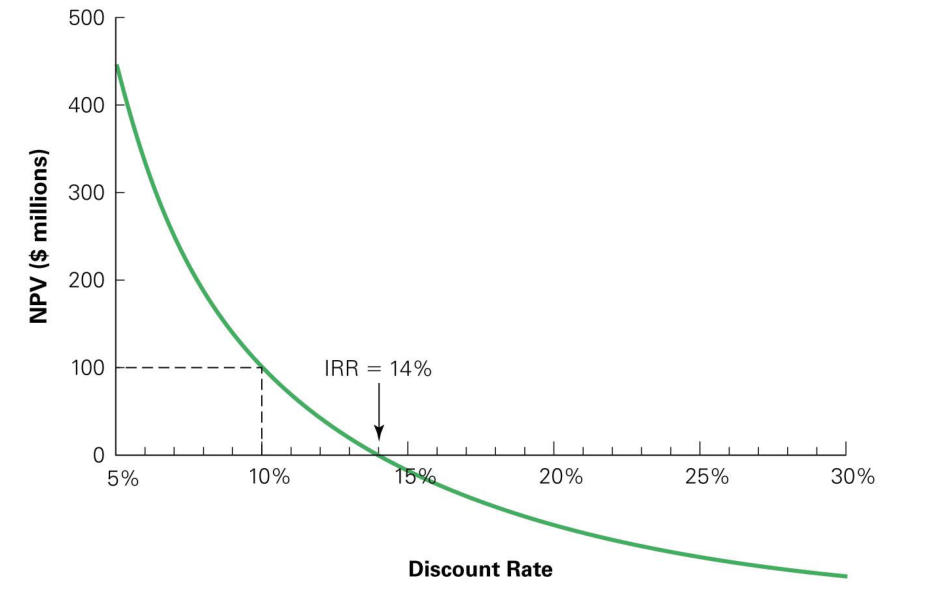
如果FFF的资本成本是10%,则NPV为1亿美元,应进行这项投资。
其他法则与NPV法则的比较
- 其他投资法则有时与NPV法则给出相同的答案,有时则与之不一致。
- 当法则发生冲突时,应遵循NPV决策法则。
7.2 内部收益率法则 (1/2)
内部收益率 (IRR) 投资法则
- 接受任何IRR超过资本成本的投资。
- 拒绝任何IRR低于资本成本的投资。
7.2 内部收益率法则 (2/2)
- IRR投资法则在许多情况下会与NPV法则给出相同的答案,但并非总是如此。
- 一般来说,如果一个独立项目的所有负现金流都发生在其正现金流之前,IRR法则是有效的。
- 在图7.1中,只要资本成本低于14%的IRR,该项目就具有正的NPV,您应该进行这项投资。
应用IRR法则
在其他情况下,IRR法则可能与NPV法则不一致,因而是不正确的。
IRR法则与NPV法则可能冲突的情况:
- 延迟投资
- IRR不存在
- 多个IRR
陷阱1:延迟投资 (1/3)
- 假设您刚从一家成功公司的CEO职位上退休。
- 一家大型出版商向您提供了一份图书合同。如果您同意写一本关于您经历的书,出版商将预付您100万美元。
- 您估计写这本书需要三年时间。
- 写作占用的时间将使您放弃每年价值50万美元的演讲活动。
- 您估计您的机会成本为10%。
陷阱1:延迟投资 (2/3)
您应该接受这个交易吗?
- 计算IRR
| NPER | RATE | PV | PMT | FV | |
|---|---|---|---|---|---|
| 给定 | 3 | 1,000,000 | -500,000 | 0 | |
| 求解IRR | 23.38% |
- IRR大于资本成本。
- 因此,IRR法则表明您应该接受这个交易。
陷阱1:延迟投资 (3/3)
您应该接受这个交易吗?
- 由于NPV为负,NPV法则表明您应该拒绝这个交易。
图7.2 Star公司100万美元图书合同的NPV
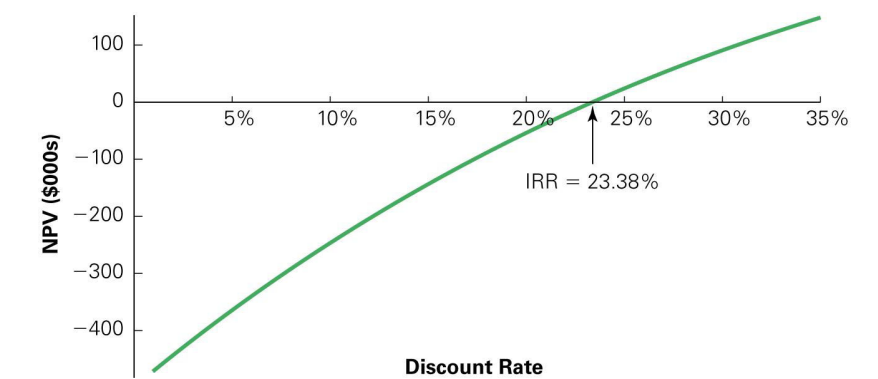 当一项投资的收益发生在成本之前时,NPV是折现率的增函数。
陷阱2:多个IRR (1/4)
- 假设Star告知出版商,他需要更优厚的条件才会接受这份合同。
- 出版商提出预付55万美元,并在四年后书出版时再付100万美元。
- 他应该接受还是拒绝新的报价?
陷阱2:多个IRR (2/4)
现在的现金流看起来是这样的: 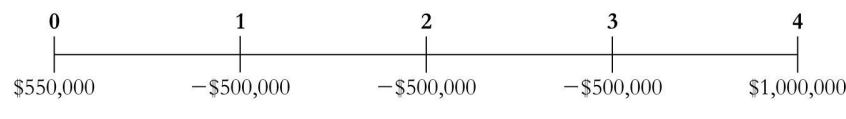 NPV的计算如下:
陷阱2:多个IRR (3/4)
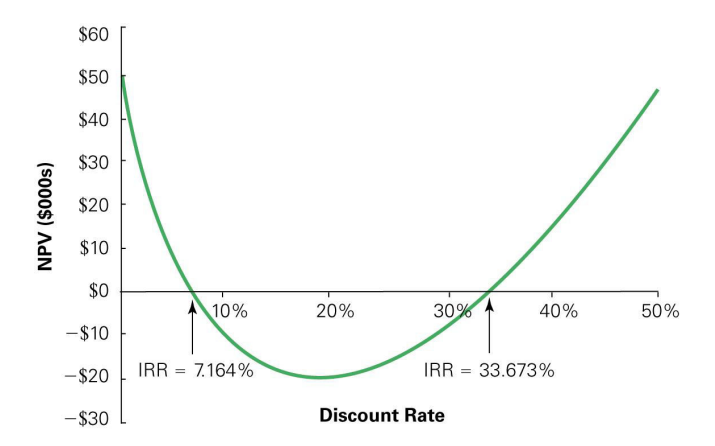
- 通过将NPV设为零并求解r,我们可以找到IRR。
- 在这种情况下,有两个IRR:7.164%和33.673%。
- 因为存在不止一个IRR,所以无法应用IRR法则。
图7.3 Star公司含版税图书合同的NPV
陷阱2:多个IRR (4/4)
- 从图7.3可以看出,当折现率在7.164%和33.673%之间时,该图书合同的NPV为负。
- 由于您的机会资本成本是10%,您应该拒绝这个交易。
陷阱3:IRR不存在
- 最终,Star成功让出版商将预付款增加到75万美元,此外还有四年后书出版时的100万美元。
- 对于这些现金流,IRR不存在:没有任何折现率能使NPV等于零。
图7.4 Star公司最终报价的NPV
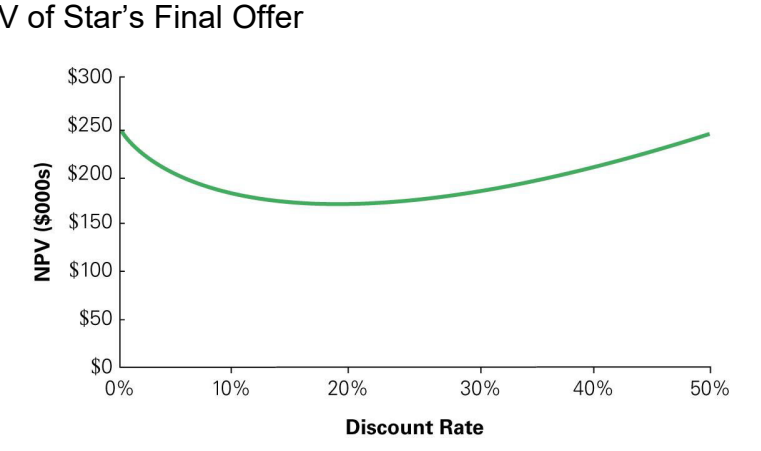 IRR不存在,因为对所有折现率,NPV都是正的。因此,不能使用IRR法则。
常见错误
IRR 与 IRR法则
- 虽然IRR法则在投资决策方面有缺点,但IRR本身仍然很有用。
- IRR衡量投资的平均收益率,以及NPV对资本成本估计误差的敏感性。
教材例题 7.1 (1/2)
问题
- 考虑具有以下现金流的项目:
| 项目 | 0 | 1 | 2 |
|---|---|---|---|
| A | -375 | -300 | 900 |
| B | -22,222 | 50,000 | -28,000 |
| C | 400 | 400 | -1,056 |
| D | -4,300 | 10,000 | -6,000 |
- 这些项目中哪些的IRR接近20%?对于哪些项目,IRR法则是有效的?
教材例题 7.1 (2/2)
解答
- 我们在图7.5中绘制了每个项目的NPV曲线。从NPV曲线可以看出,项目A、B和C的IRR都约为20%,而项目D没有IRR。
- 另请注意,项目B还有另一个IRR,为5%。
- IRR法则仅在项目对低于IRR的每个折现率都具有正NPV时才有效。
- 因此,IRR法则仅对项目A有效。只有这个项目的所有负现金流都先于正现金流。
例题 7.1 的NPV曲线
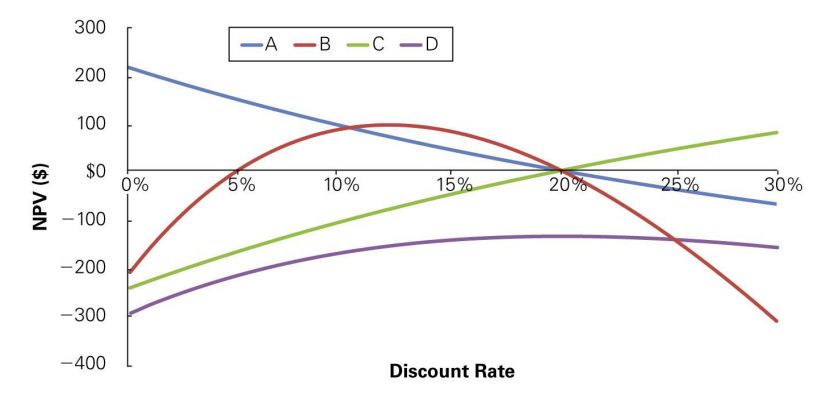 虽然IRR法则对项目A有效,但对其他每个项目都无效。
7.3 投资回收期法则 (1/2)
- 投资回收期是收回初始投资所需的时间。
- 如果投资回收期短于预先设定的时间长度,则接受该项目。
- 否则,拒绝该项目。
- 投资回收期法则因其简单而被许多公司使用。
教材例题 7.2 (1/2)
问题
- 假设Fredrick公司要求所有项目的投资回收期不超过五年。
- 根据这条法则,公司会承接化肥项目吗?
教材例题 7.2 (2/2)
解答
- 回顾一下,该项目需要2.5亿美元的初始投资,并将每年产生3500万美元的现金流。
- 从第1年到第5年的现金流总和是1.75亿美元(
- 实际上,直到第8年才能收回初始投资,届时累计现金流将达到2.8亿美元(
- 因为该项目的投资回收期超过五年,Fredrick公司将拒绝该项目。
投资回收期法则的陷阱
- 忽略项目的资本成本和货币时间价值。
- 忽略投资回收期之后的现金流。
- 依赖于随意设定的决策标准。
7.4 项目之间的选择
互斥项目
- 当您必须在几个可能的项目中只选择一个时,这些项目是互斥的。
NPV法则
- 选择具有最高NPV的项目。
IRR法则
- 选择IRR最高的项目可能导致错误。
教材例题 7.3 (1/2)
问题
- 您的大学附近有一处小型商业地产待售。鉴于其位置,您认为面向学生的业务会非常成功。您研究了几种可能性,并得出了以下现金流估计(包括购买物业的成本)。您应该选择哪项投资?
| 项目 | 初始投资 | 第一年现金流 | 增长率 | 资本成本 |
|---|---|---|---|---|
| 书店 | $300,000 | $63,000 | 3.0% | 8% |
| 咖啡店 | $400,000 | $80,000 | 3.0% | 8% |
| 音乐店 | $400,000 | $104,000 | 0.0% | 8% |
| 电子产品店 | $400,000 | $100,000 | 3.0% | 11% |
教材例题 7.3 (2/2)
解答
- 假设每项业务都无限期持续,我们可以将每项业务的现金流现值按增长型永续年金计算。
- 每个项目的NPV是:
- 因此,所有备选方案的NPV均为正。但因为我们只能选择一个,所以咖啡店是最佳选择。
IRR法则与互斥投资 (1/4)
规模差异
- 如果一个项目的规模翻倍,其NPV也会翻倍。
- 但IRR并非如此。
- 因此,IRR法则不能用于比较不同规模的项目。
IRR法则与互斥投资 (2/4)
规模差异
- 考虑例题 7.3 中的两个项目:
| 书店 | 咖啡店 | |
|---|---|---|
| 初始投资 | $300,000 | $400,000 |
| 第一年现金流 | $63,000 | $80,000 |
| 年增长率 | 3% | 3% |
| 资本成本 | 8% | 8% |
| IRR | 24% | 23% |
| NPV | $960,000 | $1,200,000 |
IRR法则与互斥投资 (3/4)
现金流时间安排
- IRR的另一个问题是,即使规模相同,改变现金流的时间安排也会影响IRR。
- IRR是一种收益率,但获得给定收益率所创造的美元价值,取决于该收益率持续的时间长短。
- 再次考虑例题 7.3 中的咖啡店和音乐店投资。
- 两者具有相同的初始规模和相同的期限。
- 咖啡店的IRR较低,但由于其较高的增长率,NPV较高。
IRR法则与互斥投资 (4/4)
风险差异
- 对于一个安全项目有吸引力的IRR,对于一个风险较高的项目未必有吸引力。
- 考虑例题 7.3 中对电子产品店的投资。
- 其IRR高于其他投资机会,但NPV却是最低的。
- 较高的资本成本意味着需要更高的IRR才能使项目具有吸引力。
增量IRR法则 (1/2)
增量IRR投资法则
- 将IRR法则应用于两个互斥备选方案的现金流之差(即一个投资相对于另一个投资的增量现金流)。
教材例题 7.4 (1/4)
问题
- 您的公司正在考虑对其生产工厂进行大修。工程团队提出了两个方案:小修和大修。
- 这两个方案的现金流(单位:百万美元)如下:
| 方案 | 0 | 1 | 2 | 3 |
|---|---|---|---|---|
| 小修 | -10 | 6 | 6 | 6 |
| 大修 | -50 | 25 | 25 | 25 |
- 每个方案的IRR是多少?增量IRR是多少?
- 如果这两个方案的资本成本都是12%,您的公司应该怎么做?
教材例题 7.4 (2/4)
解答
- 我们可以使用年金计算器计算每个方案的IRR。
- 对于小修,IRR为36.3%。
- 对于大修,IRR为23.4%。
小修
| NPER | RATE | PV | PMT | FV | |
|---|---|---|---|---|---|
| 给定 | 3 | -10 | 6 | 0 | |
| 求解 | 36.3% |
大修
| NPER | RATE | PV | PMT | FV | |
|---|---|---|---|---|---|
| 给定 | 3 | -50 | 25 | 0 | |
| 求解 | 23.4% |
教材例题 7.4 (3/4)
- 哪个方案最好?因为方案规模不同,我们不能直接比较它们的IRR。
- 要计算从小修切换到大修的增量IRR,我们首先计算增量现金流:
| 方案 | 0 | 1 | 2 | 3 |
|---|---|---|---|---|
| 大修 | -50 | 25 | 25 | 25 |
| 减:小修 | -(-10) | -6 | -6 | -6 |
| 增量现金流 | -40 | 19 | 19 | 19 |
教材例题 7.4 (4/4)
- 这些现金流的IRR为20.0%。
| NPER | RATE | PV | PMT | FV | |
|---|---|---|---|---|---|
| 给定 | 3 | -40 | 19 | 0 | |
| 求解 | 20.0% |
- 因为增量IRR超过了12%的资本成本,所以转向大修看起来很有吸引力(即,其更大的规模足以弥补其较低的IRR)。
- 我们可以在图7.5中验证这个结果,该图显示了每个方案的NPV曲线。在12%的资本成本下,大修的NPV确实超过了小修,尽管其IRR较低。
- 另请注意,增量IRR决定了NPV曲线的交叉点,即最优选择从大修转为小修时的折现率。
图7.5 小修与大修的比较
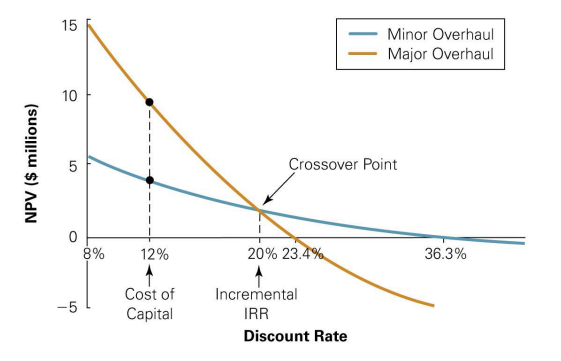 在例题 7.4 中,我们可以看到,尽管IRR较低,但在12%的资本成本下,大修的NPV更高。20%的增量IRR是最优决策发生转变的交叉点。
增量IRR法则的缺点
- 增量IRR可能不存在。
- 可能存在多个增量IRR。
- 两个项目的IRR都超过资本成本,并不意味着任一项目的NPV为正。
- 当各个项目的资本成本不同时,不清楚增量IRR应该与哪个资本成本比较。
7.5 资源约束下的项目选择
评估具有不同资源约束的项目
- 考虑三个可能的项目,预算约束为1亿美元:
| 项目 | NPV (亿美元) | 初始投资 (亿美元) | 盈利能力指数 (NPV/投资) |
|---|---|---|---|
| I | 1.1 | 1.0 | 1.1 |
| II | 0.7 | 0.5 | 1.4 |
| III | 0.6 | 0.5 | 1.2 |
盈利能力指数
- 盈利能力指数可用于确定应承担的最优项目组合。
- 从表7.1可以看出,最好同时选择项目II和III,而放弃项目I。
教材例题 7.5 (1/3)
问题
- 您所在的NetIt公司是一家大型网络公司,您的部门提交了一份开发新型家庭网络路由器的项目提案。该项目的预期NPV为1770万美元,需要50名软件工程师。NetIt共有190名工程师可用,路由器项目必须与以下其他项目竞争这些工程师:
| 项目 | NPV (万美元) | 工程师人数 |
|---|---|---|
| 路由器 | 1770 | 50 |
| 项目A | 2270 | 47 |
| 项目B | 810 | 44 |
| 项目C | 1400 | 40 |
| 项目D | 1150 | 61 |
| 项目E | 2060 | 58 |
| 项目F | 1290 | 32 |
| 总计 | 10750 | 332 |
NetIt应该如何为这些项目排定优先顺序?
教材例题 7.5 (2/3)
解答
- 目标是在最多使用190名工程师的条件下,使总NPV最大。我们计算每个项目的盈利能力指数,分母为工程师人数,然后根据该指数对项目进行排序:
| 项目 | NPV (万美元) | 工程师人数 | 盈利能力指数 (万美元/人) | 累计工程师需求 |
|---|---|---|---|---|
| 项目A | 2270 | 47 | 48.3 | 47 |
| 项目F | 1290 | 32 | 40.3 | 79 |
| 项目E | 2060 | 58 | 35.5 | 137 |
| 路由器 | 1770 | 50 | 35.4 | 187 |
| 项目C | 1400 | 40 | 35.0 | |
| 项目D | 1150 | 61 | 18.9 | |
| 项目B | 810 | 44 | 18.4 |
教材例题 7.5 (3/3)
- 我们现在按照盈利能力指数从高到低将资源分配给各项目。最后一列显示了每个项目被采纳时资源的累计使用量,直到资源用尽。
- 为了在190名工程师的约束下使NPV最大,NetIt应该选择列表中的前四个项目。
- 在不使用超过现有工程师人数的前提下,没有其他项目组合能创造更多价值。
- 然而,请注意,资源约束迫使NetIt放弃了另外三个有价值的项目(C、D和B),其总NPV为3360万美元。
盈利能力指数的缺点 (1/2)
- 在某些情况下,盈利能力指数不能给出准确的答案。
- 假设在例题 7.5 中,NetIt有一个额外的小项目,NPV仅为12万美元,需要三名工程师。
- 这种情况下盈利能力指数是:
- 然而,在选择了前四个项目后,190名工程师中有三名未被使用。
- 因此,即使这个项目排名最后,承接它也是有意义的。