← 目录 第 7 章:投资决策法则 PDF 幻灯片
本章目录
  1. 学习目标
  2. 7.1 NPV 和独立项目
  3. 7.2 内部收益率法则
  4. 7.3 投资回收期法则
  5. 7.4 项目之间的选择
  6. 7.5 资源约束下的项目选择
第 1 页幻灯片 ↗
第 7 章
投资决策法则
20742 财务管理 · Berk & DeMarzo《公司金融》第 7 章
UTS
第 2 页 · 学习目标幻灯片 ↗

章节大纲

  • 7.1 NPV 和独立项目
  • 7.2 内部收益率法则
  • 7.3 投资回收期法则
  • 7.4 项目之间的选择
  • 7.5 资源约束下的项目选择
第 3 页 · 学习目标幻灯片 ↗

学习目标 (1/2)

  • 定义净现值、投资回收期、内部收益率、盈利能力指数和增量内部收益率。
  • 描述目标1中每种工具对独立项目和互斥项目的决策法则。
  • 给定现金流,计算某一项目的NPV、投资回收期、内部收益率和盈利能力指数,以及一对项目的增量IRR。
第 4 页 · 学习目标幻灯片 ↗

学习目标 (2/2)

  • 比较以上各种资本预算工具,并说明为什么NPV总能给出正确的决策。
  • 讨论IRR可能给出错误决策的原因。
  • 描述盈利能力指数不能用于决策的情况。
第 5 页 · 7.1 NPV 和独立项目幻灯片 ↗

7.1 NPV 和独立项目

  • 考虑Fredrick’s Feed and Farm (FFF)公司的一个独立项目,对其作出“接受或放弃”的投资决策。
  • 该项目成本为2.5亿美元,预计每年产生3500万美元的现金流,从第一年年底开始,永续不断。
第 6 页 · 7.1 NPV 和独立项目幻灯片 ↗

中美对比:政府在企业投资决策中的角色

  • 投资规模:总资本形成占GDP比重,2024年中国为40.5%,美国为21.5%。
  • 项目管理:中国对企业固定资产投资项目分“核准”与“备案”两类。关系国家安全、全国重大生产力布局、战略性资源开发和重大公共利益的项目须核准,其余项目只需备案。
  • 核准审查内容:国家安全;是否符合发展建设规划、产业政策和技术标准;资源开发利用;对重大公共利益的影响。
  • 但是:项目的市场前景、经济效益、资金来源和产品技术方案等,依法由企业自主决策、自担风险。
  • 央企:投资应服务国家发展战略、聚焦主业,同时要“遵循价值创造理念,提高投资回报水平”。
  • 教学含义:政策许可相当于决定项目的“可行域”,NPV法则在可行域内筛选项目。补贴、优惠融资等政策因素应计入现金流或折现率,而不是用“政策方向”替代NPV。

资料来源:世界银行,World Development Indicators(NE.GDI.TOTL.ZS,2024年);国家发展改革委《企业投资项目核准和备案管理办法》(2017年4月起施行)第4、8、35条;国资委令第34号《中央企业投资监督管理办法》(2017)第5条

第 7 页 · 7.1 NPV 和独立项目幻灯片 ↗

应用NPV法则

该项目的NPV计算如下: NPV=−250+35r

NPV取决于折现率。

第 8 页 · 7.1 NPV 和独立项目幻灯片 ↗

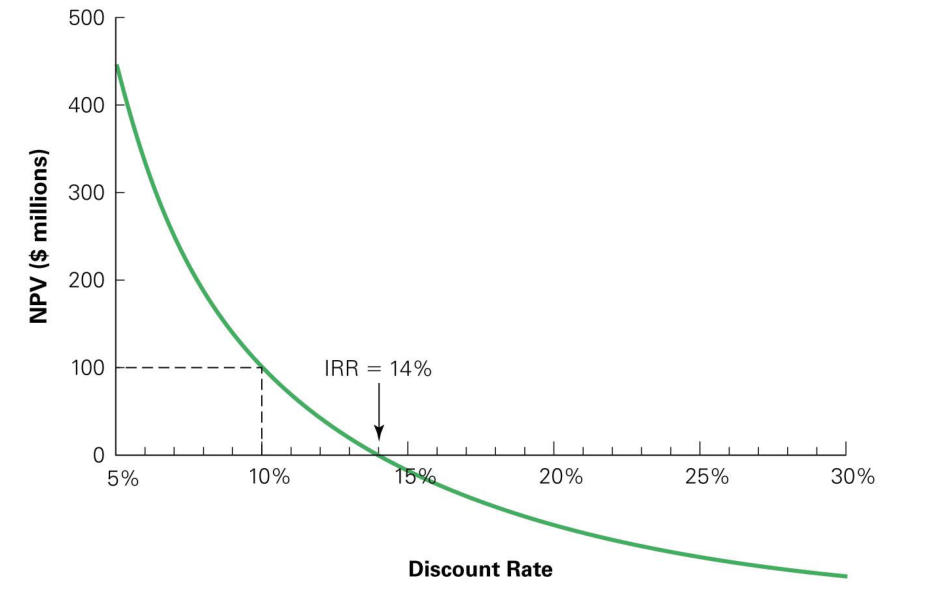
图7.1 Fredrick化肥项目的NPV

如果FFF的资本成本是10%,则NPV为1亿美元,应进行这项投资。

第 9 页 · 7.1 NPV 和独立项目幻灯片 ↗

中美对比:NPV所需的折现率从何而来?

最常使用的资本成本估计方法(%的企业) 荷兰 (42家) 中国 (45家)
加权平均资本成本 (WACC) 66.7 53.3
项目风险调整的资本成本 9.5 15.7
债务成本(借款利率) 14.3 28.9
  • 美国:73.5%的CFO总是或几乎总是用CAPM估计股权资本成本(1999年调查,392位CFO)。
  • 中国(2003至2004年调查):近65%的企业不定期估计股权资本成本(荷兰为36%);估计的企业中近70%以CAPM为主。
  • 167家A股上市公司(70%为国有控股):折现率常同时选用“银行贷款利率”“行业折现率”“与项目风险匹配的折现率”;仅24%的企业使用CAPM。
  • 教学含义:折现率应反映项目风险,而不是融资来源。用较低的贷款利率折现会高估NPV,可能接受NPV为负的项目。

资料来源:Hermes, Smid & Yao (2007), International Business Review;Graham & Harvey (2001), Journal of Financial Economics;李悦、熊德华、张峥、刘力 (2007),《管理世界》第11期(访谈见Knowledge@Wharton)

第 10 页 · 7.1 NPV 和独立项目幻灯片 ↗

其他法则与NPV法则的比较

  • 其他投资法则有时与NPV法则给出相同的答案,有时则与之不一致。
  • 当法则发生冲突时,应遵循NPV决策法则。
第 11 页 · 7.2 内部收益率法则幻灯片 ↗

7.2 内部收益率法则 (1/2)

  • 内部收益率 (IRR) 投资法则

    • 接受任何IRR超过资本成本的投资。
    • 拒绝任何IRR低于资本成本的投资。
第 12 页 · 7.2 内部收益率法则幻灯片 ↗

7.2 内部收益率法则 (2/2)

  • IRR投资法则在许多情况下会与NPV法则给出相同的答案,但并非总是如此。
  • 一般来说,如果一个独立项目的所有负现金流都发生在其正现金流之前,IRR法则是有效的。
  • 在图7.1中,只要资本成本低于14%的IRR,该项目就具有正的NPV,您应该进行这项投资。
第 13 页 · 7.2 内部收益率法则幻灯片 ↗

应用IRR法则

在其他情况下,IRR法则可能与NPV法则不一致,因而是不正确的。

  • IRR法则与NPV法则可能冲突的情况:

    • 延迟投资
    • IRR不存在
    • 多个IRR
第 14 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱1:延迟投资 (1/3)

  • 假设您刚从一家成功公司的CEO职位上退休。
  • 一家大型出版商向您提供了一份图书合同。如果您同意写一本关于您经历的书,出版商将预付您100万美元。
  • 您估计写这本书需要三年时间。
  • 写作占用的时间将使您放弃每年价值50万美元的演讲活动。
  • 您估计您的机会成本为10%。
第 15 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱1:延迟投资 (2/3)

您应该接受这个交易吗?

  • 计算IRR
NPER RATE PV PMT FV
给定 3 1,000,000 -500,000 0
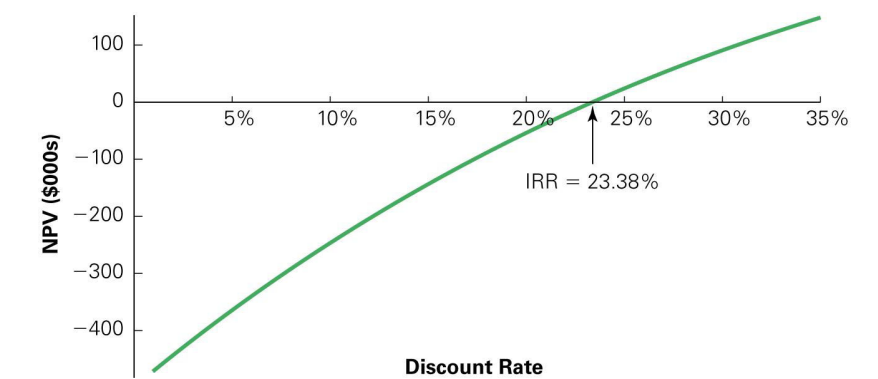
求解IRR 23.38%
  • IRR大于资本成本。
  • 因此,IRR法则表明您应该接受这个交易。
第 16 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱1:延迟投资 (3/3)

您应该接受这个交易吗? NPV=1,000,000−500,0001.1−500,0001.12−500,0001.13=−$243,426

  • 由于NPV为负,NPV法则表明您应该拒绝这个交易。
第 17 页 · 7.2 内部收益率法则幻灯片 ↗

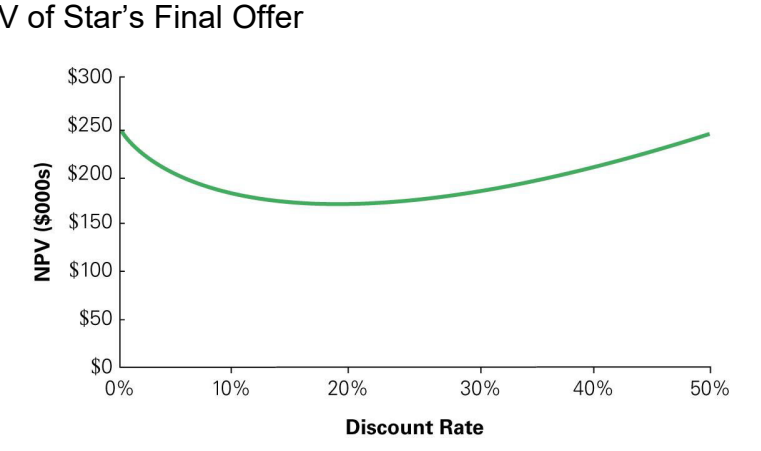
图7.2 Star公司100万美元图书合同的NPV

当一项投资的收益发生在成本之前时,NPV是折现率的增函数。

第 18 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱2:多个IRR (1/4)

  • 假设Star告知出版商,他需要更优厚的条件才会接受这份合同。
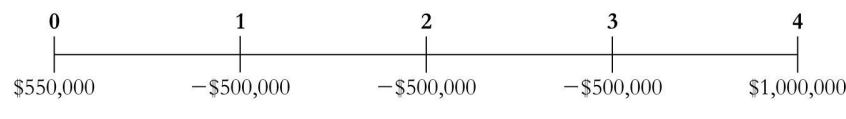
  • 出版商提出预付55万美元,并在四年后书出版时再付100万美元。
  • 他应该接受还是拒绝新的报价?
第 19 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱2:多个IRR (2/4)

现在的现金流看起来是这样的: NPV的计算如下: NPV=550,000−500,0001+r−500,000(1+r)2−500,000(1+r)3+1,000,000(1+r)4

第 20 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱2:多个IRR (3/4)

  • 通过将NPV设为零并求解r,我们可以找到IRR。
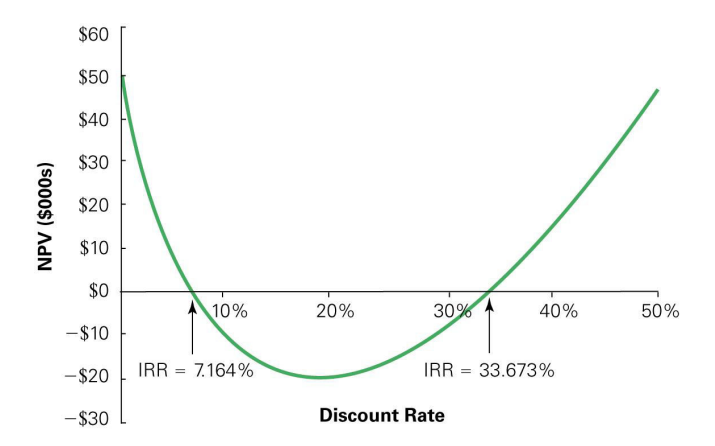
  • 在这种情况下,有两个IRR:7.164%和33.673%。
  • 因为存在不止一个IRR,所以无法应用IRR法则。
第 21 页 · 7.2 内部收益率法则幻灯片 ↗

图7.3 Star公司含版税图书合同的NPV

第 22 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱2:多个IRR (4/4)

  • 从图7.3可以看出,当折现率在7.164%和33.673%之间时,该图书合同的NPV为负。
  • 由于您的机会资本成本是10%,您应该拒绝这个交易。
第 23 页 · 7.2 内部收益率法则幻灯片 ↗

陷阱3:IRR不存在

  • 最终,Star成功让出版商将预付款增加到75万美元,此外还有四年后书出版时的100万美元。
  • 对于这些现金流,IRR不存在:没有任何折现率能使NPV等于零。
第 24 页 · 7.2 内部收益率法则幻灯片 ↗

图7.4 Star公司最终报价的NPV

IRR不存在,因为对所有折现率,NPV都是正的。因此,不能使用IRR法则。

第 25 页 · 7.2 内部收益率法则幻灯片 ↗

常见错误

IRR 与 IRR法则

  • 虽然IRR法则在投资决策方面有缺点,但IRR本身仍然很有用。
  • IRR衡量投资的平均收益率,以及NPV对资本成本估计误差的敏感性。
第 26 页 · 7.2 内部收益率法则幻灯片 ↗

教材例题 7.1 (1/2)

问题

  • 考虑具有以下现金流的项目:
项目 0 1 2
A -375 -300 900
B -22,222 50,000 -28,000
C 400 400 -1,056
D -4,300 10,000 -6,000
  • 这些项目中哪些的IRR接近20%?对于哪些项目,IRR法则是有效的?
第 27 页 · 7.2 内部收益率法则幻灯片 ↗

教材例题 7.1 (2/2)

解答

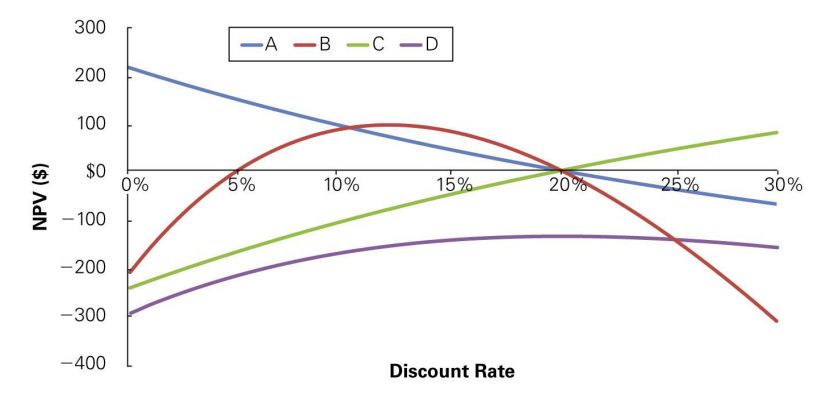
  • 我们在图7.5中绘制了每个项目的NPV曲线。从NPV曲线可以看出,项目A、B和C的IRR都约为20%,而项目D没有IRR。
  • 另请注意,项目B还有另一个IRR,为5%。
  • IRR法则仅在项目对低于IRR的每个折现率都具有正NPV时才有效。
  • 因此,IRR法则仅对项目A有效。只有这个项目的所有负现金流都先于正现金流。
第 28 页 · 7.2 内部收益率法则幻灯片 ↗

例题 7.1 的NPV曲线

虽然IRR法则对项目A有效,但对其他每个项目都无效。

第 29 页 · 7.2 内部收益率法则幻灯片 ↗

中美对比:收益率门槛——国企监管规则与企业实践

层面 规则或做法
央企EVA考核(2013年起施行的细则) 经济增加值 = 税后净营业利润 − 调整后资本 × 资本成本率。资本成本率原则上为5.5%,军工等企业为4.1%,高负债企业上浮0.5个百分点
央企投资项目负面清单 禁止类项目“一律不得投资”,其中含预期收益低于5年期国债利率的境内商业性项目(境外:低于所在国10年期国债收益率)
企业内部门槛(马钢股份) 以税后财务内部收益率为主要指标:境内项目一般不低于7.5%,境外不低于9.5%
美国CFO(1999年调查) 总是或几乎总是使用:IRR 75.6%,NPV 74.9%,门槛收益率 (hurdle rate) 56.9%
  • 教学含义:国债利率是无风险收益率,不含风险溢价,只能作底线,不能替代按项目风险确定的折现率。单一的IRR门槛还会继承IRR法则的缺陷:规模、时间安排、多重IRR。

资料来源:国资委令第30号(2012)附件1《经济增加值考核细则》;国资委令第34号(2017)第9条;马钢股份《股权投资管理办法》(2025年12月25日公告);Graham & Harvey (2001), Journal of Financial Economics

第 30 页 · 7.3 投资回收期法则幻灯片 ↗

7.3 投资回收期法则 (1/2)

  • 投资回收期是收回初始投资所需的时间。
  • 如果投资回收期短于预先设定的时间长度,则接受该项目。
  • 否则,拒绝该项目。
  • 投资回收期法则因其简单而被许多公司使用。
第 31 页 · 7.3 投资回收期法则幻灯片 ↗

教材例题 7.2 (1/2)

问题

  • 假设Fredrick公司要求所有项目的投资回收期不超过五年。
  • 根据这条法则,公司会承接化肥项目吗?
第 32 页 · 7.3 投资回收期法则幻灯片 ↗

教材例题 7.2 (2/2)

解答

  • 回顾一下,该项目需要2.5亿美元的初始投资,并将每年产生3500万美元的现金流。
  • 从第1年到第5年的现金流总和是1.75亿美元(3500万×5),不足以覆盖2.5亿美元的初始投资。
  • 实际上,直到第8年才能收回初始投资,届时累计现金流将达到2.8亿美元(3500万×8)。
  • 因为该项目的投资回收期超过五年,Fredrick公司将拒绝该项目。
第 33 页 · 7.3 投资回收期法则幻灯片 ↗

投资回收期法则的陷阱

  • 忽略项目的资本成本和货币时间价值。
  • 忽略投资回收期之后的现金流。
  • 依赖于随意设定的决策标准。
第 34 页 · 7.3 投资回收期法则幻灯片 ↗

中美对比:CFO问卷——资本预算方法的使用

总是或几乎总是使用的企业占比(%)

方法 美国 荷兰 中国
(样本,年份) 392家, 1999 42家, 2003–04 45家, 2003–04
净现值 (NPV) 74.9 89 49
内部收益率 (IRR) 75.6 74 89
投资回收期 56.7 79 84
会计收益率 20.3 2 9
  • 中国样本中,IRR(平均得分3.38)和投资回收期(3.16)高于NPV(2.51);得分范围为0至4。
  • 中国样本中NPV的平均得分:硕士或博士CFO为2.95,其他CFO为2.16;50岁以下CFO为3.13,50岁及以上为1.86;有海外销售的企业为2.97,无海外销售的企业为1.50。
  • 提醒:中国样本仅45家,调查时点较早,两国问卷措辞也不完全相同,应作参考而非定论。

资料来源:Graham & Harvey (2001), Journal of Financial Economics, Table 2;Hermes, Smid & Yao (2007), International Business Review, Table 3

第 35 页 · 7.4 项目之间的选择幻灯片 ↗

7.4 项目之间的选择

互斥项目

  • 当您必须在几个可能的项目中只选择一个时,这些项目是互斥的。
  • NPV法则

    • 选择具有最高NPV的项目。
  • IRR法则

    • 选择IRR最高的项目可能导致错误。
第 36 页 · 7.4 项目之间的选择幻灯片 ↗

教材例题 7.3 (1/2)

问题

  • 您的大学附近有一处小型商业地产待售。鉴于其位置,您认为面向学生的业务会非常成功。您研究了几种可能性,并得出了以下现金流估计(包括购买物业的成本)。您应该选择哪项投资?
项目 初始投资 第一年现金流 增长率 资本成本
书店 $300,000 $63,000 3.0% 8%
咖啡店 $400,000 $80,000 3.0% 8%
音乐店 $400,000 $104,000 0.0% 8%
电子产品店 $400,000 $100,000 3.0% 11%
第 37 页 · 7.4 项目之间的选择幻灯片 ↗

教材例题 7.3 (2/2)

解答

  • 假设每项业务都无限期持续,我们可以将每项业务的现金流现值按增长型永续年金计算。
  • 每个项目的NPV是: NPV (书店)=−300,000+63,0008%−3%=$960,000NPV (咖啡店)=−400,000+80,0008%−3%=$1,200,000NPV (音乐店)=−400,000+104,0008%=$900,000NPV (电子产品店)=−400,000+100,00011%−3%=$850,000
  • 因此,所有备选方案的NPV均为正。但因为我们只能选择一个,所以咖啡店是最佳选择。
第 38 页 · 7.4 项目之间的选择幻灯片 ↗

IRR法则与互斥投资 (1/4)

规模差异

  • 如果一个项目的规模翻倍,其NPV也会翻倍。
  • 但IRR并非如此。
  • 因此,IRR法则不能用于比较不同规模的项目。
第 39 页 · 7.4 项目之间的选择幻灯片 ↗

IRR法则与互斥投资 (2/4)

规模差异

  • 考虑例题 7.3 中的两个项目:
书店 咖啡店
初始投资 $300,000 $400,000
第一年现金流 $63,000 $80,000
年增长率 3% 3%
资本成本 8% 8%
IRR 24% 23%
NPV $960,000 $1,200,000
第 40 页 · 7.4 项目之间的选择幻灯片 ↗

IRR法则与互斥投资 (3/4)

现金流时间安排

  • IRR的另一个问题是,即使规模相同,改变现金流的时间安排也会影响IRR。
  • IRR是一种收益率,但获得给定收益率所创造的美元价值,取决于该收益率持续的时间长短。
  • 再次考虑例题 7.3 中的咖啡店和音乐店投资。
  • 两者具有相同的初始规模和相同的期限。
  • 咖啡店的IRR较低,但由于其较高的增长率,NPV较高。
第 41 页 · 7.4 项目之间的选择幻灯片 ↗

IRR法则与互斥投资 (4/4)

风险差异

  • 对于一个安全项目有吸引力的IRR,对于一个风险较高的项目未必有吸引力。
  • 考虑例题 7.3 中对电子产品店的投资。
  • 其IRR高于其他投资机会,但NPV却是最低的。
  • 较高的资本成本意味着需要更高的IRR才能使项目具有吸引力。
第 42 页 · 7.4 项目之间的选择幻灯片 ↗

增量IRR法则 (1/2)

增量IRR投资法则

  • 将IRR法则应用于两个互斥备选方案的现金流之差(即一个投资相对于另一个投资的增量现金流)。
第 43 页 · 7.4 项目之间的选择幻灯片 ↗

教材例题 7.4 (1/4)

问题

  • 您的公司正在考虑对其生产工厂进行大修。工程团队提出了两个方案:小修和大修。
  • 这两个方案的现金流(单位:百万美元)如下:
方案 0 1 2 3
小修 -10 6 6 6
大修 -50 25 25 25
  • 每个方案的IRR是多少?增量IRR是多少?
  • 如果这两个方案的资本成本都是12%,您的公司应该怎么做?
第 44 页 · 7.4 项目之间的选择幻灯片 ↗

教材例题 7.4 (2/4)

解答

  • 我们可以使用年金计算器计算每个方案的IRR。
  • 对于小修,IRR为36.3%。
  • 对于大修,IRR为23.4%。

小修

NPER RATE PV PMT FV
给定 3 -10 6 0
求解 36.3%

大修

NPER RATE PV PMT FV
给定 3 -50 25 0
求解 23.4%
第 45 页 · 7.4 项目之间的选择幻灯片 ↗

教材例题 7.4 (3/4)

  • 哪个方案最好?因为方案规模不同,我们不能直接比较它们的IRR。
  • 要计算从小修切换到大修的增量IRR,我们首先计算增量现金流:
方案 0 1 2 3
大修 -50 25 25 25
减:小修 -(-10) -6 -6 -6
增量现金流 -40 19 19 19
第 46 页 · 7.4 项目之间的选择幻灯片 ↗

教材例题 7.4 (4/4)

  • 这些现金流的IRR为20.0%。
NPER RATE PV PMT FV
给定 3 -40 19 0
求解 20.0%
  • 因为增量IRR超过了12%的资本成本,所以转向大修看起来很有吸引力(即,其更大的规模足以弥补其较低的IRR)。
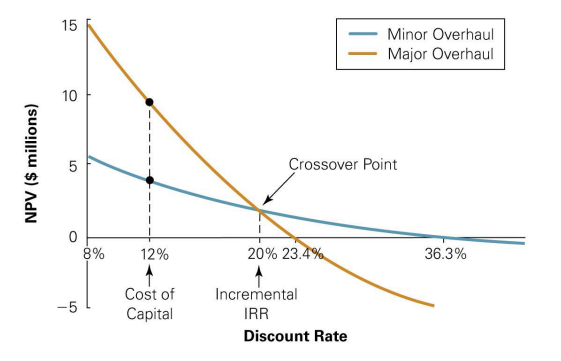
  • 我们可以在图7.5中验证这个结果,该图显示了每个方案的NPV曲线。在12%的资本成本下,大修的NPV确实超过了小修,尽管其IRR较低。
  • 另请注意,增量IRR决定了NPV曲线的交叉点,即最优选择从大修转为小修时的折现率。
第 47 页 · 7.4 项目之间的选择幻灯片 ↗

图7.5 小修与大修的比较

在例题 7.4 中,我们可以看到,尽管IRR较低,但在12%的资本成本下,大修的NPV更高。20%的增量IRR是最优决策发生转变的交叉点。

第 48 页 · 7.4 项目之间的选择幻灯片 ↗

增量IRR法则的缺点

  • 增量IRR可能不存在。
  • 可能存在多个增量IRR。
  • 两个项目的IRR都超过资本成本,并不意味着任一项目的NPV为正。
  • 当各个项目的资本成本不同时,不清楚增量IRR应该与哪个资本成本比较。
第 49 页 · 7.5 资源约束下的项目选择幻灯片 ↗

7.5 资源约束下的项目选择

评估具有不同资源约束的项目

  • 考虑三个可能的项目,预算约束为1亿美元:
1亿美元预算下的可选项目
项目 NPV (亿美元) 初始投资 (亿美元) 盈利能力指数 (NPV/投资)
I 1.1 1.0 1.1
II 0.7 0.5 1.4
III 0.6 0.5 1.2
第 50 页 · 7.5 资源约束下的项目选择幻灯片 ↗

盈利能力指数

  • 盈利能力指数可用于确定应承担的最优项目组合。 盈利能力指数=创造的价值消耗的资源=NPV消耗的资源
  • 从表7.1可以看出,最好同时选择项目II和III,而放弃项目I。
第 51 页 · 7.5 资源约束下的项目选择幻灯片 ↗

中外对比:资本约束与国有企业的投资效率

  • 教材情境:预算约束(如1亿美元)是企业内部给定的,各项目按盈利能力指数竞争资金。
  • 中国情境:外部融资的可得性和成本与所有制有关。
  • 2008年底启动4万亿元刺激计划(约占2008年GDP的12.6%)。2009至2010年,信贷供给增加对国有企业借款的影响比对私营企业大38%,银行信贷更多流向资本产出率较低的企业。
  • 这一时期信贷错配的增加中,约70%来自信贷由私营企业向国有企业再配置。作者认为,国有企业的隐性政府担保是主要解释。
  • 国有企业的投资支出对投资机会的敏感度显著弱于非国有企业。
  • 2019年起,央企考核对公益类企业“适当降低考核权重和回报要求”,对承担重大专项任务的商业类企业适度降低经济效益指标权重。
  • 教学含义:隐性担保使借款成本低于项目的风险调整资本成本,按借款利率折现会高估NPV。资本配置仍应以NPV和盈利能力指数为标准,并把政策目标与商业回报分开衡量。

资料来源:Cong, Gao, Ponticelli & Yang (2019), Review of Financial Studies;Chen, Sun, Tang & Wu (2011), Journal of Corporate Finance;国资委令第40号《中央企业负责人经营业绩考核办法》(2019)第13、14条

第 52 页 · 7.5 资源约束下的项目选择幻灯片 ↗

教材例题 7.5 (1/3)

问题

  • 您所在的NetIt公司是一家大型网络公司,您的部门提交了一份开发新型家庭网络路由器的项目提案。该项目的预期NPV为1770万美元,需要50名软件工程师。NetIt共有190名工程师可用,路由器项目必须与以下其他项目竞争这些工程师:
项目 NPV (万美元) 工程师人数
路由器 1770 50
项目A 2270 47
项目B 810 44
项目C 1400 40
项目D 1150 61
项目E 2060 58
项目F 1290 32
总计 10750 332

NetIt应该如何为这些项目排定优先顺序?

第 53 页 · 7.5 资源约束下的项目选择幻灯片 ↗

教材例题 7.5 (2/3)

解答

  • 目标是在最多使用190名工程师的条件下,使总NPV最大。我们计算每个项目的盈利能力指数,分母为工程师人数,然后根据该指数对项目进行排序:
项目 NPV (万美元) 工程师人数 盈利能力指数 (万美元/人) 累计工程师需求
项目A 2270 47 48.3 47
项目F 1290 32 40.3 79
项目E 2060 58 35.5 137
路由器 1770 50 35.4 187
项目C 1400 40 35.0
项目D 1150 61 18.9
项目B 810 44 18.4
第 54 页 · 7.5 资源约束下的项目选择幻灯片 ↗

教材例题 7.5 (3/3)

  • 我们现在按照盈利能力指数从高到低将资源分配给各项目。最后一列显示了每个项目被采纳时资源的累计使用量,直到资源用尽。
  • 为了在190名工程师的约束下使NPV最大,NetIt应该选择列表中的前四个项目。
  • 在不使用超过现有工程师人数的前提下,没有其他项目组合能创造更多价值。
  • 然而,请注意,资源约束迫使NetIt放弃了另外三个有价值的项目(C、D和B),其总NPV为3360万美元。
第 55 页 · 7.5 资源约束下的项目选择幻灯片 ↗

盈利能力指数的缺点 (1/2)

  • 在某些情况下,盈利能力指数不能给出准确的答案。
  • 假设在例题 7.5 中,NetIt有一个额外的小项目,NPV仅为12万美元,需要三名工程师。
  • 这种情况下盈利能力指数是: 0.123=0.04 所以这个项目会出现在排名的底部。
  • 然而,在选择了前四个项目后,190名工程师中有三名未被使用。
  • 因此,即使这个项目排名最后,承接它也是有意义的。