← 目录 第 6 章:债券估值 PDF 幻灯片
本章目录
  1. 学习目标
  2. 6.1 债券现金流、价格和收益率
  3. 6.2 债券价格的动态行为
  4. 6.3 收益率曲线和债券套利
  5. 6.4 公司债券
  6. 6.5 主权债券
第 1 页幻灯片 ↗
第 6 章
债券估值
20742 财务管理 · Berk & DeMarzo《公司金融》第 6 章
UTS
第 2 页 · 学习目标幻灯片 ↗

章节大纲

  • 6.1 债券的现金流、价格和收益率
  • 6.2 债券价格的动态行为
  • 6.3 收益率曲线和债券套利
  • 6.4 公司债券
  • 6.5 主权债券
第 3 页 · 学习目标幻灯片 ↗

学习目标 (1/4)

  • 识别附息债券和零息债券的现金流,并计算每种债券的价值。
  • 计算附息债券和零息债券的到期收益率,并解释其各自的含义。
第 4 页 · 学习目标幻灯片 ↗

学习目标 (2/4)

  • 根据票面利率和到期收益率,判断附息债券是溢价出售还是折价出售。
  • 描述在债券存续期内市场利率保持不变的情况下,债券价格在接近到期日时所遵循的时间路径。
第 5 页 · 学习目标幻灯片 ↗

学习目标 (3/4)

  • 说明利率变化会引起债券价格如何变化;区分这种变化对长期债券和短期债券的不同影响。
  • 讨论票面利率如何影响债券价格对利率变化的敏感性。
  • 定义久期,并讨论金融从业者如何使用它。
第 6 页 · 学习目标幻灯片 ↗

学习目标 (4/4)

  • 使用一价定律和一系列零息债券计算附息债券的价格。
  • 讨论公司债券的期望收益率与到期收益率之间的关系。
  • 定义违约风险,并解释这些收益率如何反映违约风险。
  • 使用债券评级评估公司债券的信用质量;定义违约风险。
第 7 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

6.1 债券现金流、价格和收益率 (1/2)

债券术语

  • 债券证书 (Bond Certificate)

    • 陈述债券的条款
  • 到期日 (Maturity Date)

    • 最终还款日期
  • 期限 (Term)

    • 距离还款日剩余的时间
  • 票息 (Coupon)

    • 承诺的利息支付
第 8 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

6.1 债券现金流、价格和收益率 (2/2)

债券术语

  • 面值 (Face Value)

    • 用于计算利息支付的名义金额
  • 票面利率 (Coupon Rate)

    • 确定每次票息支付的金额,以年百分率(APR)表示
  • 票息支付 (Coupon Payment)

    • CPN=票面利率×面值每年票息支付次数
第 9 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (1/7)

  • 零息债券 (Zero-Coupon Bond)

    • 不支付票息
    • 总是折价(低于面值的价格)出售,因此也称为纯折现债券
    • 国库券 (Treasury Bills) 是美国政府发行的期限最长为一年的零息债券
第 10 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (2/7)

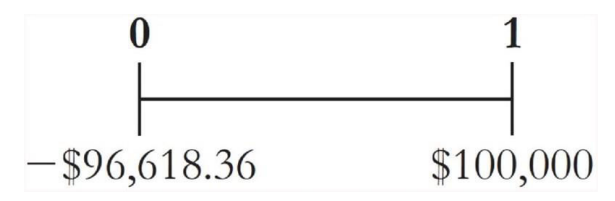
  • 假设一张一年期、无风险、面值为$100,000的零息债券的初始价格为$96,618.36。
  • 现金流如下:
  • 虽然债券不支付“利息”,但你的补偿是初始价格与面值之间的差额。
第 11 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (3/7)

  • 到期收益率 (Yield to Maturity)

    • 使债券承诺支付的现值等于其当前市场价格的折现率。
  • 零息债券的价格

    • P=FV(1+YTMn)n
第 12 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (4/7)

到期收益率

  • 对于一年期零息债券: 96,618.36=100,000(1+YTM1) 1+YTM1=100,00096,618.36=1.035
  • 因此,YTM为3.5%。
第 13 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (5/7)

到期收益率

  • n年期零息债券的到期收益率 YTMn=(FVP)1n−1
第 14 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.1 (1/2)

不同期限的收益率

问题

假设以下零息债券按每$100面值的价格交易。确定相应的即期利率,进而得到零息收益率曲线。

期限 1年 2年 3年 4年
价格 $96.62 $92.45 $87.63 $83.06
第 15 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.1 (2/2)

解答

使用公式6.3,我们得到: r1=YTM1=10096.62−1=3.50%r2=YTM2=(10092.45)12−1=4.00%r3=YTM3=(10087.63)13−1=4.50%r4=YTM4=(10083.06)14−1=4.75%

第 16 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (6/7)

无风险利率

  • 在日期n到期的无违约风险零息债券,在同一时期内提供无风险收益。
  • 因此,一价定律保证了无风险利率等于该债券的到期收益率。
  • 期限为n的无风险利率 rn=YTMn
第 17 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

零息债券 (7/7)

无风险利率

  • 即期利率 (Spot Interest Rate)

    • 无违约风险零息收益率的另一种说法
  • 零息收益率曲线 (Zero-Coupon Yield Curve)

    • 无风险零息债券的收益率随债券到期日变化的曲线图
第 18 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

附息债券 (1/2)

附息债券 (Coupon Bonds)

  • 到期时支付面值
  • 定期支付票息

国库中期债券 (Treasury Notes)

  • 原始期限为1-10年的美国国库附息证券

国库长期债券 (Treasury Bonds)

  • 原始期限超过10年的美国国库附息证券
第 19 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.2 (1/2)

附息债券的现金流

问题

美国财政部刚刚发行了一张五年期、面值$1000、票面利率为5%、每半年付息一次的债券。如果你持有这张债券至到期,你将收到哪些现金流?

第 20 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.2 (2/2)

解答

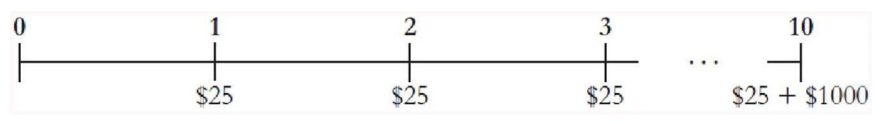
这张债券的面值为$1000。由于该债券每半年付息一次,根据公式6.1,你将每六个月收到一次票息支付,金额为 CPN=$1000×5%2=$25。

以下是以六个月为一期的现金流时间轴:

请注意,最后一笔支付发生在五年后(第10个半年期),由$25的票息支付和$1000的面值支付组成。

第 21 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

附息债券 (2/2)

到期收益率

  • YTM是使债券剩余现金流的现值等于其当前价格的单一折现率。

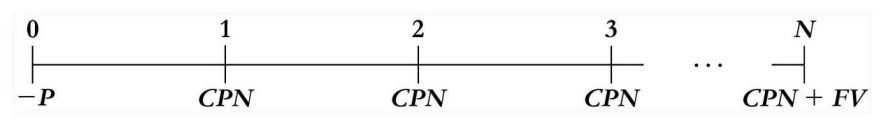
附息债券的到期收益率 P=CPN×1y(1−1(1+y)N)+FV(1+y)N

第 22 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.3 (1/3)

计算附息债券的到期收益率

问题

考虑例题6.2中的五年期、面值$1000、票面利率为5%、每半年付息一次的债券。如果这张债券目前的价格为$957.35,那么该债券的到期收益率是多少?

第 23 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.3 (2/3)

解答

由于该债券还有10次票息支付,我们通过解以下方程来计算其收益率y: 957.35=25×1y(1−1(1+y)10)+1000(1+y)10 我们可以通过试错法或使用年金电子表格来解决:

第 24 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.3 (3/3)

NPER RATE PV PMT FV
已知 10 -957.35 25 1,000
求解RATE 3.00%
Excel公式 =RATE(10, 25, -957.35, 1000)

因此,y=3%。因为债券每半年付息一次,这个收益率是六个月期的收益率。我们通过乘以每年票息支付次数将其转换为APR。因此,该债券的到期收益率等于6% APR,半年复利一次。

第 25 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.4 (1/2)

根据到期收益率计算债券价格

问题

再次考虑例题6.3中的五年期、面值$1000、票面利率为5%、每半年付息一次的债券。假设你被告知其到期收益率已上升到6.30%(表示为半年复利的APR)。该债券现在的交易价格是多少?

第 26 页 · 6.1 债券现金流、价格和收益率幻灯片 ↗

教材例题 6.4 (2/2)

解答

给定收益率,我们可以使用公式6.5计算价格。首先,请注意6.30%的APR相当于3.15%的半年度利率。因此,债券价格为: P=25×10.0315(1−11.031510)+10001.031510=$944.98 我们也可以使用年金电子表格:

NPER RATE PV PMT FV
已知 10 3.15% 25 1,000
求解PV -944.98
Excel公式 =PV(0.0315, 10, 25, 1000)
第 27 页 · 6.2 债券价格的动态行为幻灯片 ↗

6.2 债券价格的动态行为

  • 折价 (Discount)

    • 如果债券价格低于面值,则称其为折价出售。
  • 平价 (Par)

    • 如果债券价格等于面值,则称其为平价出售。
  • 溢价 (Premium)

    • 如果债券价格高于面值,则称其为溢价出售。
第 28 页 · 6.2 债券价格的动态行为幻灯片 ↗

折价和溢价 (1/3)

  • 如果附息债券折价交易,投资者的回报既来自收到票息,也来自收回高于购买价格的面值。
  • 如果债券以折价交易,其到期收益率将超过其票面利率。
第 29 页 · 6.2 债券价格的动态行为幻灯片 ↗

折价和溢价 (2/3)

  • 如果附息债券溢价交易,投资者通过收到票息获得回报,但因收回的面值低于购买价格,这部分回报会减少。
  • 大多数附息债券的票面利率设定得使其最初以平价或非常接近平价的价格交易。
第 30 页 · 6.2 债券价格的动态行为幻灯片 ↗

折价和溢价 (3/3)

表6.1 票息支付后的债券价格
当债券价格是... 我们说债券交易... 这种情况发生于...
高于面值 “高于面值”或“溢价” 票面利率 > 到期收益率
等于面值 “等于面值”或“平价” 票面利率 = 到期收益率
低于面值 “低于面值”或“折价” 票面利率 < 到期收益率
第 31 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.5 (1/2)

确定附息债券的折价或溢价

问题

考虑三张30年期、每年付息的债券。一张债券的票面利率为10%,一张为5%,一张为3%。如果每张债券的到期收益率都是5%,那么每张债券每$100面值的价格是多少?哪张债券溢价交易,哪张折价交易,哪张平价交易?

第 32 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.5 (2/2)

解答

我们可以使用公式6.5计算每张债券的价格。因此,债券价格为:

  • P(10%票息) = 10×10.05(1−11.0530)+1001.0530=$176.86 (溢价交易)
  • P(5%票息) = 5×10.05(1−11.0530)+1001.0530=$100.00 (平价交易)
  • P(3%票息) = 3×10.05(1−11.0530)+1001.0530=$69.26 (折价交易)
第 33 页 · 6.2 债券价格的动态行为幻灯片 ↗

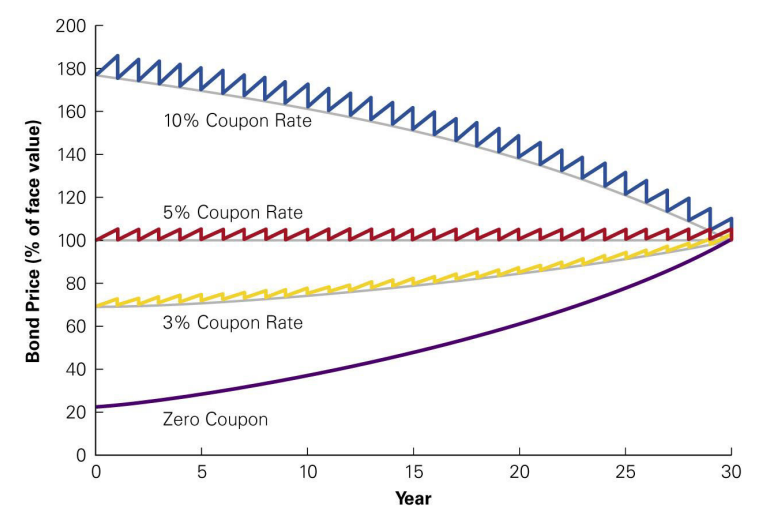
时间与债券价格

  • 在其他所有条件不变的情况下,债券的到期收益率不会随时间变化。
  • 在其他所有条件不变的情况下,折价或溢价债券的价格会随着时间的推移向面值移动。
  • 如果债券的到期收益率没有变化,那么即使你提前出售债券,投资于该债券的内部收益率(IRR)也等于其到期收益率。
第 34 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.6 (1/4)

时间对附息债券价格的影响

问题

考虑一张30年期、票面利率为10%(每年付息)、面值为$100的债券。如果这张债券的到期收益率为5%,其初始价格是多少?如果到期收益率不变,在第一次票息支付前和支付后,价格会是多少?

第 35 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.6 (2/4)

解答

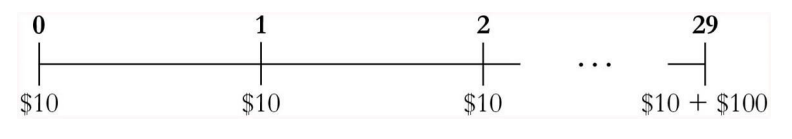
我们在例题6.5中计算了这张30年期债券的价格: P=10×10.05(1−11.0530)+1001.0530=$176.86 现在考虑一年后,第一次票息支付前的现金流。债券现在还有29年到期,时间轴如下:

第 36 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.6 (3/4)

我们再次用到期收益率对现金流折现来计算价格。注意在日期0有一笔$10的现金流,即即将支付的票息。在这种情况下,我们可以单独处理第一次票息,并像公式6.5那样对剩余现金流进行估值: P(第一次票息前)=10+10×10.05(1−11.0529)+1001.0529=$185.71 注意,债券价格比初始价格高。它将支付相同总数的票息,但投资者不需要等那么久就能收到第一次票息。我们也可以这样计算价格:到期收益率保持在5%,投资者在这一年应获得5%的回报,即 $176.86×1.05=$185.71。

第 37 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.6 (4/4)

第一次票息支付后,债券价格会发生什么变化?时间轴与之前相同,只是债券的新持有人将不会收到日期0的票息。因此,在票息支付后,债券的价格(假设到期收益率相同)将是: P(第一次票息后)=10×10.05(1−11.0529)+1001.0529=$175.71 票息支付后,债券价格将下跌,跌幅等于票息金额($10),反映了持有人将不再收到该票息。在这种情况下,价格低于债券的初始价格。因为剩余的票息支付次数减少,投资者愿意支付的溢价下降了。尽管如此,如果债券的到期收益率不变,最初购买债券、收到第一次票息然后出售的投资者仍然获得了5%的回报: (10+175.71)176.86=1.05

第 38 页 · 6.2 债券价格的动态行为幻灯片 ↗

图 6.1 时间对债券价格的影响

第 39 页 · 6.2 债券价格的动态行为幻灯片 ↗

利率变化与债券价格 (1/2)

  • 利率和债券价格之间存在反向关系。

    • 当利率和债券收益率上升时,债券价格下跌。
    • 当利率和债券收益率下降时,债券价格上涨。
第 40 页 · 6.2 债券价格的动态行为幻灯片 ↗

利率变化与债券价格 (2/2)

  • 债券价格对利率变化的敏感性由债券的久期来衡量。
  • 久期长的债券对利率变化高度敏感。
  • 久期短的债券对利率变化的敏感性较低。
第 41 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.7 (1/3)

债券的利率敏感性

问题

考虑一张15年期零息债券和一张30年期票面利率为10%的年付息债券。如果它们的到期收益率从5%增加到6%,每张债券的价格将变化百分之几?

第 42 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.7 (2/3)

解答

首先,我们计算每个到期收益率水平下每张债券的价格:

到期收益率 15年期零息债券 30年期10%年付息债券
5% 1001.0515=$48.10 10×10.05(1−11.0530)+1001.0530=$176.86
6% 1001.0615=$41.73 10×10.06(1−11.0630)+1001.0630=$155.06
第 43 页 · 6.2 债券价格的动态行为幻灯片 ↗

教材例题 6.7 (3/3)

如果到期收益率从5%增加到6%,15年期零息债券的价格变化为 (41.73−48.10)48.10=−13.2%。

对于30年期10%年付息债券,价格变化为 (155.06−176.86)176.86=−12.3%。

尽管30年期债券的期限更长,但由于其高票面利率,其对收益率变化的敏感性实际上低于15年期零息债券。

第 44 页 · 6.2 债券价格的动态行为幻灯片 ↗

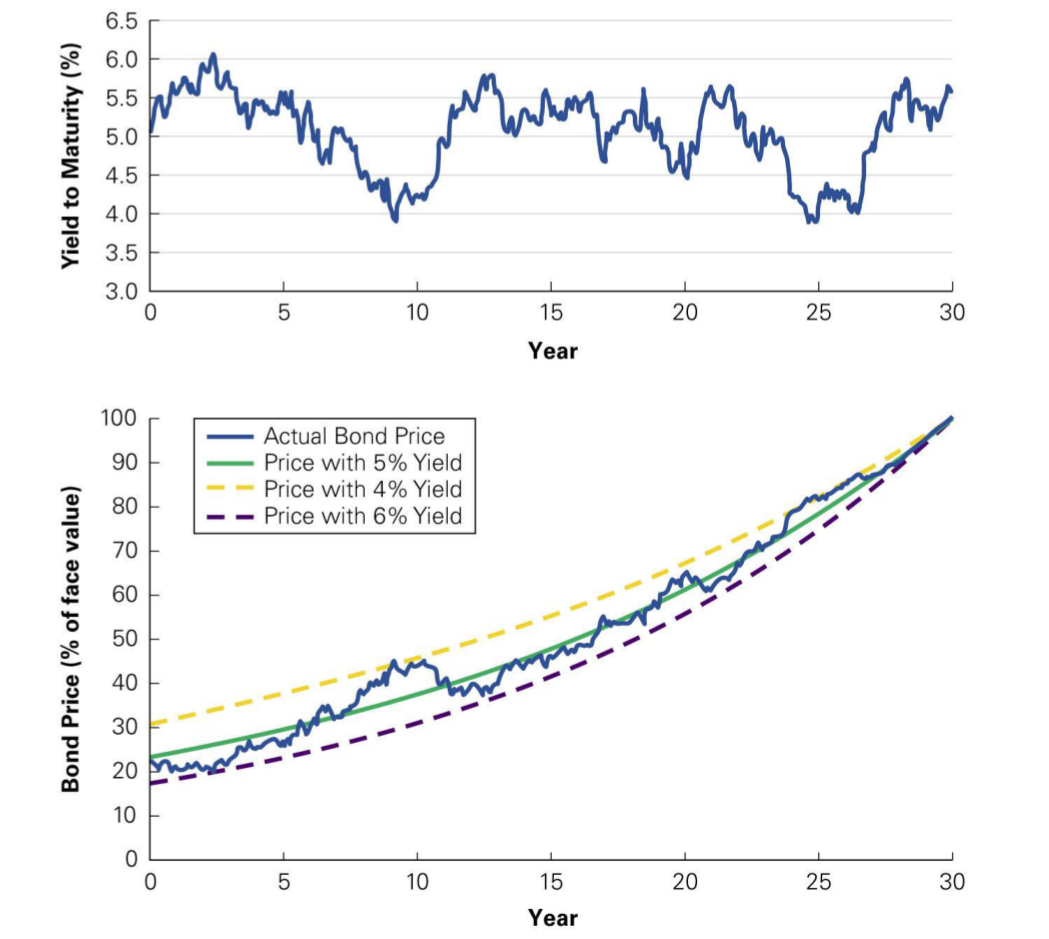
图 6.2 到期收益率与债券价格随时间的波动

第 45 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

6.3 收益率曲线和债券套利

  • 使用一价定律和无违约风险零息债券的收益率,可以确定任何其他无违约风险债券的价格和收益率。
  • 收益率曲线提供了评估所有此类债券的充分信息。
第 46 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

复制附息债券 (1/3)

使用三张零息债券复制一张三年期、面值$1000、票面利率为10%的年付息债券:

时间 0 1 2 3
附息债券: $100 $100 $1100
1年期零息: $100
2年期零息: $100
3年期零息: $1100
零息债券组合: $100 $100 $1100
第 47 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

复制附息债券 (2/3)

表6.2 零息债券的收益率和价格(每$100面值)
期限 1年 2年 3年 4年
YTM 3.50% 4.00% 4.50% 4.75%
价格 $96.62 $92.45 $87.63 $83.06
第 48 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

复制附息债券 (3/3)

零息债券 所需面值 成本
1年期 100 96.62
2年期 100 92.45
3年期 1100 11×87.63=963.93
总成本: $1153.00
  • 根据一价定律,三年期附息债券的交易价格必须为$1153。
第 49 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

使用零息收益率对附息债券估值

  • 附息债券的价格必须等于其票息支付和面值的现值。
  • 附息债券的价格 V=PV(债券现金流)=CPN1+YTM1+CPN(1+YTM2)2+⋯+CPN+FV(1+YTMn)nP=1001.035+1001.042+100+10001.0453=$1153
第 50 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

附息债券收益率

  • 给定零息债券的收益率,我们可以为附息债券定价。 P=1153=100(1+y)+100(1+y)2+100+1000(1+y)3 P=1001.0444+1001.04442+100+10001.04443=$1153
NPER PV PMT FV
已知 3 -1,153 100 1,000
求解RATE 4.44%
Excel公式 =RATE(3, 100, -1153, 1000)
第 51 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

教材例题 6.8 (1/3)

相同期限债券的收益率

问题

给定以下零息收益率,比较三年期零息债券、三年期4%年付息债券和三年期10%年付息债券的到期收益率。所有这些债券都是无违约风险的。

期限 1年 2年 3年 4年
零息YTM 3.50% 4.00% 4.50% 4.75%
第 52 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

教材例题 6.8 (2/3)

解答

根据所提供的信息,三年期零息债券的到期收益率为4.50%。另外,由于收益率与表6.2中的相匹配,我们已经计算出10%附息债券的到期收益率为4.44%。为了计算4%附息债券的收益率,我们首先需要计算其价格。使用公式6.6,我们得到: P=401.035+401.042+40+10001.0453=$986.98 4%附息债券的价格为$986.98。根据公式6.5,其到期收益率是以下方程的解: $986.98=40(1+y)+40(1+y)2+40+1000(1+y)3

第 53 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

教材例题 6.8 (3/3)

我们可以使用年金电子表格计算到期收益率:

NPER RATE PV PMT FV
已知 3 -986.98 40 1,000
求解RATE 4.47%
Excel公式 =RATE(3, 40, -986.98, 1000)

总结一下,对于所考虑的三年期债券:

票面利率 0% 4% 10%
YTM 4.50% 4.47% 4.44%
第 54 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

国库收益率曲线

  • 国库附息收益率曲线

    • 通常被称为“收益率曲线”
  • 新发债券 (On-the-Run Bonds)

    • 最新发行的债券
    • 收益率曲线通常就是这些债券收益率的曲线图
第 55 页 · 6.3 收益率曲线和债券套利幻灯片 ↗

中美对比:债券市场规模与结构

券种(占比) 中国(万亿元) 美国(万亿美元)
国债 / 美国国债 39.2(20.3%) 30.3(61.1%)
地方政府债 / 市政债 53.5(27.7%) 4.4(8.9%)
金融债券 / 联邦机构债 44.1(22.8%) 2.0(4.1%)
公司信用类债券 / 公司债 34.2(17.7%) 11.5(23.3%)
同业存单 / 商业票据 20.0(10.4%) 1.3(2.7%)
合计 193.1 49.6
  • 时点与口径:中国为2025年9月末人民银行托管口径(2025年末为196.7万亿元);美国为2025年末SIFMA口径,不含MBS/ABS(含MBS后为61.2万亿美元)。
  • BIS数据:2025年中国占全球债券余额的17.9%,美国占38.1%。
  • 中国银行间市场托管170.5万亿元(约88%),交易所市场22.6万亿元(约12%)。

资料来源:中国人民银行《2025年9月份金融市场运行情况》《2025年金融市场运行情况》;SIFMA (2026), US Fixed Income Outstanding 4Q25与Capital Markets Fact Book 2026(BIS数据)

第 56 页 · 6.4 公司债券幻灯片 ↗

6.4 公司债券

  • 公司债券 (Corporate Bonds)

    • 由公司发行
  • 信用风险 (Credit Risk)

    • 违约风险
第 57 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (1/9)

  • 投资者为有信用风险的债券支付的价格低于其他方面相同但无违约风险的债券。
  • 有信用风险的债券的收益率将高于其他方面相同但无违约风险的债券。
第 58 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (2/9)

无违约

  • 考虑一张一年期零息国库券,YTM为4%。
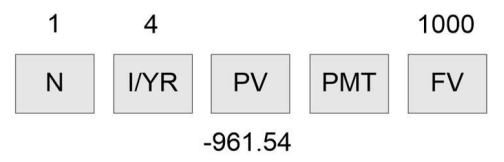
  • 价格是多少? P=10001+YTM1=10001.04=$961.54
第 59 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (3/9)

确定违约

  • 现在假设债券发行人将偿还90%的债务。
  • 价格是多少? P=9001+YTM1=9001.04=$865.38
第 60 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (4/9)

确定违约

  • 在计算确定违约债券的到期收益率时,使用的是承诺的现金流而非实际现金流。 YTM=FVP−1=1000865.38−1=15.56% 900865.38=1.04
第 61 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (5/9)

确定违约

  • 确定违约债券的到期收益率不等于投资于该债券的期望收益率。
  • 到期收益率总是高于投资于该债券的期望收益率。
第 62 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (6/9)

违约风险

  • 考虑一张一年期、面值$1000的零息债券。假设债券的偿还是不确定的。
  • 债券有50%的概率全额偿还面值,有50%的概率违约,此时你将收到$900。
  • 因此,你期望收到$950。
  • 由于不确定性,折现率为5.1%。
第 63 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (7/9)

违约风险

  • 债券的价格将是: P=9501.051=$903.90
  • 到期收益率将是: YTM=FVP−1=1000903.90−1=10.63%
第 64 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (8/9)

违约风险

  • 如果存在违约风险,债券的期望收益率将低于到期收益率。
  • 较高的到期收益率并不一定意味着债券的期望收益率更高。
第 65 页 · 6.4 公司债券幻灯片 ↗

公司债券收益率 (9/9)

表6.3 一年期零息Avant债券在不同违约可能性下的价格、期望收益率和到期收益率
Avant债券(1年期,零息) 债券价格 到期收益率 期望收益率
无违约风险 $961.54 4.00% 4%
50%违约概率 $903.90 10.63% 5.1%
确定违约 $865.38 15.56% 4%
第 66 页 · 6.4 公司债券幻灯片 ↗

中外对比:首例违约与“刚性兑付”的终结

  • 2014年3月:“11超日债”(交易所市场,10亿元)未能足额付息,是中国首例公开发行债券违约;此前市场普遍预期政府会出手避免违约(刚性兑付)。
  • 2014年10月,国有资产管理公司(含长城资产)提供贷款与担保,超日债本息最终全额兑付——“对投资者是利好,对信用定价是利空”。
  • 违约金额:2014年12.6亿元,2016年301亿元,2018年1,280亿元;2014至2018年累计仅占债券存量的0.2%。
  • 截至2018年末:263只违约债券、111家发行人;同期2,784家发行人中918家被上调评级,仅129家被下调。
  • 美国对照:隐性政府担保并非中国独有(如房利美、房地美),但中国企业与政府的联系更广泛、更紧密。

与本章公式的联系

若投资者认为违约概率 ≈0,到期收益率就接近期望收益率;首例违约之后,收益率中需要补偿 p>0 的违约风险,期望收益率低于到期收益率。

资料来源:Amstad & He (2019), “Chinese Bond Market and Interbank Market”, NBER Working Paper 25549

第 67 页 · 6.4 公司债券幻灯片 ↗

债券评级

  • 投资级债券 (Investment Grade Bonds)
  • 投机级债券 (Speculative Bonds)

    • 也称为垃圾债券 (Junk Bonds) 或高收益债券 (High-Yield Bonds)
第 68 页 · 6.4 公司债券幻灯片 ↗

表 6.4 (1/2) 债券评级

评级* 描述(穆迪)
投资级债务
Aaa/AAA 被评为质量最高。投资风险最小,通常称为“金边债券”。利息支付有充足或异常稳定的保障边际作为保护,本金安全。虽然各种保护性因素可能变化,但可以预见的变化极不可能损害此类债券的根本强势地位。
Aa/AA 按所有标准衡量均属高质量。与Aaa级一起,构成通常所说的高等级债券。其评级低于最优债券,是因为保护边际可能不如Aaa级证券大,或保护性因素的波动幅度可能更大,或存在其他因素使长期风险看起来略大于Aaa级证券。
A/A 具有许多有利的投资特性,被视为中上等级债务。本金和利息的保障因素被认为是充足的,但可能存在某些因素,表明其保障在未来某个时候易受损害。
Baa/BBB 被视为中等级别债务(即既没有得到高度保护,保障也不算差)。目前的利息支付和本金安全看似充足,但某些保护性因素可能缺乏,或在较长时期内可能本质上不可靠。此类债券缺乏突出的投资特性,实际上也带有投机特性。
第 69 页 · 6.4 公司债券幻灯片 ↗

表 6.4 (2/2) 债券评级(续)

投机级债券
Ba/BB 具有投机性因素,其未来不能被认为很有保障。利息和本金支付的保护往往非常有限,因此在未来无论景气还是不景气时期都没有得到很好的保障。此类债券的特点是地位不确定。
B/B 一般缺乏理想投资的特性。在任何较长时期内,利息和本金支付或合同其他条款得到保证的程度可能很小。
Caa/CCC 信用状况较差。此类证券可能已经违约,或在本金或利息方面存在危险因素。
Ca/CC 高度投机。此类证券往往已经违约或有其他明显缺陷。
C/C, D 评级最低的债券类别,获此评级的证券可被视为极不可能获得任何真正的投资地位。


*评级:穆迪/标准普尔

第 70 页 · 6.4 公司债券幻灯片 ↗

中美对比:信用评级分布与评级含义

中国存续债券发行人的主体级别分布(2025年9月30日)

券种 AA+及以上 AA 发行人数
非金融企业债务融资工具 72.54% 23.98% 3,099
公司债(含企业债) 51.40% 35.18% 4,850
金融债 65.95% 8.57% 467
  • 表中其余发行人为AA-及以下或无主体评级;存续地方政府债券(13,104只)中AAA占98.10%。
  • Livingston等(2018):超过90%的中国债券集中在AAA、AA+、AA三档;Jiang和Packer(2017):同时有国内、国际评级的企业,国内评级平均高6至7个子级。
  • 2025年三季度,219家发行人更换评级机构,其中8.68%更换后级别上调。
  • 美国对照:高收益与无评级公司债1.72万亿美元,投资级公司债8.16万亿美元,前者约占总量的17%(2025年二季度)。
  • 启示:国内“AA”与表6.4的国际评级不可直接对应,比较信用风险应看违约利差。

资料来源:中国证券业协会、交易商协会《2025年第三季度债券市场信用评级机构业务运行及合规情况通报》;Livingston, Poon & Zhou (2018), Journal of Banking & Finance;Jiang & Packer (2017), BIS Working Paper 648;美联储《金融稳定报告》(2025年11月)

第 71 页 · 6.4 公司债券幻灯片 ↗

公司收益率曲线

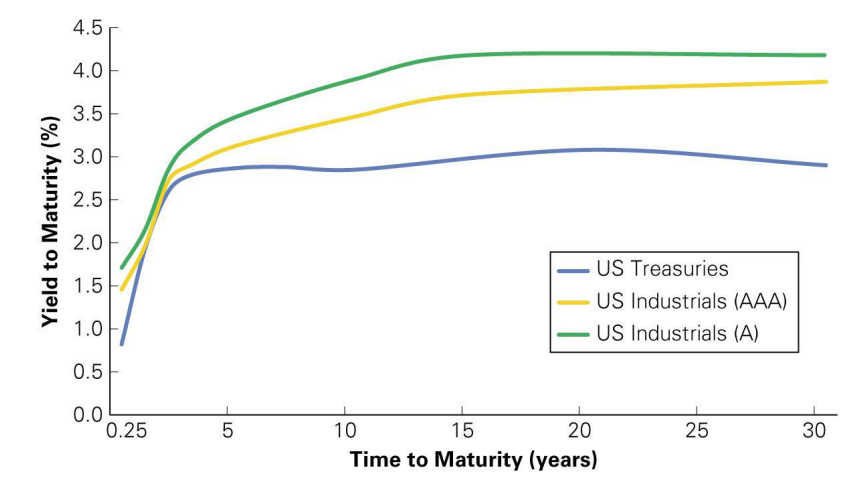
  • 违约利差 (Default Spread)

    • 也称为信用利差 (Credit Spread)
    • 公司债券收益率与国库券收益率之差
第 72 页 · 6.4 公司债券幻灯片 ↗

图 6.3 2022年4月各种评级的公司收益率曲线

第 73 页 · 6.4 公司债券幻灯片 ↗

中外对比:国企溢价与隐性政府支持

  • 国企溢价:控制信用评级等特征后,非国企债券与国企债券信用利差之差。
  • 2018年之前(上市公司发行人):稳定在约20 bp。
  • 2018年4月资管新规出台后,一个季度内由28 bp升至98 bp(2018年二季度),2019年三季度达峰值154 bp,2020年二季度为93 bp。
  • 机理:市场流动性恶化时,政府救助预期降低了国企的流动性违约风险,投资者转向国企债券。
  • 实际影响:非国企的经营业绩相对国企明显恶化,逆转了此前非国企优于国企的长期趋势。
  • 利差水平(口径不同,仅作参考):2025年末,中国3年期AAA中期票据较3年期国债高51 bp(2026年9月末35 bp);美国投资级公司债收益率4.79%,较10年期国债高约65 bp。

应用要点

评级相同,违约利差未必相同:在中国用“评级—利差”关系估计公司债折现率时,应区分国企与非国企。

资料来源:Geng & Pan (2024), Journal of Finance, 79(5), 3041–3103;中国人民银行《2025年金融市场运行情况》《2026年9月金融市场运行情况》;SIFMA (2026), US Fixed Income Outstanding 4Q25

第 74 页 · 6.5 主权债券幻灯片 ↗

6.5 主权债券

  • 由国家政府发行的债券。
  • 美国国库券通常被认为是无违约风险的。
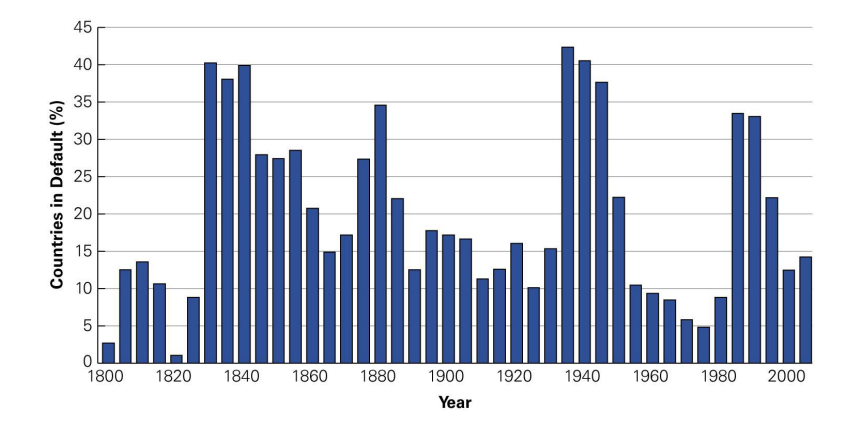
  • 并非所有主权债券都是无违约风险的,例如,希腊在2012年对其未偿债务违约。
  • 通货膨胀预期的重要性。
  • 有可能通过“通货膨胀”来化解债务。
  • 欧洲主权债务、欧洲货币联盟(EMU)和欧洲央行(ECB)。
第 75 页 · 6.5 主权债券幻灯片 ↗

图 6.4 1800-2006年违约或债务重组的债务国百分比

第 76 页 · 6.5 主权债券幻灯片 ↗

中美对比:国债收益率与债券市场开放

中国 美国
10年期国债收益率(2025年末) 1.85% 4.14%
外资持有占比(2025年末) 全部债券1.8% 可交易国债32.8%
10年期零息债现值(面值100,按上述收益率) 83.25 66.65
  • 2026年9月末,中国10年期国债收益率为1.68%。
  • 外资持债:2025年末3.5万亿元;2025年9月末3.8万亿元,其中国债2.0万亿元(约占国债托管余额的5%)。
  • 开放进程:“债券通”2017年7月启动;彭博巴克莱全球综合指数(2019年4月)、摩根大通GBI-EM(2020年2月)、富时罗素WGBI(2021年10月)先后分步纳入中国债券。
  • 2019年初至2020年8月,境外机构持有的银行间债券增加逾1万亿元(增长62%),其中35%以上经“债券通”持有。
  • 启示:现金流必须用同一货币的无风险收益率曲线折现,美元收益率不能直接用于人民币现金流。

资料来源:中国人民银行《2025年金融市场运行情况》《2025年9月份金融市场运行情况》《2026年9月金融市场运行情况》;SIFMA (2026), US Fixed Income Outstanding 4Q25;香港金融管理局 (2020), “Bond Connect – a Brief Review and the Journey Ahead”;富时罗素WGBI简介