第 5 章
利率
20742 财务管理 · Berk & DeMarzo《公司金融》第 5 章
章节大纲
- 5.1 利率报价与调整
- 5.2 应用:折现率与贷款
- 5.3 利率的决定因素
- 5.4 风险与税收:风险与利率
- 5.5 资本的机会成本
学习目标 (1/3)
- 定义有效年利率和年百分率。给定有效年利率,计算n期有效年利率。
- 给定年百分率和复利期数,将其转换为有效年利率。
- 描述名义利率和实际利率之间的关系。
学习目标 (2/3)
- 给定名义利率、实际利率和通货膨胀率中的任意两者,计算第三者。
- 描述高利率对经济中净现值的影响。
- 解释如何根据投资期限为给定的现金流选择合适的折现率。
学习目标 (3/3)
- 讨论收益率曲线形状的决定因素。
- 解释为什么美国国债被认为是无风险的,并描述违约风险对利率的影响。
- 给定税后利率、税率和税前利率中的任意两者,计算第三者。
5.1 利率报价与调整 (1/2):有效年利率
- 表示在一年结束时将获得的总利息金额。
- 考虑了复利的影响。
- 也称为有效年收益率 (EAY) 或年百分收益率 (APY)。
5.1 利率报价与调整 (2/2):将折现率调整到不同的时间段
- 每年获得 5% 的收益率与每六个月获得 2.5% 的收益率是不同的。
- 折现率期间转换的通用公式
- 例如,将年利率 5% 转换为等效的六个月利率:
补充例题 5.1 (1/2)
问题
- 假设一项投资按季度付息,利率报价为 9% 的有效年利率 (EAR)。
- 您每个季度将赚取多少利息?
- 如果您目前银行账户里没有存款,每个季度末需要存入多少钱,才能在五年后累积到 2.5 万美元?
补充例题 5.1 (2/2)
解答
- 根据公式 5.1,9% 的有效年利率约等于每季度赚取:
- 为了在五年后累积 2.5 万美元,我们必须确定每季度的存款金额 C:
年百分率 (APR) (1/4)
- 年百分率 (APR) 表示一年内赚取的单利金额。
- 单利是指不考虑复利效应所赚取的利息。
- APR 通常低于有效年利率 (EAR)。
年百分率 (APR) (2/4)
- APR 本身不能用作折现率。
- 复利期数为 k 的 APR 是报价每个复利期实际所赚利息的一种方式:
年百分率 (APR) (3/4):将 APR 转换为 EAR
- EAR 随着复利频率的增加而增加。
- 连续复利是每时每刻都在进行复利。
年百分率 (APR) (4/4):表 5.1 6% APR 在不同复利期下的有效年利率
| 复利间隔 | 有效年利率 (EAR) |
|---|---|
| 每年 | |
| 每半年 | |
| 每月 | |
| 每日 |
- 6% APR 连续复利对应的 EAR 约为 6.1837%。
教材例题 5.2 (1/4):将 APR 转换为折现率
问题
- 您的公司正在购买一套新的电话系统,该系统将使用四年。
- 您可以一次性支付 15 万美元的前期成本购买该系统,也可以向制造商租赁该系统,每月月底支付 4000 美元。
- 您公司的借款利率为 5% APR,半年复利一次。
- 您应该直接购买该系统,还是每月支付 4000 美元租用?
教材例题 5.2 (2/4)
解答
- 租赁系统的成本是一笔为期 48 个月、每月 4000 美元的年金:
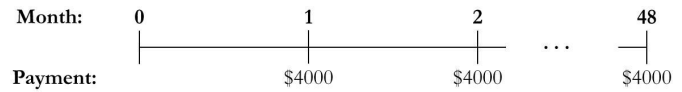
- 我们需要将 5% APR(半年复利)的借款成本转换为月度折现率。
- APR 对应的六个月折现率为:
- 将六个月的折现率转换为一个月的折现率:
教材例题 5.2 (3/4)
解答(续)
- (或者,我们可以先把 APR 转换为 EAR:
- 使用这个月度折现率,我们可以计算 48 个月付款的现值:
| NPER | RATE | PV | PMT | FV | |
|---|---|---|---|---|---|
| 给定 | 48 | 0.4124% | -4,000 | 0 | |
| 求解 PV | 173,867 |
教材例题 5.2 (4/4)
结论
- 每月支付 4000 美元,共 48 个月,相当于今天一次性支付 173,867 美元。
- 这个成本比购买系统的成本高出 $173,867 – $150,000 = $23,867。
- 因此,支付 15 万美元购买系统比租赁更好。
- 我们可以这样解释这个结果:在 5% APR(半年复利)的情况下,通过承诺每月偿还 4000 美元,您的公司今天可以借到 173,867 美元。用这笔贷款,公司可以购买电话系统,并且还有额外的 23,867 美元可用于其他目的。
5.2 应用:折现率与贷款 (1/4):计算贷款支付额
- 按固定的时间间隔付款,通常是每月。
- 每次付款包括贷款利息和部分贷款本金。
- 所有付款金额相等,贷款在最后一次付款后完全还清。
5.2 应用:折现率与贷款 (2/4):计算贷款支付额
- 考虑一笔 3 万美元的汽车贷款,共 60 期等额月付款,按 6.75% APR(每月复利)计算。
- 6.75% APR(每月复利)对应的一个月折现率为:
- 使用年金现值公式求解 C(月付款额):
教材例题 5.3 (1/3):计算未偿贷款余额
问题
- 两年前,您的公司为购买一栋小型办公楼办理了一笔为期 30 年的分期摊还贷款。
- 该贷款的 APR 为 4.80%,每月还款额为 2,623.33 美元。
- 您今天还欠多少贷款?
- 去年公司为这笔贷款支付了多少利息?
教材例题 5.3 (2/3)
解答
- 两年后,贷款还剩下 28 年,即 336 个月。
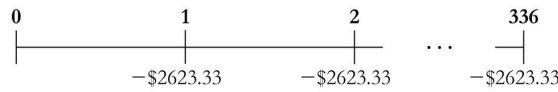
- 剩余贷款余额是这些剩余付款的现值,按月贷款利率
- 去年,公司总共支付了
- 一年前,贷款还剩 29 年(348 个月),当时的余额为:
教材例题 5.3 (3/3)
解答(续)
- 一年后的余额:
- 因此,去年贷款余额减少了
- 在总付款中,8,022 美元用于偿还本金,剩余的
5.3 利率的决定因素 (1/2):通货膨胀、名义利率与实际利率
- 名义利率:金融机构报价的利率,用于现金流的折现或复利计算。
- 实际利率:扣除通货膨胀后,您购买力的增长率。
5.3 利率的决定因素 (2/2)
- 购买力的增长 =
- 实际利率
教材例题 5.4 (1/3):计算实际利率
问题
- 2019 年 3 月,一年期美国政府债券利率约为 2.4%,而接下来一年的通货膨胀率约为 1.5%。
- 2021 年 3 月,一年期利率约为 0.1%,而接下来一年的通货膨胀率约为 8.5%。
- 2019年3月至2020年期间与2021年3月至2022年期间的实际利率分别是多少?
教材例题 5.4 (2/3)
解答
- 使用公式 5.5,投资者在不同时期的实际利率为:
- 2019年3月-2020年
- 2021年3月-2022年
教材例题 5.4 (3/3)
结论
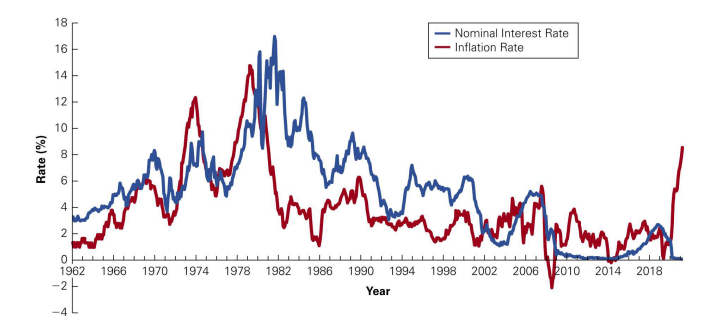
- 注意,2021 年的实际利率为负,这表明名义利率不足以跟上通货膨胀:美国政府债券的投资者在年底能买到的东西比年初时要少。
图 5.1 美国利率与通货膨胀率,1962–2021
投资与利率政策
- 利率上升通常会降低投资的净现值 (NPV)。
- 考虑一项需要初始投资 1000 万美元,并在四年内每年产生 300 万美元现金流的投资。
- 如果利率为 5%,该投资的 NPV 为:
- 如果利率上升到 9%,NPV 变为负值,投资不再有利可图:
货币政策、通货紧缩与2008年金融危机
- 2008年金融危机来袭时,美联储 (Federal Reserve) 将短期利率目标降至 0%。
- 虽然这项货币政策通常相当有效,但由于2008年底消费者价格下降,通货膨胀率为负,因此即使名义利率为 0%,实际利率仍然为正。
财政政策、通货膨胀与COVID-19大流行
- 在COVID-19大流行期间,美联储再次将利率降至接近 0%。
- 此外,政府还采取了财政刺激政策,包括向个人和企业直接付款。
- 一个后果是,随着经济从大流行中复苏,通货膨胀大幅飙升。
- 为了抑制通货膨胀、给经济降温,美联储在整个2022年都提高了短期利率。
收益率曲线与折现率 (1/2)
- 期限结构 (Term Structure):投资期限与利率之间的关系。
- 收益率曲线 (Yield Curve):期限结构的图表。
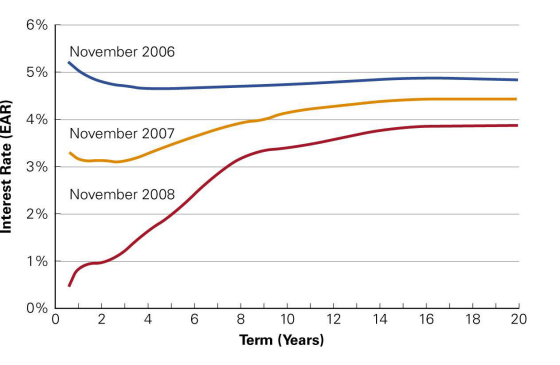
收益率曲线与折现率 (2/2)
- 期限结构可用于计算不同投资期限下无风险现金流的现值和终值。
- 使用折现率期限结构计算现金流的现值
教材例题 5.5 (1/2)
问题
- 根据图 5.2 中 2008 年 11 月的收益率曲线,计算一个每年 1000 美元的无风险五年期年金在 2008 年 11 月的现值。
教材例题 5.5 (2/2)
解答
- 我们需要用相应的利率对每笔现金流进行折现:
- 从图 5.2 的表格中,我们得到 1-5 年期利率分别为 0.91%、0.98%、1.26%、1.69%、2.01%。
- 注意:这里不能使用年金公式,因为每笔现金流的折现率都不同。
收益率曲线与经济 (1/2)
利率的决定因素
- 美联储 (The Federal Reserve) 通过影响联邦基金利率来决定极短期利率,联邦基金利率是银行间隔夜拆借现金准备金的利率。
- 收益率曲线上所有其他利率均由市场设定,并不断调整,直到每个贷款期限的借贷供给与需求相匹配。
收益率曲线与经济 (2/2)
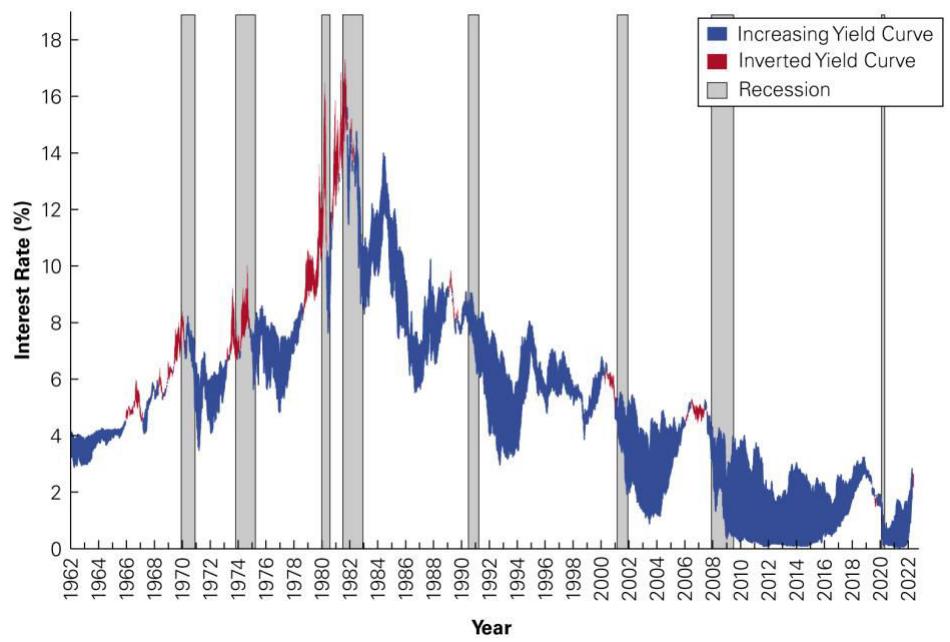
- 收益率曲线的形状受利率预期的影响。
- 倒挂的收益率曲线表明预期未来利率将下降。
- 由于利率通常在经济放缓时下降,倒挂的收益率曲线常被解释为对经济增长的负面预测。
- 美国过去六次经济衰退之前都出现过收益率曲线倒挂的时期。
- 当经济走出衰退、预期利率将上升时,收益率曲线往往呈陡峭的上升形状。
图 5.3 美国短期与长期利率及经济衰退
教材例题 5.6 (1/4):比较短期与长期利率
问题
- 假设当前的一年期利率为 1%。如果可以确定明年的一年期利率将是 2%,后年的一年期利率将是 4%,那么今天的收益率曲线上的两年期利率
- 该收益率曲线是平坦的、上升的还是倒挂的?
教材例题 5.6 (2/4):解答
- 我们已知一年期利率
- 要求两年期利率,请注意:如果我们以当前的一年期利率投资 1 美元,然后在明年以新的一年期利率再投资,两年后我们将得到:
- 如果我们以当前两年期利率
教材例题 5.6 (3/4):解答(续)
- 否则,就会存在套利机会:如果以两年期利率投资能获得更高的回报,投资者可以进行为期两年的投资,并每年以一年期利率借款。反之亦然。
- 求解
教材例题 5.6 (4/4):结论
- 同样地,连续三年每年以一年期利率投资的回报,应该与以当前三年期利率投资三年的回报相同:
- 我们可以解出
- 因此,当前的收益率曲线为
5.4 风险与税收:风险与利率
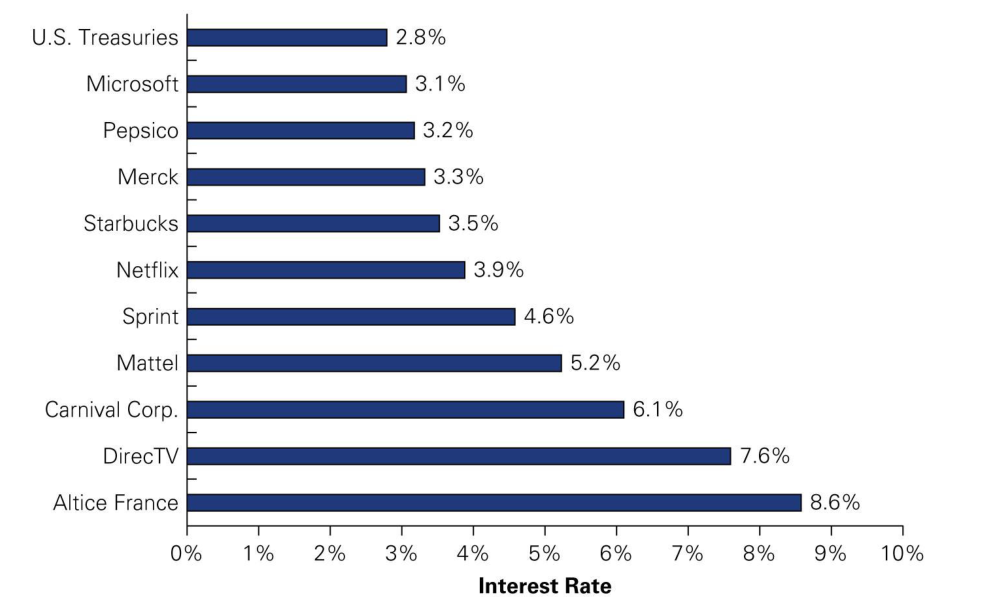
- 美国国债被认为是“无风险的”。所有其他借款人都有一定的违约风险,因此投资者要求更高的收益率。
教材例题 5.7 (1/2):对有风险的现金流进行折现
问题
- 假设美国政府欠贵公司 1000 美元,将在五年后支付。根据图 5.4 中的利率,这笔现金流的现值是多少?
- 假设是 DirecTV 欠贵公司 1000 美元。估算这种情况下的现值。
教材例题 5.7 (2/2)
解答
- 假设政府的债务是无风险的,我们使用无风险国债利率 2.8% 进行折现:
- 来自 DirecTV 的债务不是无风险的。由于其风险与图 5.4 中的五年期债券相当,使用 7.6% 的利率作为折现率更为合适:
- 注意,由于 DirecTV 较高的违约风险,其债务的现值远低于政府债务。
税后利率
- 税收减少了投资者可以保留的利息金额,我们将这个减少后的金额称为税后利率。
教材例题 5.8 (1/3):比较税后利率
问题
- 假设您有一张信用卡,APR 为 14%(每月复利);一个银行储蓄账户,EAR 为 5%;一笔房屋净值贷款,APR 为 7%(每月复利)。
- 您的所得税率为 40%。储蓄账户的利息需纳税,房屋净值贷款的利息可抵税。
- 每种工具的有效税后利率(以 EAR 表示)是多少?
- 假设您正在购买一辆新车,并获得了一笔 APR 为 4.8%(每月复利)的汽车贷款(不可抵税)。您应该接受这笔车贷吗?
教材例题 5.8 (2/3)
解答
首先,将所有利率转换为 EAR。
- 储蓄账户 EAR = 5%。
- 信用卡 EAR =
- 房屋净值贷款 EAR =
其次,计算税后利率。
- 信用卡:利息不可抵税,税后利率 = 14.93%。
- 房屋净值贷款:利息可抵税,税后利率 =
- 储蓄账户:利息需纳税,税后利率 =
教材例题 5.8 (3/3)
结论
- 汽车贷款的 EAR 为
- 由于不可抵税,其税后利率也是 4.91%。
资金来源成本比较:
- 使用储蓄:机会成本(放弃的税后利息)= 3%(最佳)。
- 房屋净值贷款:税后成本 = 4.34%(次佳)。
- 汽车贷款:税后成本 = 4.91%。
- 信用卡:税后成本 = 14.93%(最差)。
- 最好的选择是使用储蓄。如果没有足够的储蓄,应使用房屋净值贷款。
5.5 资本的机会成本
- 投资者的资本机会成本:市场上具有与被折现现金流相当的风险和期限的投资所能提供的最佳期望收益率。
- 也简称为资本成本。