第 1 页幻灯片 ↗
第 5 章
利率
20742 财务管理 · Berk & DeMarzo《公司金融》第 5 章


问题
解答
| 复利间隔 | 有效年利率 (EAR) |
|---|---|
| 每年 | |
| 每半年 | |
| 每月 | |
| 每日 |
问题
解答
解答(续)
| NPER | RATE | PV | PMT | FV | |
|---|---|---|---|---|---|
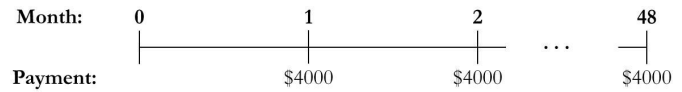
| 给定 | 48 | 0.4124% | -4,000 | 0 | |
| 求解 PV | 173,867 |
结论
问题
解答
解答(续)
| 时间 | 中国利率管制的放开 |
|---|---|
| 1996年起 | 从货币市场利率(银行间同业拆借)起步 |
| 2013年 | 贷款利率管制全面放开(取消贷款利率下限) |
| 2015年10月24日 | 取消存款利率浮动上限(此前活期和 1 年期以内存款上限为基准利率的 1.5 倍) |
| 2019年8月 | LPR 改革:报价行按公开市场操作利率加点报价 |
| 2022年4月 | 建立存款利率市场化调整机制 |
| 2024年5月17日 | 取消全国层面个人住房贷款利率下限 |
资料来源:中国人民银行,《中国货币政策执行报告》2024年第二季度;新华社(2015年10月24日);中国人民银行公告〔2019〕第15号;FDIC, National Rates and Rate Caps(2026年10月);工商银行公告(2025年5月20日)
问题
解答
结论
| 中国 | 美国 | |
|---|---|---|
| 10 年期国债收益率(2026年10月30日) | 1.65% | 4.94% |
| CPI 同比(2026年9月) | 0.9% | 3.7% |
| 实际利率 |
0.74% | 1.20% |
| 穆迪主权评级 | A1(2026年4月展望调为稳定) | Aa1(2025年5月自 Aaa 下调) |
资料来源:中债估值中心(2026年10月30日);美国财政部,Daily Treasury Par Yield / Real Yield Curve Rates(2026年10月30日);国家统计局,新华社(2026年10月15日);美国劳工统计局,CPI(2026年9月);Moody’s Ratings(2026年4月27日;2025年5月16日)
| 美国(美联储) | 中国(人民银行) | |
|---|---|---|
| 目标 | 充分就业、物价稳定;通胀目标 2%(PCE 口径) | 币值稳定,并以此促进经济增长 |
| 政策利率 | 联邦基金利率目标区间 3.75%–4.00%;IORB 3.90%(2026年10月28日) | 7天期逆回购利率 1.40%(2026年10月30日) |
| 近期变化 | 9月加息 25 个基点;10月以 10 比 2 票维持 | 2026年11月2日起,每日隔夜逆回购招标(1.25%) |
资料来源:美联储 FOMC 声明与实施说明(2026年10月28日)、《长期目标与货币政策策略声明》(2026年1月);人民银行公开市场业务公告[2026]第13号、交易公告[2026]第210号、《中国货币政策执行报告》2024年第二季度;潘功胜 (2024),BIS;中国货币网;Chen, Ren & Zha (2018), American Economic Review
问题
解答
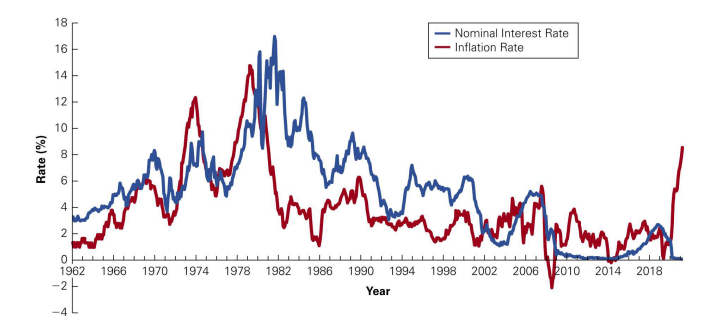
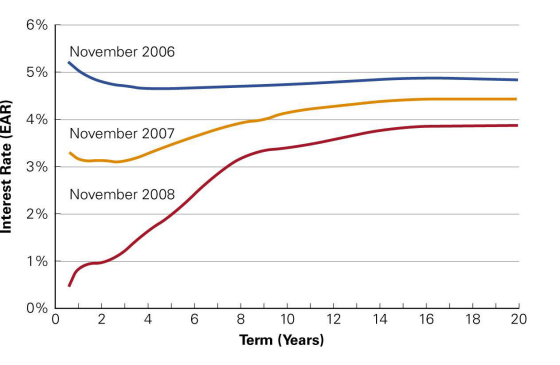
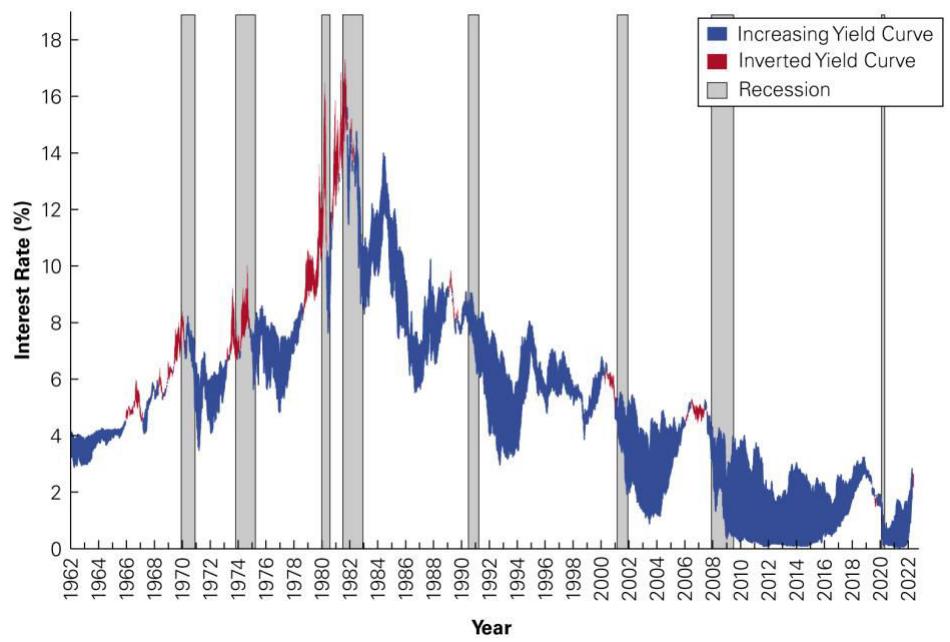
利率的决定因素
| 期限 | 中国国债 | 美国国债 | 美国 |
|---|---|---|---|
| 3 个月 | 1.16% | 4.16% | 3.00 个百分点 |
| 2 年 | 1.25% | 4.56% | 3.31 个百分点 |
| 10 年 | 1.65% | 4.94% | 3.29 个百分点 |
| 10 年 |
0.40 | 0.38 | |
| 10 年 |
0.49 | 0.78 |
资料来源:中债估值中心,中债国债收益率曲线日评(2026年10月30日);美国财政部,Daily Treasury Par Yield Curve Rates(2026年10月30日);中国人民银行,《中国货币政策执行报告》2024年第二季度
问题
问题
解答
| 中国 | 美国 | |
|---|---|---|
| 银行储蓄利息(个人) | 暂免征个人所得税(2008年10月9日起) | 联邦应税 |
| 国债利息 | 个人免征个人所得税;企业免征企业所得税 | 联邦应税;免征州和地方所得税 |
| 地方政府债券利息 | 2012年及以后发行:免征企业所得税和个人所得税 | 部分州和地方政府债券:联邦不征税 |
资料来源:财政部、国家税务总局,财税〔2008〕132号、财关税〔2013〕5号;《企业所得税法》第26条;《个人所得税法》第4条;新华网(2025年8月4日);美国国税局,Topic No. 403(2025)
问题
解答
首先,将所有利率转换为 EAR。
其次,计算税后利率。
结论
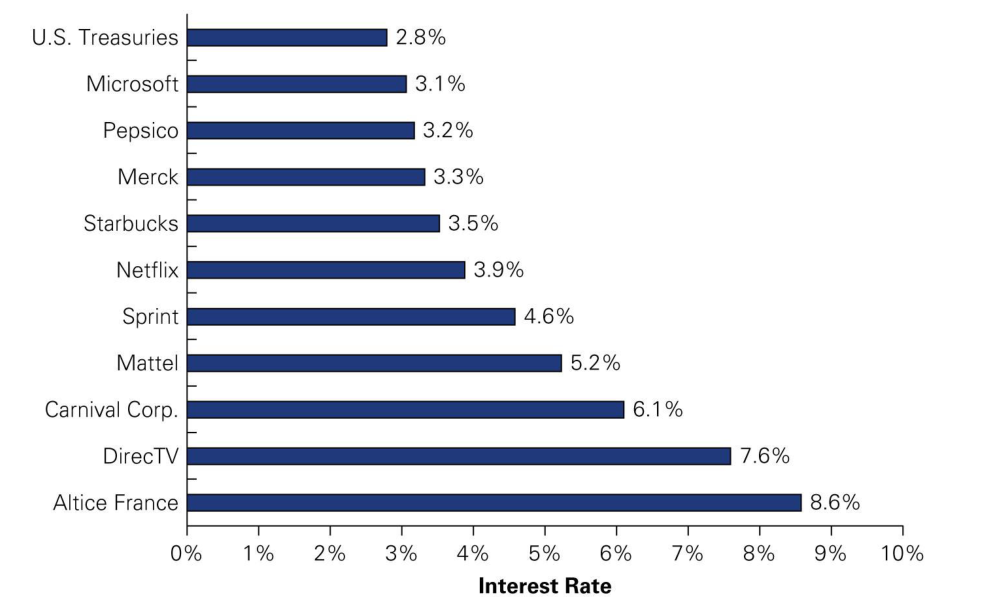
资金来源成本比较: