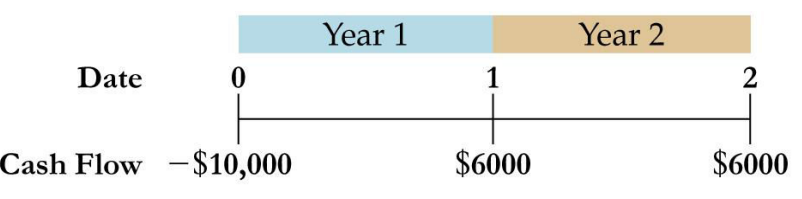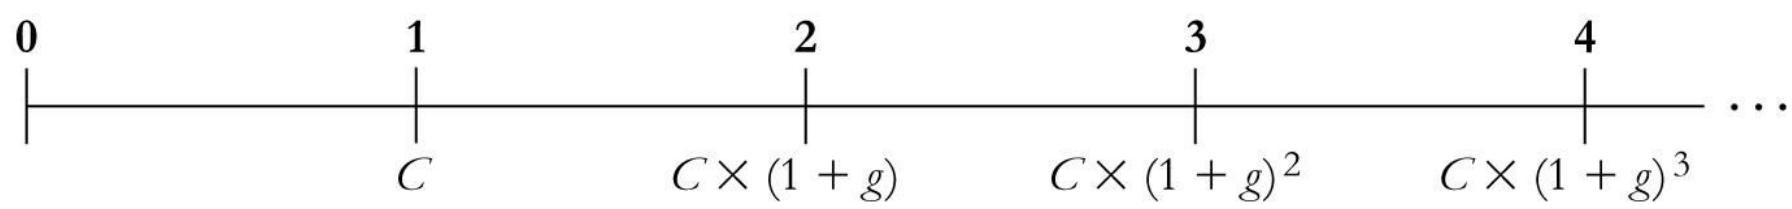← 目录 第 4 章:货币的时间价值 PDF 幻灯片
本章目录
  1. 学习目标
  2. 4.1 时间线
  3. 4.2 时间旅行三定律
  4. 4.3 现金流估值
  5. 4.4 计算净现值 (NPV)
  6. 4.8 求解现金支付额
  7. 4.9 内部收益率 (IRR)
第 1 页幻灯片 ↗
第 4 章
货币的时间价值
20742 财务管理 · Berk & DeMarzo《公司金融》第 4 章
UTS
第 2 页 · 学习目标幻灯片 ↗

章节大纲

  • 4.1 时间线
  • 4.2 时间旅行三定律
  • 4.3 现金流估值
  • 4.4 计算净现值 (NPV)
  • 4.8 求解现金支付额
  • 4.9 内部收益率 (IRR)
第 3 页 · 学习目标幻灯片 ↗

学习目标 (1/4)

  • 绘制给定现金流的时间线。
  • 列出并定义时间旅行三定律。
  • 计算以下各项的终值:

    • 单笔金额
    • 从现在或未来某个时间点开始的一系列不均匀现金流
    • 从现在或未来某个时间点开始的年金
    • 定期发生、每期以恒定速率增长的若干现金流
第 4 页 · 学习目标幻灯片 ↗

学习目标 (2/4)

  • 计算以下各项的现值:

    • 单笔金额
    • 从现在或未来某个时间点开始的一系列不均匀现金流
    • 无限期的相同现金流
    • 从现在或未来某个时间点开始的年金
    • 每期以恒定速率增长的无限现金流
    • 定期发生、每期以恒定速率增长的若干现金流
第 5 页 · 学习目标幻灯片 ↗

学习目标 (3/4)

  • 对于一项年金,给定以下五个输入中的任意四个,计算第五个:(a) 现值,(b) 终值,(c) 期数,(d) 每期利率,(e) 每期支付额。
  • 对于单笔金额,给定以下四个输入中的任意三个,计算第四个:(a) 现值,(b) 终值,(c) 期数,(d) 每期利率。
第 6 页 · 学习目标幻灯片 ↗

学习目标 (4/4)

  • 给定现金流和现值或终值,计算一系列现金流的内部收益率。
第 7 页 · 4.1 时间线幻灯片 ↗

4.1 时间线 (1/4)

  • 时间线是潜在现金流时间分布的线性表示。
  • 绘制现金流时间线有助于你将金融问题可视化。
第 8 页 · 4.1 时间线幻灯片 ↗

4.1 时间线 (2/4)

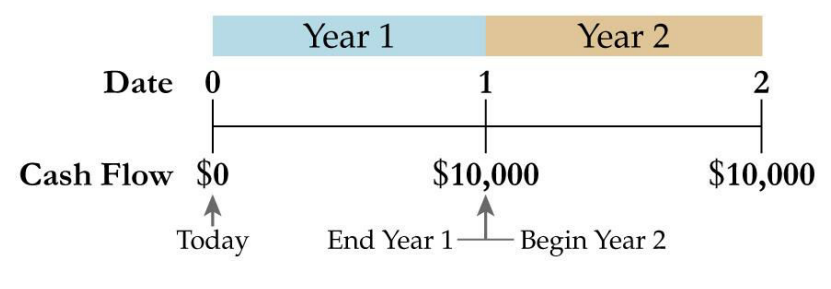
  • 假设你向朋友提供了一笔贷款。未来两年,你将分两次收到还款,每年年底一次。
第 9 页 · 4.1 时间线幻灯片 ↗

4.1 时间线 (3/4)

  • 现金流分为两种类型:

    • 现金流入是正的现金流。
    • 现金流出是负的现金流,用负号(-)表示。
第 10 页 · 4.1 时间线幻灯片 ↗

4.1 时间线 (4/4)

  • 假设你今天借出 $10,000,这笔贷款分两次偿还,每年偿还 $6,000。
  • 日期0(今天)的第一次现金流表示为负数,因为它是一笔现金流出。
  • 时间线可以表示发生在任意时期期末的现金流,如月末、周末、日末等。
第 11 页 · 4.1 时间线幻灯片 ↗

教材例题 4.1 (1/2)

构建时间线

问题

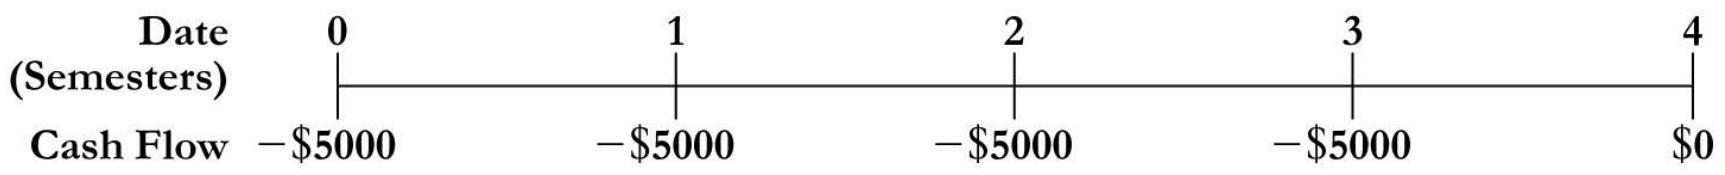
假设你未来两年每年必须支付 $10,000 的学费。你的学费必须在每学期初等额支付。你的学费支付时间线是怎样的?

第 12 页 · 4.1 时间线幻灯片 ↗

教材例题 4.1 (2/2)

解答
  • 假设今天是第一学期的开始,你的第一次付款发生在日期0(今天)。其余的付款发生在每个学期初。以一学期为时间单位,我们可以构建如下时间线:
学费支付时间线(单位:学期)
第 13 页 · 4.2 时间旅行三定律幻灯片 ↗

4.2 时间旅行三定律

  • 财务决策通常需要合并现金流或比较其价值。
  • 三条定律支配着这些过程。

表 4.1 时间旅行三定律

定律 1 只有在同一时间点的价值才能进行比较或合并。
定律 2 要将现金流向前移动,你必须对其进行复利计算。
定律 3 要将现金流向后移动,你必须对其进行折现。

现金流的终值 FVn=C×(1+r)n

现金流的现值 PV=C(1+r)n

第 14 页 · 4.2 时间旅行三定律幻灯片 ↗

定律 1:比较和合并价值

  • 今天的一美元和一年后的一美元是不等价的。
  • 只有在同一时间点的价值才能进行比较或合并。

    • 你更愿意选择哪个:今天获得 $1,000 的礼物,还是在稍后的某个日期获得 $1,210?
    • 要回答这个问题,你必须比较这些选择,以决定哪个更有价值。
    • 需要考虑的一个因素是:“稍后”是多久?
第 15 页 · 4.2 时间旅行三定律幻灯片 ↗

定律 2:将现金流向前移动 (1/2)

  • 要将现金流向前移动,你必须对其进行复利计算。
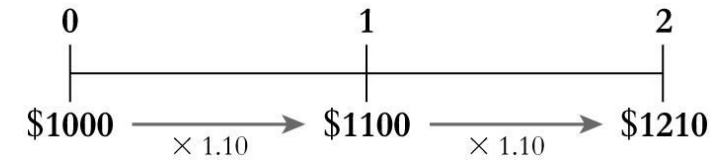
  • 假设你可以选择今天收到 $1,000 或两年后收到 $1,210。
  • 你相信今天投资 $1,000 可以获得 10% 的收益率,但想知道这 $1,000 在两年后会值多少钱。
第 16 页 · 4.2 时间旅行三定律幻灯片 ↗

定律 2:将现金流向前移动 (2/2)

现金流的复利计算

现金流的终值

FVn=C×(1+r)×(1+r)×⋯×(1+r)=C×(1+r)n

第 17 页 · 4.2 时间旅行三定律幻灯片 ↗

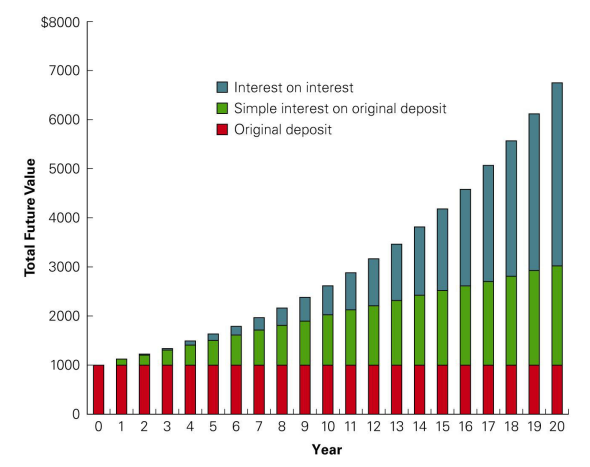
图 4.1:利息随时间的构成

初始存款 $1,000,利率 10%

图中显示了总终值由三部分构成:原始存款、原始存款的单利以及利息的利息(利滚利)。随着时间的推移,“利滚利”部分显著增长。
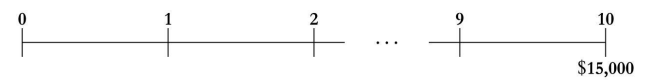
第 18 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.2 (1/2)

复利的力量

问题

假设你将 $1,000 投资于一个年利率为 10% 的账户。7年后、20年后、75年后,你的账户里将有多少钱?

第 19 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.2 (2/2)

解答
  • 你可以应用公式 4.1 计算每种情况下的终值。

    • 7 年后:$1000×(1.10)7=$1948.72
    • 20 年后:$1000×(1.10)20=$6727.50
    • 75 年后:$1000×(1.10)75=$1,271,895.37
  • 注意,在 10% 的利率下,你的钱在七年内几乎翻倍。20年后,它将增至近七倍。如果你投资75年,你将成为百万富翁!
第 20 页 · 4.2 时间旅行三定律幻灯片 ↗

定律 3:将现金流向后移动

  • 要将现金流向后移动,我们必须对其进行折现。

现金流的现值

PV=C÷(1+r)n=C(1+r)n

第 21 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.3 (1/2)

单一未来现金流的现值

问题

你正在考虑投资一种储蓄债券,该债券将在10年后支付 $15,000。如果市场竞争利率固定为每年 6%,那么该债券今天价值多少?

第 22 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.3 (2/2)

解答
  • 该债券的现金流可用以下时间线表示:
10年期债券现金流
  • 因此,该债券在10年后价值 $15,000。要确定今天的价值,我们计算其现值: PV=15,0001.0610=$8375.92 (今天)
  • 由于货币的时间价值,该债券今天的价值远低于其最终支付额。
第 23 页 · 4.2 时间旅行三定律幻灯片 ↗

补充例题 4.3 (1/2)

问题

假设你获得一个投资机会,它将在五年后支付 $10,000。如果你期望获得 10% 的收益率,这项投资今天价值多少?

第 24 页 · 4.2 时间旅行三定律幻灯片 ↗

补充例题 4.3 (2/2)

解答
  • 这 $10,000 今天的价值是: PV=$10,000÷(1.10)5=$6209
第 25 页 · 4.2 时间旅行三定律幻灯片 ↗

应用时间旅行定律 (1/2)

  • 回顾第一条定律:只有在同一时间点的价值才能进行比较或合并。
  • 到目前为止,我们只看了比较。
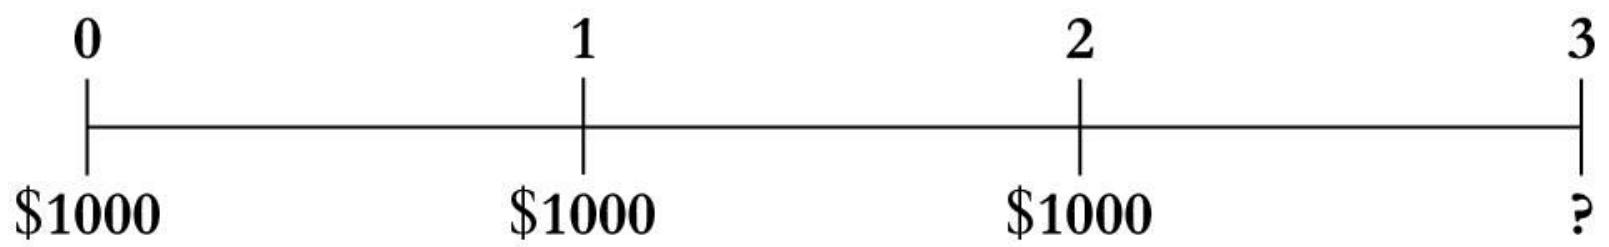
  • 假设我们计划今天存 $1,000,并且在未来两年的每年年底各存 $1,000。
  • 如果我们的储蓄可以获得固定的 10% 利率,那么从今天起三年后我们会有多少钱?
第 26 页 · 4.2 时间旅行三定律幻灯片 ↗

应用时间旅行定律 (2/2)

计算终值

方法一:逐步计算

  • 第1年末:$1000×1.10+$1000=$2100
  • 第2年末:$2100×1.10+$1000=$3310
  • 第3年末:$3310×1.10=$3641

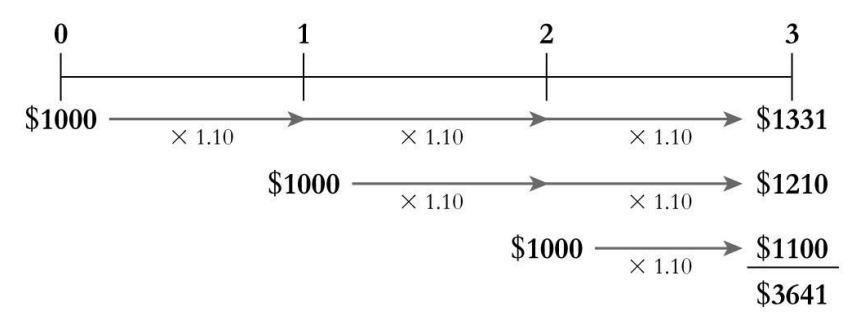
方法二:分别计算每笔现金流的终值

  • 第1笔 ($1000 @ t=0):$1000×(1.10)3=$1331
  • 第2笔 ($1000 @ t=1):$1000×(1.10)2=$1210
  • 第3笔 ($1000 @ t=2):$1000×(1.10)1=$1100
  • 总计:$1331+$1210+$1100=$3641
第 27 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.4 (1/3)

计算终值

问题

让我们重新审视我们之前考虑的储蓄计划:我们计划今天存 $1,000,并在未来两年的每年年底各存 $1,000。在固定的 10% 利率下,从今天起三年后我们在银行会有多少钱?
第 28 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.4 (2/3)

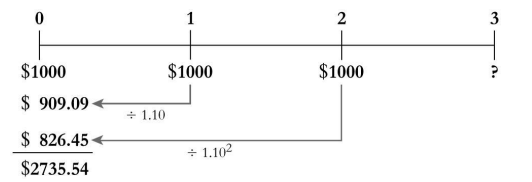
解答(另一种方法)
  • 首先,计算现金流的现值。我们可以分别处理每笔现金流,然后将它们的现值相加。
  • PV(t=1):$1000/1.10=$909.09
  • PV(t=2):$1000/(1.10)2=$826.45
  • PV(t=0):$1000
  • 总现值:$1000+$909.09+$826.45=$2735.54
第 29 页 · 4.2 时间旅行三定律幻灯片 ↗

教材例题 4.4 (3/3)

解答(续)
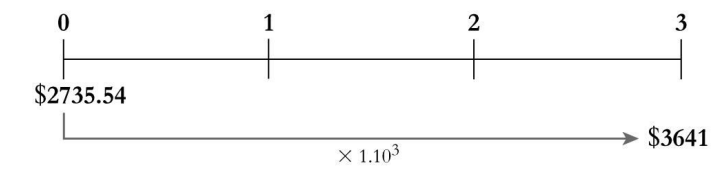
  • 今天存入 $2,735.54 等同于连续三年每年存入 $1,000。
  • 现在我们计算它在第3年末的终值: FV=$2735.54×(1.10)3=$3641
  • 这个 $3,641 的答案与我们之前得到的结果完全相同。
  • 只要我们应用时间旅行三定律,我们总能得到正确的答案。
第 30 页 · 4.3 现金流估值幻灯片 ↗

4.3 现金流估值

现金流的现值
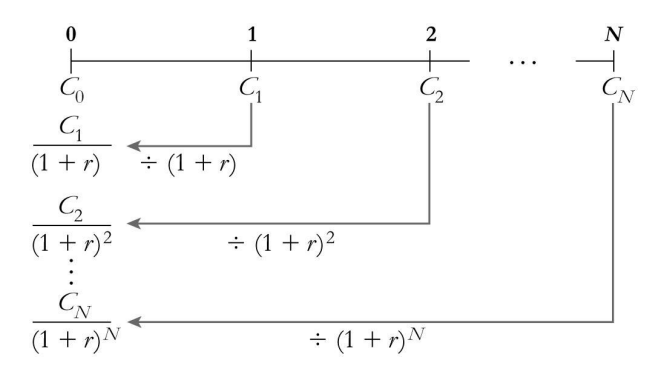
  • 基于时间旅行第一定律,我们可以推导出估算一系列现金流价值的通用公式:如果我们想求一系列现金流的现值,只需将每笔现金流的现值相加。

现金流的现值公式

PV=∑n=0NPV(Cn)=∑n=0NCn(1+r)n

第 31 页 · 4.3 现金流估值幻灯片 ↗

教材例题 4.5 (1/4)

一系列现金流的现值

问题

你刚毕业,需要钱买一辆新车。你那位富有的亨利叔叔愿意借钱给你,只要你同意在四年内还清,并按他把钱存入储蓄账户所能得到的利率支付利息。根据你的收入和生活开支,你认为你能在一年后支付他 $5,000,然后在接下来的三年里每年支付 $8,000。如果亨利叔叔的储蓄能获得每年 6% 的收益率,你能从他那里借多少钱?

第 32 页 · 4.3 现金流估值幻灯片 ↗

教材例题 4.5 (2/4)

解答
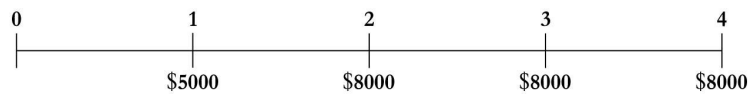
  • 你能承诺给亨利叔叔的现金流如下:
还款计划时间线
  • 亨利叔叔今天应该愿意给你多少钱来换取你的还款承诺?他应该愿意给你一个与这些还款现值相等的金额。 PV=50001.06+80001.062+80001.063+80001.064=4716.98+7119.97+6716.95+6336.75=$24,890.65
  • 因此,亨利叔叔应该愿意借给你 $24,890.65。
第 33 页 · 4.3 现金流估值幻灯片 ↗

教材例题 4.5 (3/4)

  • 因此,亨利叔叔应该愿意借给你 $24,890.65,这个金额小于你将支付给他的总额($29,000),这是由于货币的时间价值。
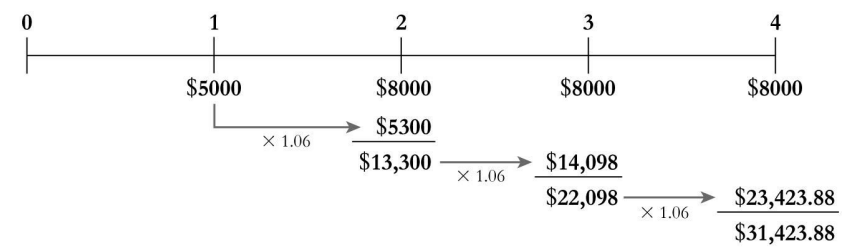
  • 让我们来验证一下。如果你的叔叔今天将 $24,890.65 存入银行,赚取 6% 的利息,四年后他将拥有: FV=$24,890.65×(1.06)4=$31,423.87
  • 现在,假设亨利叔叔把钱给了你,然后每年将你的还款存入银行。四年后他会有多少钱?我们需要计算年度存款的终值。
第 34 页 · 4.3 现金流估值幻灯片 ↗

教材例题 4.5 (4/4)

将年度还款复利计算至第4年末
  • 我们用两种方法得到了相同的结果(相差一分钱以内,是四舍五入所致)。
  • 现值为 PV 的一系列现金流的终值:FVn=PV×(1+r)n
第 35 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

4.4 计算净现值 (NPV)

  • 计算未来现金流的净现值 (NPV) 让我们能够评估一项投资决策。
  • 净现值比较的是现金流入(收益)的现值与现金流出(成本)的现值。 NPV=PV(收益)−PV(成本)
第 36 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.6 (1/4)

投资机会的净现值

问题

你获得了一个投资机会:如果你今天投资 $1,000,你将在未来三年的每年年底收到 $500。如果你本来可以将钱投资于其他地方并获得每年 10% 的收益率,你是否应该接受这个投资机会?

第 37 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.6 (2/4)

解答
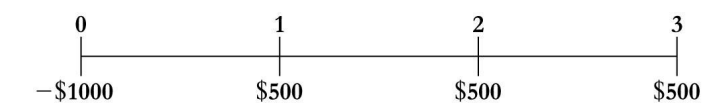
  • 我们用时间线来表示这个问题,初始投资为负现金流,收到的钱为正现金流。
  • 为了决定是否接受这个机会,我们通过计算现金流的现值来计算净现值 (NPV): NPV=−1000+5001.10+5001.102+5001.103=$243.43
第 38 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.6 (3/4)

  • 因为 NPV 是正数,收益超过了成本,我们应该进行这项投资。实际上,NPV 告诉我们,接受这个机会就像今天额外获得了 $243.43 可供消费。
  • 为了说明这一点,假设你借款 $1,000 用于投资,并额外借款 $243.43 用于今天的消费。
  • 在 10% 的利率下,这笔 $1,243.43 的贷款在三年后需要偿还的金额为: FV=($1000+$243.43)×(1.10)3=$1655
第 39 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.6 (4/4)

  • 与此同时,这项投资机会产生了现金流。如果你将这些现金流存入银行账户,三年后你将存下多少钱?存款的终值为: FV=($500×1.102)+($500×1.10)+$500=$1655
  • 你可以用你的银行存款来偿还贷款。因此,接受这个机会让你可以在今天消费 $243.43 而无需任何额外成本。
第 40 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

永续年金 (Perpetuity)

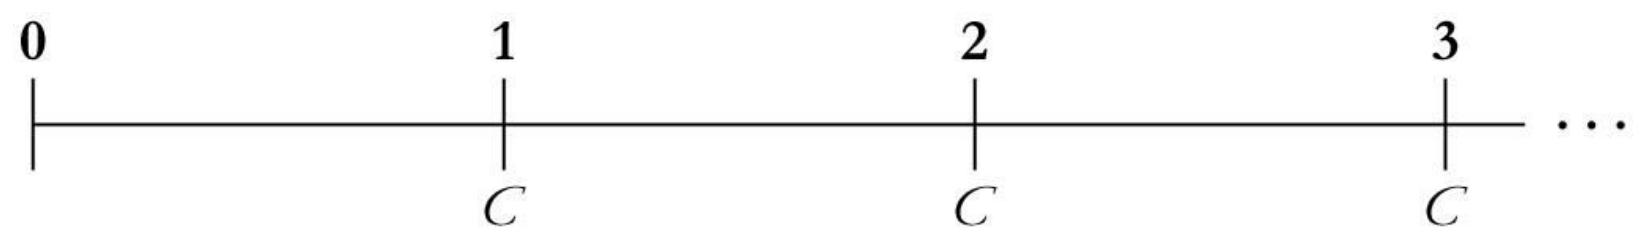
  • 当一笔恒定的现金流以固定的时间间隔永远持续下去时,它被称为永续年金。

永续年金的现值

永续年金的价值就是现金流除以利率。 PV(C in perpetuity)=Cr

第 41 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.7

捐赠一项永续年金

问题

你想为你的母校捐赠一笔资金,用于举办年度MBA毕业派对。你希望这个活动令人难忘,所以你计划每年为此永久提供 $30,000 的预算。如果大学的投资年收益率为 8%,且第一次派对在一年后举行,你需要捐赠多少钱?

解答

这是一个标准的永续年金,每年 $30,000。你需要提供的资金是这笔现金流的现值。 PV=Cr=$30,0000.08=$375,000 (今天) 如果你今天捐赠 $375,000,大学将其以每年 8% 的利率投资,那么MBA学生每年将有 $30,000 用于他们的毕业派对。

第 42 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

中美对比:折现率的起点——无风险利率

  • 10年期国债收益率(2026年10月30日):中国 1.65%,美国 4.94%。
  • 把例题 4.7 的永续年金(C=30,000)按不同折现率 r 计算现值 PV=C/r:
折现率 r 1.65%(中国国债) 4.94%(美国国债) 8%(例题 4.7)
PV=C/r ≈1,818,182 ≈607,287 375,000
  • 利率越低,PV=C/r 对 r 越敏感:同样的现金流,中国国债收益率下的现值约为美国的 3 倍。
  • 名义利率与币种、通胀和货币政策有关,现值只能在同一币种、同一利率口径下比较(定律 1)。
  • 国债收益率只是折现率的起点;有风险的现金流还需要在其上加风险溢价。

资料来源:中债估值中心,《中债收益率曲线和指数日评》(2026年10月30日);U.S. Department of the Treasury, Daily Treasury Par Yield Curve Rates(2026年10月30日)

第 43 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

年金 (Annuity)

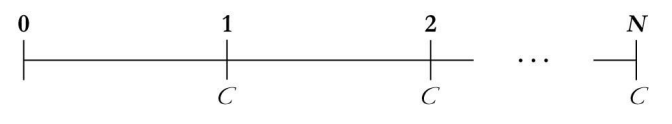
  • 当一笔恒定的现金流以固定的时间间隔持续有限的N期时,它被称为年金。

年金的现值

PV=C×1r(1−1(1+r)N)

第 44 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.8 (1/2)

彩票奖金年金的现值

问题

你是州立彩票 $3,000 万大奖的幸运赢家。你可以选择以下两种方式领取奖金:(a) 分30次领取,每年 $100 万(从今天开始),或 (b) 今天一次性领取 $1,500 万。如果利率是 8%,你应该选择哪个选项?

第 45 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.8 (2/2):彩票奖金年金的现值

解答
  • 选项 (a) 是一个期初年金 (annuity due),因为它包含一笔立即支付的款项。
  • 这笔奖金包括今天立即支付的100万美元,以及一笔为期29年、每年支付100万美元的普通年金。
  • 首先,计算未来29年年金的现值 (PV): PV年金=100万×10.08(1−11.0829)≈1116万
  • 将首期支付与年金现值相加,得到选项 (a) 的总现值: 总现值=100万 (首期)+1116万 (年金现值)=1216万
  • 结论:选项 (a) 的总现值约为 1216万美元,低于选项 (b) 的 1500万美元。因此,一次性领取1500万美元是更优的选择。
第 46 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

年金的终值

年金的终值公式

FV(annuity)=PV×(1+r)N=(C×1r(1−1(1+r)N))×(1+r)N=C×1r((1+r)N−1)

第 47 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.9

退休储蓄计划年金

问题

艾伦今年35岁,她决定认真规划退休生活。从现在开始直到65岁,她将在每年年底向一个退休账户存入 $10,000。如果该账户每年收益率为 10%,那么艾伦在65岁时能存下多少钱?

解答

这是一个为期30年(从35岁末到65岁末)的年金,每年 $10,000。我们计算这个年金的终值: FV=$10,000×10.10((1.10)30−1)=$10,000×164.49=$1,644,940 (约 $164.5 万) 艾伦在65岁时将拥有约 $164.5 万的储蓄。

第 48 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

中美对比:个人养老金与 401(k)/IRA

中国:个人养老金 美国:401(k) / IRA
年缴费上限 12,000 元(2022年11月先在36个城市试点,2024年12月15日起全国实施) 2026年:401(k) $24,500,IRA $7,500;50岁及以上另可追加 $8,000 / $1,100
税收 缴费税前扣除;投资收益暂不征税;领取时单独按 3% 计税 IRA:传统账户缴费可扣除、领取时纳税,Roth 账户缴费后税、领取免税
参与方式 个人自愿开户,参加基本养老保险的劳动者均可参加 401(k) 由雇主提供,可有雇主配比和自动加入
  • 中国参与情况:2025年末开户超 1.5 亿,实际缴费账户约 22%,平均缴存额约为上限的 2.5%。
  • 满额缴费 C=12,000 元、N=30 的年金终值(例题 4.9 公式):r=3% 时 FV≈570,905 元;r=5% 时 FV≈797,266 元。
  • 税收递延的好处:缴费时节税 t× 缴费额(t 为边际税率),领取时按 3% 缴税;t 越低,激励越弱。

资料来源:财政部、税务总局公告2022年第34号;人社部等五部门《关于全面实施个人养老金制度的通知》(人社部发〔2024〕87号);IRS, IR-2025-111(2025年11月13日);第一财经(2026年3月31日),引《2025中国养老金金融白皮书》

第 49 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

增长型现金流

增长型永续年金
  • 假设你预期永续年金的支付额以恒定速率 g 增长。

增长型永续年金的现值

PV(growing perpetuity)=Cr−g(其中 r>g)

第 50 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.10

捐赠增长型永续年金

问题

在例题 4.7 中,你计划捐款 $375,000 来资助每年 $30,000 的派对(利率为 8%)。现在,学生会要求你增加捐款,以应对未来因通货膨胀导致的派对成本上涨。他们估计派对成本将每年上涨 4%。为了满足他们的要求,你现在需要捐赠多少钱?

解答

这是一个增长型永续年金,初始现金流 C=$30,000,利率 r=8%,增长率 g=4%。 PV=Cr−g=$30,0000.08−0.04=$30,0000.04=$750,000 你需要将你的捐款翻倍!

第 51 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

增长型现金流

增长型年金
  • 初始现金流为 C、增长率为 g、利率为 r、持续 N 期的增长型年金,其现值为:

增长型年金的现值

PV=C×1r−g(1−(1+g1+r)N)(其中 r≠g)

第 52 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.11 (1/2)

用增长型年金进行退休储蓄

问题

在例题 4.9 中,艾伦考虑每年储蓄 $10,000。虽然第一年她最多只能存这么多,但她预计自己的薪水每年都会增长,因此她能够每年将储蓄额增加 5%。按照这个计划,如果她的储蓄年收益率为 10%,艾伦在65岁时能存下多少钱?

第 53 页 · 4.4 计算净现值 (NPV)幻灯片 ↗

教材例题 4.11 (2/2)

解答
  • 这是一个为期30年的增长型年金,初始现金流 C=$10,000,g=5%,r=10%。
  • 首先,计算这个增长型年金的现值: PV=$10,000×10.10−0.05(1−(1.051.10)30)=$10,000×15.0463=$150,463 (今天)
  • 接下来,计算这个现值在30年后的终值: FV=$150,463×(1.10)30=$2,625,000 (约 $262.5 万)
  • 艾伦将储蓄 $262.5 万,比她原来的计划多出近 $100 万。
第 54 页 · 4.8 求解现金支付额幻灯片 ↗

4.8 求解现金支付额

  • 有时我们知道现值或终值,但不知道之前作为输入的某个变量。
  • 例如,当你申请贷款时,你可能知道你想借的金额,但不知道需要偿还的贷款支付额是多少。

贷款或年金支付额 (C)

C=P1r(1−1(1+r)N)

第 55 页 · 4.8 求解现金支付额幻灯片 ↗

教材例题 4.15:计算贷款支付额

问题

你的生物技术公司计划购买一台价值 $500,000 的新DNA测序仪。卖方要求你支付20%的购买价作为首付,但愿意为余款提供一个48个月的贷款,每月等额支付,月利率为0.5%。每月的贷款支付额是多少?

解答

首付为 $100,000,因此贷款金额 (P) 为 $400,000。 C=400,00010.005(1−1(1.005)48)=$9,394 你的公司每月需要支付 $9,394 来偿还贷款。

第 56 页 · 4.8 求解现金支付额幻灯片 ↗

中美对比:住房按揭的利率与还款结构 (1/3)

中国 美国
利率类型 绝大部分房贷为浮动利率:LPR + 加点 固定利率产品为主,利率在合同期内不变
利率调整 按重定价日调整:原为每年一次;2024年11月1日起可选 3、6 或 12 个月(合同期内限改一次) 无(固定利率)
新发放利率 5年期以上 LPR 3.5%(2026年10月20日);商业性个贷加权平均 3.05%(2026年第三季度);公积金首套(5年以上)2.6%(2025年5月8日起) 30年期固定 7.24%(一年前同期 6.17%),15年期固定 6.60%(2026年10月29日当周)
还款方式 等额本息(即年金)或等额本金,借款人可选(如公积金贷款) 固定利率下按公式确定月供,期末恰好还清
  • 中国借款人承担重定价风险:LPR 下行时月供下降,上行时上升;美国借款人在合同期内锁定利率。

资料来源:中国人民银行(LPR 公告,2026年10月20日;2026年第三季度新发放商业性个人住房贷款加权平均利率,2026年10月30日);北京住房公积金管理中心公告(2025年5月8日);新华社(2024年11月2日);深圳市住房和建设局;Freddie Mac, PMMS(2026年10月29日);CFPB

第 57 页 · 4.8 求解现金支付额幻灯片 ↗

中美对比:住房按揭的利率与还款结构 (2/3)

同一笔贷款:100万元(或100万美元),30年,月利率 = 年利率/12
情形 年利率 月供 30年总利息
中国:公积金首套(5年以上) 2.60% 4,003 元 441,223 元
中国:新发放商贷(全国均值) 3.05% 4,243 元 527,500 元
中国:存量首套(2023年10月调整后) 4.27% 4,931 元 775,201 元
美国:30年固定(一年前同期) 6.17% 6,105 美元 1,197,885 美元
美国:30年固定(2026年10月29日) 7.24% 6,815 美元 1,453,393 美元
  • 月供公式(例题 4.15):C=P1r(1−1(1+r)N),N=360。
  • 总利息占本金的比例:中国新发放贷款约 52.8%,美国 7.24% 时约 145.3%。
  • 等额本金(3.05%):首月 5,319 元,末月 2,785 元,总利息 458,771 元,低于等额本息的 527,500 元,但前期月供更高。
  • 两种方式的现金流按贷款利率折现,现值都是 100 万元;差别只在时间分布(定律 1)。

资料来源:中国人民银行(2026年第三季度新发放商业性个人住房贷款加权平均利率;2023年10月13日新闻发布会,经新华社报道);北京住房公积金管理中心公告(2025年5月8日);Freddie Mac, PMMS(2026年10月29日);月供与利息为作者按年金公式计算

第 58 页 · 4.8 求解现金支付额幻灯片 ↗

中美对比:住房按揭的利率与还款结构 (3/3)

存量贷款:中国2023年的调整与美国的“利率锁定”

中国

  • 2023年末个人住房贷款余额 38.17 万亿元,同比下降 1.6%。
  • 2023年9月25日起存量首套房贷利率调整(银发〔2023〕174号):调整后加权平均利率 4.27%,平均降幅 0.73 个百分点;首周 4,973 万笔、21.7 万亿元(98.5%)完成调整。
  • 2024年11月1日起:加点幅度比全国新发放均值高 30 个基点以上,可申请协商调整。
  • 100 万元、30 年:4.27% 对应月供 4,931 元,3.05% 对应 4,243 元,相差 688 元。

美国

  • 未偿固定利率住房贷款中,利率低于 4% 的占比:2022年第一季度峰值 65.2%,2026年第二季度 49.1%。
  • 利率高于 6% 的占比:2022年第二季度低点 7.3%,2026年第二季度 22.5%。
  • 新贷款利率 7.24%,高于大多数存量贷款的利率,借款人再融资或换房的成本上升。
  • 固定月供按当前市场利率折现:市场利率上升,固定利率贷款的现值下降。

资料来源:中国人民银行,《2023年金融机构贷款投向统计报告》;新华社(2023年10月13日,2024年11月2日);中国人民银行、国家金融监督管理总局,银发〔2023〕174号;FHFA National Mortgage Database(经 Calculated Risk,2026年10月1日);Freddie Mac, PMMS(2026年10月29日)

第 59 页 · 4.9 内部收益率 (IRR)幻灯片 ↗

4.9 内部收益率 (IRR)

  • 在某些情况下,你知道一个投资机会的现值和现金流,但你不知道其内部收益率 (IRR)。
  • IRR是使现金流的净现值(NPV)等于零的利率。
第 60 页 · 4.9 内部收益率 (IRR)幻灯片 ↗

教材例题 4.16:计算永续年金的IRR

问题

杰西卡刚获得MBA学位。她决定自己创业。她认为她的业务需要 $100万 的初始投资。之后,第一年年底将产生 $10万 的现金流,此后每年增长4%。这个投资机会的IRR是多少?

解答

这是一个增长率为4%的增长型永续年金。要使NPV为零,投资的现值必须等于未来现金流的现值。 $1,000,000=$100,000r−0.04 求解该方程得到 r: r=$100,000$1,000,000+0.04=0.10+0.04=0.14 因此,这项投资的IRR是 14%。

第 61 页 · 4.9 内部收益率 (IRR)幻灯片 ↗

教材例题 4.17:计算年金的IRR

问题

一家投资银行决定资助杰西卡的公司,提供了 $100万 的初始资本。作为回报,杰西卡同意在未来30年里,每年年底向他们支付 $12.5万。这项投资的IRR是多少?

解答

这是一个30年期的年金。我们需要找到使NPV为零的利率 r: 1,000,000=125,000×1r(1−1(1+r)30) 使用电子表格求解 r,我们得到IRR为 12.09%。我们可以将这个IRR解释为这笔贷款的有效利率。