← 目录 第 3 章:财务决策与一价定律 PDF 幻灯片
本章目录
  1. 学习目标
  2. 3.1 评估决策
  3. 3.2 利率与货币的时间价值
  4. 3.3 现值与净现值决策法则
  5. 3.4 套利与一价定律
  6. 3.5 无套利与证券价格
第 1 页幻灯片 ↗
第 3 章
财务决策与一价定律
20742 财务管理 · Berk & DeMarzo《公司金融》第 3 章
UTS
第 2 页 · 学习目标幻灯片 ↗

章节大纲

  • 3.1 评估决策
  • 3.2 利率与货币的时间价值
  • 3.3 现值与净现值决策法则
  • 3.4 套利与一价定律
  • 3.5 无套利与证券价格
第 3 页 · 学习目标幻灯片 ↗

学习目标 (1/3)

  • 使用净现值评估两期项目的相对优劣。
  • 定义“竞争性市场”,举例说明哪些市场是竞争性的,哪些不是,并讨论竞争性市场在决定商品价值中的重要性。
第 4 页 · 学习目标幻灯片 ↗

学习目标 (2/3)

  • 解释为什么最大化净现值总是正确的决策法则。
  • 定义套利,并讨论其在资产定价中的作用。它与一价定律有何关系?
  • 计算投资机会的无套利价格。
第 5 页 · 学习目标幻灯片 ↗

学习目标 (3/3)

  • 说明如何利用价值可加性帮助管理者最大化公司价值。
  • 描述分离原则。
第 6 页 · 3.1 评估决策幻灯片 ↗

3.1 评估决策

识别成本与收益

  • 在识别相关成本与收益时,可能需要其他领域的帮助

    • 市场营销
    • 经济学
    • 组织行为学
    • 战略
    • 运营
第 7 页 · 3.1 评估决策幻灯片 ↗

分析成本与收益 (1/4)

  • 假设一家珠宝制造商有机会用400盎司白银交换10盎司黄金(即日交易)。
  • 要比较成本和收益,我们首先需要将它们转换为一个共同的单位。
第 8 页 · 3.1 评估决策幻灯片 ↗

分析成本与收益 (2/4)

  • 假设白银的当前市价为每盎司25美元。
  • 那么我们放弃的400盎司白银的现金价值为: (400 盎司白银)×($25盎司)=$10,000 (今日价值)
第 9 页 · 3.1 评估决策幻灯片 ↗

分析成本与收益 (3/4)

  • 同样,如果黄金的当前市价为每盎司1900美元,那么我们收到的10盎司黄金的现金价值为: (10 盎司黄金)×($1900盎司)=$19,000
第 10 页 · 3.1 评估决策幻灯片 ↗

分析成本与收益 (4/4)

  • 因此,该珠宝商的机会今天的收益为19,000美元,成本为10,000美元。
  • 在这种情况下,该项目的今日净值为: $19,000−$10,000=$9,000
  • 因为结果是正的,收益超过成本,所以珠宝商应该接受这笔交易。
第 11 页 · 3.1 评估决策幻灯片 ↗

使用市场价格确定现金价值

竞争性市场

  • 一种商品能够以相同价格买入和卖出的市场。

在评估珠宝商的决策时,我们使用当前的市场价格将白银或黄金的盎司数转换为美元。我们不关心珠宝商是否认为价格公平,或者珠宝商将如何使用这些白银或黄金。

第 12 页 · 3.1 评估决策幻灯片 ↗

教材例题 3.1 (1/2)

竞争性市场价格决定价值

问题

你刚赢得一个电台竞赛,却失望地发现奖品是四张Def Leppard重聚巡演的门票(票面价值每张40美元)。你不是80年代摇滚的粉丝,不打算去看演出。但还有第二个选择:两张你最喜欢的乐队的售罄演出门票(票面价值每张45美元)。你注意到在eBay上,Def Leppard的门票每张售价30美元,而你最喜欢乐队的门票每张售价50美元。你应该选择哪个奖品?

第 13 页 · 3.1 评估决策幻灯片 ↗

教材例题 3.1 (2/2)

解答

  • 在这里,相关的是竞争性市场价格,而不是你的个人偏好(或门票的票面价值):

    • 四张Def Leppard门票 @ 每张$30 = $120 市场价值
    • 两张你最喜欢乐队的门票 @ 每张$50 = $100 市场价值
  • 与其直接选择你最喜欢乐队的门票,不如接受Def Leppard的门票,在eBay上卖掉,再用所得的钱买两张你最喜欢乐队演出的门票。你甚至还会剩下20美元买件T恤。
第 14 页 · 3.1 评估决策幻灯片 ↗

教材例题 3.2 (1/2)

应用估值原则

问题

你是公司的运营经理。根据一份已有的合同,你有机会以总价12,000美元购得125桶石油和1500磅铜。石油的当前竞争性市场价格是每桶80美元,铜是每磅4美元。你不确定是否需要全部的石油和铜,并担心这两种商品的价格未来可能会下跌。你应该接受这个机会吗?

第 15 页 · 3.1 评估决策幻灯片 ↗

教材例题 3.2 (2/2)

解答

要回答这个问题,你需要用市场价格将成本和收益转换为现金价值: (125 桶石油)×($80桶)=$10,000 (今日价值)(1500 磅铜)×($4磅)=$6,000 (今日价值) 这个机会的净值为 $10,000+$6,000−$12,000=$4,000(今日价值)。因为净值为正,你应该接受它。这个价值只取决于石油和铜的当前市场价格。即使你不需要全部的石油或铜,或者预计它们的价格会下跌,你也可以按当前市价卖掉它们,获得16,000美元的价值。因此,这个机会对公司有利,将使其价值增加4,000美元。

第 16 页 · 3.2 利率与货币的时间价值幻灯片 ↗

3.2 利率与货币的时间价值

货币的时间价值

  • 考虑一个有确定现金流的投资机会:

    • 成本:今天 $100,000
    • 收益:一年后 $105,000
  • 今天的货币与未来的货币之间的价值差异源于货币的时间价值。
第 17 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (1/8)

  • 我们能以何种比率把今天的货币兑换成未来的货币,取决于当前利率。
  • 假设当前年利率是7%。通过以这个利率投资或借贷,我们可以用今天每1美元交换一年后的1.07美元。
  • 无风险利率(折现率),rf:可以无风险借入或贷出资金的利率。
  • 利率因子 =1+rf
  • 折现因子 =1(1+rf)
第 18 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (2/8)

一年后的投资价值

  • 如果利率是7%,我们可以这样表示成本: 成本=($100,000 今日)×[1.07 美元 (一年后)1 美元 (今日)] =$107,000 (一年后)
第 19 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (3/8)

一年后的投资价值

  • 现在成本和收益都以“一年后的美元”为单位,所以我们可以比较它们并计算投资的净值: $105,000−$107,000=−$2,000 (一年后)
  • 换句话说,与其进行这项投资,不如把10万美元存入银行,一年后可多赚2000美元。
  • 我们应该拒绝这项投资。
第 20 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (4/8)

今天的投资价值

  • 考虑一年后的收益105,000美元。用今天的美元来衡量,它相当于多少? 收益=($105,000 一年后)÷(1.07 美元 (一年后)1 美元 (今日)) =($105,000 一年后)×11.07=$98,130.84 (今日)
  • 这是我们承诺一年后偿还105,000美元时,银行今天愿意借给我们的金额。
第 21 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (5/8)

今天的投资价值

  • 现在我们准备计算投资的净值: $98,130.84−$100,000=−$1,869.16 (今日)
  • 同样,结果为负,表明我们应该拒绝这项投资。
第 22 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (6/8)

现值与终值

  • 这表明,无论我们用一年后的美元还是今天的美元来表示投资价值,我们的决策都是相同的。
  • 如果我们从今天的美元换算到一年后的美元: (−$1,869.16 今日)×1.07 美元 (一年后)1 美元 (今日)=−$2,000 (一年后)
  • 这两个结果是等价的,只是表示为不同时间点的价值。
第 23 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (7/8)

现值与终值

  • 当我们用今天的美元表示价值时,我们称之为投资的现值(PV)。
  • 如果我们用未来的美元表示,我们称之为投资的终值。
第 24 页 · 3.2 利率与货币的时间价值幻灯片 ↗

利率:跨时间的汇率 (8/8)

折现因子与折现率

  • 我们可以将 11+r=11.07=0.93458 解释为一年后1美元在今天的价格。这个数额被称为一年期折现因子。
  • 无风险利率也称为无风险投资的折现率。
第 25 页 · 3.2 利率与货币的时间价值幻灯片 ↗

中美对比:无风险利率——折现时该用哪条曲线?

国债收益率 (%),2026年10月30日 中国 美国 利差(美−中,百分点)
3个月 1.16 4.16 3.00
2年 1.25 4.56 3.31
10年 1.65 4.94 3.29
  • 现金流以哪种货币计价,就应使用该货币的无风险利率折现(对应图3.1中今日货币与未来货币之间的换算)。
  • 示例(把10年期收益率近似当作年复利率):10年后收到1,000元,现值在中国约为 1000/1.016510≈849 元,在美国约为 1000/1.049410≈617 元。
  • 利差方向并非一成不变:2001–2022年平均,中国三个月国债利率比美国高1.13个百分点;2026年10月30日则是美国高约3.0个百分点。
  • 国内贷款定价参考:1年期LPR为3.00%,5年期以上LPR为3.50%(2026年10月20日公布,已连续17个月未变)。

资料来源:中债估值中心《中债收益率曲线和指数日评》(2026年10月30日);美国财政部 Daily Treasury Par Yield Curve Rates(2026年10月30日);Carpenter, Whitelaw & Zou (2026), Information in the A-H Premium,工作论文;中国人民银行授权全国银行间同业拆借中心LPR公告(2026年10月20日,澎湃新闻报道)

第 26 页 · 3.2 利率与货币的时间价值幻灯片 ↗

教材例题 3.3 (1/2)

比较不同时间点的成本

问题

2004年,为使旧金山海湾大桥具备抗震能力而进行的重建成本约为30亿美元。当时工程师估计,如果项目推迟到2005年,成本将上涨10%。如果利率为2%,那么以2004年的美元衡量,延迟的成本是多少?
第 27 页 · 3.2 利率与货币的时间价值幻灯片 ↗

教材例题 3.3 (2/2)

解答

  • 如果项目推迟,2005年的成本将是: $30亿×1.10=$33亿
  • 为了将此金额与2004年的30亿美元成本进行比较,我们必须使用2%的利率进行换算: $33亿 (2005年)÷(1.02 美元 (2005年)1 美元 (2004年))=$32.35亿 (2004年)
  • 因此,延迟一年的成本是: $32.35亿−$30亿=$2.35亿 (2004年)
  • 也就是说,将项目延迟一年相当于放弃了2.35亿美元的现金。
第 28 页 · 3.2 利率与货币的时间价值幻灯片 ↗

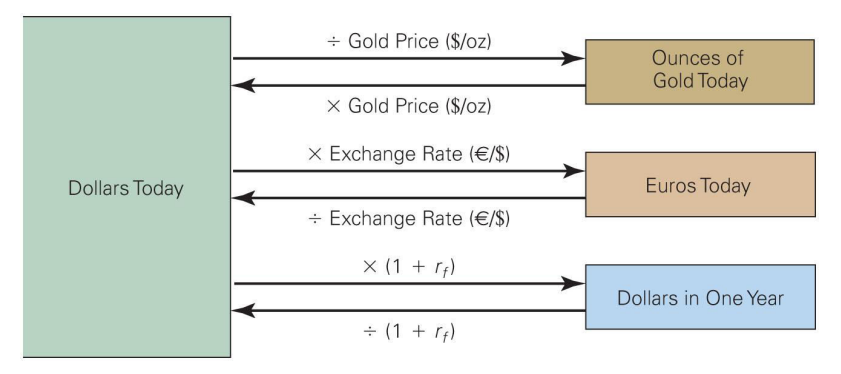
图 3.1 今日美元与黄金、欧元或未来美元之间的转换

此图展示了如何使用市场价格(如黄金价格、汇率)和利率在不同资产或时间点的价值之间进行转换,所有价值最终都与“今日美元”相关联。
第 29 页 · 3.3 现值与净现值决策法则幻灯片 ↗

3.3 现值与净现值决策法则

  • 一个项目或投资的净现值(NPV)是其收益的现值与成本的现值之差。
  • 净现值 NPV=PV(收益)−PV(成本) NPV=PV(所有项目现金流)
第 30 页 · 3.3 现值与净现值决策法则幻灯片 ↗

净现值决策法则 (1/3)

  • 在做投资决策时,选择具有最高NPV的方案。
  • 选择这个方案,相当于今天就收到与其NPV等额的现金。
第 31 页 · 3.3 现值与净现值决策法则幻灯片 ↗

净现值决策法则 (2/3)

接受或拒绝一个项目

  • 接受那些NPV为正的项目,因为接受它们相当于今天就收到与其NPV等额的现金。
  • 拒绝那些NPV为负的项目,因为接受它们会减少投资者的财富。
第 32 页 · 3.3 现值与净现值决策法则幻灯片 ↗

教材例题 3.4 (1/2)

NPV等同于今日现金

问题

你的公司需要购买一台价值9500美元的新复印机。作为促销活动的一部分,制造商提出让你在一年后支付10,000美元,而不是今天付现。假设无风险利率为每年7%。这个提议划算吗?请说明其NPV就相当于你口袋里的现金。

第 33 页 · 3.3 现值与净现值决策法则幻灯片 ↗

教材例题 3.4 (2/2)

解答

如果你接受这个提议,好处是你今天不必支付9500美元(这已经是现值),成本是一年后支付10,000美元。因此我们用无风险利率将成本转换为现值: PV(成本)=($10,000 一年后)÷(1.07 美元(一年后)美元(今日))=$9,345.79 (今日) 促销提议的NPV是收益和成本之差: NPV=$9,500−$9,345.79=$154.21 (今日) NPV为正,所以这个提议是划算的。它相当于今天获得154.21美元的现金折扣,只需为复印机支付9,345.79美元。为验证这一点,假设你接受提议,并将9,345.79美元存入银行,利率为7%。一年后它将增长到 $9,345.79×1.07=$10,000,正好可以用来支付复印机。

第 34 页 · 3.3 现值与净现值决策法则幻灯片 ↗

净现值决策法则 (3/3)

在备选方案中选择

  • 我们也可以使用NPV决策法则在项目之间进行选择。
  • 为此,我们必须计算每个方案的NPV。
  • 然后选择NPV最高的那个。
  • 这个方案将最大程度地增加公司价值。
第 35 页 · 3.3 现值与净现值决策法则幻灯片 ↗

教材例题 3.5 (1/2)

在备选方案中选择

问题

假设你创办了一个网站托管业务,然后决定重返校园。现在你回到学校,正考虑在下一年内出售该业务。一位投资者提出在你准备好时以20万美元收购。如果利率是10%,以下三个方案中哪个是最佳选择?

  1. 现在就卖掉业务。
  2. 缩减业务规模,在你上学的一年里继续经营,然后卖掉业务(这需要你现在花费3万美元的费用,但在年底产生5万美元的利润)。
  3. 在你上学的一年里雇人管理业务,然后卖掉业务(这需要你现在花费5万美元的费用,但在年底产生10万美元的利润)。
第 36 页 · 3.3 现值与净现值决策法则幻灯片 ↗

教材例题 3.5 (2/2)

解答

每个备选方案的现金流和NPV的计算见表3.1。面对这三个方案,最佳选择是NPV最高的那个:雇用经理并在一年后出售。选择这个方案相当于今天收到222,727美元。

第 37 页 · 3.3 现值与净现值决策法则幻灯片 ↗

表 3.1 网站业务备选方案的现金流和NPV

方案 现金流(今日,一年后) NPV
现在出售 +$200,000, $0 $200,000
缩减运营 -$30,000, +$50,000(利润)
−$30,000+$50,000+$200,0001.10=$197,273
+$200,000(售价)
雇用经理 -$50,000, +$100,000(利润)
−$50,000+$100,000+$200,0001.10=$222,727
+$200,000(售价)
第 38 页 · 3.3 现值与净现值决策法则幻灯片 ↗

NPV与现金需求

  • 无论我们对今天现金与未来现金的偏好如何,我们都应该首先最大化NPV。
  • 然后,我们可以通过借贷在不同时间之间转移现金流,以找到我们最偏好的现金流模式。
第 39 页 · 3.3 现值与净现值决策法则幻灯片 ↗

表 3.2 雇用并借款与出售并投资的现金流对比

今日 一年后
方案1:雇用经理并借款
雇用经理 -$50,000 $300,000
借款 +$110,000 -$121,000
总现金流 $60,000 $179,000
方案2:现在出售并投资
现在出售 $200,000 $0
投资 -$140,000 $154,000
总现金流 $60,000 $154,000
第 40 页 · 3.4 套利与一价定律幻灯片 ↗

3.4 套利与一价定律

  • 套利

    • 在不同市场买卖等价商品以利用价格差异的做法。
    • 当可以在不承担任何风险、也无需任何投资的情况下获利时,就出现了套利机会。
  • 正常市场

    • 一个没有套利机会的竞争性市场。
第 41 页 · 3.4 套利与一价定律幻灯片 ↗

一价定律

  • 如果等价的投资机会在不同的竞争性市场中同时交易,那么它们在两个市场中的交易价格必须相同。
第 42 页 · 3.4 套利与一价定律幻灯片 ↗

中美对比:一价定律在中国——A股与H股

  • 同一家内地公司同时在沪深(A股,人民币)和香港(H股,港元)上市,两类股票对应相同的股息与公司现金流。
  • 截至2026年初,共有149家公司同时发行A股和H股,合计市值逾3万亿美元;历史上A股价格平均比H股高50%以上。
  • 恒生沪深港通AH股溢价指数 (HSAHP):100表示两地等价,大于100表示A股溢价;A股溢价 =HSAHP/100−1。
时点 HSAHP A股平均溢价
2023年12月14日 约151 51%
2024年2月(近年高点) 157.89 约58%
2026年4月 低于120 低于20%
2026年9月30日 124.53 约25%
2026年10月下旬 约133 约33%
  • 研究者指出:这并非严格的套利机会(需能无限期买入H股、卖空A股),但属对一价定律的严重违反,反映两地市场分割。

资料来源:恒生指数公司,恒生沪深港通AH股溢价指数简介(2026年9月);Carpenter, Whitelaw & Zou (2026), Information in the A-H Premium,工作论文;南华早报(2023年12月24日、2026年4月21日);Bloomberg(2026年10月28日,经Mint转载)

第 43 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (1/7)

用一价定律为证券估值

  • 假设一种证券承诺在一年后支付1000美元的无风险款项。
  • 如果无风险利率是5%,我们能对这种债券在正常市场中的价格得出什么结论? PV(一年后的$1000)=($1000 一年后)÷(1.05 美元(一年后)美元(今日)) =$952.38 (今日) 价格(债券)=$952.38
第 44 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (2/7)

识别证券的套利机会

  • 如果债券价格不是$952.38怎么办?
  • 假设价格是$940
操作 今日($) 一年后($)
购买债券 -940.00 +1,000.00
从银行借款 +952.38 -1,000.00
净现金流 +12.38 0.00


套利机会将迫使债券价格上涨,直到等于952.38美元。

第 45 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (3/7)

识别证券的套利机会

  • 如果债券价格不是$952.38怎么办?
  • 假设价格是$960
操作 今日($) 一年后($)
卖出债券 +960.00 -1,000.00
在银行投资 -952.38 +1,000.00
净现金流 +7.62 0.00


套利机会将迫使债券价格下跌,直到等于952.38美元。

第 46 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (4/7)

确定无套利价格

  • 除非证券的价格等于其现金流的现值,否则就会出现套利机会。
  • 证券的无套利价格 价格(证券)=PV(证券支付的所有现金流)
第 47 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.6 (1/2)

计算无套利价格

问题

考虑一种无风险证券,它今天向其所有者支付100美元,一年后再支付100美元。假设无风险利率为10%。在支付第一笔100美元之前,该证券今天的无套利价格是多少?如果该证券的交易价格为195美元,存在什么样的套利机会?

第 48 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.6 (2/2)

解答

我们需要计算证券现金流的现值。这里有两个现金流:今天的100美元(已经是现值)和一年后的100美元。第二笔现金流的现值是: ($100 一年后)÷(1.10 美元(一年后)美元(今日))=$90.91 (今日) 因此,现金流的总现值为 $100+$90.91=$190.91(今日),这就是证券的无套利价格。

如果该证券交易价格为195美元,我们可以以195美元卖出它,利用其被高估的价格获利。然后,我们用销售所得中的100美元替代今天本应收到的100美元,并将其中的90.91美元以10%的利率投资,以替代一年后本应收到的100美元。剩下的 $195−$100−$90.91=$4.09 就是套利利润。

第 49 页 · 3.5 无套利与证券价格幻灯片 ↗

中美对比:为什么A/H价差难以被套利消除

套利所需的操作 现实约束
买入被低估的H股(内地个人) 港股通个人投资者须在申请前20个交易日日均资产不低于50万元(不含融资融券所得);内地机构投资者不受此资产门槛限制。
卖空被高估的A股 北向交易禁止裸卖空,仅在受限条件下允许备兑卖空;2025年末A股融券余额仅165.26亿元,占两融余额的0.65%。
资金规模 北向每日额度为沪、深各520亿元人民币,只限制净买入;无总额度。
交易规则 北向仅能以人民币交易和交收;A股T+1,不可当日回转;涨跌幅 ±10%(创业板、科创板 ±20%)。
股息税后现金流 内地个人经港股通取得H股股息,按20%代扣个人所得税(财税〔2014〕81号);A股股息持股超过1年暂免个税,1年以内实际税负为10%–20%(财税〔2015〕101号)。
价差何时收敛 没有到期日:需无限期持有“多H空A”头寸。

资料来源:香港交易所《Stock Connect》简介(2024年2月)及研究报告(2016年11月);上海证券交易所《港股通投资者适当性管理指引(2017年修订)》第六条;财政部、税务总局、证监会财税〔2014〕81号、财税〔2015〕101号;Wind,经中国证券报报道(2026年1月5日);Carpenter, Whitelaw & Zou (2026)

第 50 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (5/7)

从债券价格确定利率

  • 如果我们知道一个无风险债券的价格,我们可以使用 价格(证券)=PV(证券支付的所有现金流) 来确定在没有套利机会的情况下,无风险利率必须是多少。
第 51 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (6/7)

从债券价格确定利率

  • 假设一个一年后支付1,000美元的无风险债券目前以929.80美元的竞争性市场价格交易。
  • 债券的价格必须等于它将支付的1,000美元现金流的现值。
第 52 页 · 3.5 无套利与证券价格幻灯片 ↗

3.5 无套利与证券价格 (7/7)

从债券价格确定利率 $929.80 (今日)=($1,000 一年后)÷(1+rf) 1+rf=$1,000 (一年后)$929.80 (今日)=1.0755

  • 无风险利率必须是 7.55%。
第 53 页 · 3.5 无套利与证券价格幻灯片 ↗

证券交易的NPV与公司决策 (1/2)

  • 在一个正常市场中,买卖证券的NPV为零。 NPV(购买证券)=PV(证券支付的所有现金流)−价格(证券)=0 NPV(出售证券)=价格(证券)−PV(证券支付的所有现金流)=0
第 54 页 · 3.5 无套利与证券价格幻灯片 ↗

中美对比:A/H价差的折现率解释

  • 同一份现金流,折现率不同,价格就不同。固定增长模型:P=Cμ−g,μ 为投资者要求的收益率,g 为现金流增长率。
  • 于是同一家公司A股与H股的价格之比为 PAPH=μH−gμA−g H股投资者要求的收益率 μH 比A股投资者的 μA 高得越多,A股溢价越大。
  • 示例(假设数字):g=2%,μA=8%,μH=10%,则 PA/PH=8%/6%≈1.33,即A股溢价约33%。
  • 但“A股投资者要求的收益率更低”这一简单解释与数据不符(2001–2022年):中国三个月国债利率平均比美国高1.13个百分点;A股与香港市场的已实现风险溢价分别为4.01%和4.25%;A/H溢价与两国短期利差的相关系数仅约10%。
  • 论文给出的证据支持“中国偏见”解释:全球投资者对中国资产存在非货币性的偏好成本,抬高了H股要求的收益率;该溢价的高位持续仍是未解之谜。
  • 课堂含义:给中国公司估值时,先问“边际投资者是谁”,再决定采用哪个市场的折现率。

资料来源:Carpenter, Whitelaw & Zou (2026), Information in the A-H Premium,NYU Stern / Indiana University 工作论文(2026年2月)

第 55 页 · 3.5 无套利与证券价格幻灯片 ↗

证券交易的NPV与公司决策 (2/2)

分离原则

  • 我们可以将投资决策的NPV评估,与公司如何为该投资融资(或公司正在考虑的任何其他证券交易)的决策分开进行。
第 56 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.7 (1/3)

分离投资与融资

问题

你的公司正在考虑一个项目,该项目今天需要1000万美元的前期投资,并将在一年后为公司产生1200万美元的无风险现金流。公司不打算全部用自有现金支付这1000万美元的投资,而是考虑通过发行一种证券来筹集额外资金,该证券将在一年后向投资者支付550万美元。假设无风险利率为10%。在不发行新证券的情况下,进行这个项目是一个好决策吗?发行新证券后,它还是一个好决策吗?

第 57 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.7 (2/3)

解答(步骤1)

  • 不发行新证券,项目的成本是今天1000万美元,收益是一年后1200万美元。将收益转换为现值: $1200万1.10=$1091万 (今日) 我们看到项目的NPV为: $1091万−$1000万=$91万 (今日)
  • 现在假设公司发行新证券。在正常市场中,这种证券的价格将是其未来现金流的现值: 价格(证券)=$550万1.10=$500万 (今日)
第 58 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.7 (3/3)

解答(步骤2)

  • 因此,在通过发行新证券筹集500万美元后,公司只需额外投资500万美元即可进行该项目。
  • 为了计算这种情况下的项目NPV,请注意一年后公司将收到项目的1200万美元收益,但需向新证券的投资者支付550万美元,为公司留下650万美元。
  • 该金额的现值为: $650万1.10=$591万 (今日)
  • 因此,项目的NPV为 $591万−$500万=$91万(今日),和之前一样。
  • 两种情况下,我们都得到了相同的NPV结果。分离原则表明,对于公司在正常市场中可能选择的任何融资方式,我们都会得到相同的结果。因此,我们可以评估项目,而不必明确考虑公司可能选择的各种融资方案。
第 59 页 · 3.5 无套利与证券价格幻灯片 ↗

为投资组合估值 (1/2)

  • 一价定律也对证券组合有影响。
  • 考虑两种证券A和B。假设第三种证券C的现金流与A和B的总和相同。
  • 在这种情况下,证券C等同于证券A和B的投资组合。
  • 价值可加性 价格(C)=价格(A+B)=价格(A)+价格(B)
第 60 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.8 (1/2)

为投资组合中的资产估值

问题

Holbrook控股是一家上市公司,只有两项资产:它拥有Harry’s Hotcakes连锁餐厅60%的股份和一支冰球队。假设Holbrook控股的市场价值为1.6亿美元,而整个Harry’s Hotcakes连锁(也是上市公司)的市场价值为1.2亿美元。这支冰球队的市场价值是多少?

第 61 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3.8 (2/2)

解答

  • 我们可以将Holbrook看作一个投资组合,由Harry’s Hotcakes 60%的股份和这支冰球队组成。
  • 根据价值可加性,Harry’s Hotcakes股份的价值加上冰球队的价值必须等于Holbrook 1.6亿美元的市场价值。
  • 因为Harry’s Hotcakes 60%的股份价值为 60%×$1.2亿=$7200万,
  • 所以冰球队的价值为 $1.6亿−$7200万=$8800万。
第 62 页 · 3.5 无套利与证券价格幻灯片 ↗

为投资组合估值 (2/2)

价值可加性与公司价值

  • 为了最大化整个公司的价值,管理者应该做出能够最大化NPV的决策。
  • 决策的NPV代表了它对公司整体价值的贡献。
第 63 页 · 3.5 无套利与证券价格幻灯片 ↗

接下来讨论什么?

风险对估值的影响

  • 当现金流存在风险时,我们必须以一个等于无风险利率加上适当风险溢价的利率来折现它们。
  • 项目的收益率与整体经济风险的变动越相关,相应的风险溢价就越高。
第 64 页 · 3.5 无套利与证券价格幻灯片 ↗

数据案例关键主题讨论

  • 查看狗狗币(Dogecoin)在币安(Binance)、Coinbase和Kraken上的价格。
  • 这三个交易所的价格是相同还是不同?
  • 狗狗币是否存在任何套利机会?
第 65 页 · 3.5 无套利与证券价格幻灯片 ↗

中外对比:同一现金流、两个价格——A/B股与Royal Dutch/Shell

中国A/B股(1993–2000年) Royal Dutch/Shell(荷兰/英国)
权利 同股同权:相同的法律权利与股息 1907年协议:现金流按60:40分配
市场分割 2001年2月前A股限境内居民、B股限境外投资者;禁止卖空;资本管制 无资本管制,两者均有美国ADR;Royal Dutch主要在美国、荷兰交易(标普500成分),Shell主要在英国交易
价差 A股平均溢价421.8%(75家);1993年4月约300%,1999年3月约800%,2001年底约100% 相对60:40平价:1981年低估约30%,1996年高估逾15%
解释 投机性换手(A股年换手率约569%,B股约128%);信息不对称;预期收益率差约4个百分点 相对价格随各自主要交易地的市场涨跌;指数成分股效应
  • 同一只股票在各市场的价格基本一致;孪生股票则是同一现金流的两类股票,价格可以长期偏离。
  • 即使没有资本管制,孪生股票也会偏离平价;有资本管制和卖空限制时,价差可达数倍。

资料来源:Mei, Scheinkman & Xiong (2009), Annals of Economics and Finance;Fernald & Rogers (2002), Review of Economics and Statistics;Chan, Menkveld & Yang (2008), Journal of Finance;Froot & Dabora (1999), Journal of Financial Economics;Lamont (2000), Guilty as Charged,工作论文

第 66 页 · 3.5 无套利与证券价格幻灯片 ↗

附录:风险的价格

第 67 页 · 3.5 无套利与证券价格幻灯片 ↗

学习目标(附录)

  1. 使用一价定律计算风险资产的价值。
  2. 描述证券的风险溢价与其收益率同其他证券收益率的相关性之间的关系。
  3. 描述交易成本对套利和一价定律的影响。
第 68 页 · 3.5 无套利与证券价格幻灯片 ↗

风险现金流与无风险现金流

价格(无风险债券) =PV(现金流) =(一年后 $1100)(1.04 美元(一年后)/美元(今日))=$1058 (今日)

期望现金流(市场指数) 12($800)+12($1400)=$1100

尽管两种投资的期望价值相同,但由于市场指数风险更大,其价值较低。

第 69 页 · 3.5 无套利与证券价格幻灯片 ↗

风险规避与风险溢价 (1/2)

  • 风险规避

    • 投资者更喜欢安全的收入,而不是平均金额相同但有风险的收入。
  • 风险溢价

    • 投资者为补偿证券风险而期望获得的额外收益。
  • 当现金流有风险时,要计算其现值,我们必须以等于无风险利率加上适当风险溢价的利率来折现期望的平均现金流。
第 70 页 · 3.5 无套利与证券价格幻灯片 ↗

表 3A.1 无风险债券与市场组合投资的现金流和市价($)

风险现金流与无风险现金流

  • 假设经济疲软或强劲的概率相等。
一年后现金流
证券 今日市价 经济疲软 经济强劲
无风险债券 1058 1100 1100
市场指数 1000 800 1400
第 71 页 · 3.5 无套利与证券价格幻灯片 ↗

风险规避与风险溢价 (2/2)

风险投资的期望收益率 = 年末期望收益初始成本

  • 经济强劲时的市场收益率 (1400−1000)1000=40%
  • 经济疲软时的市场收益率 (800−1000)1000=−20%
  • 期望市场收益率 12(40%)+12(−20%)=10%
第 72 页 · 3.5 无套利与证券价格幻灯片 ↗

风险证券的无套利价格 (1/3)

  • 假设某证券“A”在经济强劲时向投资者支付600美元,在经济疲软时不支付任何款项。
  • 使用一价定律,证券A的市场价格是多少?
第 73 页 · 3.5 无套利与证券价格幻灯片 ↗

表 3A.2 确定证券A的市场价格(现金流,$)

一年后现金流
证券 今日市价 经济疲软 经济强劲
无风险债券 769 800 800
证券A ? 0 600
市场指数 1000 800 1400
第 74 页 · 3.5 无套利与证券价格幻灯片 ↗

风险证券的无套利价格 (2/3)

  • 如果我们将证券A与一年后支付800美元的无风险债券组合,该投资组合一年后的现金流与市场指数的现金流完全相同。
  • 根据一价定律,债券和证券A的总市值必须等于市场指数的价值1000美元。
第 75 页 · 3.5 无套利与证券价格幻灯片 ↗

风险证券的无套利价格 (3/3)

  • 给定无风险利率为4%,债券的市场价格是: (一年后 $800)(1.04)=$769 (今日)
  • 因此,证券A的初始市场价格是: $1,000−$769=$231
第 76 页 · 3.5 无套利与证券价格幻灯片 ↗

风险溢价取决于风险

  • 如果一项投资的收益率波动性大得多,它必须向投资者支付更高的风险溢价。
第 77 页 · 3.5 无套利与证券价格幻灯片 ↗

风险是相对于整体市场的

  • 必须相对于经济中其他投资的波动来评估证券的风险。
  • 一种证券的收益率越是倾向于与整体经济和市场指数同步变动,其风险溢价就越高。
  • 如果证券的收益率与市场指数的变动方向相反,它提供了保险作用,并将具有负的风险溢价。
第 78 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3A.1 (1/3)

负风险溢价

问题

假设证券B在经济疲软时支付600美元,在经济强劲时支付0美元。它的无套利价格、期望收益率和风险溢价是多少?

第 79 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3A.1 (2/3)

解答(价格计算)

如果我们将市场指数和证券B组合在一起,我们将获得与支付1400美元的无风险债券相同的收益,如下表所示(现金流单位:$)。

一年后现金流
证券 今日市价 经济疲软 经济强劲
市场指数 1000 800 1400
证券B ? 600 0
组合(指数+B) ? 1400 1400
无风险债券 1346 1400 1400

因为无风险债券的市价是 $14001.04=$1346,我们可以从一价定律得出结论,证券B的市价必须是 $1,346−1,000=$346。

第 80 页 · 3.5 无套利与证券价格幻灯片 ↗

教材例题 3A.1 (3/3)

解答(收益率与溢价)

  • 如果经济疲软,证券B的收益率为 (600−346)346=73.4%。
  • 如果经济强劲,证券B不支付任何款项,收益率为-100%。
  • 因此,证券B的期望收益率为 12(73.4%)+12(−100%)=−13.3%。
  • 其风险溢价为 −13.3%−4%=−17.3%;也就是说,证券B平均向投资者支付的收益率比无风险利率低17.3%。
第 81 页 · 3.5 无套利与证券价格幻灯片 ↗

表 3A.3 不同证券的风险与风险溢价

收益率
证券 经济疲软 经济强劲 期望收益率 敏感度(收益率之差) 风险溢价
无风险债券 4% 4% 4% 0% 0%
市场指数 -20% 40% 10% 60% 6%
证券A -100% 160% 30% 260% 26%
证券B 73% -100% -13.3% -173% -17.3%