章节大纲
- 3.1 评估决策
- 3.2 利率与货币的时间价值
- 3.3 现值与净现值决策法则
- 3.4 套利与一价定律
- 3.5 无套利与证券价格
学习目标 (1/3)
- 使用净现值评估两期项目的相对优劣。
- 定义“竞争性市场”,举例说明哪些市场是竞争性的,哪些不是,并讨论竞争性市场在决定商品价值中的重要性。
学习目标 (2/3)
- 解释为什么最大化净现值总是正确的决策法则。
- 定义套利,并讨论其在资产定价中的作用。它与一价定律有何关系?
- 计算投资机会的无套利价格。
学习目标 (3/3)
- 说明如何利用价值可加性帮助管理者最大化公司价值。
- 描述分离原则。
3.1 评估决策
识别成本与收益
在识别相关成本与收益时,可能需要其他领域的帮助
- 市场营销
- 经济学
- 组织行为学
- 战略
- 运营
分析成本与收益 (1/4)
- 假设一家珠宝制造商有机会用400盎司白银交换10盎司黄金(即日交易)。
- 要比较成本和收益,我们首先需要将它们转换为一个共同的单位。
分析成本与收益 (2/4)
- 假设白银的当前市价为每盎司25美元。
- 那么我们放弃的400盎司白银的现金价值为:
分析成本与收益 (3/4)
- 同样,如果黄金的当前市价为每盎司1900美元,那么我们收到的10盎司黄金的现金价值为:
分析成本与收益 (4/4)
- 因此,该珠宝商的机会今天的收益为19,000美元,成本为10,000美元。
- 在这种情况下,该项目的今日净值为:
- 因为结果是正的,收益超过成本,所以珠宝商应该接受这笔交易。
使用市场价格确定现金价值
竞争性市场
- 一种商品能够以相同价格买入和卖出的市场。
在评估珠宝商的决策时,我们使用当前的市场价格将白银或黄金的盎司数转换为美元。我们不关心珠宝商是否认为价格公平,或者珠宝商将如何使用这些白银或黄金。
教材例题 3.1 (1/2)
竞争性市场价格决定价值
问题
你刚赢得一个电台竞赛,却失望地发现奖品是四张Def Leppard重聚巡演的门票(票面价值每张40美元)。你不是80年代摇滚的粉丝,不打算去看演出。但还有第二个选择:两张你最喜欢的乐队的售罄演出门票(票面价值每张45美元)。你注意到在eBay上,Def Leppard的门票每张售价30美元,而你最喜欢乐队的门票每张售价50美元。你应该选择哪个奖品?
教材例题 3.1 (2/2)
解答
在这里,相关的是竞争性市场价格,而不是你的个人偏好(或门票的票面价值):
- 四张Def Leppard门票 @ 每张$30 = $120 市场价值
- 两张你最喜欢乐队的门票 @ 每张$50 = $100 市场价值
- 与其直接选择你最喜欢乐队的门票,不如接受Def Leppard的门票,在eBay上卖掉,再用所得的钱买两张你最喜欢乐队演出的门票。你甚至还会剩下20美元买件T恤。
教材例题 3.2 (1/2)
应用估值原则
问题
你是公司的运营经理。根据一份已有的合同,你有机会以总价12,000美元购得125桶石油和1500磅铜。石油的当前竞争性市场价格是每桶80美元,铜是每磅4美元。你不确定是否需要全部的石油和铜,并担心这两种商品的价格未来可能会下跌。你应该接受这个机会吗?
教材例题 3.2 (2/2)
解答
要回答这个问题,你需要用市场价格将成本和收益转换为现金价值:
3.2 利率与货币的时间价值
货币的时间价值
考虑一个有确定现金流的投资机会:
- 成本:今天 $100,000
- 收益:一年后 $105,000
- 今天的货币与未来的货币之间的价值差异源于货币的时间价值。
利率:跨时间的汇率 (1/8)
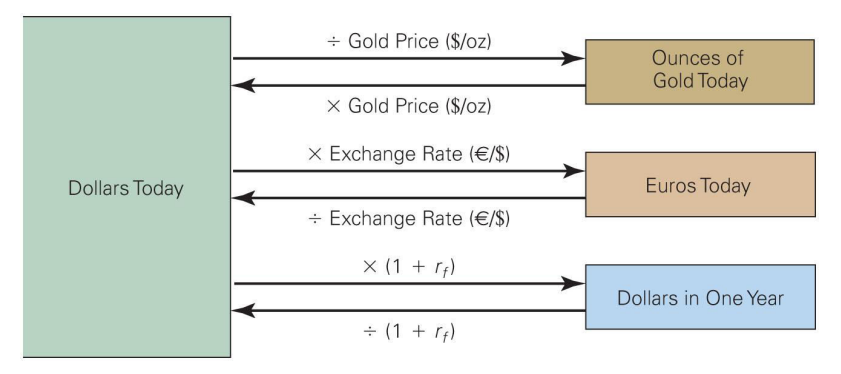
- 我们能以何种比率把今天的货币兑换成未来的货币,取决于当前利率。
- 假设当前年利率是7%。通过以这个利率投资或借贷,我们可以用今天每1美元交换一年后的1.07美元。
- 无风险利率(折现率),
- 利率因子
- 折现因子
利率:跨时间的汇率 (2/8)
一年后的投资价值
- 如果利率是7%,我们可以这样表示成本:
利率:跨时间的汇率 (3/8)
一年后的投资价值
- 现在成本和收益都以“一年后的美元”为单位,所以我们可以比较它们并计算投资的净值:
- 换句话说,与其进行这项投资,不如把10万美元存入银行,一年后可多赚2000美元。
- 我们应该拒绝这项投资。
利率:跨时间的汇率 (4/8)
今天的投资价值
- 考虑一年后的收益105,000美元。用今天的美元来衡量,它相当于多少?
- 这是我们承诺一年后偿还105,000美元时,银行今天愿意借给我们的金额。
利率:跨时间的汇率 (5/8)
今天的投资价值
- 现在我们准备计算投资的净值:
- 同样,结果为负,表明我们应该拒绝这项投资。
利率:跨时间的汇率 (6/8)
现值与终值
- 这表明,无论我们用一年后的美元还是今天的美元来表示投资价值,我们的决策都是相同的。
- 如果我们从今天的美元换算到一年后的美元:
- 这两个结果是等价的,只是表示为不同时间点的价值。
利率:跨时间的汇率 (7/8)
现值与终值
- 当我们用今天的美元表示价值时,我们称之为投资的现值(PV)。
- 如果我们用未来的美元表示,我们称之为投资的终值。
利率:跨时间的汇率 (8/8)
折现因子与折现率
- 我们可以将
- 无风险利率也称为无风险投资的折现率。
教材例题 3.3 (1/2)
比较不同时间点的成本
问题
2004年,为使旧金山海湾大桥具备抗震能力而进行的重建成本约为30亿美元。当时工程师估计,如果项目推迟到2005年,成本将上涨10%。如果利率为2%,那么以2004年的美元衡量,延迟的成本是多少?
教材例题 3.3 (2/2)
解答
- 如果项目推迟,2005年的成本将是:
- 为了将此金额与2004年的30亿美元成本进行比较,我们必须使用2%的利率进行换算:
- 因此,延迟一年的成本是:
- 也就是说,将项目延迟一年相当于放弃了2.35亿美元的现金。
图 3.1 今日美元与黄金、欧元或未来美元之间的转换
3.3 现值与净现值决策法则
- 一个项目或投资的净现值(NPV)是其收益的现值与成本的现值之差。
- 净现值
净现值决策法则 (1/3)
- 在做投资决策时,选择具有最高NPV的方案。
- 选择这个方案,相当于今天就收到与其NPV等额的现金。
净现值决策法则 (2/3)
接受或拒绝一个项目
- 接受那些NPV为正的项目,因为接受它们相当于今天就收到与其NPV等额的现金。
- 拒绝那些NPV为负的项目,因为接受它们会减少投资者的财富。
教材例题 3.4 (1/2)
NPV等同于今日现金
问题
你的公司需要购买一台价值9500美元的新复印机。作为促销活动的一部分,制造商提出让你在一年后支付10,000美元,而不是今天付现。假设无风险利率为每年7%。这个提议划算吗?请说明其NPV就相当于你口袋里的现金。
教材例题 3.4 (2/2)
解答
如果你接受这个提议,好处是你今天不必支付9500美元(这已经是现值),成本是一年后支付10,000美元。因此我们用无风险利率将成本转换为现值:
净现值决策法则 (3/3)
在备选方案中选择
- 我们也可以使用NPV决策法则在项目之间进行选择。
- 为此,我们必须计算每个方案的NPV。
- 然后选择NPV最高的那个。
- 这个方案将最大程度地增加公司价值。
教材例题 3.5 (1/2)
在备选方案中选择
问题
假设你创办了一个网站托管业务,然后决定重返校园。现在你回到学校,正考虑在下一年内出售该业务。一位投资者提出在你准备好时以20万美元收购。如果利率是10%,以下三个方案中哪个是最佳选择?
- 现在就卖掉业务。
- 缩减业务规模,在你上学的一年里继续经营,然后卖掉业务(这需要你现在花费3万美元的费用,但在年底产生5万美元的利润)。
- 在你上学的一年里雇人管理业务,然后卖掉业务(这需要你现在花费5万美元的费用,但在年底产生10万美元的利润)。
教材例题 3.5 (2/2)
解答
每个备选方案的现金流和NPV的计算见表3.1。面对这三个方案,最佳选择是NPV最高的那个:雇用经理并在一年后出售。选择这个方案相当于今天收到222,727美元。
表 3.1 网站业务备选方案的现金流和NPV
| 方案 | 现金流(今日,一年后) | NPV |
|---|---|---|
| 现在出售 | +$200,000, $0 | $200,000 |
| 缩减运营 | -$30,000, +$50,000(利润) | |
| +$200,000(售价) | ||
| 雇用经理 | -$50,000, +$100,000(利润) | |
| +$200,000(售价) |
NPV与现金需求
- 无论我们对今天现金与未来现金的偏好如何,我们都应该首先最大化NPV。
- 然后,我们可以通过借贷在不同时间之间转移现金流,以找到我们最偏好的现金流模式。
表 3.2 雇用并借款与出售并投资的现金流对比
| 今日 | 一年后 | |
|---|---|---|
| 方案1:雇用经理并借款 | ||
| 雇用经理 | -$50,000 | $300,000 |
| 借款 | +$110,000 | -$121,000 |
| 总现金流 | $60,000 | $179,000 |
| 方案2:现在出售并投资 | ||
| 现在出售 | $200,000 | $0 |
| 投资 | -$140,000 | $154,000 |
| 总现金流 | $60,000 | $154,000 |
3.4 套利与一价定律
套利
- 在不同市场买卖等价商品以利用价格差异的做法。
- 当可以在不承担任何风险、也无需任何投资的情况下获利时,就出现了套利机会。
正常市场
- 一个没有套利机会的竞争性市场。
一价定律
- 如果等价的投资机会在不同的竞争性市场中同时交易,那么它们在两个市场中的交易价格必须相同。
3.5 无套利与证券价格 (1/7)
用一价定律为证券估值
- 假设一种证券承诺在一年后支付1000美元的无风险款项。
- 如果无风险利率是5%,我们能对这种债券在正常市场中的价格得出什么结论?
3.5 无套利与证券价格 (2/7)
识别证券的套利机会
- 如果债券价格不是$952.38怎么办?
- 假设价格是$940
| 操作 | 今日($) | 一年后($) |
|---|---|---|
| 购买债券 | -940.00 | +1,000.00 |
| 从银行借款 | +952.38 | -1,000.00 |
| 净现金流 | +12.38 | 0.00 |
套利机会将迫使债券价格上涨,直到等于952.38美元。
3.5 无套利与证券价格 (3/7)
识别证券的套利机会
- 如果债券价格不是$952.38怎么办?
- 假设价格是$960
| 操作 | 今日($) | 一年后($) |
|---|---|---|
| 卖出债券 | +960.00 | -1,000.00 |
| 在银行投资 | -952.38 | +1,000.00 |
| 净现金流 | +7.62 | 0.00 |
套利机会将迫使债券价格下跌,直到等于952.38美元。
3.5 无套利与证券价格 (4/7)
确定无套利价格
- 除非证券的价格等于其现金流的现值,否则就会出现套利机会。
- 证券的无套利价格
教材例题 3.6 (1/2)
计算无套利价格
问题
考虑一种无风险证券,它今天向其所有者支付100美元,一年后再支付100美元。假设无风险利率为10%。在支付第一笔100美元之前,该证券今天的无套利价格是多少?如果该证券的交易价格为195美元,存在什么样的套利机会?
教材例题 3.6 (2/2)
解答
我们需要计算证券现金流的现值。这里有两个现金流:今天的100美元(已经是现值)和一年后的100美元。第二笔现金流的现值是:
如果该证券交易价格为195美元,我们可以以195美元卖出它,利用其被高估的价格获利。然后,我们用销售所得中的100美元替代今天本应收到的100美元,并将其中的90.91美元以10%的利率投资,以替代一年后本应收到的100美元。剩下的
3.5 无套利与证券价格 (5/7)
从债券价格确定利率
- 如果我们知道一个无风险债券的价格,我们可以使用
3.5 无套利与证券价格 (6/7)
从债券价格确定利率
- 假设一个一年后支付1,000美元的无风险债券目前以929.80美元的竞争性市场价格交易。
- 债券的价格必须等于它将支付的1,000美元现金流的现值。
3.5 无套利与证券价格 (7/7)
从债券价格确定利率
- 无风险利率必须是 7.55%。
证券交易的NPV与公司决策 (1/2)
- 在一个正常市场中,买卖证券的NPV为零。
证券交易的NPV与公司决策 (2/2)
分离原则
- 我们可以将投资决策的NPV评估,与公司如何为该投资融资(或公司正在考虑的任何其他证券交易)的决策分开进行。
教材例题 3.7 (1/3)
分离投资与融资
问题
你的公司正在考虑一个项目,该项目今天需要1000万美元的前期投资,并将在一年后为公司产生1200万美元的无风险现金流。公司不打算全部用自有现金支付这1000万美元的投资,而是考虑通过发行一种证券来筹集额外资金,该证券将在一年后向投资者支付550万美元。假设无风险利率为10%。在不发行新证券的情况下,进行这个项目是一个好决策吗?发行新证券后,它还是一个好决策吗?
教材例题 3.7 (2/3)
解答(步骤1)
- 不发行新证券,项目的成本是今天1000万美元,收益是一年后1200万美元。将收益转换为现值:
- 现在假设公司发行新证券。在正常市场中,这种证券的价格将是其未来现金流的现值:
教材例题 3.7 (3/3)
解答(步骤2)
- 因此,在通过发行新证券筹集500万美元后,公司只需额外投资500万美元即可进行该项目。
- 为了计算这种情况下的项目NPV,请注意一年后公司将收到项目的1200万美元收益,但需向新证券的投资者支付550万美元,为公司留下650万美元。
- 该金额的现值为:
- 因此,项目的NPV为
- 两种情况下,我们都得到了相同的NPV结果。分离原则表明,对于公司在正常市场中可能选择的任何融资方式,我们都会得到相同的结果。因此,我们可以评估项目,而不必明确考虑公司可能选择的各种融资方案。
为投资组合估值 (1/2)
- 一价定律也对证券组合有影响。
- 考虑两种证券A和B。假设第三种证券C的现金流与A和B的总和相同。
- 在这种情况下,证券C等同于证券A和B的投资组合。
- 价值可加性
教材例题 3.8 (1/2)
为投资组合中的资产估值
问题
Holbrook控股是一家上市公司,只有两项资产:它拥有Harry’s Hotcakes连锁餐厅60%的股份和一支冰球队。假设Holbrook控股的市场价值为1.6亿美元,而整个Harry’s Hotcakes连锁(也是上市公司)的市场价值为1.2亿美元。这支冰球队的市场价值是多少?
教材例题 3.8 (2/2)
解答
- 我们可以将Holbrook看作一个投资组合,由Harry’s Hotcakes 60%的股份和这支冰球队组成。
- 根据价值可加性,Harry’s Hotcakes股份的价值加上冰球队的价值必须等于Holbrook 1.6亿美元的市场价值。
- 因为Harry’s Hotcakes 60%的股份价值为
- 所以冰球队的价值为
为投资组合估值 (2/2)
价值可加性与公司价值
- 为了最大化整个公司的价值,管理者应该做出能够最大化NPV的决策。
- 决策的NPV代表了它对公司整体价值的贡献。
接下来讨论什么?
风险对估值的影响
- 当现金流存在风险时,我们必须以一个等于无风险利率加上适当风险溢价的利率来折现它们。
- 项目的收益率与整体经济风险的变动越相关,相应的风险溢价就越高。
数据案例关键主题讨论
- 查看狗狗币(Dogecoin)在币安(Binance)、Coinbase和Kraken上的价格。
- 这三个交易所的价格是相同还是不同?
- 狗狗币是否存在任何套利机会?
附录:风险的价格
学习目标(附录)
- 使用一价定律计算风险资产的价值。
- 描述证券的风险溢价与其收益率同其他证券收益率的相关性之间的关系。
- 描述交易成本对套利和一价定律的影响。
风险现金流与无风险现金流
价格(无风险债券)
期望现金流(市场指数)
尽管两种投资的期望价值相同,但由于市场指数风险更大,其价值较低。
风险规避与风险溢价 (1/2)
风险规避
- 投资者更喜欢安全的收入,而不是平均金额相同但有风险的收入。
风险溢价
- 投资者为补偿证券风险而期望获得的额外收益。
- 当现金流有风险时,要计算其现值,我们必须以等于无风险利率加上适当风险溢价的利率来折现期望的平均现金流。
表 3A.1 无风险债券与市场组合投资的现金流和市价($)
风险现金流与无风险现金流
- 假设经济疲软或强劲的概率相等。
| 一年后现金流 | |||
| 证券 | 今日市价 | 经济疲软 | 经济强劲 |
| 无风险债券 | 1058 | 1100 | 1100 |
| 市场指数 | 1000 | 800 | 1400 |
风险规避与风险溢价 (2/2)
风险投资的期望收益率 =
- 经济强劲时的市场收益率
- 经济疲软时的市场收益率
- 期望市场收益率
风险证券的无套利价格 (1/3)
- 假设某证券“A”在经济强劲时向投资者支付600美元,在经济疲软时不支付任何款项。
- 使用一价定律,证券A的市场价格是多少?
表 3A.2 确定证券A的市场价格(现金流,$)
| 一年后现金流 | |||
| 证券 | 今日市价 | 经济疲软 | 经济强劲 |
| 无风险债券 | 769 | 800 | 800 |
| 证券A | ? | 0 | 600 |
| 市场指数 | 1000 | 800 | 1400 |
风险证券的无套利价格 (2/3)
- 如果我们将证券A与一年后支付800美元的无风险债券组合,该投资组合一年后的现金流与市场指数的现金流完全相同。
- 根据一价定律,债券和证券A的总市值必须等于市场指数的价值1000美元。
风险证券的无套利价格 (3/3)
- 给定无风险利率为4%,债券的市场价格是:
- 因此,证券A的初始市场价格是:
风险溢价取决于风险
- 如果一项投资的收益率波动性大得多,它必须向投资者支付更高的风险溢价。
风险是相对于整体市场的
- 必须相对于经济中其他投资的波动来评估证券的风险。
- 一种证券的收益率越是倾向于与整体经济和市场指数同步变动,其风险溢价就越高。
- 如果证券的收益率与市场指数的变动方向相反,它提供了保险作用,并将具有负的风险溢价。
教材例题 3A.1 (1/3)
负风险溢价
问题
假设证券B在经济疲软时支付600美元,在经济强劲时支付0美元。它的无套利价格、期望收益率和风险溢价是多少?
教材例题 3A.1 (2/3)
解答(价格计算)
如果我们将市场指数和证券B组合在一起,我们将获得与支付1400美元的无风险债券相同的收益,如下表所示(现金流单位:$)。
| 一年后现金流 | |||
| 证券 | 今日市价 | 经济疲软 | 经济强劲 |
| 市场指数 | 1000 | 800 | 1400 |
| 证券B | ? | 600 | 0 |
| 组合(指数+B) | ? | 1400 | 1400 |
| 无风险债券 | 1346 | 1400 | 1400 |
因为无风险债券的市价是
教材例题 3A.1 (3/3)
解答(收益率与溢价)
- 如果经济疲软,证券B的收益率为
- 如果经济强劲,证券B不支付任何款项,收益率为-100%。
- 因此,证券B的期望收益率为
- 其风险溢价为
表 3A.3 不同证券的风险与风险溢价
| 收益率 | |||||
| 证券 | 经济疲软 | 经济强劲 | 期望收益率 | 敏感度(收益率之差) | 风险溢价 |
| 无风险债券 | 4% | 4% | 4% | 0% | 0% |
| 市场指数 | -20% | 40% | 10% | 60% | 6% |
| 证券A | -100% | 160% | 30% | 260% | 26% |
| 证券B | 73% | -100% | -13.3% | -173% | -17.3% |