章节大纲
- 11.1 投资组合的期望收益率
- 11.2 两只股票组合的波动率
- 11.3 大型投资组合的波动率
- 11.4 有效投资组合
- 11.5 无风险储蓄与借贷
- 11.6 有效投资组合与必要收益率
- 11.7 资本资产定价模型
- 11.8 确定风险溢价
11.1 投资组合的期望收益率
投资组合权重:每项投资占总投资的比例
组合的收益率是各项投资收益率的加权平均
- 期望收益率简单:加权平均即可。波动率却不是加权平均(11.2)。
例题 11.2:组合的期望收益率
问题
你有 100 万元,40 万元买股票甲,60 万元买股票乙。甲的期望收益率为 20%,乙为 10%。组合的期望收益率是多少?(甲、乙全章沿用。)
| 投资甲 | 投资乙 | ||
|---|---|---|---|
| 40 万元 | 60 万元 | 20% | 10% |
第 1 步:权重
第 2 步:加权平均
要点
14% 在 10% 与 20% 之间,偏向权重更大的乙。
11.2 两只股票组合的波动率 (1/3)
组合的风险,要看两只股票是不是一起涨跌。
协方差:两只股票偏离各自均值的乘积的期望
相关系数:协方差除以两个标准差,总在
11.2 两只股票组合的波动率 (2/3)
两只股票组合的方差
- 前两项:两只股票各自的风险。
- 第三项:两只股票一起波动的部分(
- 波动率:
例题 11.6:两只股票组合的波动率
问题
你的组合是 40% 甲 + 60% 乙(例题 11.2)。甲的波动率为 40%,乙为 20%,两者的相关系数为 0。组合的波动率是多少?
| 40% | 60% | 40% | 20% | 0 |
第 1 步:方差(相关系数为 0,第三项为 0)
要点
波动率的加权平均是
11.2 两只股票组合的波动率 (3/3)
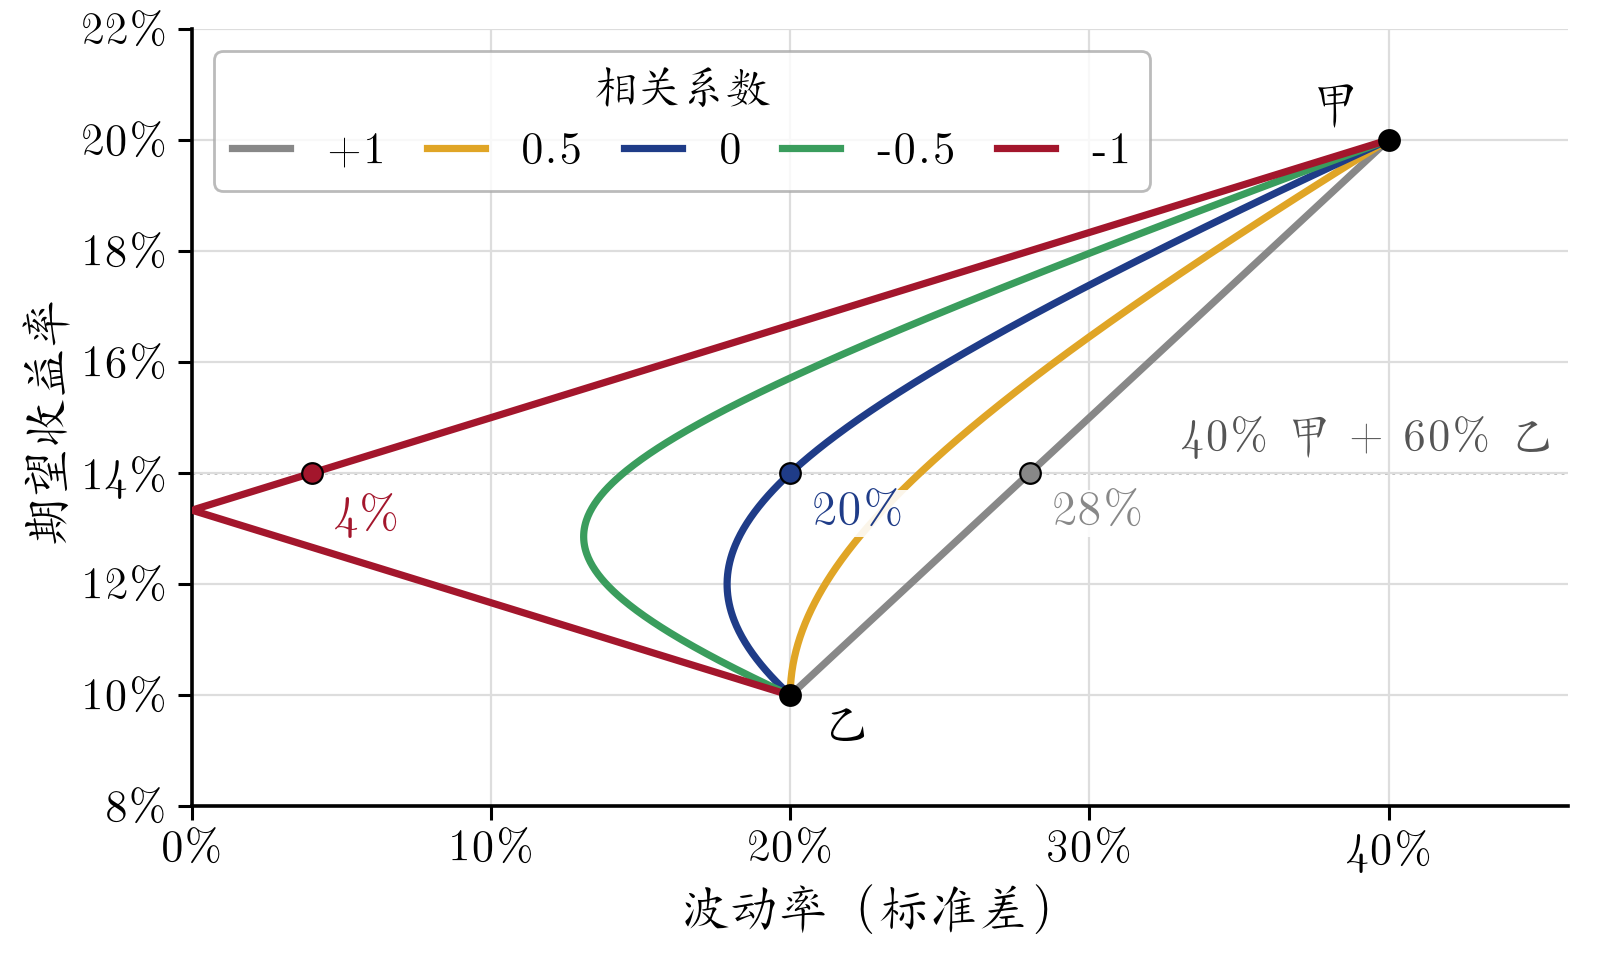
同一个组合(40% 甲 + 60% 乙),只改相关系数。第三项
| 相关系数 | 方差 | 波动率 |
|---|---|---|
| 28% | ||
| 0 | 0.04 | 20% |
| 4% |
- 期望收益率都是 14%:相关系数只影响风险,不影响期望收益率。
要点
只要相关系数小于
图 11.4 相关系数对组合的影响
- 相关系数为
11.3 大型投资组合的波动率
等权组合(每只股票
- 第10章 10.6:独立风险可以分散掉,共同风险分散不掉。平均协方差就是分散不掉的共同风险。
例题 11.7:同行业分散还是跨国分散
问题
每只股票的波动率都是 40%,大量股票等权持有。(a) 同一行业,两两相关系数 0.49;(b) 不同国家,相关系数 0.09。组合的波动率各是多少?
| 40% | 0.49 | 0.09 |
第 1 步:股票很多时只剩平均协方差
第 2 步:代入
- (a) 同行业:
- (b) 跨国:
要点
相关系数越低,分散掉的风险越多。
11.4 有效投资组合 (1/3)
有效投资组合(第10章 10.7)
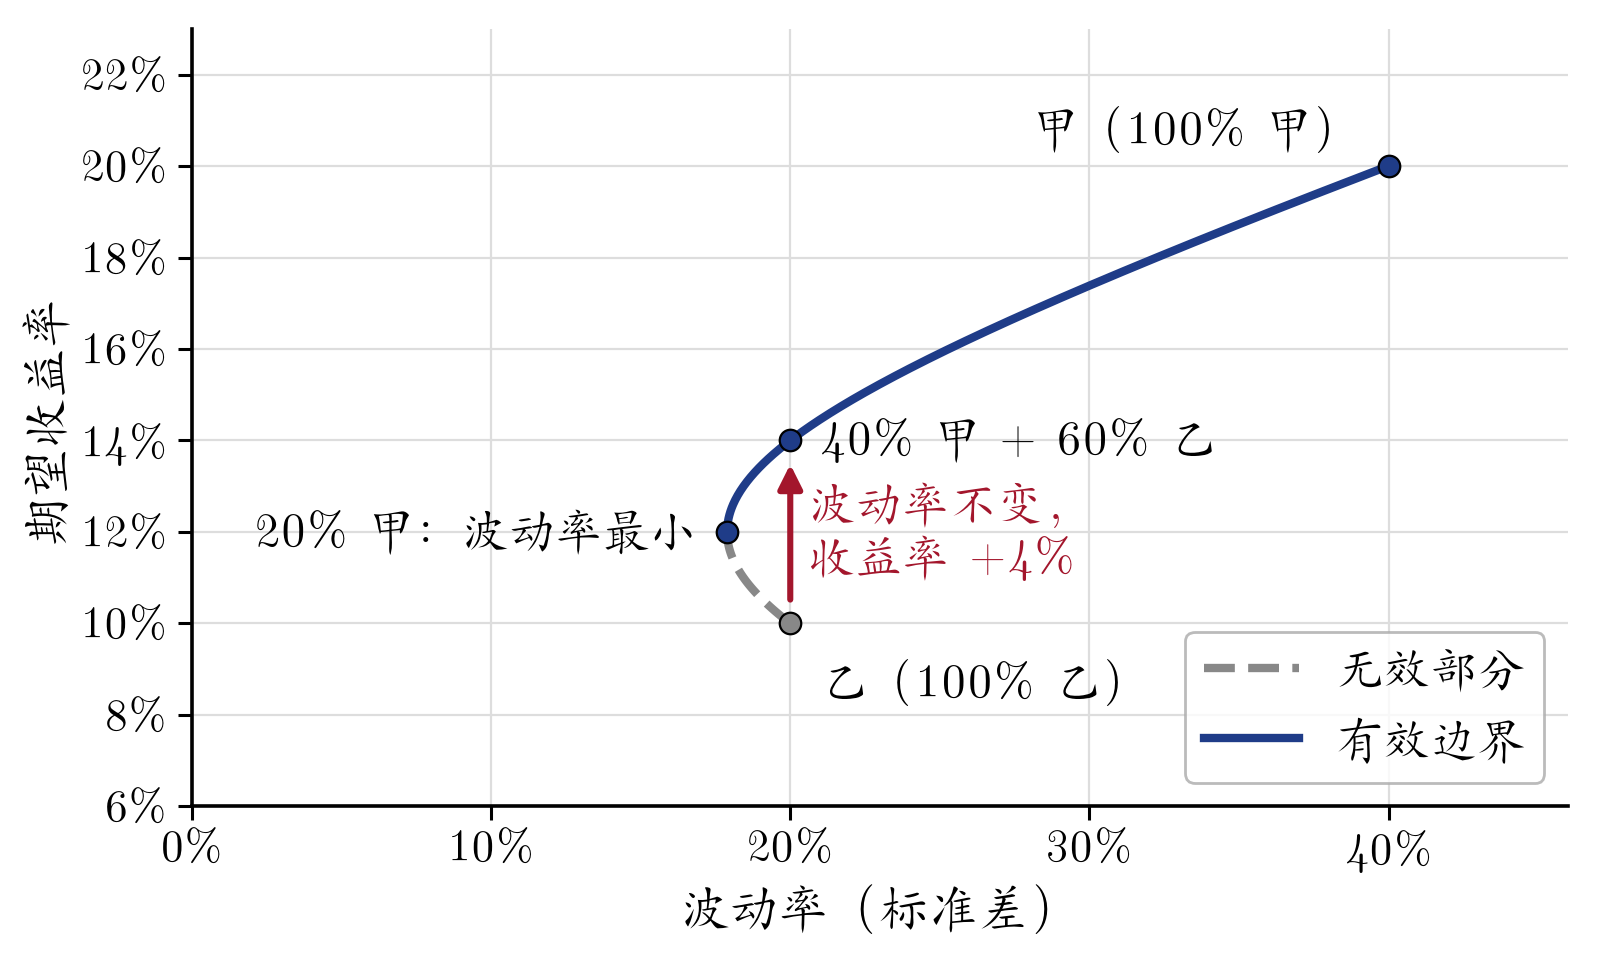
不降低期望收益率,就无法降低波动率的组合。能找到收益更高、风险更低的组合,就是无效组合。
| 0% | 100% | 10% | 20% |
| 20% | 80% | 12% | 17.9% |
| 40% | 60% | 14% | 20% |
| 100% | 0% | 20% | 40% |
要点(例题 11.9)
只持有乙是无效的:改成 40% 甲 + 60% 乙,波动率仍是 20%,期望收益率从 10% 升到 14%。
图 11.3 甲、乙组合的有效边界
- 甲少于 20% 的组合(虚线)无效:正上方总有波动率相同、收益更高的组合。实线是有效边界。
11.4 有效投资组合 (2/3):卖空
卖空:借股票卖出,以后买回归还,权重为负;股价下跌才赚钱。
问题(例题 11.10)
你有 20 万元,卖空 10 万元乙,连同所得共 30 万元全部买甲。组合的期望收益率和波动率是多少?
第 1 步:权重
第 2 步:代入例题 11.2、11.6 的公式
要点
卖空乙、加仓甲:期望收益率 25%,高于甲;波动率 61%,比两只股票都高。
11.4 有效投资组合 (3/3):多只股票
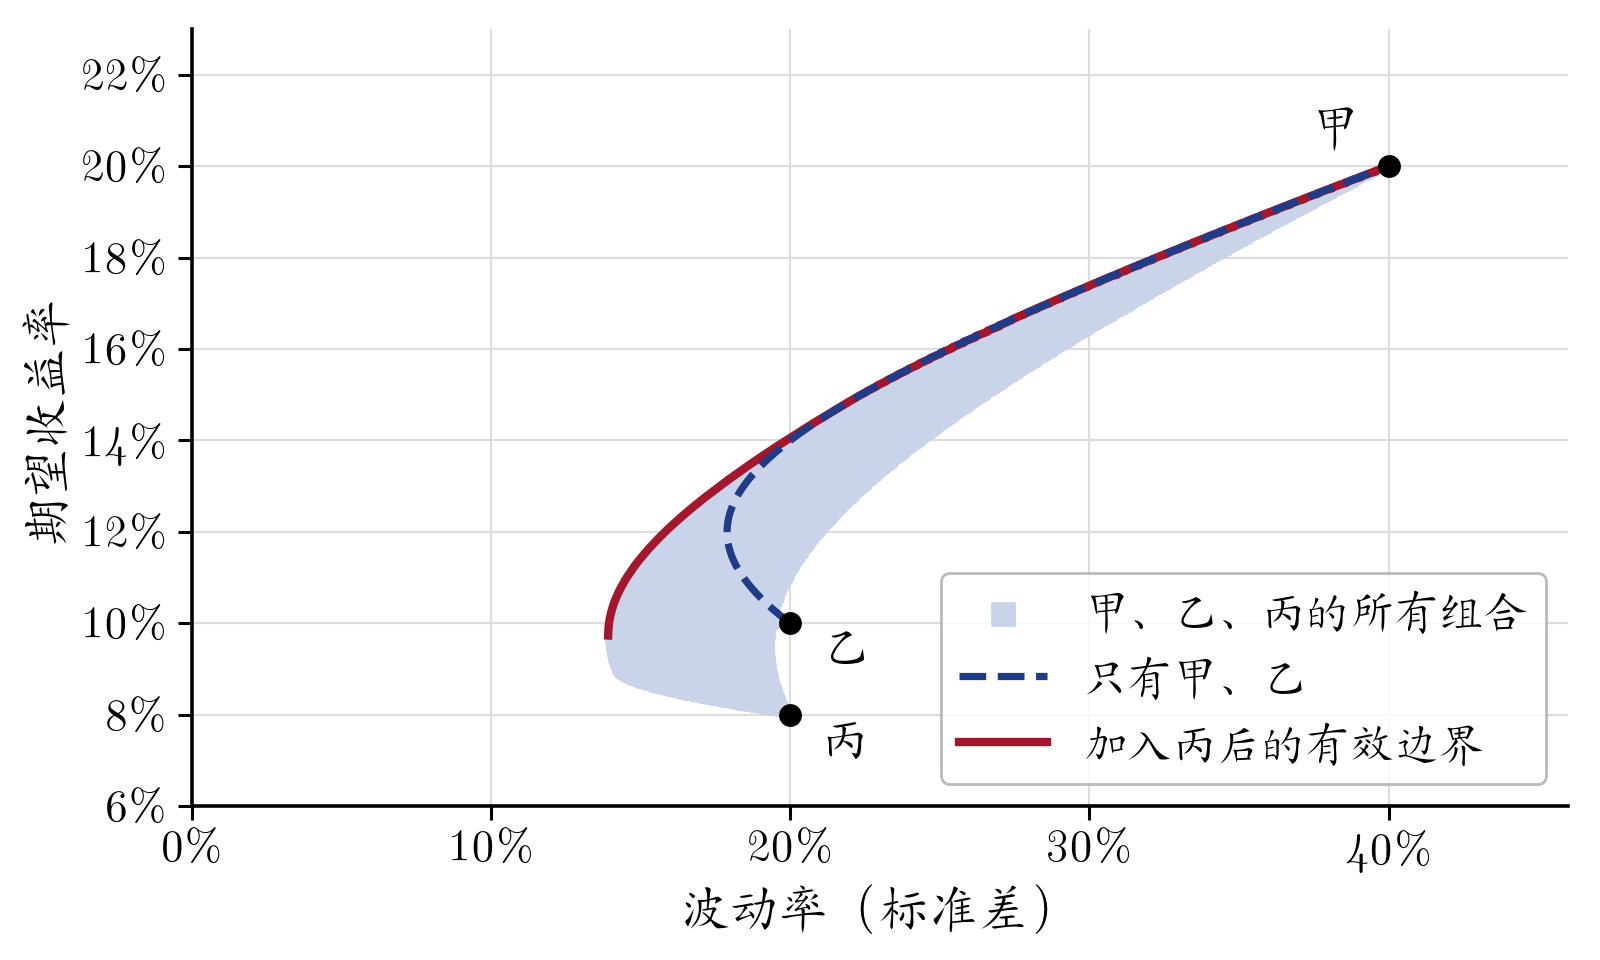
- 加入股票丙:期望收益率 8%,波动率 20%;与甲的相关系数为 0.25,与乙不相关。
- 丙看起来不如乙(风险相同,收益更低),加入后有效边界却向左移:波动率最小的组合从 17.9% 降到约 14%(见下页图)。
- 股票越多,有效边界越往左上方;乙、丙都在边界的右下方,单独持有无效。
要点
只持有有效边界上的组合;选哪一个,取决于你对风险的偏好。
图 11.7 加入丙后的有效边界
- 红线(加入丙)比蓝色虚线(只有甲、乙)更靠左:同样的期望收益率,风险更低。
11.5 无风险储蓄与借贷 (1/3)
把比例
组合的期望收益率与波动率
- 国债没有波动,组合的风险全部来自
- 这些组合都在从
例题 11.11:融资买入
问题
你有 10 万元,再按 4% 借 10 万元,共 20 万元全部买乙。组合的期望收益率和波动率是多少?
| 自有资金 | 买入乙 | |||
|---|---|---|---|---|
| 10 万元 | 20 万元 | 4% | 10% | 20% |
第 1 步:投入乙的比例
第 2 步:期望收益率
第 3 步:波动率
要点
借一倍的钱,超额收益(6%
11.5 无风险储蓄与借贷 (2/3):切点组合
夏普比率:每承担一单位波动率,得到多少超额收益
| 组合( |
夏普比率 | ||
|---|---|---|---|
| 乙 | 10% | 20% | |
| 甲 | 20% | 40% | |
| 40% 甲 + 60% 乙 | 14% | 20% |
- 夏普比率最高的组合叫切点组合
图 11.10 切点组合
- 穿过
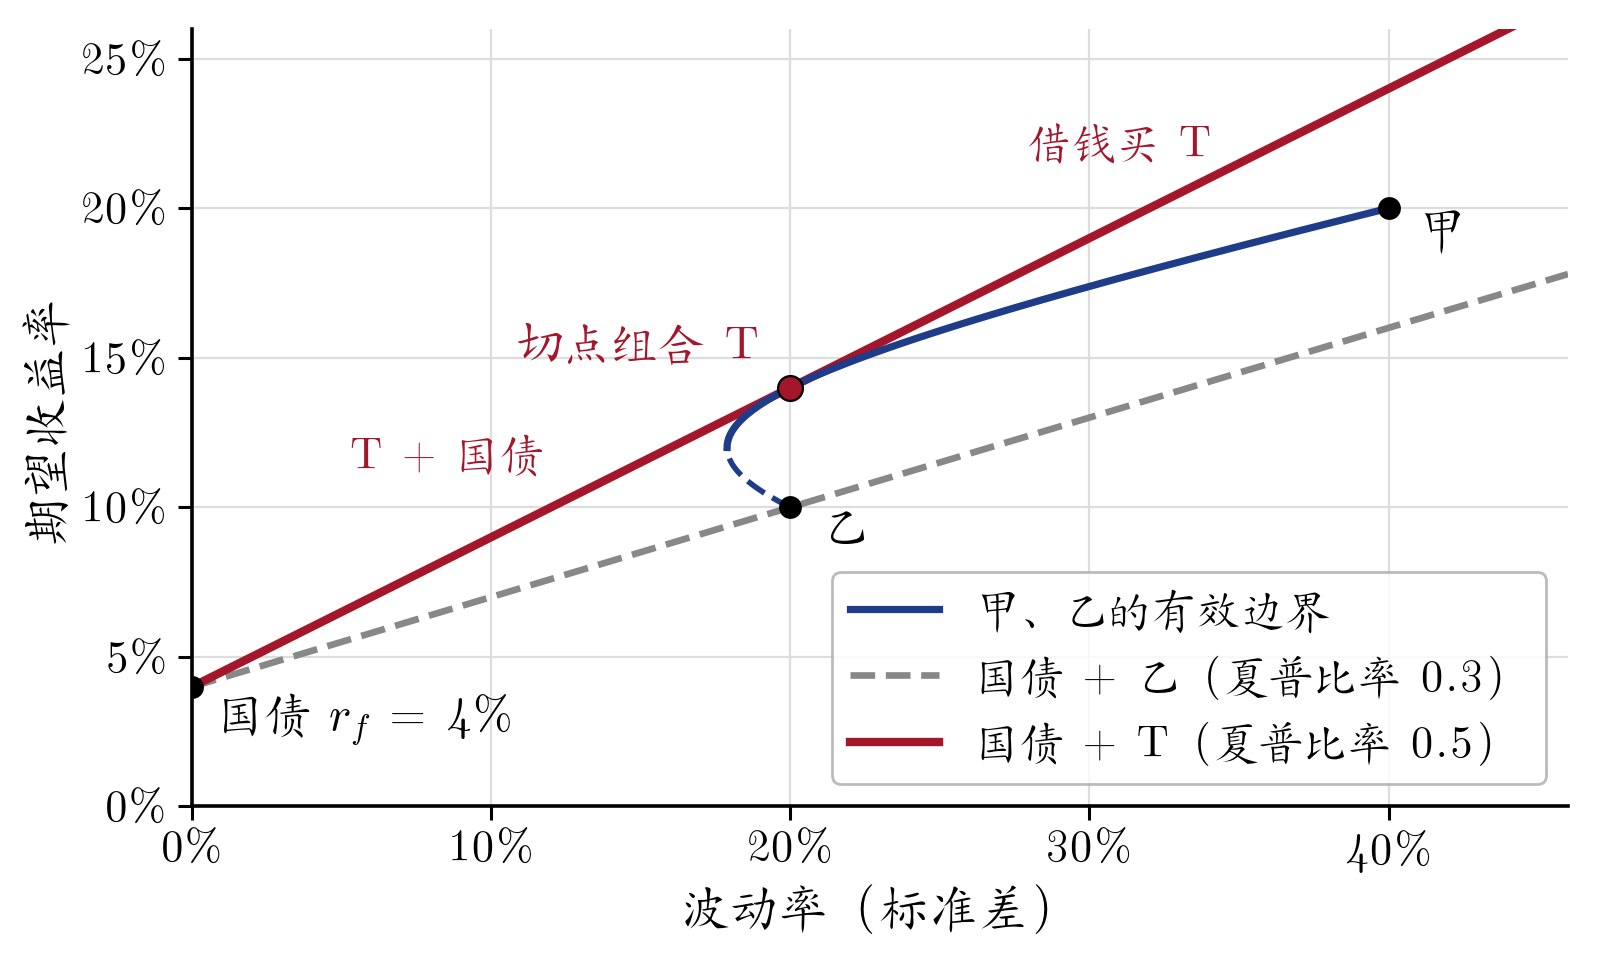
例题 11.12:最优组合
问题
叔叔 100 万元全买了乙。(a) 波动率不变,期望收益率最高多少?(b) 期望收益率不变,波动率最低多少?
| 乙 | 切点组合 |
国债 | |
|---|---|---|---|
| 期望收益率 | 10% | 14% | |
| 波动率 | 20% | 20% | 0 |
第 1 步:最优组合都是
第 2 步:求
- (a)
- (b)
11.5 无风险储蓄与借贷 (3/3)
- 能按
风险偏好只决定投入
- 保守:
- 激进:
- 保守:
- 两人持有的风险资产相同:都是 40% 甲 + 60% 乙。
要点
人人都持有切点组合加无风险资产;风险偏好只决定两者的比例。
11.6 有效投资组合与必要收益率 (1/2)
问题:持有组合
- 多得的收益:
- 多担的风险:只算
期望收益率高于必要收益率
- 必要收益率:补偿
例题 11.13:要不要加入股票丙?
问题
你持有切点组合
| 14% | 20% | 4% | 8% | 20% | 0.2 |
第 1 步:
第 2 步:
第 3 步:
要点
丙的期望收益率(8%)远低于
11.6 有效投资组合与必要收益率 (2/2)
组合
检验
| 股票 | 必要收益率 | ||
|---|---|---|---|
| 甲 | 20% | ||
| 乙 | 10% |
要点
甲、乙都正好给足必要收益率,所以
11.7 资本资产定价模型 (1/3)
资本资产定价模型(CAPM)不必估计每只股票的期望收益率,就能找到有效组合:市场组合。它有三个假设:
- 市场竞争、没有摩擦:按市场价买卖任何证券,没有税和交易成本;可以按无风险利率借贷。
- 只持有有效组合:同样的波动率下,选期望收益率最高的组合。
- 预期相同(同质预期):大家对期望收益率、波动率和相关系数的估计都一样。
11.7 资本资产定价模型 (2/3):市场组合
- 由假设 2、3:人人都持有同一个切点组合
- 所有人的持股加起来,就是市场上的全部股票。需求等于供给,所以市场组合 = 切点组合。
问题(例题 11.15)
你持有甲 4 万元、乙 6 万元(
解答:有效组合中甲、乙之比都是 2:3,所以她买甲 2 万元。人人如此,甲、乙的市值之比也必须是 2:3。
11.7 资本资产定价模型 (3/3):CML
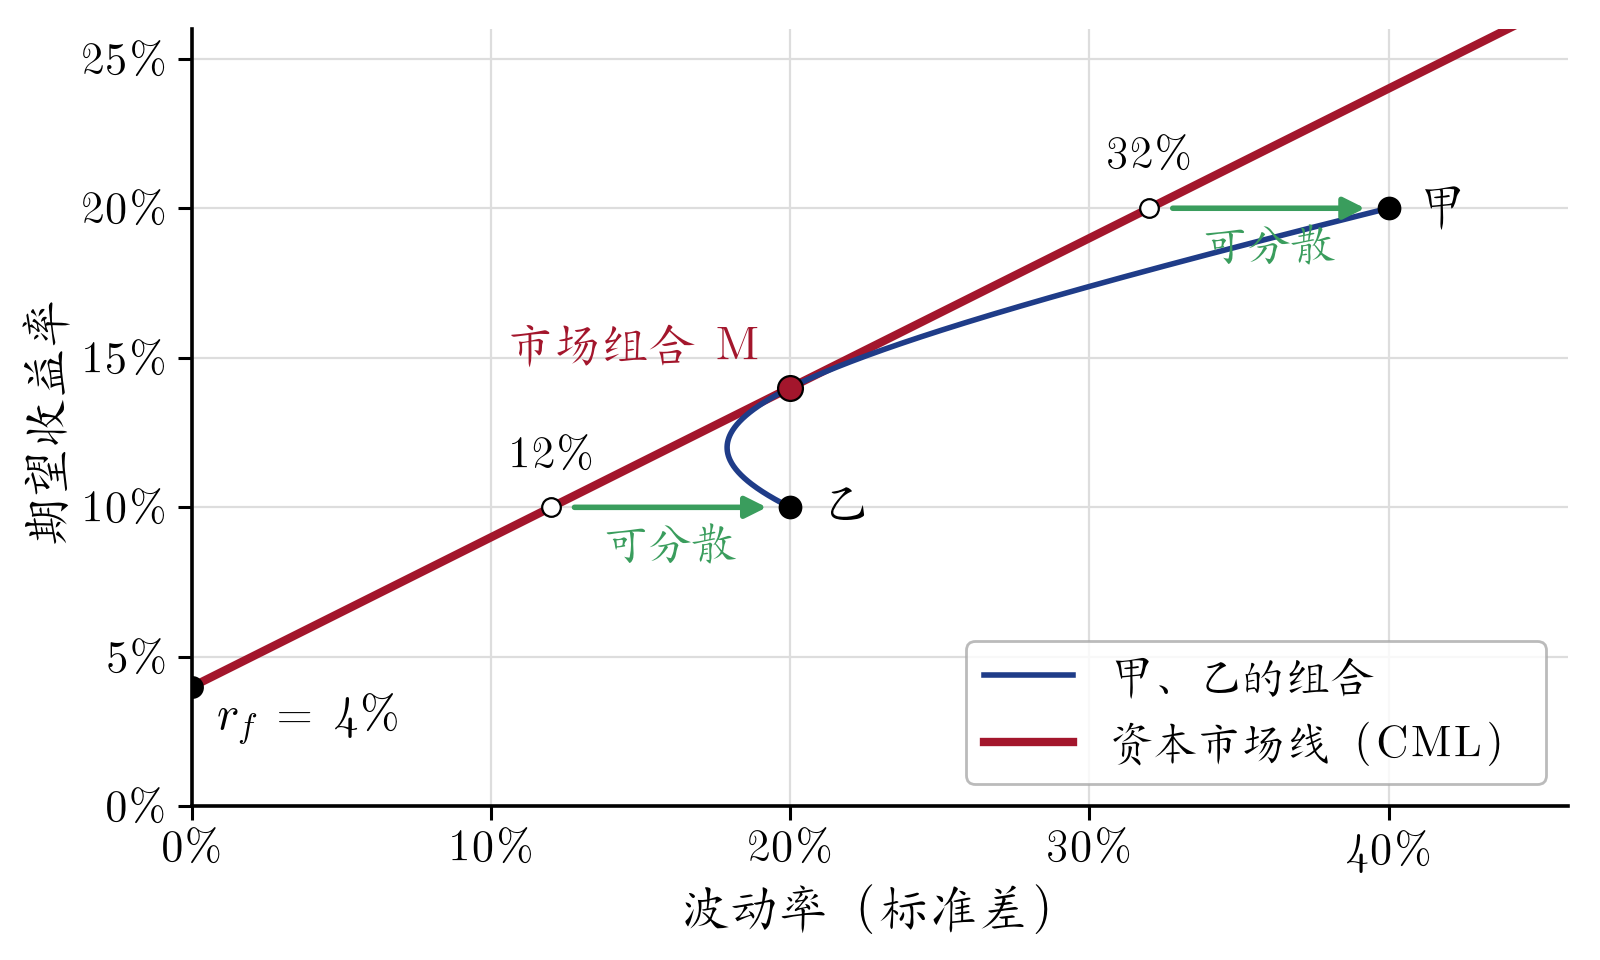
CAPM 下,最优组合 = 市场组合 + 无风险资产。从
- 本章的例子:设市场上只有甲、乙两只股票,市场组合就是
- CML:
图 11.11 资本市场线
- 甲、乙都在 CML 右边:期望收益率相同时,单只股票的波动率更大,多出的是可分散风险(绿色箭头)。
11.8 确定风险溢价 (1/4):证券市场线
市场组合有效(11.7),把 11.6 的必要收益率用于市场组合,就得到第10章的 CAPM(公式 10.11):
资本资产定价模型(CAPM)
- 期望收益率与
- 本章例子:
例题 11.16:Beta 与资本市场线
问题
甲的 Beta 是多少?资本市场线上与甲市场风险相同的组合,期望收益率是多少?
| 40% | 0.8 | 14% | 20% | 4% |
第 1 步:
第 2 步:取
要点
只有与市场同步的 32% 波动率有报酬,所以甲的期望收益率也是 20%。
例题 11.17:Beta 为负的股票
问题
某股票的 Beta 为
解答:
- 合理。市场下跌时它往往上涨,放进组合能降低风险,像一份“衰退保险”。
- 投资者为这份保险付费:接受比国债还低的期望收益率。
11.8 确定风险溢价 (2/4):组合的 Beta
组合的 Beta 是各证券 Beta 的加权平均
问题(例题 11.18)
甲、乙各投一半(
- 方法一:先算各自,再加权:
- 方法二:先算组合 Beta:
- 检验:市场组合(40% 甲 + 60% 乙)的 Beta
11.8 确定风险溢价 (3/4):Alpha
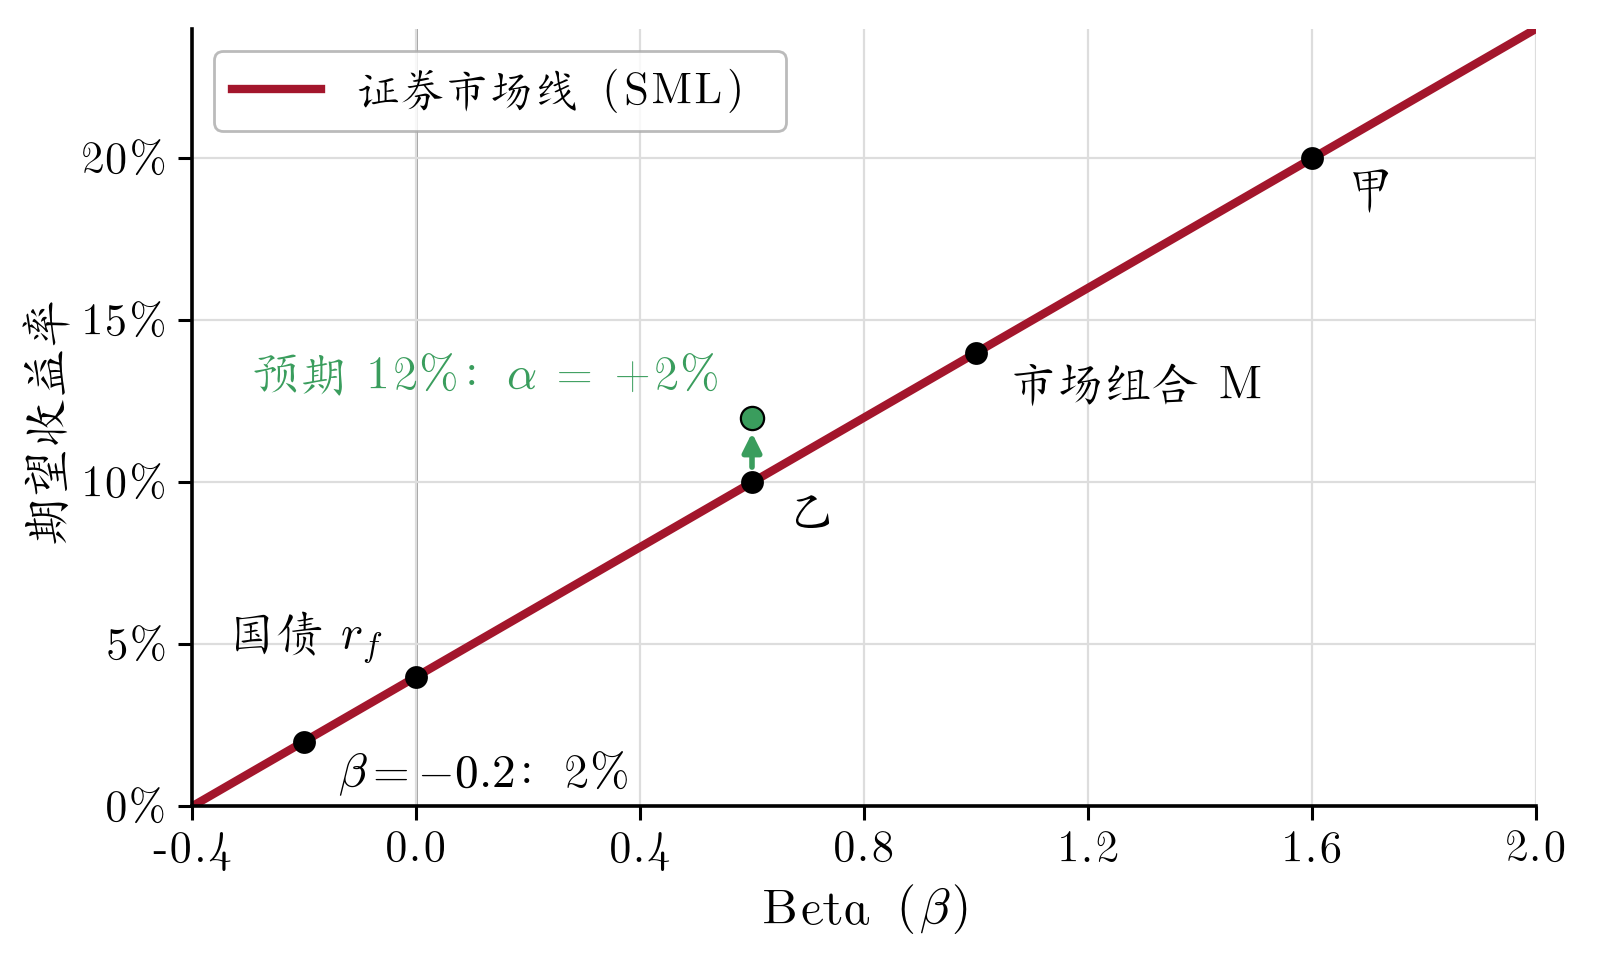
Alpha(
- 例:分析师预计乙的期望收益率为 12%,CAPM 的必要收益率是 10%:
要点
在 SML 上,
图 11.12 证券市场线
- 按 CAPM,所有证券都在 SML 上(
11.8 确定风险溢价 (4/4):CML 与 SML
| 资本市场线(CML) | 证券市场线(SML) | |
|---|---|---|
| 横轴 | 波动率 | Beta |
| 线上的是 | 有效组合(市场组合 + 国债) | 所有证券和组合 |
| 斜率 | 市场的夏普比率(0.5) | 市场风险溢价(10%) |
| 甲的位置 | 线的右边(波动率 40%) | 线上( |
要点
CAPM 的两个结论:市场组合是有效组合;证券的风险溢价与 Beta 成正比。衡量单只股票的风险,看 Beta,不看波动率。
用 CAPM 算资本成本:输入从哪里来
- 无风险利率
- 市场风险溢价:取 5% 左右(第10章中美对比:中国 5.1%,美国 4.5%)。本章例子的 10% 只为好算。
- Beta:股票月度超额收益率对市场月度超额收益率回归的斜率,常用过去 5 年(60 个月)的数据;用月度数据,可避开涨跌停的扭曲(第10章)。
例:甲公司的折现率
问题
甲公司的现金流是人民币,没有负债。10 年期国债收益率 2%,市场风险溢价取 5%;用过去 5 年的月度数据回归,甲的 Beta 为 1.6。甲公司的自由现金流该用多少折现率?
| 2% | 5% | 1.6 |
第 1 步:股权资本成本
要点
小组报告(AI 投行研究报告)的折现率就这样算,并写明三个输入的来源和日期。