章节大纲
- 9.1 股利折现模型
- 9.2 应用股利折现模型
- 9.3 总支付与自由现金流估值模型
- 9.4 基于可比公司的估值
- 9.5 信息、竞争与股票价格
9.1 股利折现模型 (1/2)
一年期投资者
潜在现金流
- 股利
- 出售股票
- 一年期投资者的时间线
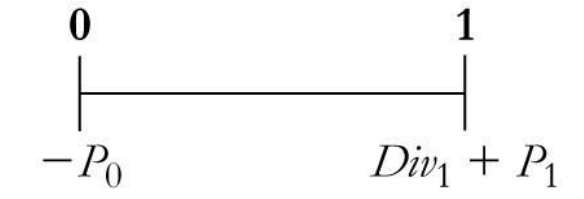
- 因为现金流有风险,所以必须用股权资本成本对其折现
9.1 股利折现模型 (2/2)
- 一年期投资者
- 如果当前股价低于这个金额,投资者预计会抢购,从而推动股价上涨。
- 如果股价超过这个金额,抛售将导致股价迅速下跌。
股利收益率、资本利得与总收益率
- 股利收益率
资本利得
- 资本利得率
总收益率
- 股利收益率 + 资本利得率
- 股票的期望总收益率应等于市场上其他具有相同风险的投资的期望收益率
教材例题 9.1 (1/2)
股票价格与收益率
问题
- 假设你预计沃尔格林(药店连锁)将在年底支付每股1.80的股利,并以每股50的价格交易。
- 如果与沃尔格林股票具有相同风险的投资的期望收益率为8.5%,你今天为沃尔格林股票愿意支付的最高价是多少?
- 在这个价格下,你预期的股利收益率和资本利得率是多少?
教材例题 9.1 (2/2)
解答
使用公式 9.1,我们有
在此价格下,沃尔格林的股利收益率为
预期资本利得为 50.00 - 47.74 = 2.26 每股,对应的资本利得率为
因此,在此价格下,沃尔格林的期望总收益率为 3.77% + 4.73% = 8.5%, 这等于其股权资本成本。
多年投资者
- 如果我们计划持有该股票两年,其价格是多少?
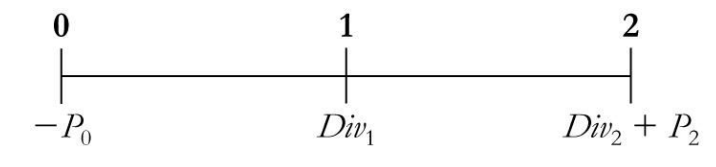
股利折现模型公式 (1/2)
如果我们计划持有股票
这就是所谓的股利折现模型
- 注意,上面的公式(9.4)适用于任何期限
- 因此,所有投资者(只要对未来的预期相同)对股票的估值都相同,与投资期限无关
- 注意,上面的公式(9.4)适用于任何期限
股利折现模型公式 (2/2)
- 任何股票的价格等于它预期未来股利的现值
9.2 应用股利折现模型 (1/2)
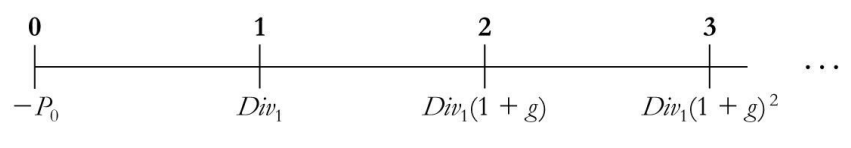
恒定股利增长
- 对公司未来股利最简单的预测是,股利将以恒定的增长率 g 永远增长
9.2 应用股利折现模型 (2/2)
- 恒定股利增长模型
- 公司价值取决于当前的股利水平、股权资本成本和增长率
教材例题 9.2 (1/2)
为股利恒定增长的公司估值
问题
联合爱迪生公司 (Con Edison) 是一家服务于纽约市地区的受监管公用事业公司。 假设Con Edison计划在明年支付每股3.40的股利。
如果其股权资本成本为6%,而未来股利预计每年增长2%,估算Con Edison股票的价值。
教材例题 9.2 (2/2)
解答
如果预期股利每年以2%的速度永远增长,我们可以使用公式9.6来计算Con Edison股票的价格:
股利与投资及增长 (1/6)
简单的增长模型
股利支付率
- 每年以股利形式支付的盈利比例
股利与投资及增长 (2/6)
简单的增长模型
假设流通股数量不变,公司可以通过两种方式增加其股利:
- 增加其盈利(净利润)
- 提高其股利支付率
股利与投资及增长 (3/6)
简单的增长模型
公司可以用其盈利做两件事之一:
- 支付给投资者
- 留存并用于再投资
股利与投资及增长 (4/6)
简单的增长模型
- 盈利变化 = 新投资
- 新投资 = 盈利
- 留存率 = 公司留存的当前盈利比例
股利与投资及增长 (5/6)
- 简单的增长模型
- 如果公司保持其留存率不变,那么股利的增长率将等于盈利的增长率
股利与投资及增长 (6/6)
有利可图的增长
如果一家公司想要提高其股价,它应该削减股利并增加投资,还是应该削减投资并增加股利?
- 答案将取决于公司投资的盈利能力
- 削减公司的股利以增加投资将提高股价,当且仅当新的投资具有正的净现值(NPV)
教材例题 9.3 (1/3)
削减股利以实现有利可图的增长
问题
Crane运动用品预计来年每股收益为$6。该公司计划将所有盈利以股利形式支付,而不是将其再投资于公司增长。在没有增长预期的情况下,Crane当前的股价为$60。
假设Crane可以在可预见的未来将其股利支付率削减至75%,并使用留存收益开设新店。这些商店的投资收益率预计为12%。假如其股权资本成本不变,这项新政策会对Crane的股价产生什么影响?
教材例题 9.3 (2/3)
解答
首先,我们估算Crane的股权资本成本。目前,Crane计划支付与每股6美元盈利相等的股利。鉴于Crane的股价,其股利收益率为
我们可以使用公式9.7来估算
换句话说,为了使Crane在当前政策下的股价合理,市场上其他具有相同风险的股票的期望收益率必须是10%。
接下来,我们考虑新政策的后果。如果Crane将其股利支付率降至75%,则根据公式9.8,其今年的股利将降至
教材例题 9.3 (3/3)
假设Crane可以继续以这个速度增长,我们可以使用公式9.6的恒定股利增长模型计算其在新政策下的股价:
因此,如果Crane削减股利以投资于收益率(12%)高于资本成本(我们假设仍为10%)的项目,Crane的股价应从60上涨至64.29。这些项目具有正净现值,通过投资这些项目,Crane为其股东创造了价值。
教材例题 9.4 (1/2)
无利可图的增长
问题
假设 Crane Sporting Goods 决定将其股利支付率削减至 75%,以便像例题 9.3 中一样投资于新店,但现在假设这些新投资的收益率为 8%,而不是 12%。
鉴于今年每股预期收益为 6 以及 10% 的股权资本成本,在这种情况下,Crane 的当前股价将会如何变化?
教材例题 9.4 (2/2)
解答
如例题 9.3 中一样,Crane的股利将降低至
因此,新股价为
可见,尽管在新政策下Crane会增长,但新投资的净现值为负。如果Crane削减股利以进行收益率仅为8%的新投资,而其投资者可以在具有相似风险的其他投资中获得10%的收益,Crane的股价将下跌。
中美对比:股利政策——监管约束与支付水平
| 中国A股 | 美国 | |
|---|---|---|
| 法律门槛 | 2008年证监会令第57号:再融资须“最近三年以现金方式累计分配的利润不少于最近三年年均可分配利润的30%”(此前为20%,现金或股票均可) | 特拉华州公司法第170条:董事会可在盈余范围内宣告股利;无最低支付比例 |
| 股利支付率 | 37.7%(2024年,A股上市公司平均) | 约32%(2024年,标普500股利总额/营业利润,作者计算) |
| 股利收益率 | 平均2.5%(2024年) | 1.26%(标普500,2024年) |
- 2024年新规:沪市主板近三年累计现金分红低于年均净利润30%且低于5000万元,实施“其他风险警示(ST)”(2025年1月起,首次考核2022—2024年度);回购注销金额计入分红;分红不达标公司的控股股东不得在二级市场减持。
- 口径不同(A股为公司平均,标普500为总量之比),只宜比较量级。
- 应用:支付率上升即留存率下降,按
资料来源:证监会令第57号(2008);证监会《关于加强上市公司监管的意见(试行)》(2024);上交所《股票上市规则(2026年4月修订)》第9.8.1条;《人民日报》(2025年3月31日)引证监会统计;Delaware Code Title 8 §170;S&P Dow Jones Indices (2025)
变化的增长率 (1/3)
如果增长率不恒定,我们就不能使用恒定股利增长模型对股票估值
- 例如,年轻的公司通常具有非常高的初始盈利增长率
- 在这个高增长时期,这些公司通常会留存其 100% 的盈利,以利用有利可图的投资机会
- 随着它们成熟,增长放缓
- 在某个时刻,它们的盈利超过了其投资需求,并且开始支付股利
变化的增长率 (2/3)
- 尽管增长率不恒定时我们不能直接使用恒定股利增长模型,但可以使用该模型的一般形式为公司估值:待预期增长率稳定后,应用恒定增长模型计算股票的未来股价。
教材例题 9.5 (1/3)
为具有两种不同增长率的公司估值
问题
小薯条公司刚刚发明了一种外观和口味都像炸薯条的薯片。鉴于市场对该产品的极大反响,小薯条正将其所有盈利再投资于业务扩展。去年每股收益为2,预计将以每年20%的速度增长,直到第4年末。到那时,其他公司可能会推出竞争产品。分析师预计到第4年末,小薯条将减少投资,开始以股利形式支付60%的盈利,其增长将放缓至长期增长率4%。如果小薯条的股权资本成本为8%,那么今天每股的价值是多少?
教材例题 9.5 (2/3)
解答
我们可以使用小薯条的预计每股收益增长率和股利支付率来预测其未来每股收益和股利,如下表所示:
| 年 | 0 | 1 | 2 | 3 | 4 | 5 | 6 |
|---|---|---|---|---|---|---|---|
| 盈利 | |||||||
| 1 每股收益增长率(相对于上一年) | 20% | 20% | 20% | 20% | 4% | 4% | |
| 2 每股收益 | 2.00 | 2.40 | 2.88 | 3.46 | 4.15 | 4.31 | 4.49 |
| 股利 | |||||||
| 3 股利支付率 | 0% | 0% | 0% | 0% | 60% | 60% | 60% |
| 4 股利 | _ | _ | _ | _ | 2.49 | 2.59 | 2.69 |
从第 0 年的每股收益 2.00 开始,每年增长 20%,直到第 4 年,此后增长放缓至 4%。小薯条的股利支付率在前几年为零,直到第 4 年竞争减少了其投资机会,支付率上升到 60%。通过将每股收益乘以股利支付率,我们可以预测小薯条的未来股利,如第 4 行所示。
教材例题 9.5 (3/3)
从第4年开始,小薯条的股利将以预期的长期年增长率4%增长。因此,我们可以使用恒定股利增长模型预测小薯条在第3年年底的股价。考虑到其8%的股权资本成本,
正如这个例子所示,股利折现模型足够灵活,可以处理任何预测的股利模式。
股利折现模型的局限性
- 预测公司的股利增长率和未来股利存在巨大的不确定性
- 假设的股利增长率的微小变化可能导致估计的股价出现大幅变化
9.3 总支付与自由现金流估值模型 (1/3)
股票回购与总支付模型
股票回购
- 公司使用多余的现金回购自家股票
对股利折现模型的影响
- 公司用于回购股票的现金越多,能用于支付股利的资金就越少
- 通过回购,公司减少了流通股数量,从而增加其每股收益和股利
9.3 总支付与自由现金流估值模型 (2/3)
- 股票回购与总支付模型
9.3 总支付与自由现金流估值模型 (3/3)
- 股票回购与总支付模型
- 对公司的全部股权(而不是单只股票)估值。折现总股利和回购,并在预测公司总支付的增长时使用盈利的增长率(而不是每股收益)。
教材例题 9.6 (1/3)
带有股票回购的估值 问题
- Titan公司拥有217百万股流通股,并预计今年年底的盈利为860百万美元。Titan计划总共支付其盈利的50%,其中30%作为股利,20%用于回购股票。如果Titan的盈利预期每年增长7.5%,并且这些支付比例保持不变,假设股权资本成本为10%,确定Titan的股价。
教材例题 9.6 (2/3)
解答
Titan 今年的总支付额为
根据 10% 的股权资本成本和 7.5% 的预期盈利增长率,Titan 未来支付的现值可以计算为一个恒定增长的永续年金:
这个现值代表了 Titan 股权的总价值(即其市值)。为了计算每股价格,我们除以当前已发行的股份数:
教材例题 9.6 (3/3)
使用总支付方法,我们不需要知道公司在股利和股票回购之间的分配。为了将此方法与股利折现模型进行比较,注意到Titan将支付股利:
这些“每股”增长率超过了7.5%的总盈利增长率,因为Titan的股票数量会因股票回购而随着时间的推移减少。
中美对比:股票回购在总支付中的地位
| 中国A股 | 美国标普500 | |
|---|---|---|
| 2024年现金分红 | 约2.4万亿元 | 约6,296亿美元 |
| 2024年股票回购 | 1,476亿元 | 约9,425亿美元 |
| 回购/分红 | 约6% | 约150% |
- 最新:2025年A股分红与回购合计2.68万亿元,为IPO与再融资合计(1.26万亿元)的2倍以上;标普500截至2025年9月的12个月回购1.02万亿美元、分红6,649亿美元。
- 中国:回购注销金额计入股利支付率(2024年3月);2024年10月设立股票回购增持再贷款,截至2024年末与700多家上市公司或主要股东签订贷款合同,金额超300亿元。
- 美国:2023年起对净回购征收1%消费税,使标普500营业利润减少约0.40%。
- 应用:总支付模型要求回购减少流通股数。A股回购以往多用于员工持股、股权激励,2024年“注销式”回购明显增多;只有注销才永久减少股本。
资料来源:经济日报(2025年2月10日)引证监会数据;证监会2026年系统工作会议(2026年1月15日);S&P Dow Jones Indices, S&P 500 Q3 2025 Buybacks (2025年12月18日)
折现自由现金流模型 (1/5)
折现自由现金流模型
- 确定公司对所有投资者的价值,包括股权和债权持有人
- 企业价值可以解释为收购公司股权、获取其现金、偿还所有债务并拥有无杠杆业务的净成本
折现自由现金流模型 (2/5)
- 为企业估值
- 自由现金流:
自由现金流
- 可支付给债权人和股东的现金流
- 折现自由现金流模型
折现自由现金流模型 (3/5)
实施模型
- 由于我们对股东和债权人的现金流进行折现,自由现金流应该按公司的加权平均资本成本
- 由于我们对股东和债权人的现金流进行折现,自由现金流应该按公司的加权平均资本成本
折现自由现金流模型 (4/5)
实施模型
- 通常,通过假设第
- 通常,通过假设第
教材例题 9.7 (1/3)
使用自由现金流为 Kenneth Cole 估值
问题
- Kenneth Cole (KCP) 在2005年的销售额为5.18亿美元。假设你预计其销售额在2006年以9%的速度增长,但此后增长率每年下降1%,到2011年降至服装行业的长期增长率4%。
- 根据KCP过去的盈利能力和投资需求,你预计息税前利润(EBIT)为销售额的9%,净营运资本需求的增加为销售额增加的10%,净投资(资本支出超过折旧的部分)为销售额增加的8%。
- 如果KCP有1亿美元现金,300万美元债务,发行在外的股票2100万股,税率为37%,加权平均资本成本为11%,那么你对2006年初KCP股票价值的估计是多少?
教材例题 9.7 (2/3)
解答
使用公式9.20,我们可以根据以上估计来计算KCP的未来自由现金流,如下所示:
| 年份 | 2005 | 2006 | 2007 | 2008 | 2009 | 2010 | 2011 |
|---|---|---|---|---|---|---|---|
| 销售额 | 518.0 | 564.6 | 609.8 | 652.5 | 691.6 | 726.2 | 755.3 |
| 相对前一年的增长 | 9.0% | 8.0% | 7.0% | 6.0% | 5.0% | 4.0% | |
| 息税前利润 (9% 销售额) | 50.8 | 54.9 | 58.7 | 62.2 | 65.4 | 68.0 | |
| 减:所得税 (37% EBIT) | (18.8) | (20.3) | (21.7) | (23.0) | (24.2) | (25.1) | |
| 减:净投资 (8% 销售额变化) | (3.7) | (3.6) | (3.4) | (3.1) | (2.8) | (2.3) | |
| 减:净营运资本增加 (10% 销售额变化) | (4.7) | (4.5) | (4.3) | (3.9) | (3.5) | (2.9) | |
| 自由现金流 | 23.6 | 26.4 | 29.3 | 32.2 | 35.0 | 37.6 |
因为我们预计KCP的自由现金流在2011年之后以恒定速率增长,所以我们可以使用公式9.24来计算终端企业价值:
教材例题 9.7 (3/3)
根据公式 9.23,KCP 当前的企业价值等于其自由现金流与终端企业价值的现值之和:
我们现在可以使用公式 9.22 估算每股 KCP 股票的价值:
折现自由现金流模型 (5/5)
与资本预算的关系
- 公司的自由现金流等于来自公司当前和未来投资的自由现金流之和,因此我们可以将公司的企业价值解释为公司通过继续其现有项目和启动新项目所获得的总净现值(NPV)。
- 任何单个项目的净现值(NPV)代表其对公司企业价值的贡献。为了最大化公司股价,我们应该接受那些具有正净现值(NPV)的项目。
9.4 基于可比公司的估值
可比公司法
- 根据预期未来会产生非常相似现金流的其他可比公司或投资的价值,来估计该公司的价值
估值倍数 (1/5)
估值倍数
- 公司价值与公司规模或现金流的某种度量之比
市盈率
- 股价除以每股收益
估值倍数 (3/5)
预期
- 高增长且产生的现金远超其投资需求、因而能够保持高支付率的公司,应该有较高的
教材例题 9.9 (1/2)
使用市盈率进行估值
问题
- Johnson Outdoors 是一家生产钓鱼、露营和潜水装备的公司,当前每股收益为5.55。
- 如果可比休闲产品公司的平均市盈率是11.0,使用市盈率作为估值倍数来估算 Johnson Outdoors 的价值。
- 这一估计所依据的假设是什么?
教材例题 9.9 (2/2)
解答
我们通过将其每股收益 (EPS) 乘以可比公司的市盈率 (P/E),来估算 Johnson Outdoors 的股价。因此,
该估算假设 Johnson Outdoors 将具有与行业内可比公司相似的未来风险、支付率和增长率。
中美对比:估值倍数与股利收益率
| 指数(2026年9月30日) | 市盈率 | 预期市盈率 | 市净率 | 股利收益率 |
|---|---|---|---|---|
| MSCI USA | 25.37 | 19.38 | 5.65 | 1.11% |
| MSCI China A(股票通标的) | 17.54 | 13.10 | 1.85 | 2.18% |
| MSCI China A Onshore | 19.97 | 13.67 | 2.02 | 2.00% |
| MSCI ACWI(全球) | 21.35 | 16.28 | 3.77 | 1.58% |
| MSCI 新兴市场 | 14.90 | 9.72 | 2.39 | 2.02% |
- 回忆:预期
- 可能来源:更高的股权资本成本(Carpenter, Lu & Whitelaw (2021):已实现收益显示中国企业股权资本成本高于美国)、更低的预期增长,或行业构成不同。
- 应用:可比公司应选同一市场、同一行业;直接套用美国倍数会得到明显偏高的A股估值。
资料来源:MSCI Index Factsheets(2026年9月30日);Carpenter, Lu & Whitelaw (2021), Journal of Financial Economics
估值倍数 (4/5)
- 企业价值倍数
- 这种估值倍数对于高增长率和低资本需求的公司来说更高(因而自由现金流相对于EBITDA较高)
教材例题 9.10 (1/2)
使用企业价值倍数估值
问题
假设Rocky Shoes and Boots (RCKY)每股收益为2.30,EBITDA为30.7百万。RCKY还有540万股流通股和1.25亿债务(扣除现金)。你认为Deckers Outdoor Corporation在基本业务方面与RCKY可比,但Deckers债务很少。如果Deckers的市盈率(P/E)为13.3,企业价值与EBITDA倍数为7.4,请分别使用这两种倍数估算RCKY的股票价值。哪个估计更可能准确?
教材例题 9.10 (2/2)
解答
使用 Deckers 的市盈率,我们可以估算 RCKY 的股价为
然后,我们减去债务并除以股份数量来估算 RCKY 的股价:
由于公司间杠杆的巨大差异,我们预计基于企业价值的第二种估算更为可靠。
估值倍数 (5/5)
其他倍数
- 销售倍数
- 市净率(股价与每股账面价值之比)
倍数估值的局限性
- 使用倍数为企业估值时,对于如何针对预期未来增长率、风险或会计政策的差异进行调整,并没有明确的指导
可比公司只提供企业相对于同组其他公司的价值信息
- 使用倍数不能帮助我们确定整个行业是否被高估
与折现现金流方法的比较
折现现金流方法的优势在于,它们可以结合有关公司资本成本或未来增长的具体信息
- 折现现金流方法可能比使用估值倍数更为准确
表 9.1
2006年1月鞋类行业的股票价格和倍数
| 代码 | 名称 | 股票价格($) | 市值 ($m) | 企业价值 ($m) | 市盈率 | 市净率 | 企业价值/销售 | 企业价值/EBITDA | |||
|---|---|---|---|---|---|---|---|---|---|---|---|
| KCP | Kenneth Cole Productions | 26.75 | 562 | 465 | 16.21 | 2.22 | 0.90 | 8.36 | |||
| NKE | NIKE, Inc. | 84.20 | 21,830 | 20,518 | 16.64 | 3.59 | 1.43 | 8.75 | |||
| PMMAY | Puma AG | 312.05 | 5,088 | 4,593 | 14.99 | 5.02 | 2.19 | 9.02 | |||
| RBK | Reebok International | 58.72 | 3,514 | 3,451 | 14.91 | 2.41 | 0.90 | 8.58 | |||
| WWW | Wolverine World Wide | 22.10 | 1,257 | 1,253 | 17.42 | 2.71 | 1.20 | 9.53 | |||
| BWS | Brown Shoe Company | 43.36 | 800 | 1,019 | 22.62 | 1.91 | 0.47 | 9.09 | |||
| SKX | Skechers U.S.A. | 17.09 | 683 | 614 | 17.63 | 2.02 | 0.62 | 6.88 | |||
| SRR | Stride Rite Corp. | 13.70 | 497 | 524 | 20.72 | 1.87 | 0.89 | 9.28 | |||
| DECK | Deckers Outdoor Corp. | 30.05 | 373 | 367 | 13.32 | 2.29 | 1.48 | 7.44 | |||
| WEYS | Weyco Group | 19.90 | 230 | 226 | 11.97 | 1.75 | 1.06 | 6.66 | |||
| RCKY | Rocky Shoes & Boots | 19.96 | 106 | 232 | 8.66 | 1.12 | 0.92 | 7.55 | |||
| DFZ | R.G. Barry Corp. | 6.83 | 68 | 92 | 9.20 | 8.11 | 0.87 | 10.75 | |||
| BOOT | LaCrosse Footwear | 10.40 | 62 | 75 | 12.09 | 1.28 | 0.76 | 8.30 | |||
| 平均 (排除 KCP) | 15.01 | 2.84 | 1.06 | 8.49 | |||||||
| 高于平均值的最大值 | +51% | +186% | +106% | +27% | |||||||
| 低于平均值的最小值 | -42% | -61% | -56% | -22% |
股票估值技术:最后的结论
- 没有单一的技术可以提供关于股票真实价值的最终答案
所有方法都需要假设或预测,而这些假设或预测都过于不确定,无法对公司价值作出明确的评估
- 大多数实际从业者会综合使用这些方法,如果各种方法的结果一致,就会更有信心
图 9.2
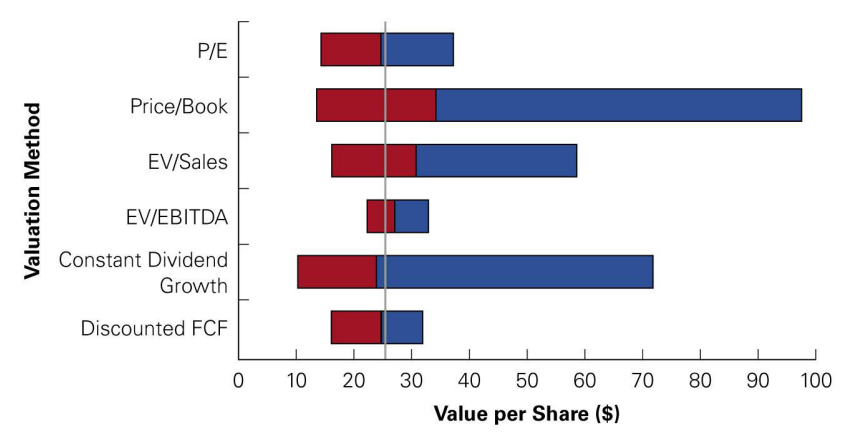
估值方法: 市盈率 (P/E),市净率 (Price/Book),企业价值/销售额 (EV/Sales),企业价值/息税折旧摊销前利润 (EV/EBITDA),恒定股利增长 (Constant Dividend Growth),折现自由现金流 (Discounted FCF)
9.5 信息、竞争与股票价格 (1/2)
股票价格中的信息
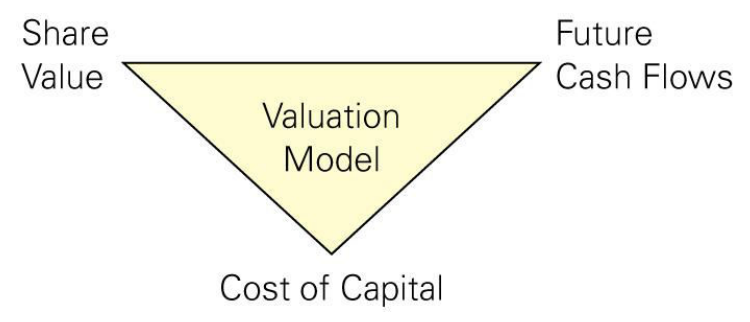
- 我们的估值模型将公司的未来现金流、资本成本和股票价格联系在一起
- 只要掌握其中任意两个变量的准确信息,估值模型就能让我们推断第三个变量
图 9.3
估值三元组
9.5 信息、竞争与股票价格 (2/2)
股票价格中的信息
- 对于上市公司,其当前股价应该已经提供了关于股票真实价值的非常准确的信息,这些信息汇总了众多投资者的判断
- 根据当前的股价,估值模型可以告诉我们该公司未来现金流或资本成本的一些情况
教材例题 9.11 (1/2)
利用市场价格中的信息
问题
- 假设Tecnor Industries今年将支付每股5美元的股利。其股权资本成本为10%,你预计其股利将以每年约4%的速度增长,但你对确切的增长率有些不确定。
- 如果Tecnor的股票目前以每股76.92美元的价格交易,你将如何更新关于其股利增长率的看法?
教材例题 9.11 (2/2)
解答
如果我们应用基于 4% 增长率的恒定股利增长模型,我们估计股票价格为
竞争与有效市场 (1/4)
有效市场假说
- 表明证券会根据其未来的现金流和投资者可获得的所有信息得到合理定价
竞争与有效市场 (2/4)
公开的、易于解释的信息
- 如果所有投资者都可以获得的信息(新闻报道、财务报表等)对公司未来现金流的影响可以很容易地确定,那么所有投资者都可以确定此信息对公司价值的影响。
- 在这种情况下,我们预计股价会对这样的消息几乎即时地作出反应。
教材例题 9.12 (1/2)
股票价格对公开信息的反应
问题
Myox实验室宣布由于潜在的副作用,将从市场上撤回一款主要药物。因此,预期未来自由现金流在未来十年内每年将减少8500万美元。Myox有5000万股流通股,没有债务,股权资本成本为8%。如果这则消息对投资者来说完全是个意外,那么Myox的股价在公告时应该如何变化?
教材例题 9.12 (2/2)
解答
在这种情况下,我们可以使用折现自由现金流方法。由于没有债务,
因此,股价应该下跌
由于这个消息是公开的,并且其对公司预期自由现金流的影响是明确的,我们预计股价会几乎立即下跌这个幅度。
竞争与有效市场 (3/4)
私人或难以解释的信息
- 私人信息只掌握在相对少数的投资者手中
这些投资者可能能够利用其信息交易获利
- 在这种情况下,有效市场假说在严格意义上将不成立
- 然而,随着这些知情交易者开始交易,他们的交易会推动价格变动,因此随着时间的推移,价格也将开始反映他们的信息
竞争与有效市场 (4/4)
私人或难以解释的信息
- 如果掌握私人信息的获利机会很大,其他人将投入获取这些信息所需的资源
- 从长远来看,我们应该预期市场中的“低效”程度将受到获取私人信息成本的限制
教材例题 9.13 (1/2)
股价对私人信息的反应
问题
- Phenyx 制药公司刚刚宣布研发出一种新药,并正在寻求美国食品药品监督管理局(FDA)的批准。如果获得批准,新药产生的未来利润将使 Phenyx 的市场价值增加 7.5 亿美元,即每股 15 美元,因为其流通股票数为 5000 万股。
- 如果该药的研发对于投资者来说是一个惊喜,并且如果 FDA 批准的平均概率为 10%,那么当这一消息宣布时,你预计 Phenyx 的股价将会发生什么变化?随着时间的推移,股价可能会发生什么变化?
教材例题 9.13 (2/2)
解答
由于许多投资者可能知道 FDA 批准的概率为 10%,竞争会使股价立即上涨 10%
图 9.4
例题 9.13 的股票价格路径
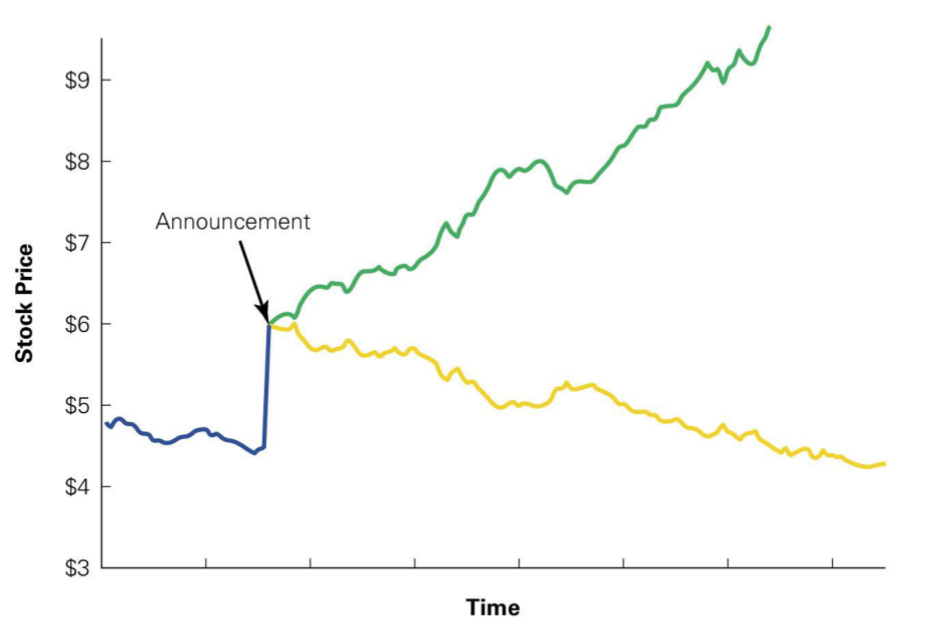
- 横轴:时间
- 纵轴:股票价格
- 注释:公告
中美对比:投资者结构与交易制度
| 中国A股 | 美国 | |
|---|---|---|
| 涨跌幅限制 | 沪深主板 |
价格带(股价高于3美元):标普500、罗素1000成分股 |
| 当日买入当日卖出 | 普通A股须次一交易日方可卖出(T+1) | T+1指结算周期(2024年5月28日起) |
- 上交所2016年报:个人投资者约占日成交的85%;账户级数据(2016年1月—2019年6月):个人、机构、企业占成交的81%、17%、2%,占流通市值持股的22%、17%、62%。
- Jones et al. (2025):小账户个人投资者无法正确预测收益、呈现日度动量、不能有效处理公开消息;大账户个人投资者能预测收益。
- 含义(推论):例题9.12、9.13中价格对公开、私人信息的调整速度取决于谁在交易;涨跌停可能使重大消息的价格调整跨日完成。
资料来源:Jones, Shi, Zhang & Zhang (2025), Journal of Financial and Quantitative Analysis;证监会上海监管局转载《证券日报》(2026年7月6日);澎湃新闻(2026年7月2日);央视网(2020年7月15日);深交所投教(2023);FINRA (2024);SEC新闻稿2023-29
对投资者和企业管理者的启示 (1/2)
对投资者的影响
- 如果股票定价合理,购买股票的投资者可以期望未来的现金流能够对其投资风险给予合理补偿
- 在这种情况下,即使没有完全知情,普通投资者也可以放心地投资
对投资者和企业管理者的启示 (2/2)
对企业管理者的影响
- 专注于净现值(NPV)和自由现金流
- 避免会计假象
- 运用金融交易支持投资
中外对比:价格信息含量与“壳价值”
A股价格含有多少未来盈利信息?
- Carpenter, Lu & Whitelaw (2021):A股价格对未来盈利的预测力已与美国相当;民营企业价格信息含量上升伴随投资效率提高,国有企业在危机后刺激政策之后则低于民营企业。
“壳价值”:与盈利无关的价格成分
- IPO管制严格时,上市公司“壳”可供借壳上市。Lee, Qu & Shen (2023):壳价值平均约5亿美元,约占上市公司平均市值的22%(2007—2018年严格管制时期更突出);高壳概率公司的股价对盈利不敏感,对监管冲击更敏感。
- Liu, Stambaugh & Yuan (2019):规模因子剔除市值最小的30%公司;价值因子用E/P;照搬Fama-French (1993)会在E/P因子上留下17%的年化alpha。
- 2024年3月证监会提出“加强对重组上市监管力度,进一步削减‘壳’价值”。
- 应用:小市值公司股价 = 基本面价值 + 壳价值,折现或倍数估值只能解释前者。
资料来源:Carpenter, Lu & Whitelaw (2021) 与 Liu, Stambaugh & Yuan (2019),Journal of Financial Economics;Lee, Qu & Shen (2023), Review of Finance;证监会《关于加强上市公司监管的意见(试行)》(2024)