第 1 页幻灯片 ↗
第 1 章
公司与金融市场
20742 财务管理 · Berk & DeMarzo《公司金融》第 1 章
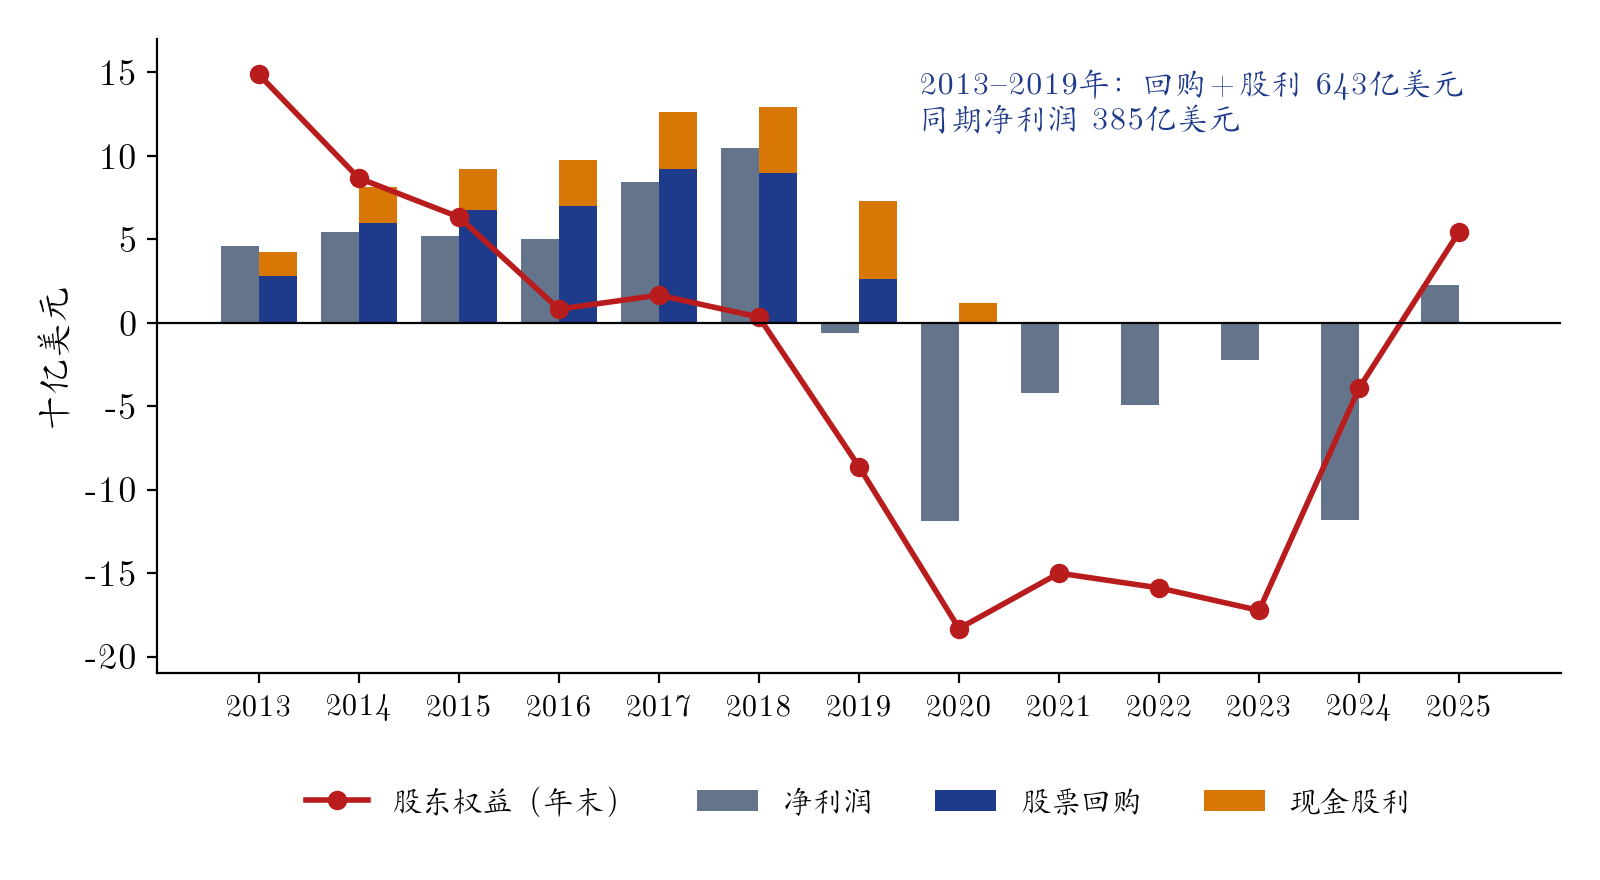
资料来源:波音公司各年10-K(SEC XBRL数据)。单位:十亿美元
把利润几乎全部用于回购,好处是什么?代价是什么?危机来临时,公司还剩多少财务弹性?
资料来源:波音10-K(SEC XBRL);波音新闻稿(2020年4月30日;2026年1月27日)
造假被揭露后,股价暴跌、公司退市,但生意本身并没有消失。投资者损失的是什么?市场靠什么相信一家公司披露的数字?
资料来源:SEC新闻稿2020-319;瑞幸咖啡2025年第四季度及全年业绩公告(2026年2月26日)
资料来源:深交所终止上市决定(2020年5月14日);中国经济网(2020年7月21日);中国证监会行政处罚决定书〔2021〕16号;央视网(2021年4月14日)
| 决策 | 要回答的问题 | 案例中的体现 |
|---|---|---|
| 投资决策(资本预算) | 买哪些长期资产?项目的净现值是否为正? | 波音的新机型;瑞幸的门店扩张 |
| 融资决策(资本结构) | 债务与股权各占多少?何时发行、何时回购? | 波音的回购、发债与增发 |
| 营运资本管理 | 存货、应收、应付和现金如何管理? | 乐视的资金链断裂 |
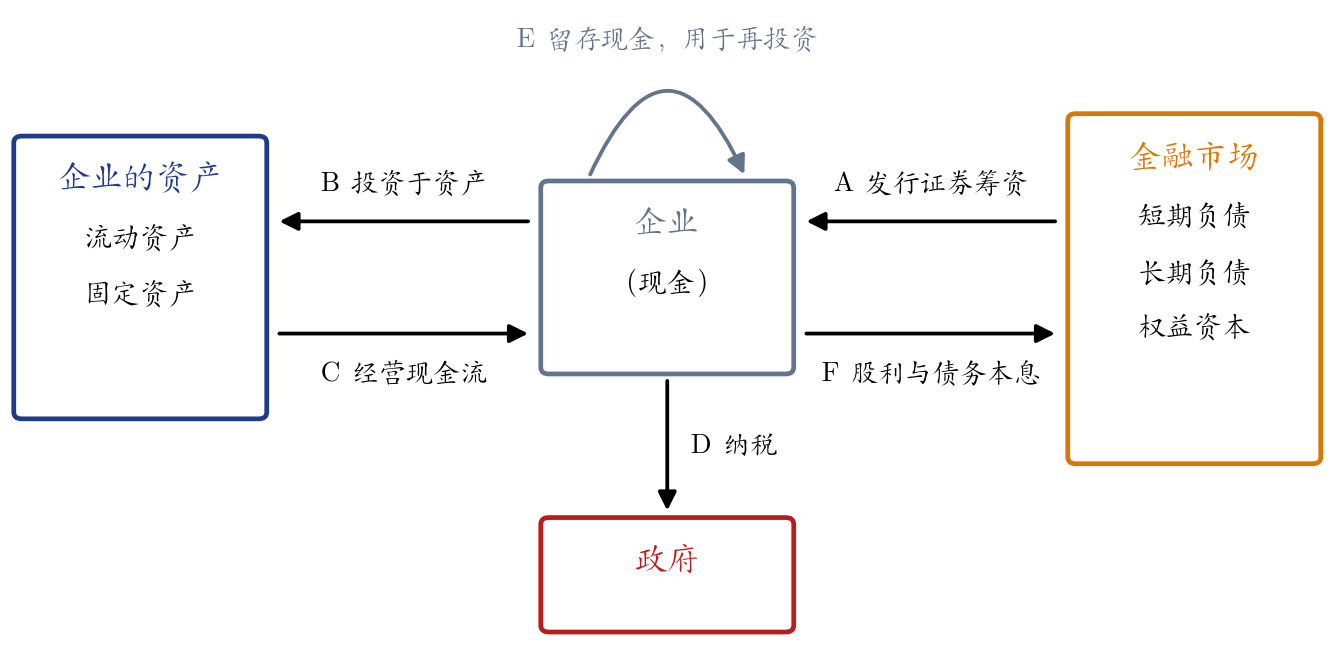
米兰德公司从事黄金提炼和贸易。年初,公司用现金90万美元购入黄金;年末,公司把这批黄金(2,500盎司)以100万美元卖给客户,但客户还没有付款。
从会计的角度和从公司金融的角度看,这笔交易今年的结果分别是什么?
改编自 Ross, Westerfield & Jaffe,《公司理财》
按企业数量百分比
按企业总收入百分比
数据来源:www.irs.gov
它有两种所有者:
普通合伙人 (General Partners)
有限合伙人 (Limited Partners)
拥有许多与个人相同的法律权利,例如签订合同、拥有资产和借款。
公司必须依法成立。
| 美国 | 中国 | |
|---|---|---|
| 个人经营 | 独资企业:无限责任,经营所得并入个人所得税 | 个体工商户、个人独资企业:无限责任,按“经营所得”缴纳个人所得税(5%—35%) |
| 合伙 | 普通合伙、有限合伙:企业本身不缴所得税 | 普通合伙、有限合伙:“先分后税”,由合伙人纳税;常用于私募基金和员工持股平台 |
| 有限责任 | 有限责任公司(LLC) | 有限责任公司:股东1—50人;认缴出资须在公司成立之日起5年内缴足 |
| 股份公司 | C型公司缴纳公司所得税;S型公司股东不超过100人,公司本身不纳税 | 股份有限公司:发起人1—200人;上市公司必须是股份有限公司;企业所得税税率25% |
资料来源:《公司法》(2023年修订)第42、47、92条;《个人所得税法》;财税〔2008〕159号;《企业所得税法》第4条;新华社(2025年1月10日)
S 型公司 ("S" Corporations)
你是一家公司的股东。公司税前每股收益为 $8.00。缴纳公司税后,它会将其余收益作为股利分配给你。这笔股利是你的个人收入,所以你还需要就此缴纳个人所得税。公司税率为 25%,你的股利收入税率为 20%。缴纳所有税款后,还剩下多少收益?
首先,公司缴纳税款。它每股赚取了 $8,但必须向政府缴纳
这样剩下 $6 用于分配。但你必须就此金额缴纳
作为股东,你最终只得到原始 $8 收益中的 $4.80;其余的
重新计算例题 1.1,假设该公司已选择 S 型公司的税务处理方式,并且你的非股利收入税率为 35%。
在这种情况下,公司不缴纳任何税款。它每股赚取了 $8。
无论公司选择分配还是保留这笔现金,你都必须缴纳
一家A股公司每股税前利润为8元,企业所得税税率为25%,税后利润全部作为现金股利发放。个人投资者从上市公司取得的股利:
分别计算三种持股期限下,投资者每股最终得到多少,有效税率是多少。
资料来源:《企业所得税法》第4条;财税〔2015〕101号
公司先缴纳企业所得税
| 持股期限 | 股利税 | 税后所得 | 有效税率 |
|---|---|---|---|
| 超过1年 | 0 | 6.00元 | 25% |
| 1个月以上至1年 | 5.40元 | 32.5% | |
| 1个月以内 | 4.80元 | 40% |
教材例题1.1的股利税率固定为20%,有效税率为40%;中国的股利税随持股期限递减,长期持股者的有效税率降到25%,这是在用税收鼓励长期投资。
董事会 (Board of Directors)
首席执行官 (CEO)
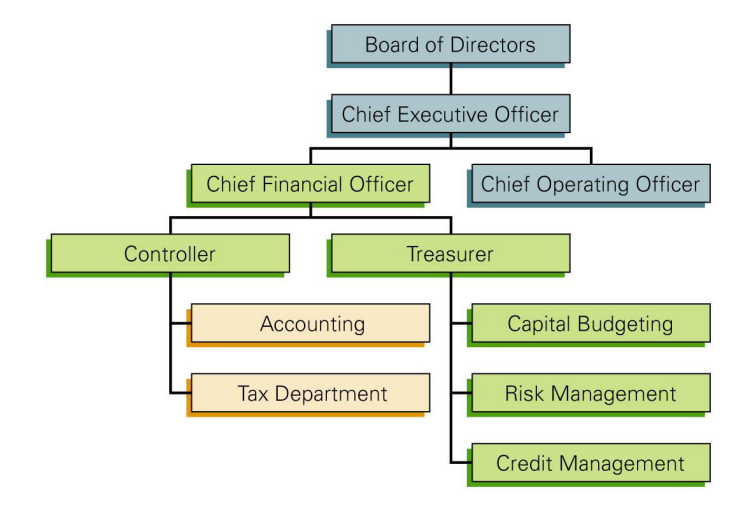
资料来源:Business Roundtable, Statement on the Purpose of a Corporation (2019);《公司法》(2023年修订);中国上市公司协会《2025年A股上市公司市值表现报告》(人民网,2026年1月7日)
资料来源:Berle, A. A. & G. C. Means (1932), The Modern Corporation and Private Property
27个富裕经济体,各取市值最大的20家公司,以20%的投票权作为控制标准:
| 股权分散 | 家族控制 | 国家控制 | 其他 |
|---|---|---|---|
| 36% | 30% | 18% | 15% |
股权分散的公司:英国20家中有20家,日本18家,美国16家;阿根廷、希腊、奥地利、香港等地几乎没有。
东亚9个经济体的2,980家上市公司中,三分之二以上由单一股东控制;股权集中的公司,管理者往往是控股家族的成员。
资料来源:Journal of Finance 54(2): 471–517;Journal of Financial Economics 58(1–2): 81–112
| 经理人—股东 | 控股股东—中小股东 | |
|---|---|---|
| 典型环境 | 股权分散:美国、英国的大公司 | 股权集中:中国、东亚及多数新兴市场 |
| 主要表现 | 过度在职消费、盲目扩张、追求短期业绩 | “掏空”:关联交易、资金占用、违规担保 |
| 约束机制 | 薪酬激励、董事会、收购市场 | 独立董事、信息披露、监管处罚、民事赔偿 |
资料来源:Jiang, Lee & Yue (2010), Journal of Financial Economics 98(1): 1–20;中国证监会行政处罚决定书〔2020〕24号、〔2021〕16号
| 中国A股上市公司 | 美国(纽交所) | |
|---|---|---|
| 独立董事 | 至少占董事会成员的三分之一 | 须占董事会多数 |
| 内部监督 | 2026年1月1日前改由董事会审计委员会行使监事会职权,不再设监事会 | 单层董事会;审计委员会全部由独立董事组成 |
| 独立董事的赔偿责任 | 康美药业案(2021):5名独立董事分别承担5%或10%的连带赔偿责任,约1.23亿或2.46亿元 | 1980—2005年,外部董事自掏腰包赔偿的案件仅13起 |
资料来源:证监会《上市公司独立董事管理办法》(2023年9月4日起施行);证监会关于新《公司法》配套制度规则实施的过渡期安排;NYSE上市规则303A.01;新华社(2021年11月12日);Black, Cheffins & Klausner (2006), Stanford Law Review 58: 1055
指能够以接近当前买入价的价格轻松出售资产的能力。
股票在证券交易所公开交易。
股票只能私下交易。
公司自己发行新股并出售给投资者,交易发生在一级市场。
首次发行之后,股票继续在投资者之间交易,这些交易发生在二级市场。
纽约证券交易所 (NYSE)
纳斯达克 (NASDAQ)
买卖价差 (Bid-Ask Spread)
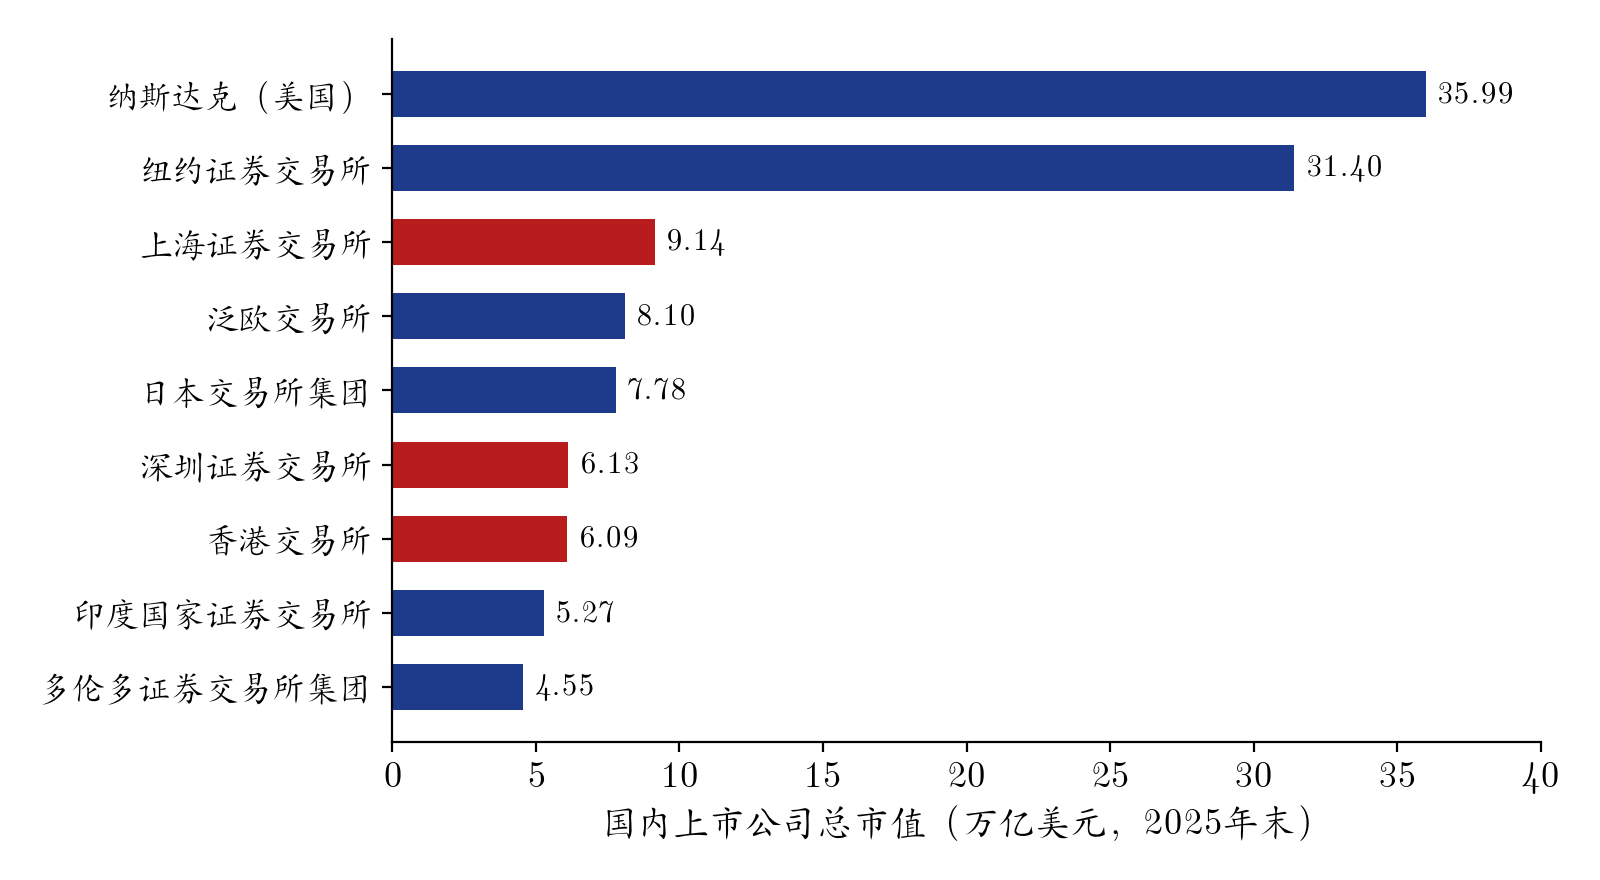
图中为部分主要交易所国内上市公司的总市值;红色为中国内地和香港的交易所。数据来源:世界交易所联合会(WFE),FY 2025 Market Highlights
限价单 (Limit Order):按固定价格买入或卖出指定数量的指令。
资料来源:中国上市公司协会(人民网,2026年1月7日);《中国证券登记结算统计年鉴2025》(中新经纬,2026年6月13日);Doidge, Karolyi & Stulz (2017), Journal of Financial Economics 123(3): 464–487
| 时间 | 事件 |
|---|---|
| 2019年7月22日 | 科创板开市,首批25家公司上市,试点注册制 |
| 2020年8月24日 | 创业板首批注册制公司上市 |
| 2021年11月15日 | 北京证券交易所开市 |
| 2023年2月17日 | 全面实行股票发行注册制 |
| 2024年4月 | 新“国九条”及交易所新规:严把上市入口,加大退市力度 |
资料来源:中国证监会;上交所《关于暂缓蚂蚁科技集团股份有限公司科创板上市的决定》(2020年11月3日)
| 中国A股(沪深主板) | 美国(纳斯达克) | |
|---|---|---|
| 交易类指标 | 连续20个交易日收盘价低于1元;或连续20个交易日总市值低于5亿元(2024年由3亿元提高) | 连续30个交易日买入价低于1美元,收到通知后180天内未恢复 |
| 财务类指标 | 利润总额、净利润、扣非净利润孰低者为负且营业收入低于3亿元;期末净资产为负等 | 股东权益、市值或净利润须满足持续上市标准 |
| 跨境监管 | — | 《外国公司问责法》(2020年12月18日):审计底稿连续多年无法接受PCAOB检查,即禁止交易 |
资料来源:上交所《股票上市规则》(2026年4月修订);深交所、上交所2024年4月30日发布的退市新规;Nasdaq Rule 5550、5810;Holding Foreign Companies Accountable Act;PCAOB (2022)
| 合计 | 442.12万亿元 |
|---|---|
| 人民币贷款 | 60.7% |
| 政府债券 | 21.5% |
| 企业债券 | 7.7% |
| 非金融企业境内股票 | 2.8% |
| 其他 | 7.3% |
| 债券 | 8.72万亿美元 |
| 贷款 | 5.34万亿美元 |
| 股票(市值) | 71.63万亿美元 |
资料来源:中国人民银行《2025年金融统计数据报告》(2026年1月15日);美联储 Z.1 金融账户 B.103 表(2026年1月9日发布)
同一个融资问题,在不同的法律和制度环境下,最优答案可能不同。本课程的模型给出基准,应用时要考虑制度背景。
资料来源:Journal of Finance 52(3), 1997;Journal of Political Economy 106(6), 1998;Journal of Financial and Quantitative Analysis 47(1): 23–56;Journal of Financial Economics 77(1): 57–116
金融科技 (Fintech) 指金融创新与技术创新之间的关系。
区块链 (Blockchain)
加密货币 (Cryptocurrency)
同一项技术,为什么两国的监管态度不同?这对企业的融资和投资决策有什么影响?
资料来源:中国人民银行《2025年支付体系运行总体情况》;上交所(2020年11月3日);银发〔2021〕237号;SEC (2024)
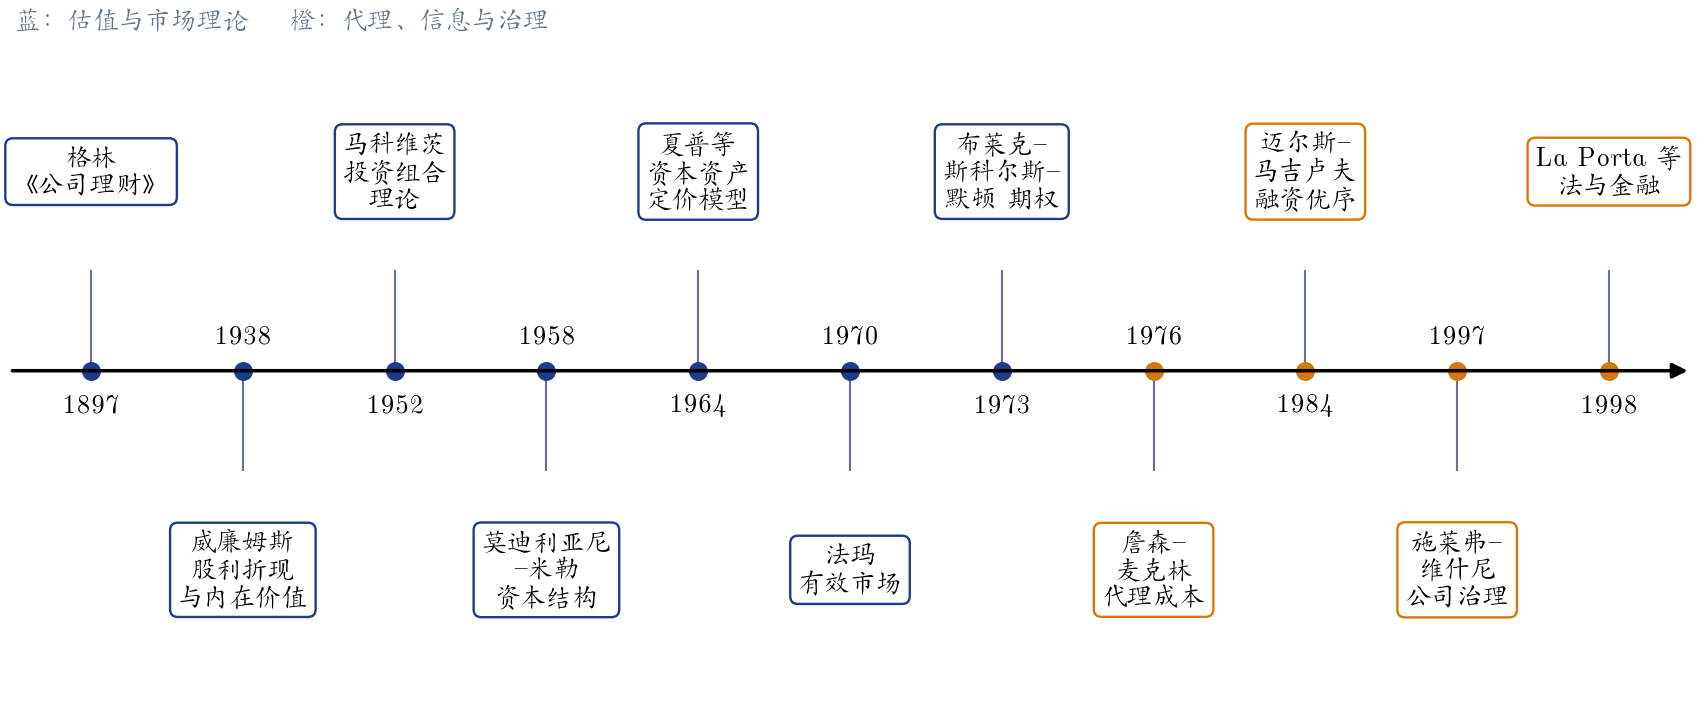
| 理论 | 在本课程中的位置 |
|---|---|
| 现值与内在价值(威廉姆斯,1938) | 第3章 一价定律;第4—5章 货币的时间价值与利率;第6、9章 债券与股票估值 |
| 投资组合理论、资本资产定价模型 | 第10章 资本市场与风险定价 |
| 有效市场 | 第9章 信息、竞争与股票价格 |
| MM定理、代理成本、融资优序 | 本章的代理问题;资本结构理论 |
| 法与金融 | 本章的中外对比 |