章节大纲
- 6.1 债券的现金流、价格和收益率
- 6.2 债券价格的动态行为
- 6.3 收益率曲线和债券套利
- 6.4 公司债券
- 6.5 主权债券
6.1 债券现金流、价格和收益率
债券术语:债券的条款在发行时约定(国内写在募集说明书里)。以一张附息国债(定期付息,到期还面值)为例:
| 术语 | 含义 | 例 |
|---|---|---|
| 面值 (Face Value) | 到期偿还的本金,也是计算利息的基数 | 1,000元 |
| 票面利率 (Coupon Rate) | 每年利息占面值的比例,按名义年利率 (APR) 报价 | 5% |
| 票面利息 (Coupon) | 定期支付的利息(公式6.1): |
每半年 25元 |
| 到期日 (Maturity) | 偿还面值、债券结束的日期 | 5 年后 |
| 期限 (Term) | 距到期日的剩余时间 | 5 年 |
- 后面的例题 6.2–6.4 都用这张债券。
零息债券 (1/4)
- 零息债券 (Zero-Coupon Bond):不付利息,只在到期日还面值。
- 例:一年期无风险零息债券,面值1,000元,价格952.4元。现金流如下:
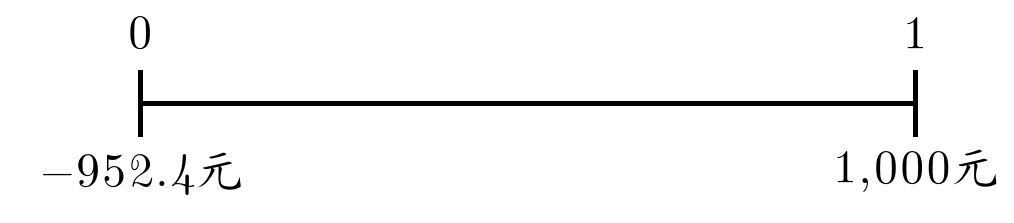
- 没有利息,投资者的补偿是面值与买价之差,所以零息债券总是折价(价格低于面值)发行。
零息债券 (2/4)
- 上例:花 952.4元,一年后得 1,000元,收益率是多少?
- 这个 5% 就是到期收益率 (Yield to Maturity, YTM):使债券承诺现金流的现值等于当前市场价格的折现率。
- 零息债券的价格:
零息债券 (3/4)
- 例:两年期零息债券,面值 1,000元,价格 890元:
- 含义:890元按每年 6% 复利两年,正好长到 1,000元。
零息债券 (4/4)
无风险利率
- 到期日为
- 即期利率 (Spot Interest Rate):无违约风险零息债券的收益率
- 零息收益率曲线 (Zero-Coupon Yield Curve):即期利率随到期日变化的曲线。
例题 6.1
不同期限的收益率
问题
已知零息债券每100元面值的价格,求即期利率,并画出零息收益率曲线。
解答
公式6.3:
| 期限 | 1年 | 2年 | 3年 | 4年 |
|---|---|---|---|---|
| 价格 | 95.2元 | 89.0元 | 81.6元 | 73.5元 |
| 即期利率 | 5.0% | 6.0% | 7.0% | 8.0% |
要点:每个期限一个利率;这里期限越长利率越高,零息收益率曲线向上倾斜。
教材例题 6.2
附息债券的现金流
问题
五年期、面值1000元、票面利率5%、每半年付息的国债,持有至到期的现金流如何?
解答
每六个月付一次息(公式6.1):
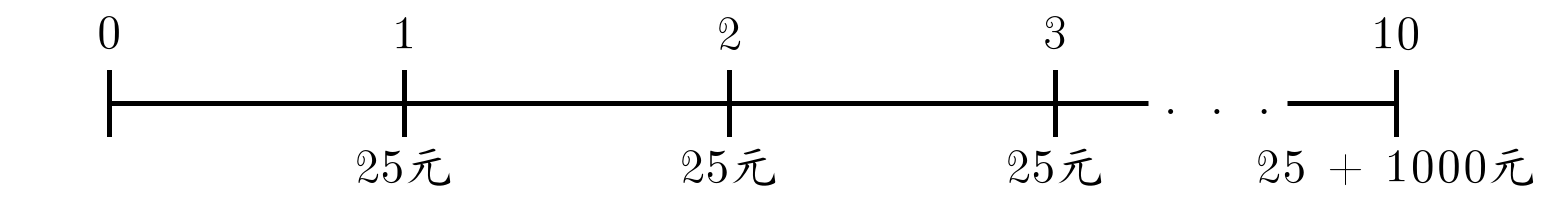
最后一笔(第10个半年期)为25元利息加1000元面值。
附息债券的到期收益率
- YTM 是使债券剩余现金流(下图)的现值等于当前价格的折现率。
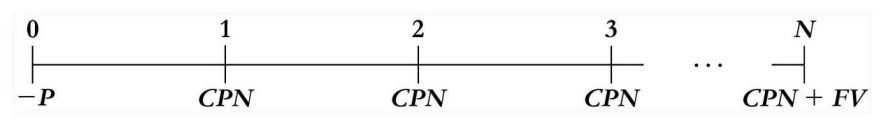
解下面的方程(公式6.5)得 YTM(
例题 6.3
计算附息债券的到期收益率
问题
例题6.2的债券(五年期、面值1000元、票面利率5%、半年付息)价格为957元,YTM为多少?
解答
共付息10次,每次25元,=RATE(10, 25, -957, 1000)
即
例题 6.4
根据到期收益率计算债券价格
问题
例题6.3的债券,YTM升至7%(半年复利的名义年利率),价格是多少?
解答
=PV(0.035, 10, 25, 1000)
要点:YTM 由 6% 升到 7%,价格由 957元跌到 917元:到期收益率与价格反向变动。
6.2 债券价格的动态行为
- 价格高于还是低于面值,看票面利率与 YTM 谁大:利息比市场要求的多,买家愿意多付;少,就要打折。
| 债券价格 | 称为 | 成立条件 | 投资者的收益来自 |
|---|---|---|---|
| 高于面值 | 溢价 | 票面利率 > 到期收益率 | 利息;但到期收回的面值低于买价,收益因此减少 |
| 等于面值 | 平价 | 票面利率 = 到期收益率 | 利息 |
| 低于面值 | 折价 | 票面利率 < 到期收益率 | 利息,加上到期收回的面值高于买价 |
- 多数附息债券发行时,票面利率定得使价格等于或接近面值(平价)。
例题 6.5
判断附息债券折价还是溢价
问题
三张5年期年付息债券,票面利率分别为10%、5%、3%,YTM均为5%。每100元面值的价格是多少?各是溢价、折价还是平价?
解答(公式6.5)
价格 = 年利息
| 票面利率 | 价格 = 年利息 |
结论 |
|---|---|---|
| 10% | 溢价(10% > 5%) | |
| 5% | 平价(5% = 5%) | |
| 3% | 折价(3% < 5%) |
时间与债券价格
- 到期收益率不变时,溢价债券付息后的价格逐年下降,折价债券逐年上升,到期都回到面值。
- 价格向面值靠拢不是亏损:利息加价格变化,每年的收益率仍等于 YTM。即使提前卖出,投资的内部收益率 (IRR) 也等于 YTM。
例题 6.6
时间对附息债券价格的影响
问题
5年期、10%年付息、面值100元的债券,YTM恒为5%。初始价格是多少?第一次付息前、后价格各是多少?
- 初始价格(例题6.5):
- 付息后(还剩4年):
- 付息前 = 付息后 + 刚收到的 10元利息:
- 持有一年:
图 6.1 时间对债券价格的影响
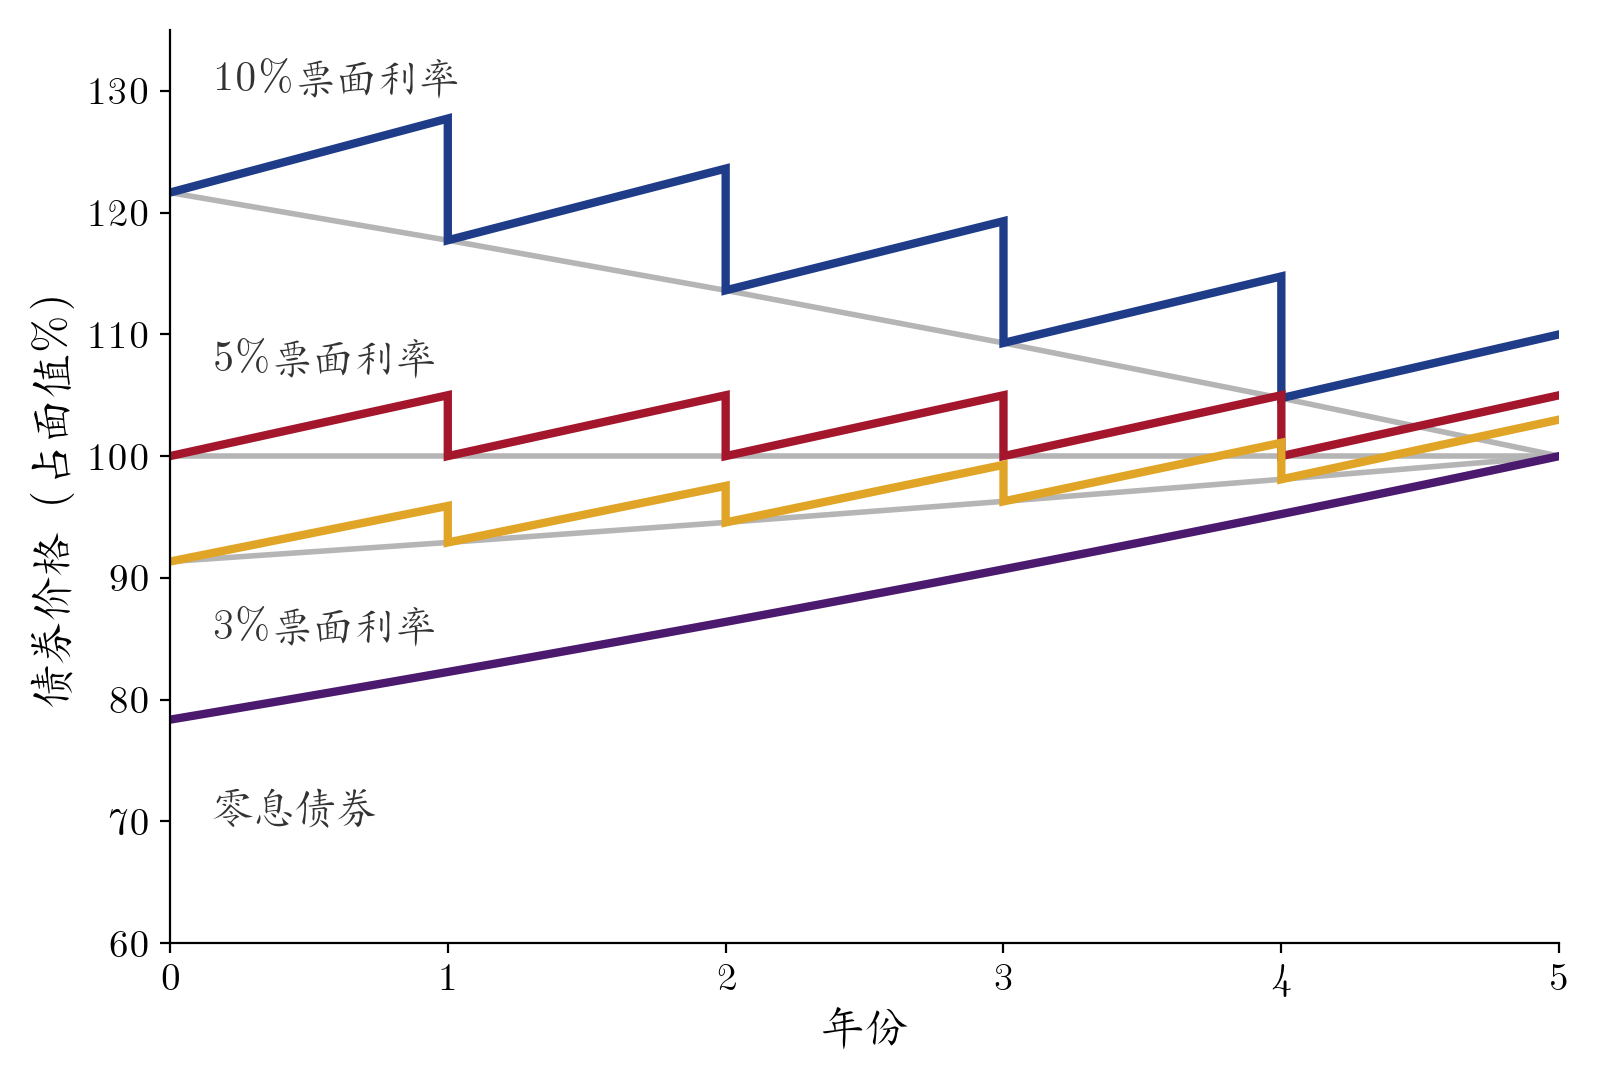
看灰线(付息后的价格):溢价债券逐年下降,折价债券逐年上升,平价债券不变,到期都回到面值 100。
利率变化与债券价格:久期
- 利率与债券价格反向变动:收益率上升,价格下跌,反之上涨。
- 久期(Duration):债券现金流到达时间的加权平均,权重是每笔现金流的现值占价格的比例:
- 零息债券只有到期一笔现金流,
- 久期衡量价格对到期收益率的敏感度(年付息):
例题 6.7
债券的利率敏感度
问题
5年期零息债券与5年期10%年付息债券(面值100元),到期收益率从5%升至6%,价格各变动多少?
| 到期收益率 | 5年期零息债券 | 5年期10%年付息债券 |
|---|---|---|
| 5% | ||
| 6% | ||
| 价格变化 | ||
| 久期 |
5年 | 4.25年 |
| 久期估计 |
要点:10%的票面利率让现金流提前到达,久期(4.25年)短于零息债券(5年),价格变动更小;久期估计与实际变化很接近。
图 6.2 到期收益率与债券价格随时间的波动
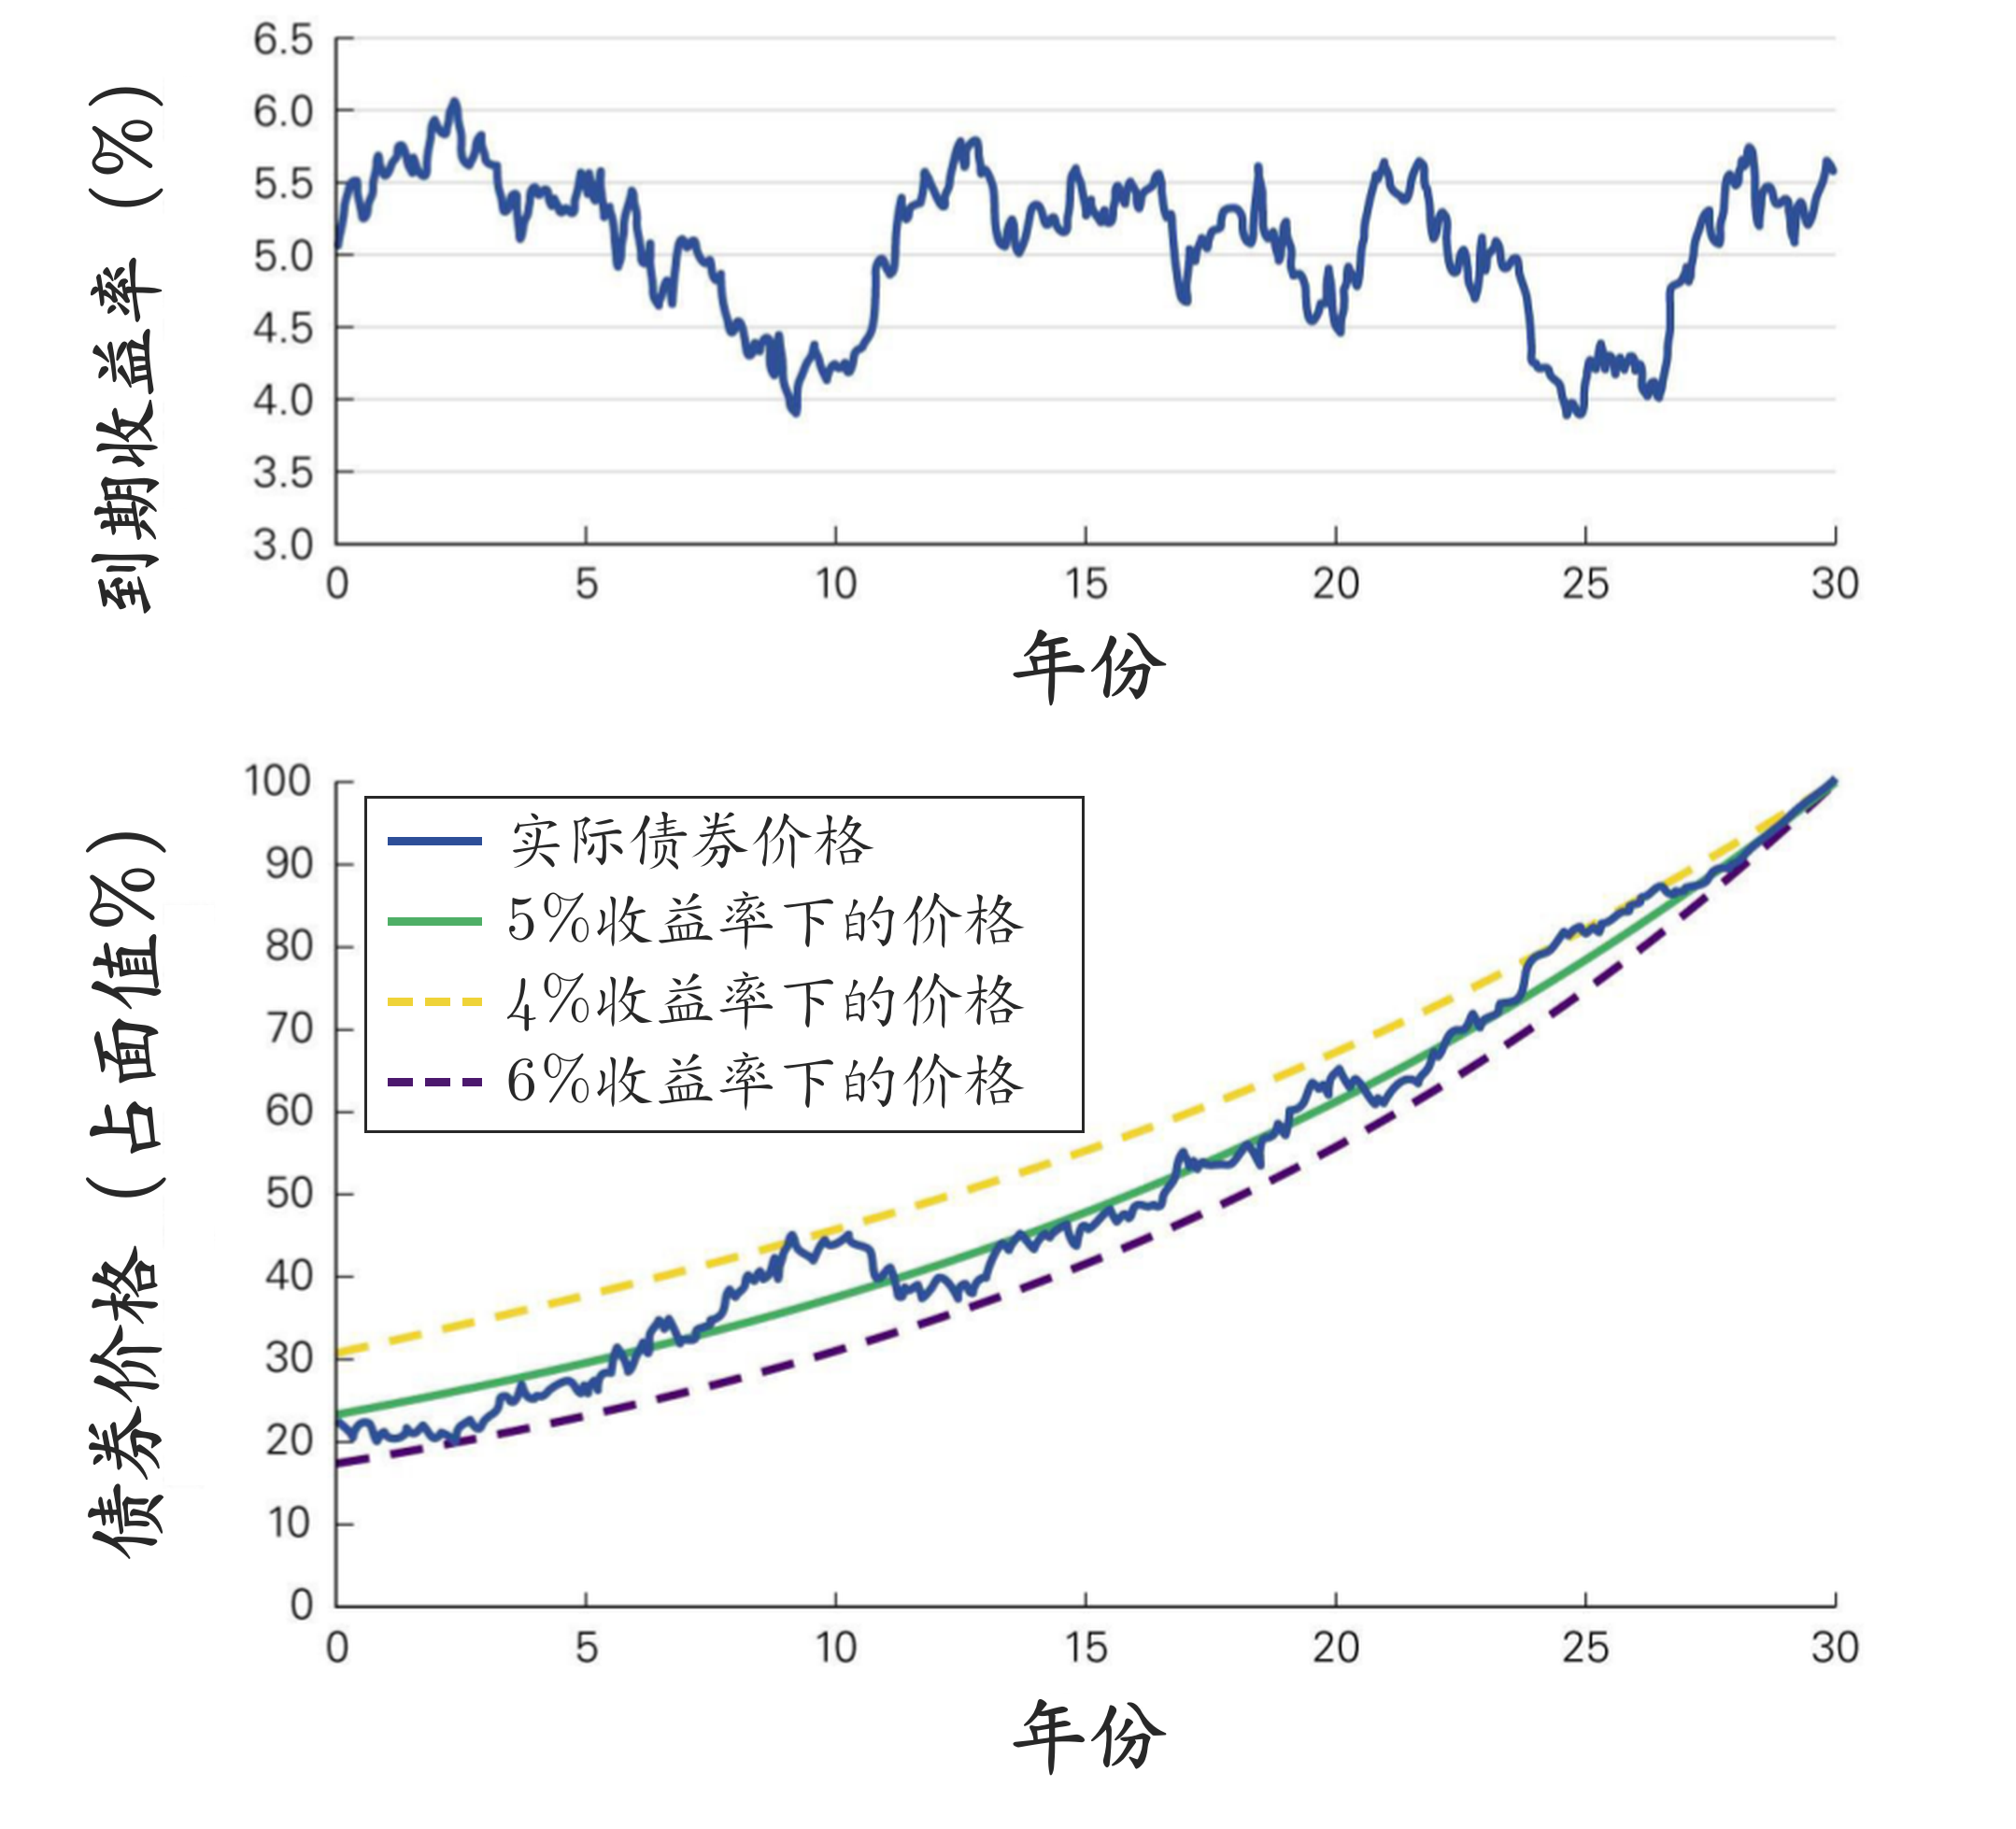
看图(30年期零息债券):YTM 在 4%–6% 间波动,价格就在 4%、6% 的价格线之间摆动;越近到期,摆动越小,最后回到面值。
6.3 收益率曲线和债券套利
- 利用一价定律,由无违约风险零息债券的收益率(收益率曲线),可以确定其他任何无违约风险债券的价格和收益率。
- 例:三年期、面值1,000元、票面利率10%的年付息债券。用三张零息债券就能拼出它每年的现金流:
| 时间(年) | 1 | 2 | 3 |
|---|---|---|---|
| 附息债券: | 100元 | 100元 | 1100元 |
| 1年期零息: | 100元 | ||
| 2年期零息: | 100元 | ||
| 3年期零息: | 1100元 |
复制附息债券
| 期限 | YTM | 价格 | 所需面值 | 成本 |
|---|---|---|---|---|
| 1年 | 5.0% | 95.2元 | ||
| 2年 | 6.0% | 89.0元 | ||
| 3年 | 7.0% | 81.6元 | ||
| 总成本: | ||||
- 由一价定律,该三年期附息债券的价格必为1,082元;否则买便宜的、卖贵的,就能套利。
- 等价地,每笔现金流用对应期限的零息收益率折现,再加总(公式6.6):
附息债券收益率
- 价格已知(1,082元),求这张三年期 10% 附息债券的 YTM:
- Excel:
=RATE(3, 100, -1082, 1000) - 6.88% 介于 1、2、3 年即期利率(5%、6%、7%)之间:附息债券的 YTM 是各期利率的某种平均,第 3 年的现金流最大,所以最接近 7%。
例题 6.8
相同期限债券的收益率比较
问题
零息YTM:1年5%,2年6%,3年7%。比较三年期零息债券、4%年付息债券和10%年付息债券(均无违约风险)的到期收益率。
解答
第 1 步:4% 附息债券先用零息收益率定价(公式6.6): =RATE(3, 40, -922.6, 1000)
| 票面利率 | 0%(零息) | 4% | 10%(上页) |
|---|---|---|---|
| YTM | 7.00% | 6.95% | 6.88% |
要点:票面利率越高,越多现金流在第 1、2 年到达,按较低的 5%、6% 折现,YTM 越低。
行情里的国债收益率曲线
- 例题 6.8:同为三年期,票面利率不同,YTM 也不同(7.00%、6.95%、6.88%)。所以“三年期收益率”要说清是哪种债券的。
- 新闻和行情软件里的“国债收益率曲线”,通常用最近发行的附息国债(新发债券,On-the-Run,交易最活跃)的 YTM 画出,而不是零息收益率曲线。
- 两条曲线很接近,但不相同:零息曲线向上倾斜时,附息债券的 YTM 略低于同期限零息收益率(6.88% < 7.00%);曲线平坦时两者相等。
- 中国的中债国债收益率曲线同时发布“到期收益率曲线”(附息)和“即期收益率曲线”(零息)。
- 要点:给某一年的现金流折现,严格说应该用该期限的零息收益率;附息国债的收益率曲线是方便的近似。
资料来源:Berk & DeMarzo 第6.3节;中央国债登记结算公司(中债)
中美对比:债券市场里国债占多大比重?
| 占债券余额比重 | 中国 | 美国 |
|---|---|---|
| 国债 | 20% | 61% |
| 地方政府债 / 市政债 | 28% | 9% |
| 金融债券 / 联邦机构债 | 23% | 4% |
| 公司信用类债券 / 公司债 | 18% | 23% |
- 中国债券余额约193万亿元,美国约50万亿美元。
- 要点:国债只占中国债券市场的约五分之一;地方债与金融债各占20%以上。
资料来源:中国人民银行;SIFMA (2026)
6.4 公司债券
- 公司债券 (Corporate Bonds):由公司发行。发行人可能违约,这就是信用风险 (Credit Risk)。
- 与其他条件相同、无违约风险的债券相比,有信用风险的债券价格更低,收益率更高。
高收益
问题
两张一年期零息债券,面值都是 1,000元。国债一定还清,价格 952.4元,YTM 为 5%,所以期望收益率也是 5%。甲公司债承诺还 1,000元,但有 50% 的概率违约,只还 900元;价格 900元。它的期望收益率和 YTM 各是多少?
解答
第 1 步:期望现金流
第 2 步:期望收益率用期望的 950元算:
第 3 步:YTM 用承诺的 1,000元算:
要点:承诺的现金流比期望的大,所以 YTM 比期望收益率高;两者只在不会违约时相等。
高收益
| 价格 | 到期收益率 | 期望收益率 | |
|---|---|---|---|
| 国债(无违约) | 952元 | 5.0% | 5.0% |
| 甲公司(50%违约) | 900元 | 11.1% | 5.6% |
- YTM 高出 6.1 个百分点,但期望收益率只高出 0.6 个百分点;其余 5.5 个百分点只是弥补预期的违约损失。
- 对投资者:高收益债、困境债的报价收益率看起来很高,大部分是违约补偿,不是额外回报。
- 对公司:用自身债券的 YTM 当作债务资本成本会高估,公司越危险,高估越多(教材第 12 章)。
中外对比:刚性兑付被打破之后
- 2014年,“11超日债”未能足额付息,成为中国首例公募债券违约;此前市场普遍预期政府会出面避免违约(刚性兑付)。
- 超日债最终由国有资产管理公司提供贷款和担保,本息全额兑付;此后违约金额逐年增加:2014年13亿元,2018年1,300亿元。
- 要点:只要投资者认为违约概率
资料来源:Amstad & He (2019)
表 6.4 债券评级
评级越低,违约风险越高;BBB/Baa 及以上是投资级,BB/Ba 及以下是投机级。
| 评级* | 含义 |
|---|---|
| 投资级 | |
| Aaa/AAA | 偿还债务的能力极强,基本不受不利经济环境的影响,违约风险极低 |
| Aa/AA | 偿还债务的能力很强,受不利经济环境的影响不大,违约风险很低 |
| A/A | 偿还债务能力较强,较易受不利经济环境的影响,违约风险较低 |
| Baa/BBB | 偿还债务能力一般,受不利经济环境影响较大,违约风险一般 |
| 投机级(又称高收益债券、垃圾债券) | |
| Ba/BB | 偿还债务能力较弱,受不利经济环境影响很大,有较高违约风险 |
| B/B | 偿还债务的能力较大地依赖于良好的经济环境,违约风险很高 |
| Caa/CCC | 偿还债务的能力极度依赖于良好的经济环境,违约风险极高 |
| Ca/CC | 在破产或重组时可获得保护较小,基本不能保证偿还债务 |
| C/C、D | 不能偿还债务 |
*评级符号:穆迪/标准普尔。含义采用中国人民银行《信贷市场和银行间债券市场信用评级规范》的定义;国内评级普遍偏高,见下页。
中美对比:国内“AA”等于国际评级的AA吗?
中国存续债券发行人中,主体评级为AA+及以上的占比(2025年9月末)
| 券种 | AA+及以上占比 |
|---|---|
| 非金融企业债务融资工具 | 约73% |
| 金融债 | 约66% |
| 公司债(含企业债) | 约51% |
- Jiang和Packer(2017):同时有国内、国际评级的企业,国内评级平均比国际评级高6至7个子级。
- 要点:国内评级偏高,不能与表6.4的国际评级直接对应;比较信用风险应看违约利差。
资料来源:中国证券业协会、交易商协会;Jiang & Packer (2017)
公司收益率曲线
- 违约利差 (Default Spread),也称信用利差 (Credit Spread):公司债券收益率与国债收益率之差。
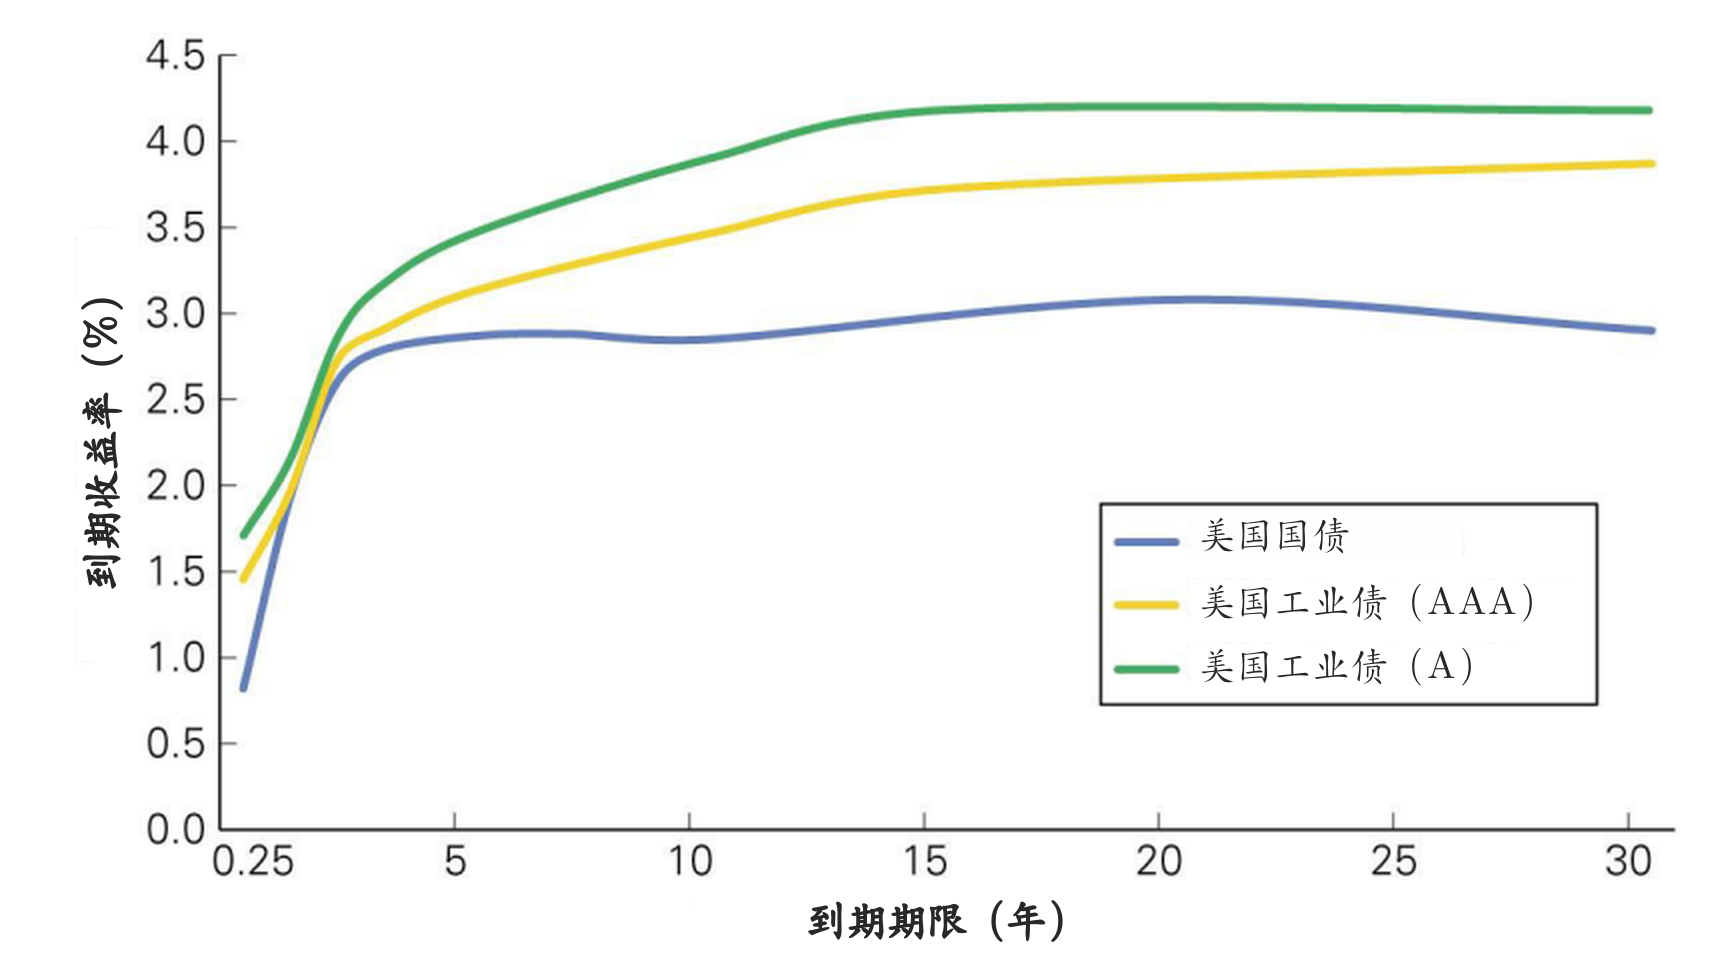
看图:评级越低,曲线越高,违约利差越大。
中外对比:评级相同,国企与非国企的利差一样吗?
- 国企溢价:控制信用评级等特征后,非国企债券比国企债券高出的信用利差。
- 2018年之前约0.2个百分点;2018年资管新规出台后迅速扩大,2019年三季度最高达1.5个百分点。
- 原因:市场流动性恶化时,投资者预期政府会救助国企,转而买入国企债券。
- 要点:评级相同,违约利差未必相同;在中国用“评级—利差”关系估算到期收益率时,应区分国企与非国企。
资料来源:Geng & Pan (2024)
6.5 主权债券
- 主权债券:国家政府发行的债券。
- 用本币借的债(美国国债、中国国债):政府可以发行货币还债,几乎不会违约。真正的风险是通胀:靠多印钱“化解”债务,还回来的钱买不到原来那么多东西。所以通胀预期是国债收益率的重要部分。
- 用外币或共同货币借的债:政府不能印这种钱。希腊借的是欧元,欧元由欧洲央行 (ECB) 发行,希腊无权增发,2012 年只能违约、重组债务。
- 要点:主权债券是否“无风险”,要看政府能不能印出它借的那种货币。
图 6.4 主权违约并不罕见
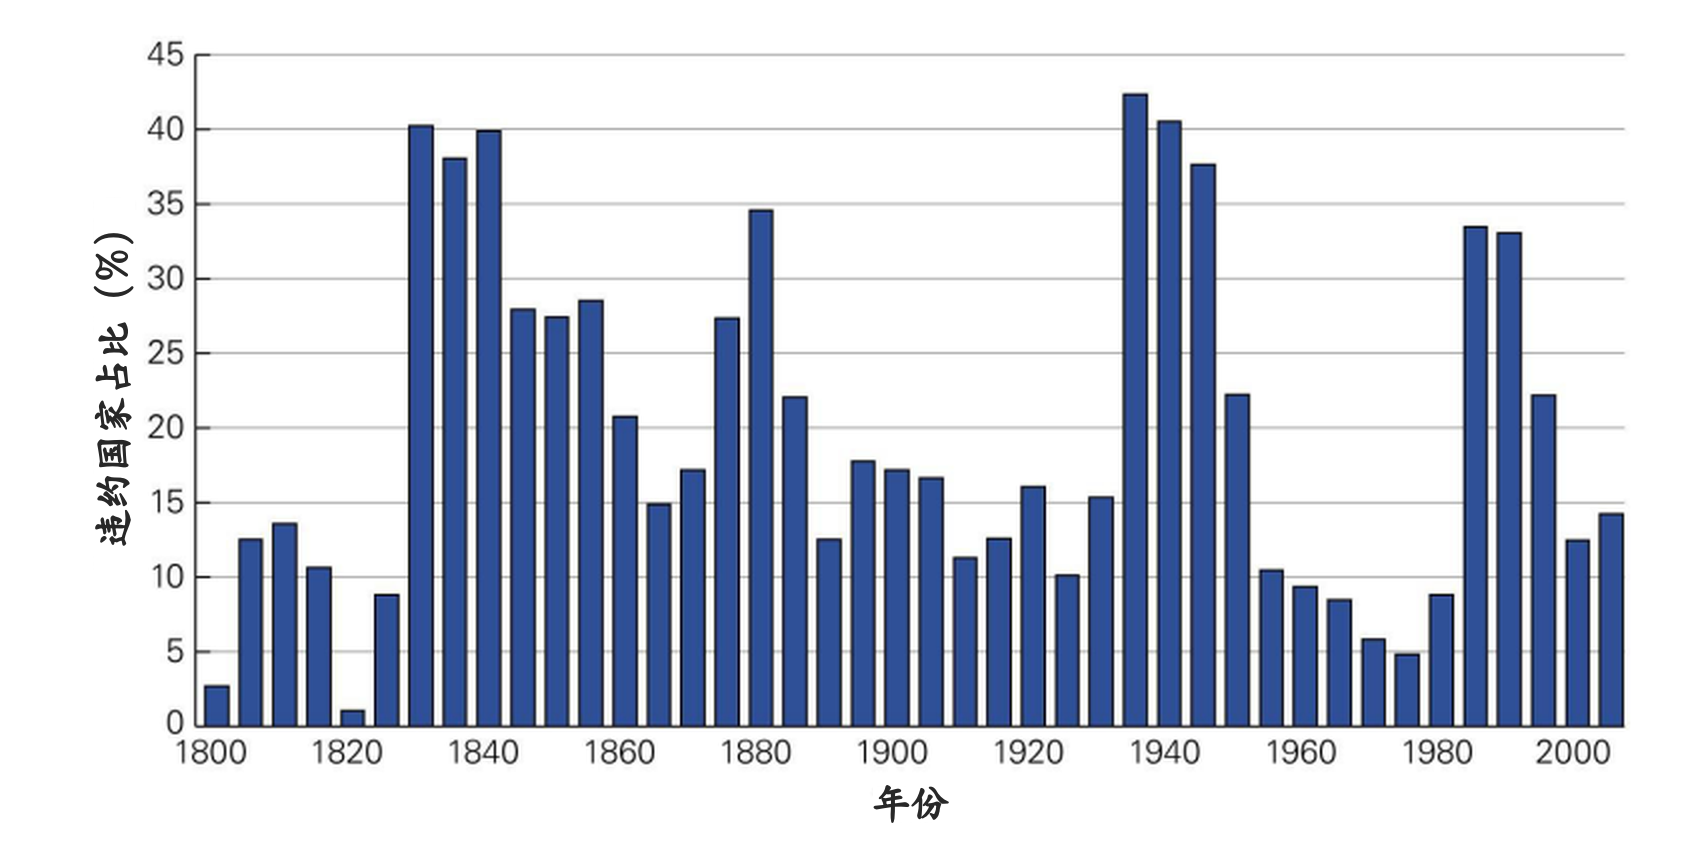
- 1800–2006 年,处于违约或债务重组中的债务国比例常在 10% 以上,高峰超过 40%。
- 违约成批出现:1830–40 年代、1880 年代、1930–40 年代(大萧条与二战)、1980 年代(拉美债务危机)。
- 要点:主权债券的收益率也包含违约补偿,与 6.4 节的公司债相同。
资料来源:Reinhart & Rogoff (2009),This Time Is Different
中美对比:人民币现金流用哪条收益率曲线折现?
| 中国(人民币) | 美国(美元) | |
|---|---|---|
| 10年期国债收益率(2025年末) | 1.9% | 4.2% |
| 10年后收到 100 的现值 |
- 两国国债都是本币债,几乎没有违约风险。收益率相差 2.3 个百分点,主要来自两国的通胀预期和货币政策不同(见 6.5 节)。
- 如果把 4.2% 的美元收益率用于人民币现金流,10 年后 100 元的现值会算成 66 元,比正确的 83 元低约 20%;期限越长,低估越多。
- 要点:现金流是哪种货币,就用哪种货币的无风险收益率曲线折现。
资料来源:中债;美联储 H.15
章节大纲
- 7.1 NPV 和独立项目
- 7.2 内部收益率法则
- 7.3 投资回收期法则
- 7.4 项目之间的选择
- 7.5 资源约束下的项目选择
7.1 NPV 和独立项目
- 净现值(NPV)法则:独立项目的NPV为正就接受,为负就放弃。(独立项目:接受与否不影响公司的其他项目)
例:甲公司的化肥项目
成本1亿元,预计从第1年年底起,每年永续产生2000万元现金流。该不该做?
图7.1 甲公司化肥项目的NPV
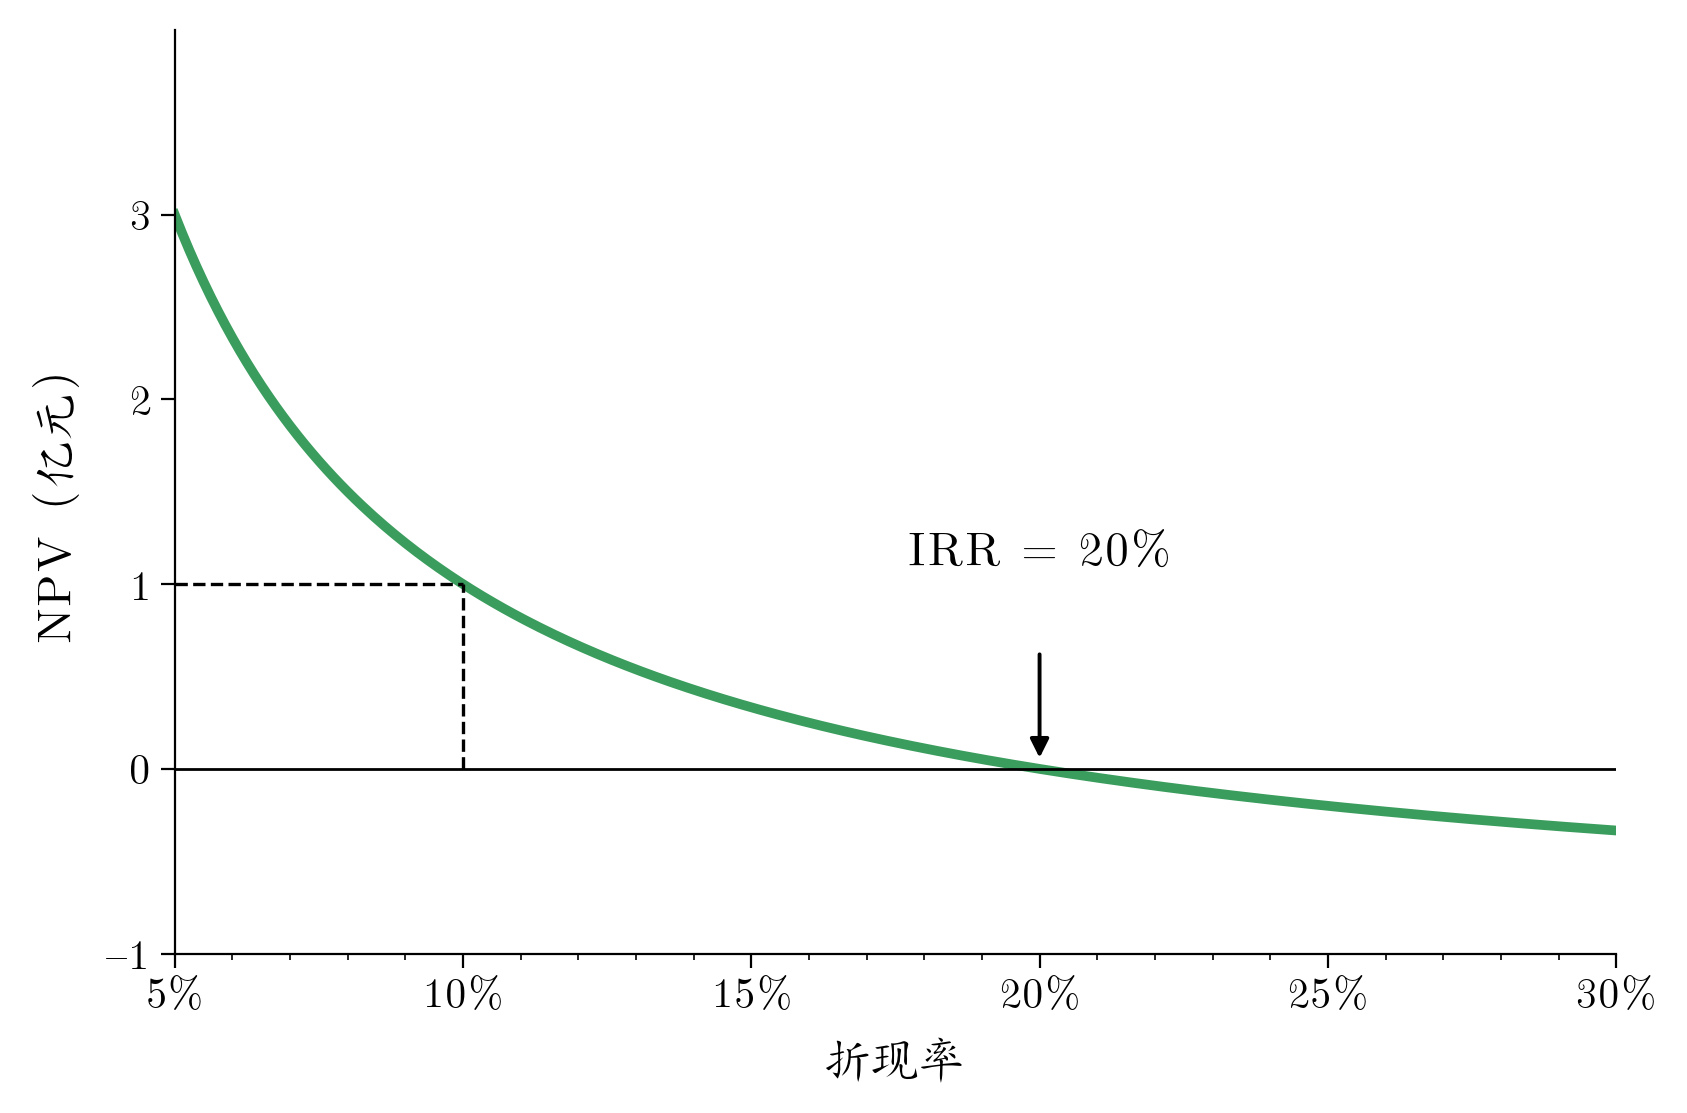
若资本成本为10%:
中美对比:政府在企业投资决策中的角色
- 政府管什么:中国对企业投资项目分“核准”与“备案”两类;关系国家安全、重大公共利益等的项目须核准,其余只需备案。
- 政府不管什么:项目的市场前景、经济效益和资金来源,依法由企业自主决策、自担风险。
- 要点:政策许可只划定项目“能不能做”的范围,范围之内“值不值得做”仍由NPV法则判断。
资料来源:《企业投资项目核准和备案管理办法》(2017)
中美对比:NPV所需的折现率从何而来?
| 企业怎么做 | 问题在哪 | |
|---|---|---|
| 中国(2003至2004年) | 29%的企业最常用借款利率折现;64%的企业通常不估计股权资本成本 | 借款利率低于股东要求的收益率,NPV被高估 |
| 美国(1999年) | 评估一个海外新项目时,59%的企业总是或几乎总是用全公司统一的折现率 | 海外项目的风险与公司整体不同,折现率也应不同 |
- 要点:折现率要反映项目本身的风险:不能用借款利率,也不能一刀切地套用公司整体的折现率。
资料来源:Hermes 等 (2007);Graham & Harvey (2001)
其他法则与NPV法则的比较
- 接下来看三种常用法则:IRR法则、投资回收期法则、获利指数。
- 它们有时与NPV法则结论一致,有时不一致。冲突时以NPV法则为准:NPV就是项目为股东增加的价值。
7.2 内部收益率法则
- 内部收益率(IRR):使NPV等于零的折现率。甲公司项目:
- IRR法则:IRR超过资本成本就接受,低于资本成本就拒绝。资本成本只要低于20%,NPV就为正,应投资,与NPV法则一致。
- 一般而言,独立项目的负现金流若全部先于正现金流,IRR法则有效。
- 其他情况下,IRR法则可能与NPV法则冲突,结论不可靠。下面是三个陷阱:延迟投资、多个IRR、IRR不存在。
陷阱1:延迟投资
问题
你刚从CEO职位上退休,出版商请你写一本回忆录,预付100万元。写书需两年,其间你每年要放弃90万元的演讲收入;机会成本为10%。该接受吗?
第 1 步:算IRR(现金流,万元,第0至2年:
第 2 步:算NPV
要点:先收钱、后花钱,等于向出版商借钱;IRR 50%是借款利率,远高于10%的机会成本。借钱时IRR越高越不划算,IRR法则选反了。
图7.2 100万元图书合同的NPV
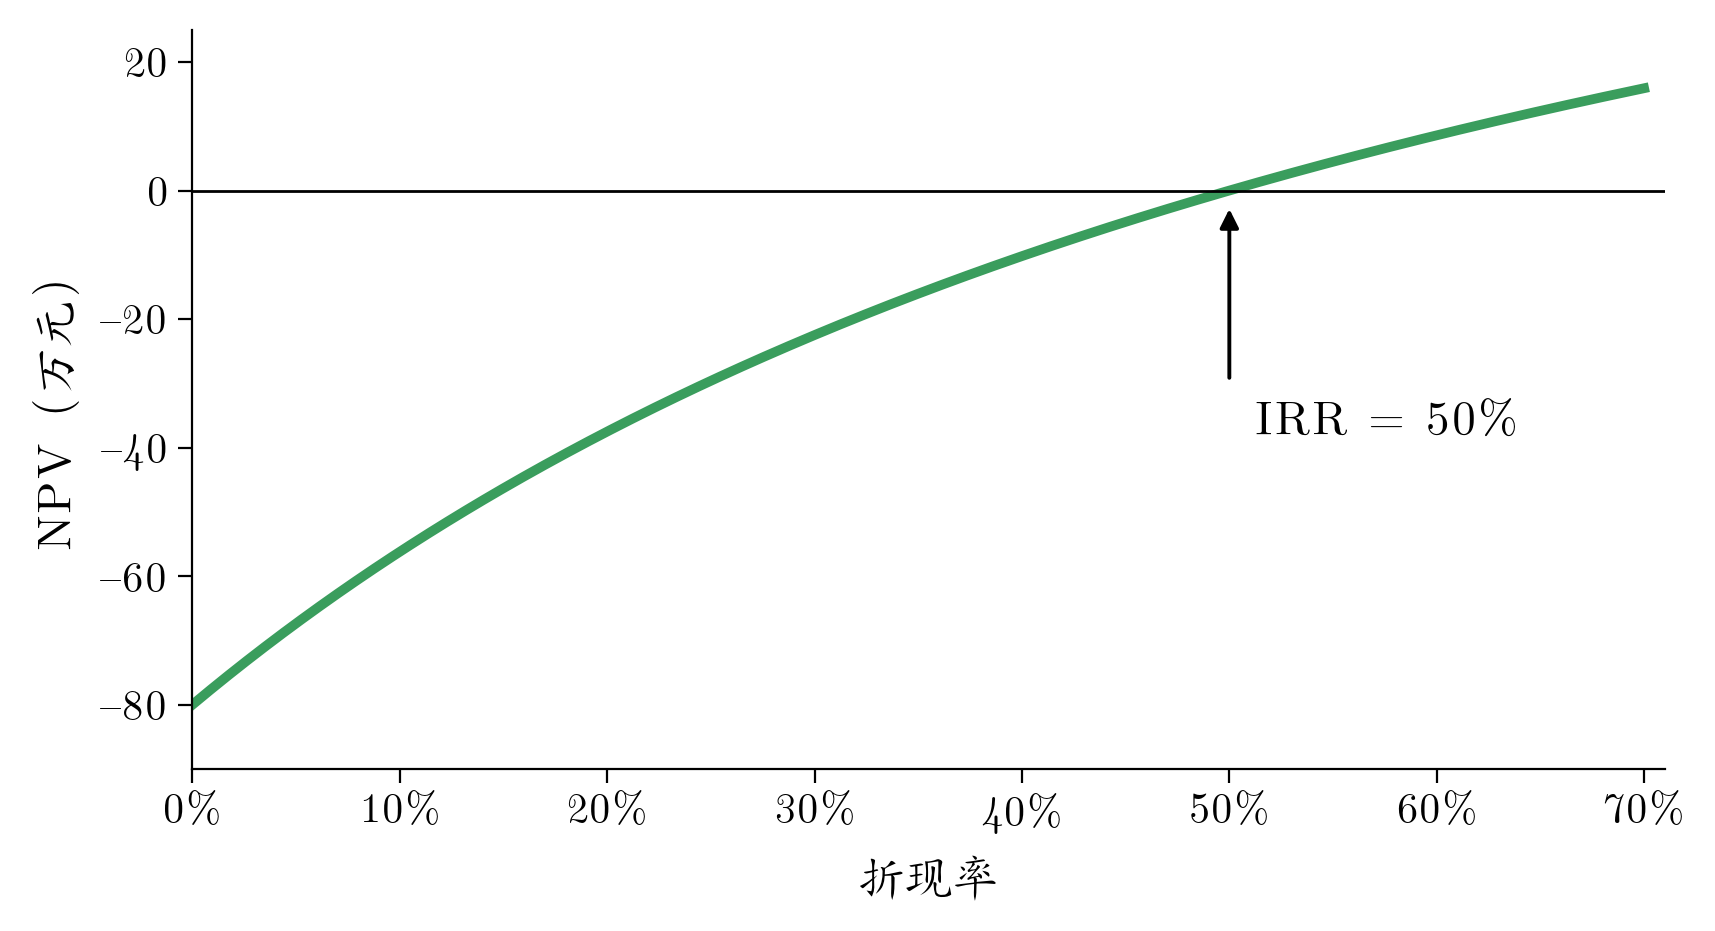 收益先于成本发生(像借钱),NPV随折现率上升而增大:10%时为
陷阱2:多个IRR
- 你要求更优厚的条件,出版商改报:预付50万元,三年后出版时再付130万元;写书仍要两年,每年放弃90万元。
- 现金流(万元,第0至3年):
图7.3 新报价(含出版时付款)的NPV
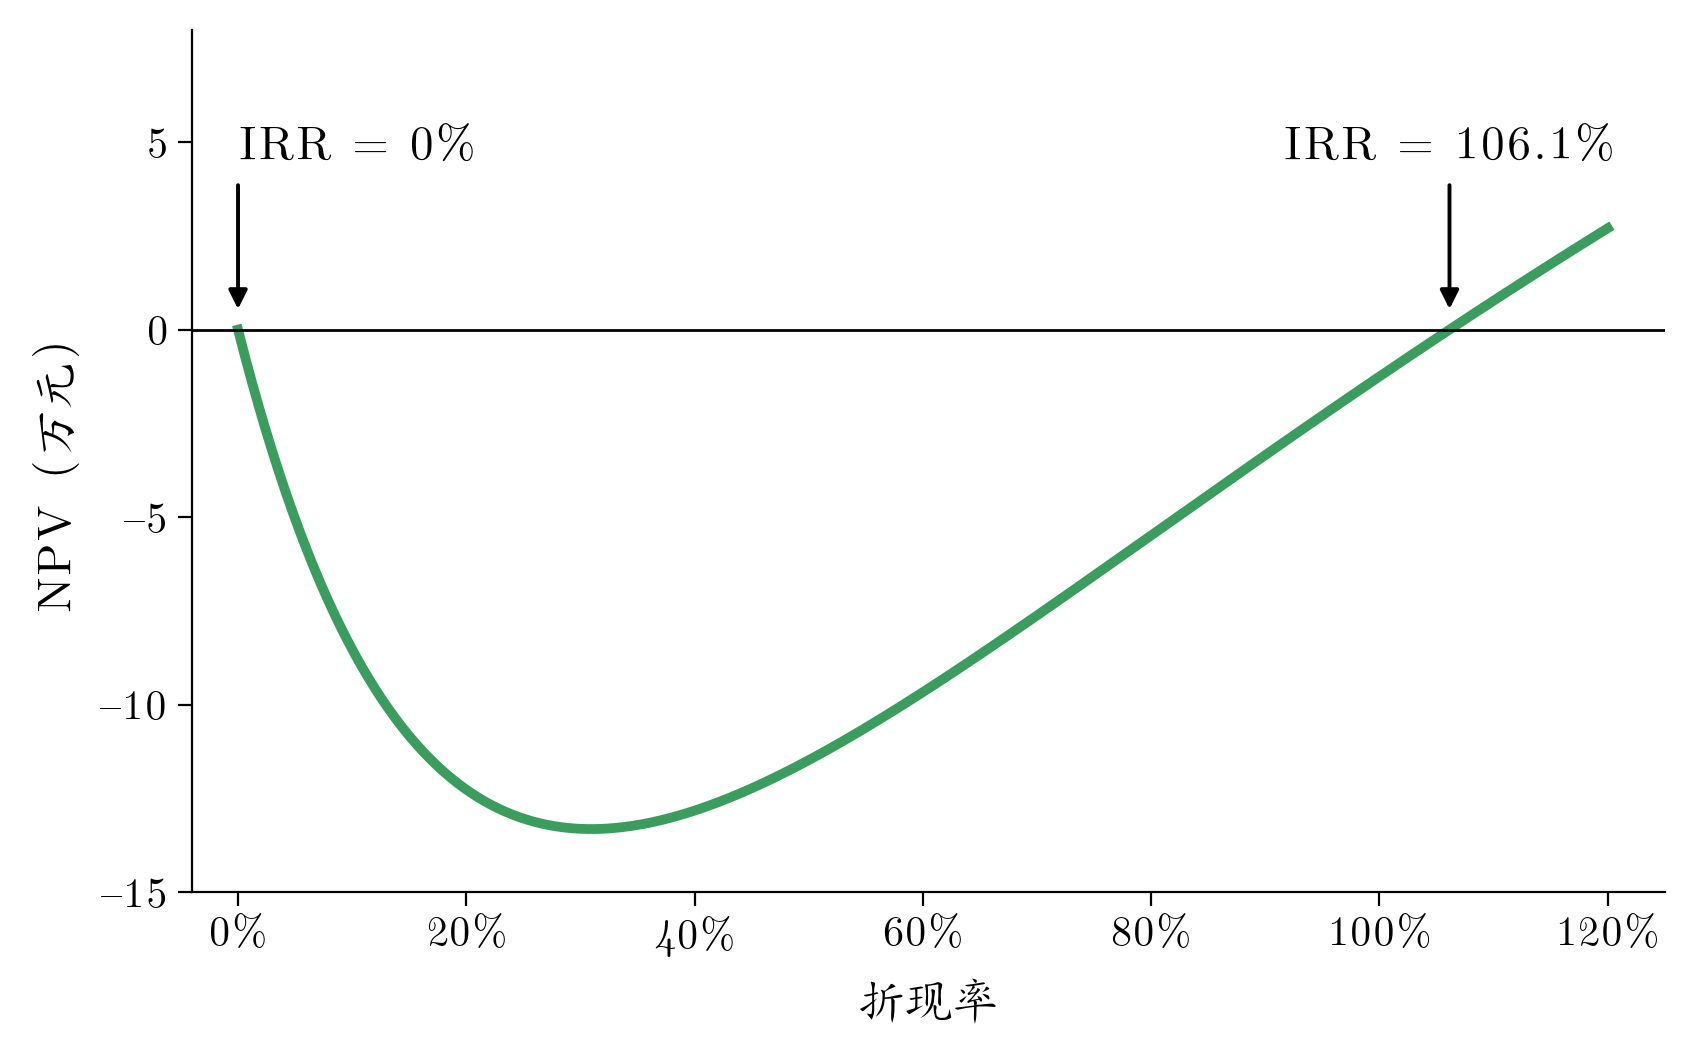
- 改看NPV:10%在0%与106.1%之间,NPV约为
陷阱3:IRR不存在
- 最终,你说服出版商把预付款提高到100万元,三年后出版时再付130万元。现金流(万元):
- 这组现金流有IRR吗?看图7.4:
图7.4 最终报价的NPV
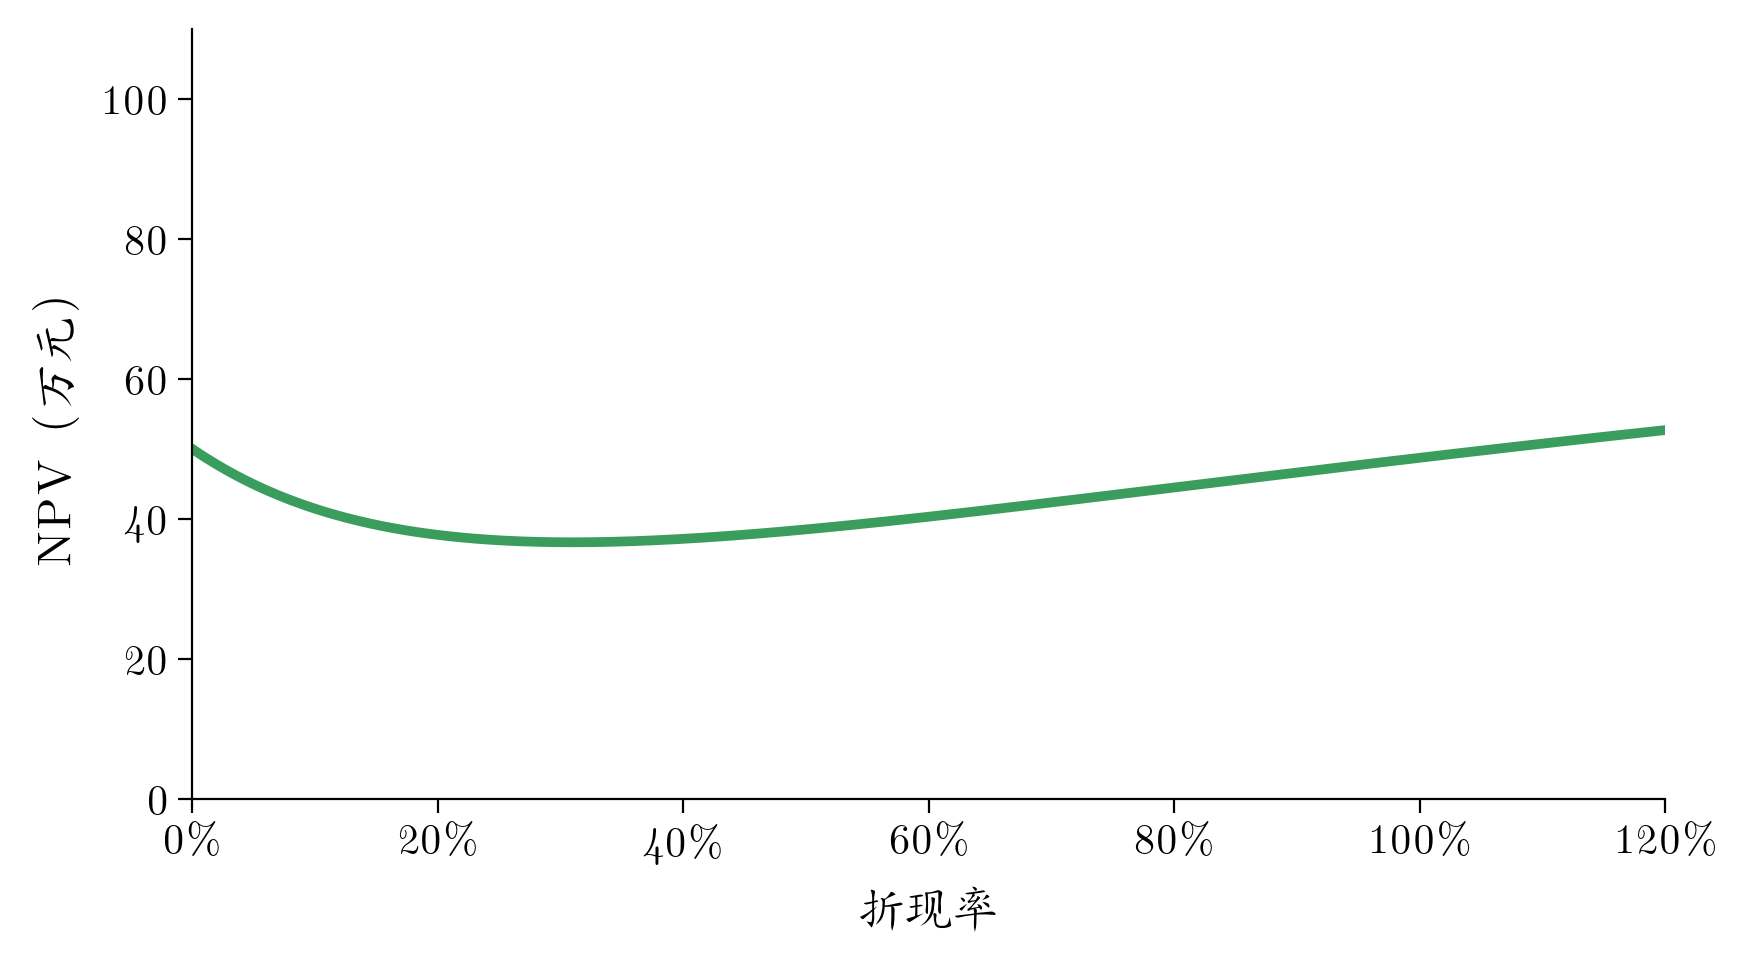
任何折现率下NPV都为正,所以没有IRR,IRR法则无法使用。改看NPV:10%时为41.5万元,应接受。
常见错误
IRR 与 IRR法则:别混为一谈
- IRR法则用于投资决策有缺陷,但IRR本身仍有用。
- IRR是投资的平均收益率,也告诉你资本成本最多能估错多少:甲公司的IRR为20%,资本成本估计为10%,实际要高出10个百分点以上,NPV才会变负。
例题 7.1
哪些项目的IRR接近20%?IRR法则对哪些项目有效?
| 项目 | 0 | 1 | 2 |
|---|---|---|---|
| A | -100 | 0 | 144 |
| B | -50 | 110 | -60 |
| C | 100 | 0 | -144 |
| D | -100 | 200 | -150 |
- 由NPV曲线(见下页):A、B、C的IRR都是20%,B另有一个IRR为0%;D无IRR。
- IRR法则有效,要求折现率低于IRR时NPV为正(高于时为负)。仅A满足:A的负现金流全部先于正现金流。B有两个IRR,C先收后付(像借钱),D没有IRR。
例题 7.1 的NPV曲线
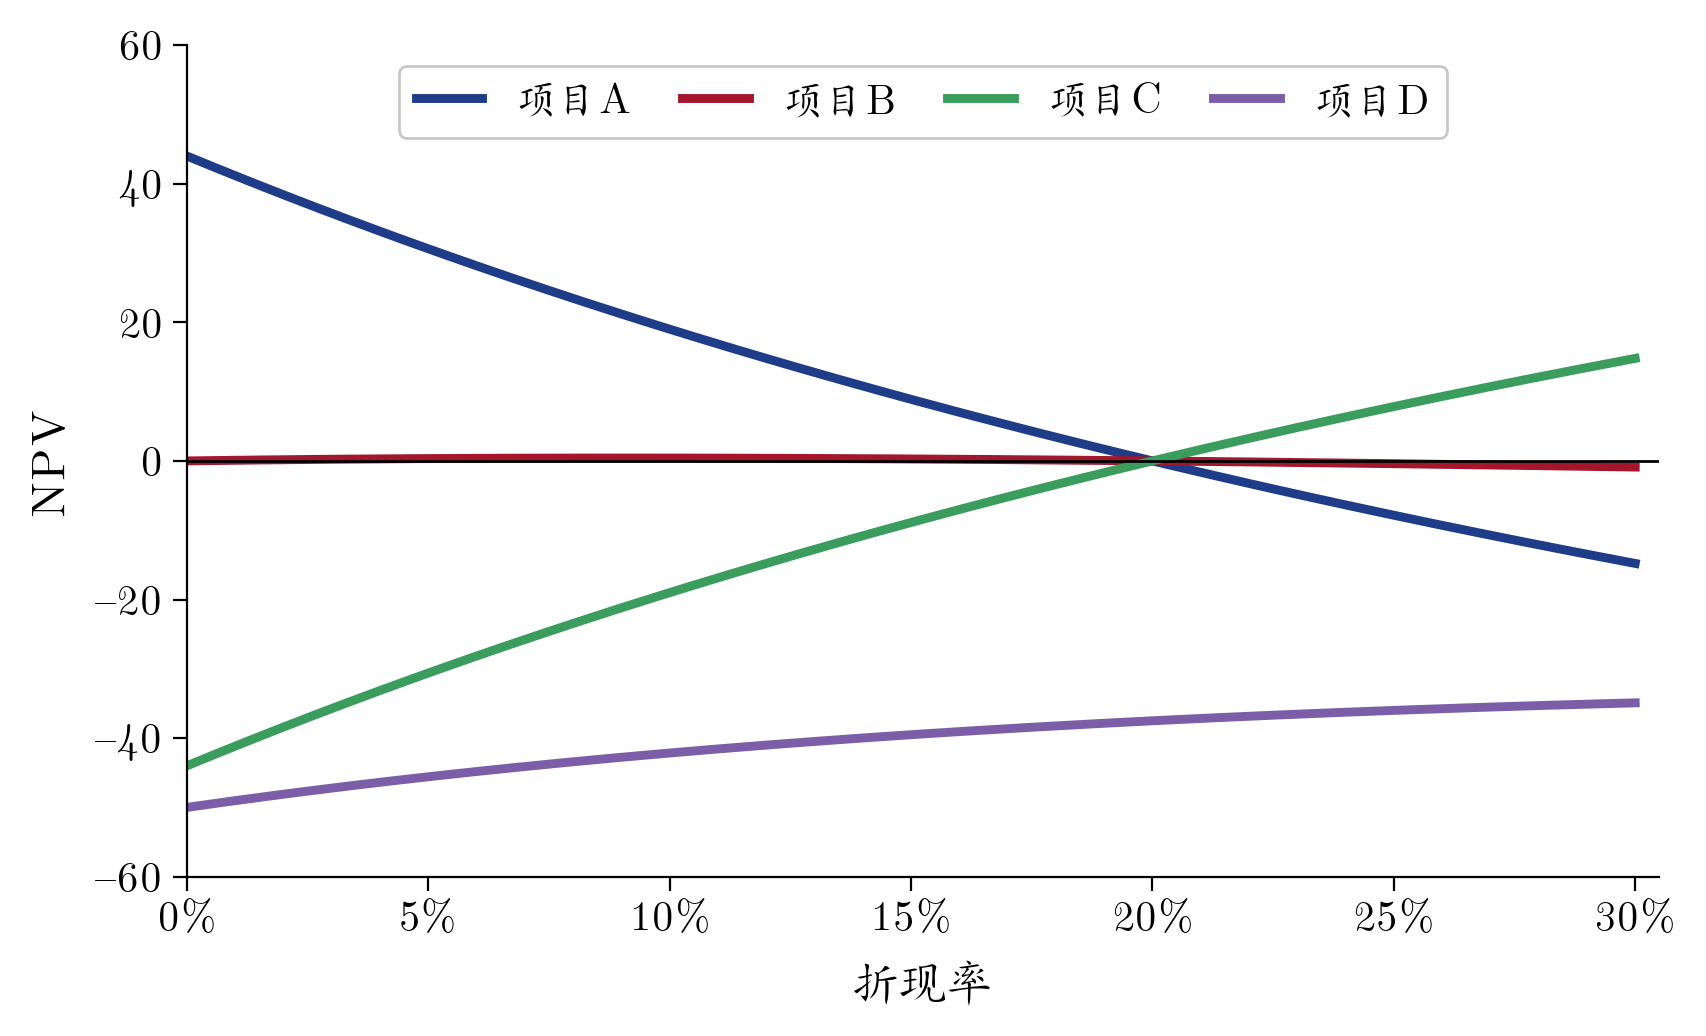 只有A在20%以下为正、以上为负,IRR法则只对A有效。
中美对比:收益率门槛从哪里来?
用IRR法则时,项目的IRR高于门槛收益率就接受。正确的门槛是与项目风险相同的投资的预期收益率,即项目的资本成本。实际中的门槛:
| 谁定的 | 门槛 | 和项目的资本成本相比 |
|---|---|---|
| 中国央企投资负面清单 | 5年期国债利率 | 偏低:国债没有风险,门槛不含风险溢价 |
| 中国央企经济增加值考核 | 资本成本统一按5.5% | 不分项目:风险高的项目门槛偏低 |
| 马钢股份 | 境内7.5%,境外9.5% | 境外风险高,门槛也高,但只分两档 |
| 美国企业(2019年调查) | 平均约15%,而平均资本成本约9% | 偏高:多加了约6个百分点 |
- 要点:门槛偏低会接受NPV为负的项目,门槛偏高会放弃NPV为正的项目。
资料来源:国资发规划〔2017〕13号;国资委令第30号;马钢股份公告;Graham (2022)
7.3 投资回收期法则
- 投资回收期法则:投资回收期是收回初始投资所需的时间;短于预设期限就接受,否则拒绝。简单,许多公司采用。
- 例题 7.2:甲公司要求投资回收期不超过三年。化肥项目初始投资1亿元
- 但资本成本为10%时,该项目的NPV是1亿元(图7.1),应接受。回收期法则拒绝了一个好项目。
原因(该法则的陷阱):
- 忽略资本成本和货币时间价值。
- 忽略投资回收期之后的现金流(这个项目的现金流是永续的)。
- 决策标准(预设期限)带有随意性。
中美对比:CFO问卷——企业实际用什么方法?
总是或几乎总是使用的企业占比(%)
| 方法 | 美国 (1999年) | 中国 (2003至2004年) |
|---|---|---|
| 净现值 (NPV) | 75 | 49 |
| 内部收益率 (IRR) | 76 | 89 |
| 投资回收期 | 57 | 84 |
| 会计收益率 | 20 | 9 |
- 要点:两国CFO都大量使用IRR和投资回收期;问卷反映“怎么做”,不是“怎么做才对”,IRR法则会出错,回收期忽略资金成本。
资料来源:Graham & Harvey (2001);Hermes 等 (2007)
7.4 项目之间的选择
互斥项目
- 几个项目中只能选一个时,这些项目互斥。
NPV法则
- 选择具有最高NPV的项目。
IRR法则
- 选IRR最高的项目可能出错。
例题 7.3 (1/2):开哪家店?
问题
你在大学附近有一处商铺,可以开书店、咖啡店、音乐店或电子产品店,但只能开一家,所以这四个项目互斥。各项目的预计数据如下(初始投资含装修和设备):
| 初始投资(万元) | 第1年现金流(万元) | 每年增长 | 资本成本 | |
|---|---|---|---|---|
| 书店 | 100 | 25 | 5% | 10% |
| 咖啡店 | 200 | 40 | 5% | 10% |
| 音乐店 | 200 | 70 | 0% | 10% |
| 电子产品店 | 200 | 80 | 0% | 20% |
- 现金流一直持续下去。电子产品店风险更高,所以资本成本更高。
- 应该开哪家店?
例题 7.3 (2/2):开哪家店?
解答(万元)
现金流每年按
- 第 1 步:算NPV。现值
- 第 2 步:算IRR。IRR是使NPV
| 现值 | NPV | IRR | |
|---|---|---|---|
| 书店 | |||
| 咖啡店 | |||
| 音乐店 | |||
| 电子产品店 |
- 四家店NPV都为正,但只能开一家,选NPV最高的咖啡店。按IRR会选电子产品店(40%),而它的NPV最低。
IRR法则与互斥投资 (1/2)
规模差异:IRR更高的项目,赚的钱不一定更多
- 仍看例题 7.3 中的两个项目(增长率均为5%,资本成本均为10%,金额单位:万元):
| 初始投资 | IRR | NPV | |
|---|---|---|---|
| 书店 | 100 | 30% | 400 |
| 咖啡店 | 200 | 25% | 600 |
- 书店IRR更高,咖啡店NPV更高:多投的100万元,多创造了
- 项目规模翻倍,NPV也翻倍,IRR却不变:IRR是比率,不看投了多少钱,所以不能用来比较规模不同的项目。
IRR法则与互斥投资 (2/2)
咖啡店与音乐店:钱赚得早还是晚
- 两家店都投200万元。音乐店每年固定赚70万元,IRR 35%;咖啡店第1年赚40万元,以后每年多赚5%,IRR 25%。
- 咖啡店的钱更多是在以后赚到的。资本成本只有10%,以后的钱折现后仍然值钱,所以咖啡店NPV更高:600万元对500万元。
电子产品店:风险不同
- IRR 40%,四家店中最高;但它风险高,资本成本是20%,其他店是10%。
- 按20%折现,它的现金流只值400万元,NPV 200万元,四家店中最低。
- 要点:IRR只由项目自己的现金流算出,没有用到资本成本;NPV按资本成本折现,直接算出项目多创造多少钱。比较互斥项目,要看NPV。
增量IRR法则
接例题 7.3:书店与咖啡店互斥,资本成本10%,增长率均为5%。比IRR选书店(30%对25%),比NPV选咖啡店。怎样让IRR法则也选对?
增量IRR投资法则:对两个互斥方案的现金流之差(增量现金流)用IRR法则,看多投入的部分值不值得。
| 方案 | 第0年 | 第1年 | 此后每年 |
|---|---|---|---|
| 书店 | -100 | 25 | 增长5% |
| 咖啡店 | -200 | 40 | 增长5% |
| 增量(咖啡店减书店) | -100 | 15 | 增长5% |
- 第 1 步:增量现金流是增长率5%的增长型永续年金(万元)。令增量NPV为零:
- 第 2 步:20%高于10%的资本成本,多投入的100万元值得,应选咖啡店(NPV曲线见下页)。
- 检验:增量NPV
书店与咖啡店的NPV曲线
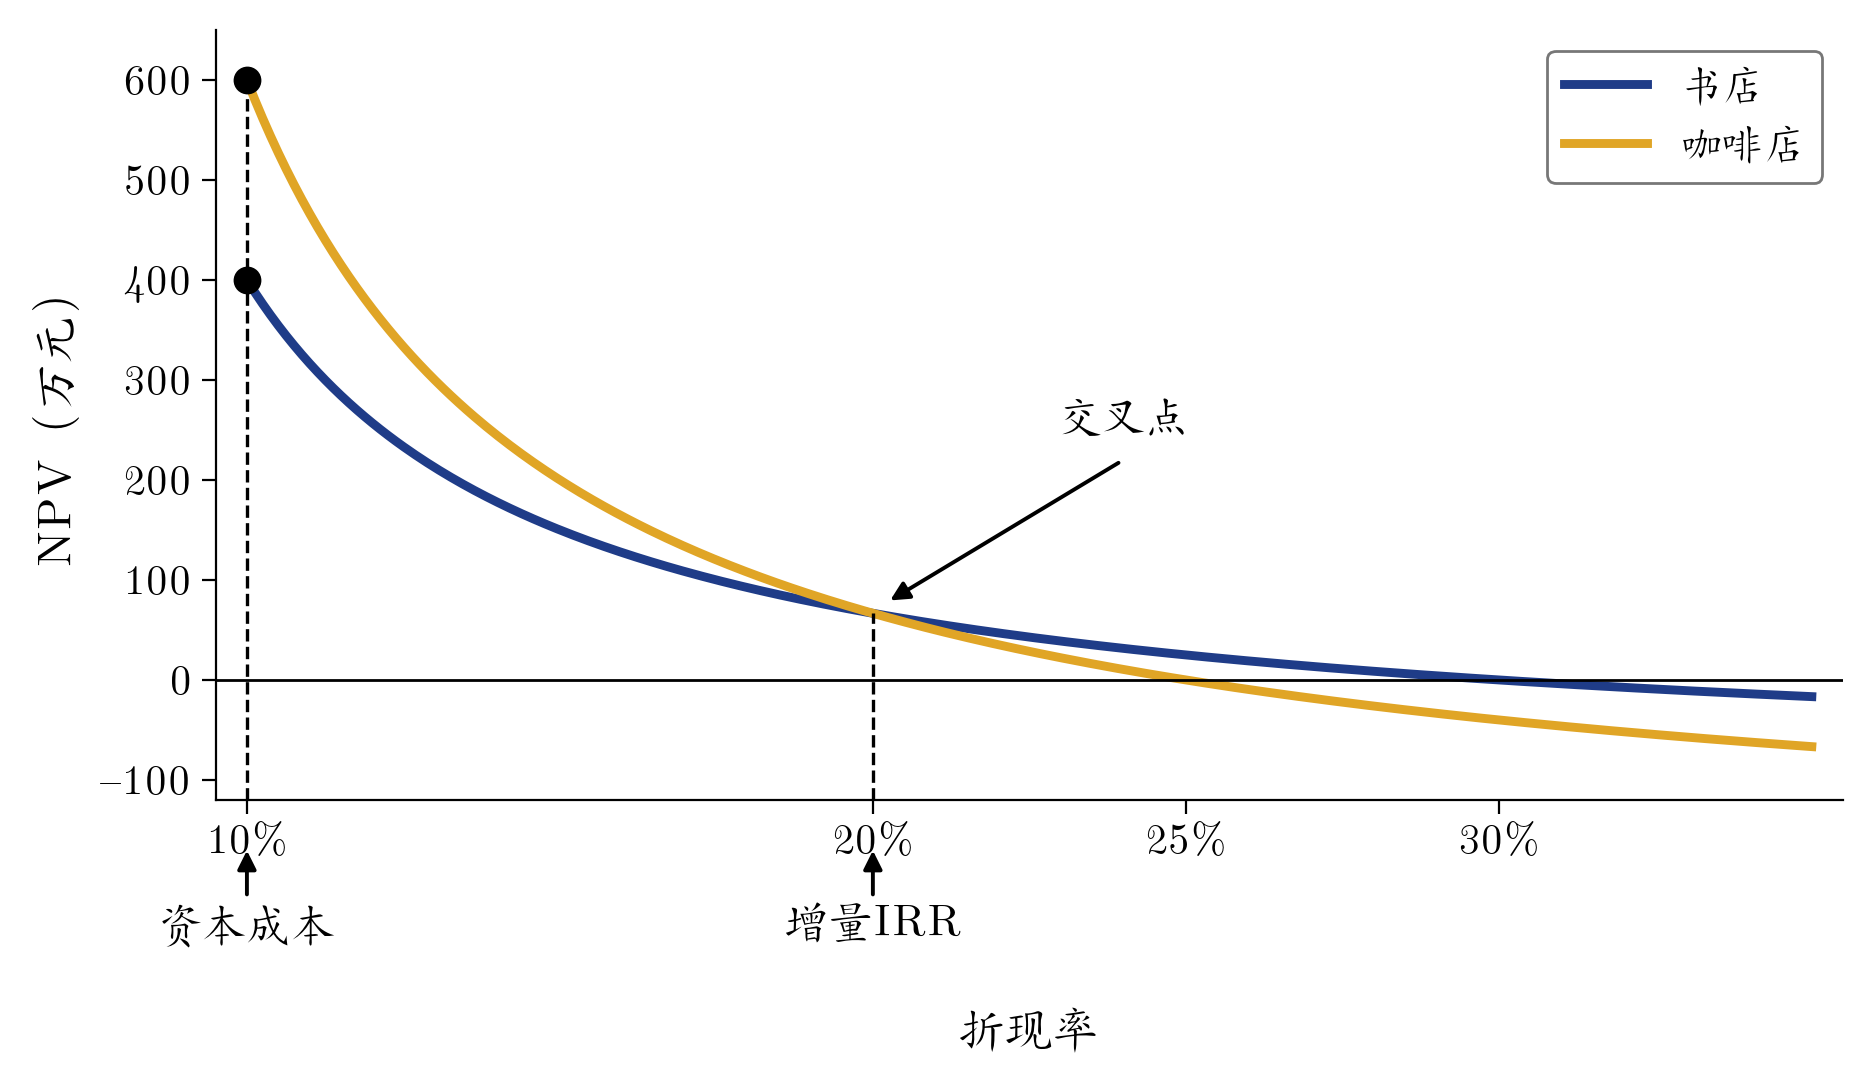
两条曲线在20%(增量IRR)处相交:资本成本低于20%,咖啡店NPV更高;高于20%,书店更高。资本成本为10%,选咖啡店。
增量IRR法则的缺点
- 增量IRR可能不存在。
- 可能存在多个增量IRR;这时IRR超过资本成本,也不说明任一项目的NPV为正。
- 各项目资本成本不同时(如咖啡店10%、电子产品店20%),增量IRR应与哪个资本成本比较并不明确。
7.5 资源约束下的项目选择
预算只有1亿元,三个备选项目,选哪些?
| 项目 | NPV (亿元) | 初始投资 (亿元) | 获利指数 (NPV/投资) |
|---|---|---|---|
| I | 1.1 | 1.0 | 1.1 |
| II | 0.7 | 0.5 | 1.4 |
| III | 0.6 | 0.5 | 1.2 |
- 获利指数 = NPV / 消耗的资源(这里是初始投资),即每用1亿元创造多少NPV。资源有限时,按它从高到低选。
- 项目I的NPV最大,却占去全部预算。获利指数最高的是II(1.4)和III(1.2),应同时选:投资
中外对比:国有企业的预算约束一样“硬”吗?
- 硬约束:上一页的1亿元预算是一条硬线。钱不够,只能挑获利指数高的项目,差项目拿不到钱。
- 软约束:如果超出预算也能轻松借到钱,亏了还有人兜底,预算就不再是硬线,差项目也能拿到钱。
中国的证据:
- 2009至2010年4万亿元刺激计划期间,新增贷款更多流向国有企业,而国有企业每投入1元资本带来的产出更少。
- 民营企业投资机会好就多投、差就少投;国有企业投多少,受投资机会好坏的影响小得多。
- 要点:能借到钱,不等于项目值得做。资金有限时按获利指数排序;资金充足时,也只做NPV为正的项目。
资料来源:Cong 等 (2019);Chen 等 (2011)
例题:工程师不够怎么选?
问题
甲公司只有11名工程师。手上有4个NPV为正的项目,一共需要15人。该做哪些?
| 项目 | NPV(万元) | 工程师 | 每人NPV(万元) |
|---|---|---|---|
| A | 900 | 6 | 150 |
| B | 500 | 2 | 250 |
| C | 400 | 2 | 200 |
| D | 600 | 5 | 120 |
- 先做NPV大的?A和D共
- 按每人NPV从高到低选:B、C、A共
- 要点:缺的是工程师,就看每名工程师带来多少NPV(获利指数),而不是项目NPV的大小。
获利指数的缺点
- 按获利指数排序,有时会漏掉好项目。
- 接上例:公司还有一个小项目E,NPV 50万元,只需1名工程师,每人NPV 50万元,排在最后。
- 做完B、C、A还剩1人;D需要5人,做不了,但E刚好做得了。
- E虽然排名最后,仍值得做,总NPV增至
- 要点:按获利指数排序之后,还要看剩下的资源能不能用上。
章节大纲
- 8.1 预测利润
- 8.2 确定自由现金流和净现值
- 8.3 在备选方案中选择
- 8.4 对自由现金流的进一步调整
- 8.5 分析项目
8.1 预测利润
- 资本预算 (Capital Budget)列示公司计划的投资;编制资本预算 (Capital Budgeting) 就是分析备选投资、决定取舍。
- 第一步是预测增量利润 (Incremental Earnings):做这个项目,公司的利润比不做多出多少。
例:家网(本章的例子)
甲公司想推出新款家用路由器“家网”,项目预计寿命四年,新设备放在现有仓库。此前已花 100万元做了可行性研究。
| 收入 | 销量 10万台/年,售价 200元/台 |
| 成本 | 单位成本 100元;管理费用 200万元/年 |
| 第0年投入 | 研发 1,000万元;新设备 400万元(用四年) |
增量利润预测:项目让利润多出多少?
| 家网(万元) | 第0年 | 第1–4年(每年) |
|---|---|---|
| 营业收入 |
800 | |
| 研发 | ||
| 折旧 | ||
| EBIT | 700 | |
| 所得税费用(20%) | ||
| 税后经营净利润 | 560 |
- 只算做这个项目多出的收入和成本(税后经营净利润,教材称“无杠杆净利润”)。
- 研发在第0年一次算作费用,项目亏损1,000。公司其他业务盈利,这笔亏损抵减其应税所得,少交
- 设备不一次算作费用,而是分4年折旧,每年100。
资本支出和折旧:设备款不一次扣,分4年折旧
- 家网的 400万元新设备,第0年付出现金,但计算利润时不直接列为费用。
- 公司按年把设备成本的一部分作为折旧扣除。
- 直线折旧法:成本在使用年限内平均分摊。
利息费用和税收:不计利息,按边际税率计税
- 利息费用不计入:评价项目看项目本身,不看怎么融资。
- 边际公司税率:新增税前利润适用的税率,项目按它计税。
- 所得税
- 税后经营净利润
中美对比:企业所得税税率该取多少?
取公司实际适用的税率:能否享受优惠取决于公司,与项目本身无关。
| 中国 | 美国 | |
|---|---|---|
| 基准税率 | 25% | 联邦 21% |
| 综合税率 (2025 年) | 25% | 约 25.6%(联邦 + 州) |
- 高新技术企业:减按 15%。资格三年一认定,一旦失去,税率从15%回到25%;预测时应按25%再算一遍NPV,看结论会不会变。
- 小型微利企业:年应纳税所得额
资料来源:《企业所得税法》;财政部 税务总局公告2023年第6号、第12号;26 U.S.C. §11;Tax Foundation (2025)
中美对比:研发能少交多少税?
同样1,000万元研发,中国按一般税率能少交500万元税,是教材假设(200万元)的2.5倍。
少交的税
| 扣除比例 | 少交的税 | 税后成本 | ||
|---|---|---|---|---|
| 教材假设 | 20% | 100% | 200 | 800 |
| 美国(2025年起) | 21% | 100% | 210 | 790 |
| 中国(高新技术企业) | 15% | 200% | 300 | 700 |
| 中国 | 25% | 200% | 500 | 500 |
- 中国研发费用据实扣除后,再加计扣除100%,即按200%扣除。
- 少交的税越多,第0年的税后成本越低,自由现金流和NPV越高。
资料来源:财政部 税务总局公告2023年第7号;26 U.S.C. §174A
对增量利润的间接影响 (1/3):机会成本
- 机会成本:资源用于最佳替代用途本可带来的价值。没有现金支出,也是成本。
- 家网的设备放在公司现有仓库,仓库不用另花钱,但本可出租。这笔放弃的租金要算作家网的成本。
例题 8.2:家网仓库的机会成本
问题
家网占用的仓库,第 1-4 年本可每年以 100万元 出租(税率 20%)。对增量利润有何影响?
解答
放弃的租金是机会成本,使家网第 1-4 年的增量利润每年减少
对增量利润的间接影响 (2/3):项目外部性
- 项目外部性:项目对公司其他业务利润的间接影响,要算进增量利润。
- 例:蚕食效应。家网的买家中,20%(2万台)本来会买公司现有的无线路由器。这部分销量是从现有产品挪过来的,不是新增的,要从家网的增量利润中扣掉(算法见下页)。
间接影响 (3/3):利润从560降到400
| 家网第1–4年每年 | 万元 |
|---|---|
| EBIT:只算家网自身(见“增量利润预测”页) | 700 |
| 蚕食:少卖2万台现有路由器的收入(每台100元) | |
| 蚕食:这2万台不用生产,省下成本(每台50元) | |
| 机会成本:放弃的仓库租金 | |
| EBIT:计入间接影响 | 500 |
| 所得税费用(20%) | |
| 税后经营净利润 | 400 |
- 2万台 = 家网销量10万台
- 要点:间接影响使每年税后经营净利润减少
沉没成本和增量利润:与决策无关的不算
- 沉没成本是无论是否投资都已发生或必将发生的成本,不计入增量利润。
- 例:家网已花的 100万元可行性研究费。不管做不做家网,钱都已经花了,所以预测表里没有它。是否继续项目,只看未来的增量成本和收益。
另外两类也不计入:
- 固定间接费用:通常是固定的,不是项目的增量成本。
- 不可避免的竞争效应:若竞争对手推出新产品,现有产品的销售额无论如何都会下降。这部分损失与决策无关,视为沉没成本,不算蚕食。
8.2 确定自由现金流和净现值
- 项目的自由现金流:项目给公司可用现金带来的增量影响。它是现金,不是利润。
从利润到现金,先看两处调整:
- 折旧是非现金费用:利润里扣了,现金并没有流出,要加回。
- 资本支出是购买资产的现金流出:利润里没有,要减去。
从利润计算自由现金流
| 家网(万元) | 第0年 | 第1–3年(每年) | 第4年 |
|---|---|---|---|
| 税后经营净利润 | 400 | 400 | |
| 加:折旧 | 0 | 100 | 100 |
| 减:资本支出 | 0 | 0 | |
| 减:净营运资本增加 | 0 | ||
| 自由现金流 | 500 | 700 |
- 要点:加回折旧,减去第0年的设备款和垫支的净营运资本;第4年项目结束,收回净营运资本200。
净营运资本:钱被占用的代价
- 净营运资本 (NWC) = 应收账款 + 存货 - 应付账款:做生意时被“压”在客户和仓库里的钱。
- 家网开售前要先垫 200万元(客户晚付款、要备货),第 4 年项目结束时收回 200万元。
- 这 200 不是成本,不进利润表;但钱被占用了 4 年,所以要进自由现金流:第 0 年
- 代价是时间价值:
- 要点:营运资本占用的是钱的时间,不是钱本身;占得越多、越久,NPV 越低。
直接计算自由现金流:折旧只影响税
- 折旧不是现金支出,它对现金流的唯一作用,是让公司少交税。
- 自由现金流 = 税后经营净利润 + 折旧
- 例:家网第1年 EBIT 500、折旧 100,折旧前利润 600;第1年没有资本支出,净营运资本不变:
计算 NPV
| 年份 | 0 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|---|
| 自由现金流(万元) | 500 | 500 | 500 | 700 | |
| 折现因子 |
1.000 | 0.909 | 0.826 | 0.751 | 0.683 |
| 现值(万元) | 455 | 413 | 376 | 478 |
- 要点:NPV 为正,家网值得投资。
8.3 在备选方案中选择 (1/2)
- 资本预算不只决定“做不做”,还要决定“怎么做”。
- 几个方案收入相同时,只比较不同的部分:成本。
例:家网的组件外包还是自己生产?
家网每年卖 10万台,组件有两种做法:
| 方案 | 第0年 | 每台成本 |
|---|---|---|
| 外包 | 无 | 100元 |
| 自行生产 | 改造装配设施 200万元(当年作费用) | 80元 |
税率 20%,资本成本 10%。哪种更划算?
8.3 在备选方案中选择 (2/2)
第 1 步:换成税后成本(成本可抵税,乘以
- 外包:每年
- 自行生产:每年
第 2 步:折现(4 年、10% 的年金因子 3.170)
| 第0年 | 第1–4年(每年) | 成本现值 | |
|---|---|---|---|
| 外包 | 0 | 800 | |
| 自行生产 | 160 | 640 |
- 要点:自行生产第 0 年多花 160,此后每年省 160,四年现值
8.4 对自由现金流的进一步调整
- 加速折旧:前几年多扣,少交的税来得早(中国:年数总和法、双倍余额递减法;美国:MACRS)
- 其他非现金项目:摊销,和折旧一样要加回
- 现金流的时间安排:现金流通常全年陆续发生
例:加速折旧(年数总和法)
问题
家网设备 400万元,用 4 年。按年数总和法,每年折旧多少?
解答(万元)
年数总和
| 年份 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|
| 年数总和法 | 160 | 120 | 80 | 40 |
| 直线法 | 100 | 100 | 100 | 100 |
- 要点:总额都是 400,年数总和法扣得早,少交的税现值更高(见后面“一次性扣除”页)。
中外对比:税法上的折旧年限
常规办法下,中国机器设备折旧最慢;但500万元以内的新设备可当年扣完,与美英相同。
| 资产 | 中国 | 美国 | 英国 |
|---|---|---|---|
| 房屋建筑物 | 20年,直线法 | 39年,直线法 | 每年3%,直线法 |
| 机器设备 | 10年,直线法 | 7年,加速 | 每年18%,余额递减 |
| 新设备一次性扣除 | 单价 |
全部(2025年起) | 全部(2023年起) |
- 中国的年限是最低年限。美国、英国的设备折旧都是前几年扣得多、后几年扣得少。
资料来源:《企业所得税法实施条例》第六十、九十八条;财税公告2023年第37号;26 U.S.C. §168;HMRC
一次性扣除对家网值多少?
三种方式少交的税一共都是 80万元,扣得越早,现值越高。
设备 400万元,
| 折旧方式 | 少交的税(万元) | 现值(万元) |
|---|---|---|
| 直线法 | 20、20、20、20(第 1–4 年) | 63 |
| 年数总和法 | 32、24、16、8(第 1–4 年) | 66 |
| 一次性扣除 | 80(第 0 年) | 80 |
资料来源:按本章家网项目假设的教学计算
对自由现金流的进一步调整 (1/3):残值
清算或残值
- 资产处置利得 = 销售价格 - 账面价值
- 账面价值 = 购买价格 - 累计折旧
- 资产出售的税后现金流 = 销售价格 - (
例题 8.6:设备残值
向自由现金流中添加残值
问题
家网设备(400万元)4 年折旧完毕,第 4 年底可按 50万元出售。税率 20%。家网的自由现金流应如何调整?
解答
- 第 1 步:算税后残值。账面价值 = 400
- 第 2 步:调整自由现金流。第 4 年自由现金流由 700 增至
- 要点:残值是项目结束时卖掉设备收回的钱;只有卖价超过账面价值的部分要交税。
对自由现金流的进一步调整 (2/3):终值
终值是项目在终点之后所有自由现金流的市场价值。项目还要继续经营时,把它加进最后一年的现金流。
例题 8.7:问题
甲公司新店第 0-4 年的自由现金流为
解答
第 1 步:算终值。
终值有多重要?(接例题 8.7)
- 与残值不同:终值假设项目不结束,第 4 年后继续经营,用增长型永续年金估算之后全部现金流的价值。
- 不算终值,新店的 NPV 约为
| 第 4 年后增长率 |
终值(万元) | NPV(万元) |
|---|---|---|
| 5% | 2,100 | 206 |
| 4% | 1,733 |
- 要点:
例:初创公司估值,价值几乎全在终值
第 5 年净利润 2,000万元,同类公司市盈率 20 倍。风投投 2,000万元,要求 5 年赚 5 倍,应占多少股份?
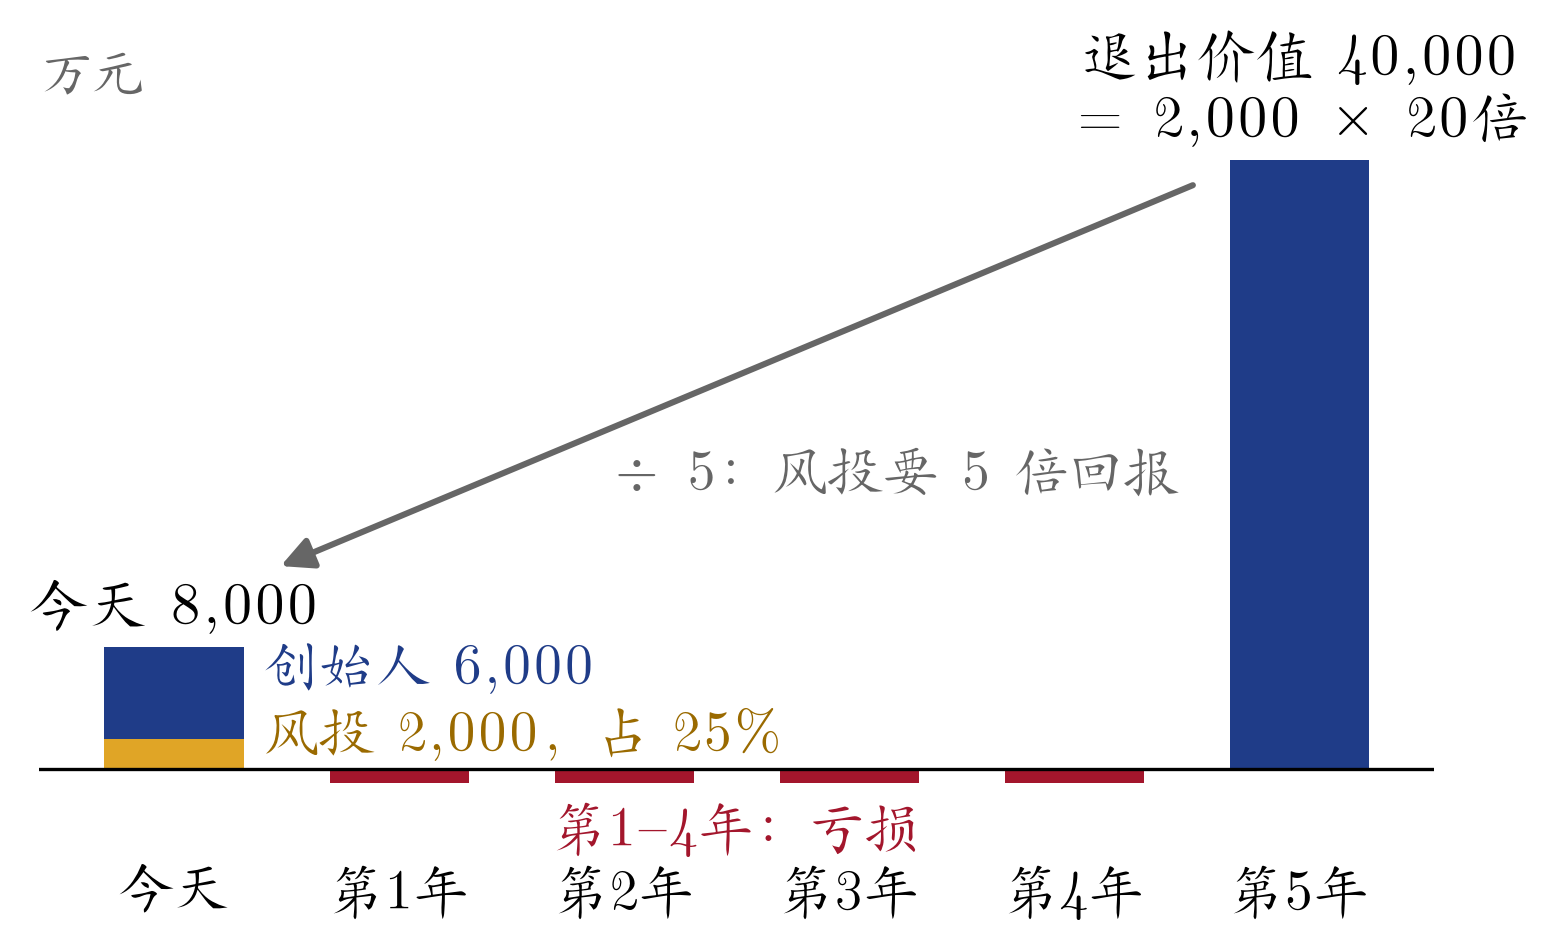
要点:价值几乎全在退出价值。市盈率若只有 15 倍,今天只值 6,000万元,风投要占 33%。
对自由现金流的进一步调整 (3/3):亏损结转
税收亏损结转:亏损可以抵减以后年度的利润。
例:问题
甲公司第 0 年亏损 1亿元,此后每年税前利润 4,000万元,税率 25%。各年交多少税?
解答(万元)
| 年份 | 1 | 2 | 3 | 4 |
|---|---|---|---|---|
| 税前利润 | 4,000 | 4,000 | 4,000 | 4,000 |
| 用掉的亏损 | 4,000 | 4,000 | 2,000 | 0 |
| 应纳税所得额 | 0 | 0 | 2,000 | 4,000 |
| 所得税 | 0 | 0 | 500 | 1,000 |
- 没有亏损可抵时每年交 1,000;三年共少交
- 要点:亏损能省下“亏损 × 税率”的税,但要等以后盈利才用得上,用得越晚,现值越低。
中美对比:亏损结转,早抵还是晚抵?
中国抵得早,但过期作废;美国抵得慢,但不作废。
| 中国 | 美国 | |
|---|---|---|
| 结转年限 | 5 年(高新技术企业 10 年) | 无限期 |
| 年度抵扣上限 | 无 | 应税所得的 80% |
- 例:亏损 1亿元,此后每年盈利 1,000万元。中国 5 年内只能抵 5,000万元,其余 5,000万元作废;美国每年抵 800万元,约 13 年用完。
资料来源:《企业所得税法》;财税〔2018〕76号;26 U.S.C. §172
8.5 分析项目:盈亏平衡分析
家网的 NPV 322万元建立在预测上。某个预测差到多少,NPV 才降到 0?
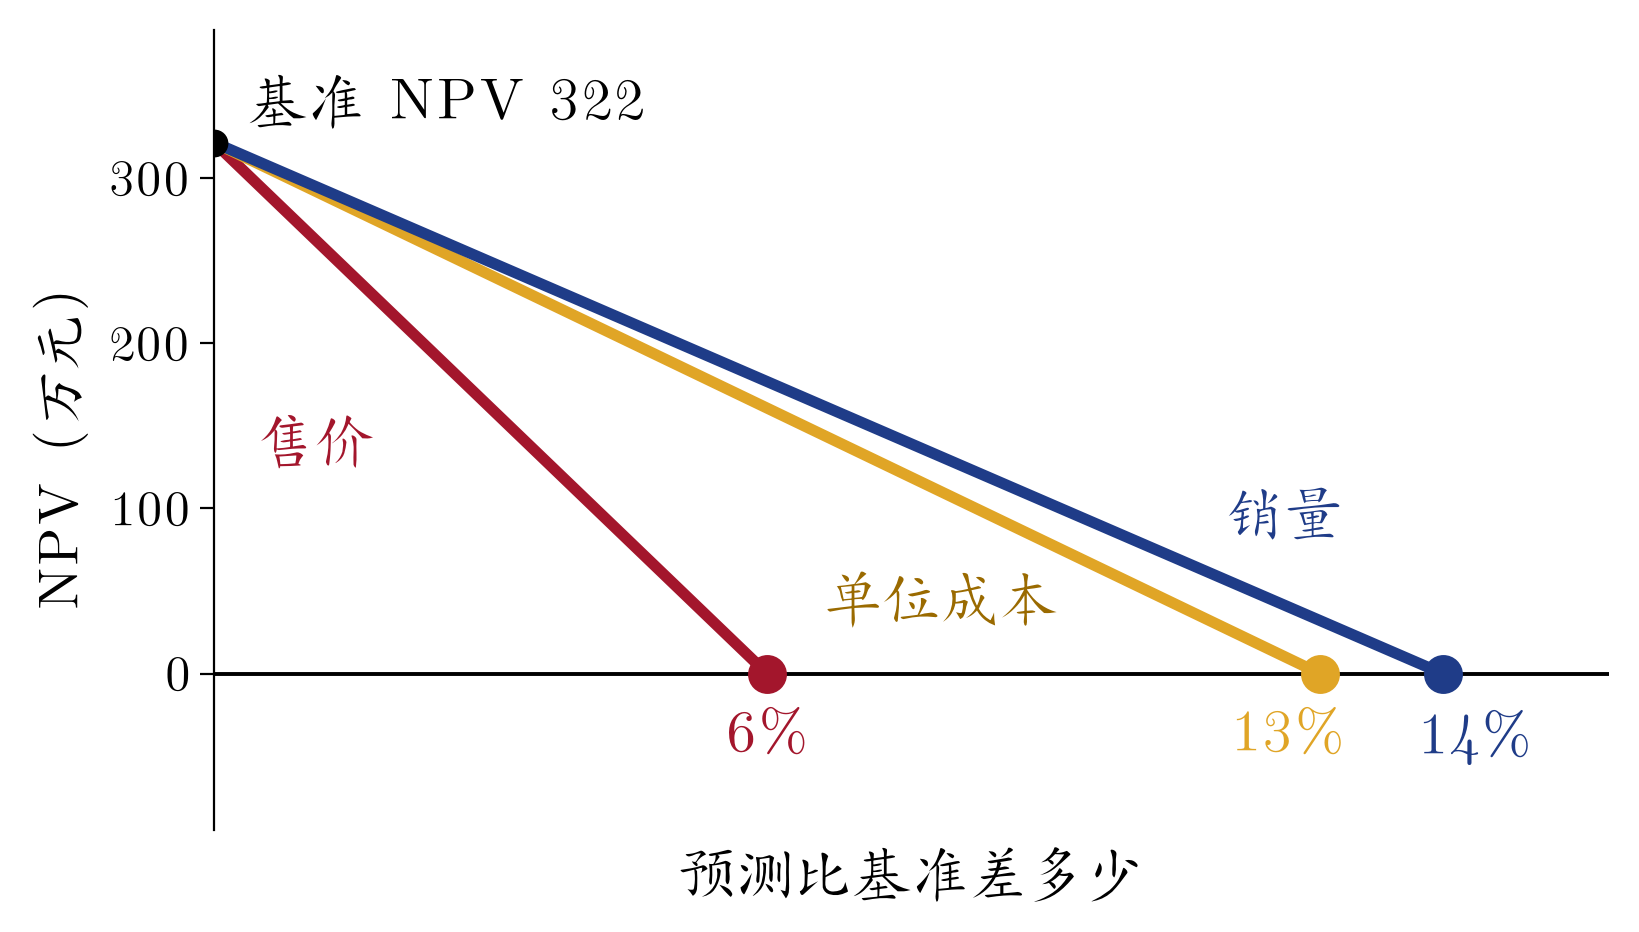
要点:线越陡,越要预测准。售价只要低 6%,项目就不值得做。(资本成本的盈亏平衡点就是 IRR,约 20%。)
敏感性分析:一次只改一个假设
敏感性分析:其他假设不变,只改一个,看 NPV 怎么变。
表 8.8 家网的最佳和最差情况参数假设
| 参数 | 初始假设 | 最差情况 | 最佳情况 |
|---|---|---|---|
| 销量(万台/年) | 10 | 8 | 12 |
| 售价(元/台) | 200 | 180 | 220 |
| 单位成本(元/台) | 100 | 110 | 90 |
| NWC(万元) | 200 | 300 | 100 |
| 蚕食效应 | 20% | 40% | 0% |
| 资本成本 | 10% | 12% | 8% |
图 8.1 家网在最佳和最差情况参数假设下的 NPV
条越长,NPV 对这个假设越敏感:售价和销量最敏感,最差情况下 NPV 为负;NWC 最不敏感。
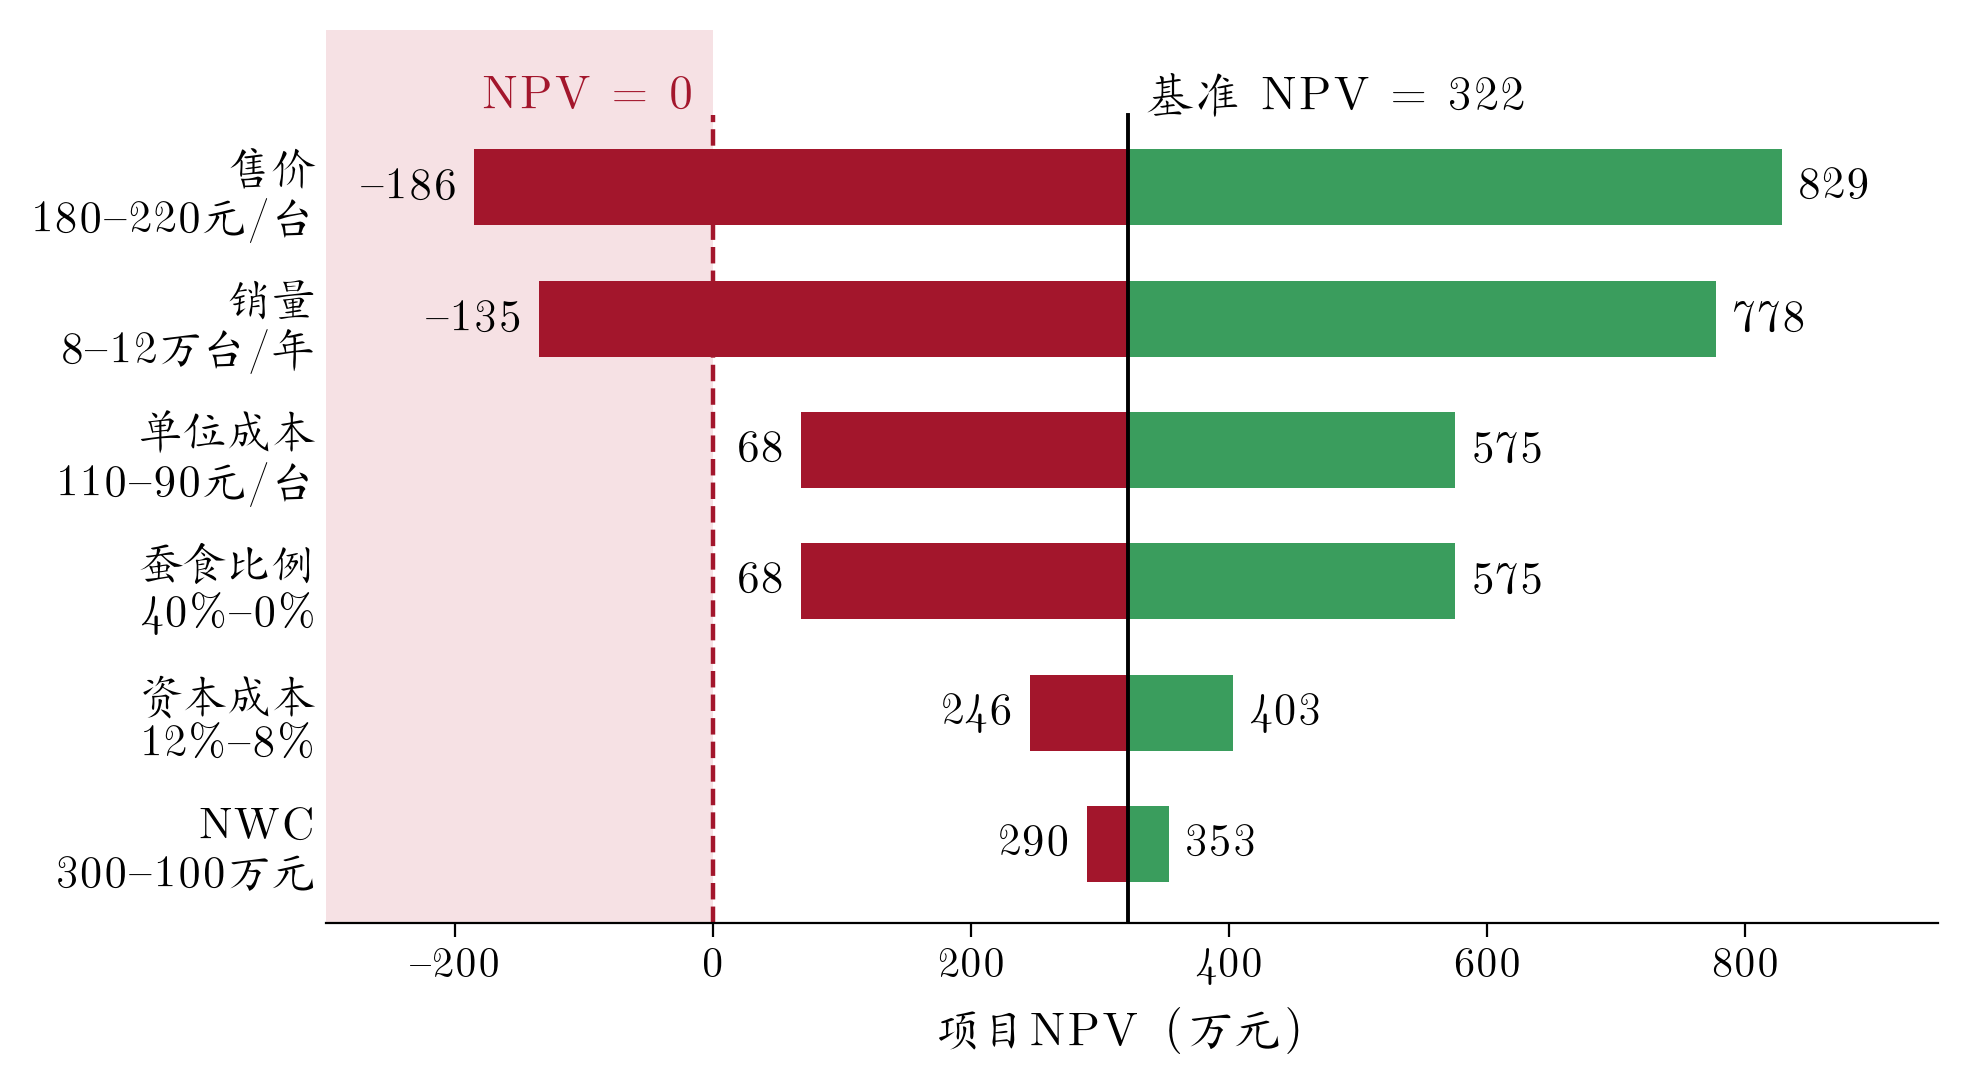
例题 8.9:管理费用多 100万元,NPV 从 322 降到 68
对管理费用的敏感性
问题
家网第 1-4 年每年的管理费用预测为 200万元,若升至 300万元,NPV 是多少?(基准 NPV 为 322万元)
解答
第 1 步:每年少多少现金。管理费用多 100万元,EBIT 少 100万元,税后少
第 2 步:折现。
第 3 步:NPV 降至
情景分析:几个假设一起变
- 情景分析:同时改几个假设(如降价会带来更多销量),看 NPV 怎么变。
表 8.9 备选定价策略的情景分析
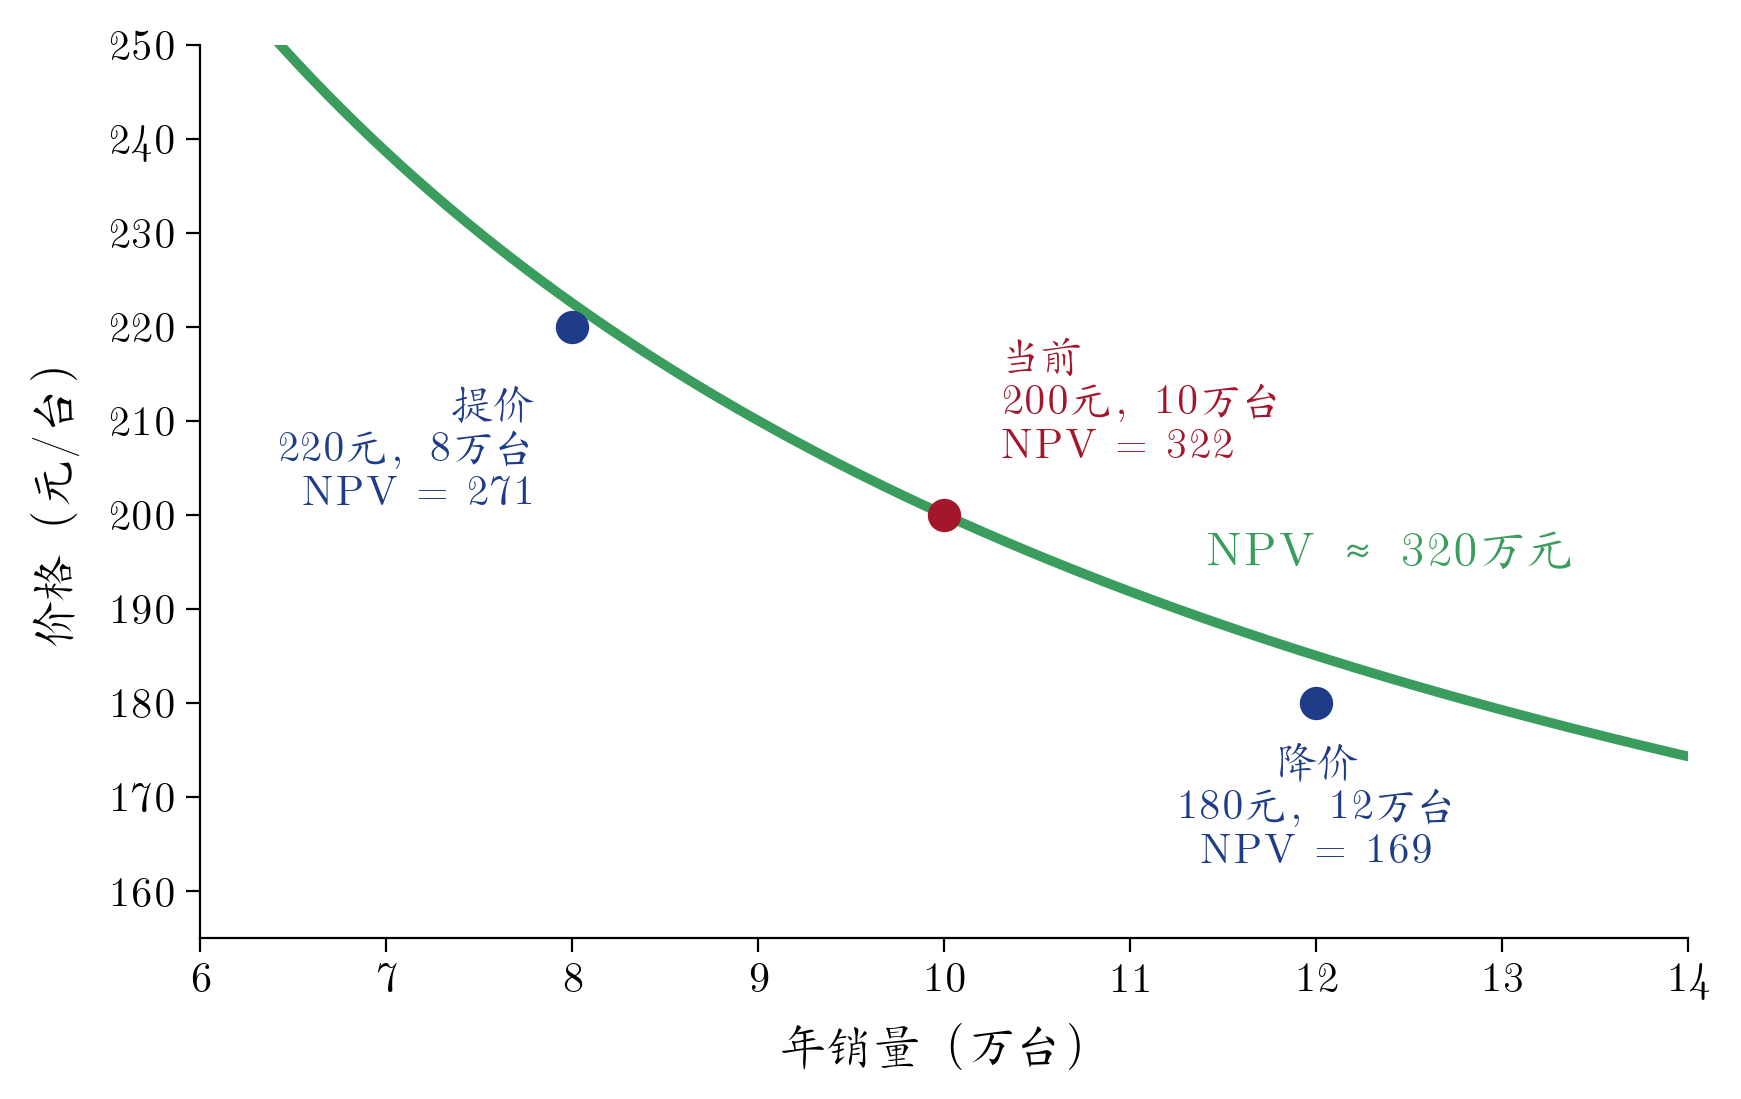
策略 售价(元/台) 预期销量(万台) NPV(万元) 当前策略 200 10 322 降价 180 12 169 提价 220 8 271 - 降价 169、提价 271,都低于当前策略的 322。
- 情景较多、又能估计各情景的概率时,按概率加权各情景的 NPV,得到期望 NPV。
图 8.2 具有相同 NPV 的家网价格和销量组合
降价、提价两点都落在曲线下方,所以 NPV 低于当前策略。
章节大纲
- 9.1 股利折现模型
- 9.2 应用股利折现模型
- 9.3 股东回报与自由现金流估值模型
- 9.4 基于可比公司的估值
- 9.5 信息、竞争与股票价格
9.1 股利折现模型
- 股价 = 持有所得的现值。一年期投资者付
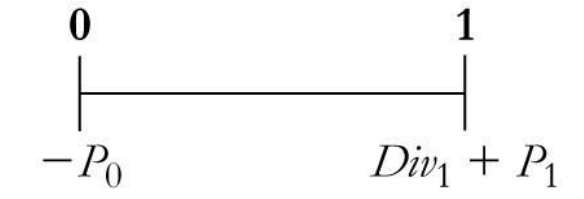
- 现金流有风险,须用股权资本成本
- 股价低于该值,投资者抢购,推高股价;高于该值,抛售使股价迅速下跌。
股利收益率、资本利得与总收益率
- 买股票的收益有两部分:股利,和股价上涨带来的资本利得。
- 竞争使总收益率等于同风险投资的期望收益率
例题 9.1
股票价格与收益率
问题 甲公司预计年底股利5、股价105;同风险投资的期望收益率为10%。今天最高愿付多少?此价格下股利收益率和资本利得率各是多少?
解答
多年投资者
- 若计划持有该股票两年,其价格是多少?
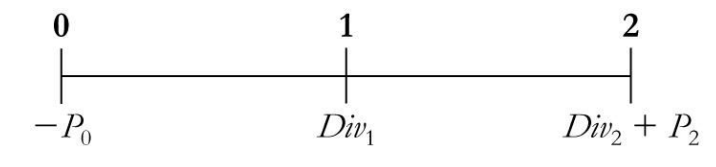
股利折现模型:股价 = 全部未来股利的现值
- 持有股票
- 只要预期相同,所有投资者的估值都相同,与持有期限无关。
9.2 应用股利折现模型
- 最简单的预测:股利以恒定增长率
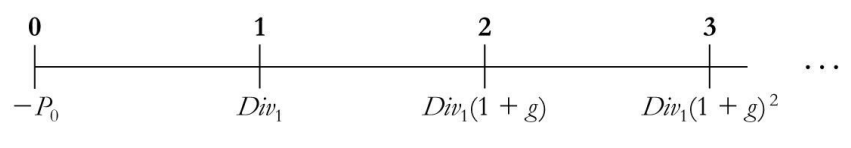
这是增长型永续年金,其现值就是股价:
- 股价随
- 股价也每年涨
例题 9.2
为股利恒定增长的公司估值
问题 甲公司明年股利4,
解答
股利与增长:少分股利,换来增长
问题:少分股利、把钱拿去投资,股价会涨吗?
- 盈利只有两个去处:发股利,或留下来再投资。留下的钱赚了钱,以后的盈利就会增长:
- 例:每股盈利 10 元,留下 40%(4 元)开新店,收益率 15%。第二年盈利多
| 全部分掉 | 每年留下 40% | |
|---|---|---|
| 明年股利(元) | 10 | 6 |
| 此后每年增长 | 0 | 6% |
要点:股利少了,增长多了,哪个更重要?看新投资的收益率:高于
例题 9.3:削减股利,股价上涨
问题 甲公司每股盈利 10 元,全部派息,股价 100 元(
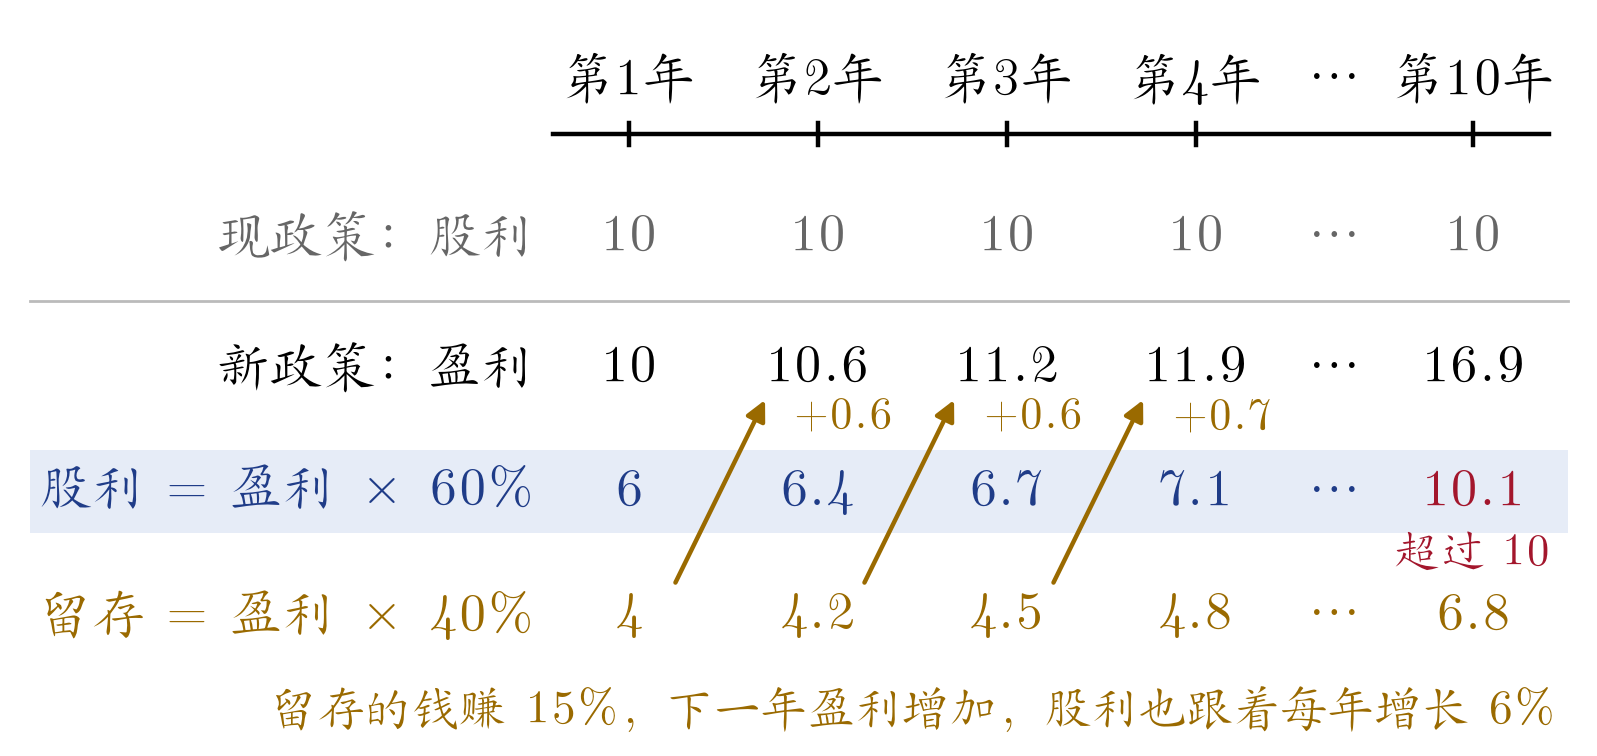
解答
要点:股利先少后多。新店赚 15%,高于
例题 9.4
无利可图的增长
问题 同例题 9.3,但新投资收益率为 5%(而非 15%)。每股收益10,
解答
中美对比:股利政策——谁决定分多少?
| 中国A股 | 美国 | |
|---|---|---|
| 监管约束 | 2024年新规:近三年分红过低者可被实施ST,控股股东不得减持 | 公司法无最低分红比例,盈余范围内自行决定 |
| 股利支付率 | 38%(2024年) | 约32%(2024年) |
| 股利收益率 | 平均2.5%(2024年) | 1.3%(标普500,2024年) |
- 两国分红水平接近,但A股分红部分由监管推动,美国由公司自主决定。
- 要点:股利支付率上升即留存率下降,按
资料来源:证监会(2024);Delaware Code;S&P Dow Jones Indices (2025)
变化的增长率
- 年轻公司先高增长:盈利全部留存、不派息;成熟后增长放缓,开始派息。增长率不恒定,不能直接用恒定增长模型。
分两段算:
- 第 1 步:增长稳定后(第
- 第 2 步:把前
- 第 1 步:增长稳定后(第
例题 9.5:先高速增长,再稳定增长
问题 甲公司刚推出新产品,今年(第 0 年)每股收益 4 元。未来两年盈利每年增长 50%,之后每年增长 4%。第 1 年不派股利(全部用于扩产),第 2 年起派 60%。
第 1 步:逐年算股利(单位:元)
| 年 | 0 | 1 | 2 |
|---|---|---|---|
| 每股收益 | 4 | 6 | 9 |
| 派息比例 | 0 | 60% | |
| 股利 | 0 | 5.4 |
第 2 步:第 1 年末的股价。第 2 年起股利每年增长 4%(增长型永续年金):
第 3 步:折现到今天。第 1 年没有股利:
要点:高速增长期逐年算,增长稳定后用永续年金,再折现到今天。
股利折现模型的局限性
增长率稍有变化,估计的股价就大幅变动。例:例题 9.2 的甲公司,
- 而公司未来股利的增长率很难预测。
9.3 股东回报与自由现金流估值模型
- 公司还会用多余现金回购股票。回购也是把钱还给股东。
- 股东回报模型:股东回报
- 回购使股数逐年减少,每股股利难以预测,所以改用总额;股东回报的增长率用盈利增长率,而不是每股收益增长率。
例题 9.6
带有股票回购的估值
问题 甲公司有1亿股,今年底盈利10亿元,预期每年增长5%。盈利的50%回报股东(30%股利,20%回购),比例不变,
解答
中美对比:回购在股东回报中占多少?
| 中国A股 | 美国标普500 | |
|---|---|---|
| 2024年现金分红 | 约2.4万亿元 | 约6,300亿美元 |
| 2024年股票回购 | 约1,500亿元 | 约9,400亿美元 |
| 回购/分红 | 约6% | 约150% |
- A股以分红为主,美国以回购为主。
- 要点:只看股利,会漏掉美国公司还给股东的大部分现金;股东回报模型把股利和回购合并折现,不必知道两者各占多少(例题9.6)。
资料来源:经济日报;证监会(2026);S&P Dow Jones Indices (2025)
折现自由现金流模型 (1/3)
- 股利模型估的是股权价值;这里先估企业价值(股东和债权人共有),再算每股价值。
- 第 1 步:算自由现金流,即可分给债权人和股东的现金流
- 第 2 步:折现得企业价值
- 第 3 步:加货币资金、减债务,再除以股数
- 理由:企业价值 = 股权市值 + 债务
折现自由现金流模型 (2/3):折现率
- 自由现金流归股东和债权人共有,折现率就取两者要求收益率的平均,按股权和债务占企业价值的比例加权:加权平均资本成本(WACC,
- 例:股权和债务各占企业价值的一半,
- 第 2 步就用
严格地说,利息可以抵税,债务部分要用税后成本
例题 9.7 (1/2):用自由现金流估值
问题
甲公司第 1 年还在建新厂,自由现金流只有 1 亿元;第 2 年为 6 亿元,此后每年增长 5%。
解答 第 1 步:把题中的数对上公式里的符号(亿元)
| 1 | 6 | 5% | 10% |
| 货币资金 | 债务 | 股数 | |
| 10 | 20 | 1 亿股 | 1 |
第 1 年后自由现金流稳定增长,所以
例题 9.7 (2/2):用自由现金流估值
解答(亿元)
第 2 步:先算终值,再折现得企业价值:
要点:按
折现自由现金流模型 (3/3)
与资本预算的关系
- 项目的净现值(NPV)就是它对企业价值的贡献。自由现金流是现有投资与未来投资的自由现金流之和,所以企业价值 = 现有项目与新项目的净现值之和。
- 要使股价最大化,应接受净现值为正的项目。
9.4 基于可比公司的估值
- 可比公司法:找现金流预期非常相似的公司,用它的估值倍数估计目标公司的价值。
- 估值倍数 = 公司价值 / 规模或现金流的某个指标。最常用的是市盈率:
预期市盈率为
- 增长快、风险低(
- 负债也影响风险:负债越多,股东风险越大,
- 所以可比公司在增长、风险、投资需求和负债这几方面都要相近(例题 9.10)。
例题 9.9
用市盈率估值
问题 甲公司每股收益5,可比公司平均市盈率12。估算其股价,并说明所依据的假设。
解答
中美对比:能直接套用美国的估值倍数吗?
| 股市(MSCI指数) | 预期市盈率 | 市净率 | 股利收益率 |
|---|---|---|---|
| 美股 | 19 | 5.7 | 1.1% |
| A股 | 13 | 1.9 | 2.2% |
- 不能:同样的盈利,美股按 19 倍估值,A股只有 13 倍;直接套用美国倍数,会使A股估值明显偏高。可比公司应选同一市场、同一行业。
- A股股利收益率约为美国2倍,但美国多用回购回报股东(标普500的股利加回购约为市值的3.2%),不能仅凭股利收益率断言A股
资料来源:MSCI(2026年9月);S&P Dow Jones Indices (2025)
估值倍数:企业价值倍数
- 企业价值倍数 = 企业价值 / 息税折旧摊销前利润(EBITDA)。只看经营业务,受负债多少的影响较小,杠杆不同的公司之间更可比。
- 倍数高低取决于增长、风险和资本需求:
- 增长快、资本需求低(自由现金流占 EBITDA 的比例高)的公司,该倍数更高
例题 9.10:用企业价值倍数估值
问题 甲公司:每股收益1.5,EBITDA 3,000万元,1,000万股,净债务15,000万元。可比的乙公司债务很少,P/E 为10,EV/EBITDA 为8。分别用两种倍数估算甲公司股价,哪个更准确?
解答
- P/E:
- EV/EBITDA:
- 为什么市盈率不行:甲公司净债务 15,000 万元,乙公司很少;负债多,股东风险大,
- 要点:企业价值倍数按整个企业、在扣利息之前计算,受负债多少影响小;杠杆不同的公司,要用它来比。
估值倍数:其他倍数、局限性与比较
- 其他倍数:营业收入倍数(EV/营业收入);市净率(股价 / 每股账面价值)
局限:
- 增长率、风险或会计政策有差异时,如何调整,并无明确标准
- 可比公司只能说明目标公司相对同组公司贵不贵,无法判断整个行业是否高估
- 折现现金流法能纳入公司自身的资本成本和增长信息,可能更准确
表 9.1:2006年1月鞋类行业的估值倍数
待估值公司是一家美国鞋类公司,下表把它和 12 家同行比较(EV=企业价值)。
| 市盈率 | 市净率 | EV/营业收入 | EV/EBITDA | |
|---|---|---|---|---|
| 可比公司最高 | 23 | 8.1 | 2.19 | 10.8 |
| 可比公司平均 | 15 | 2.8 | 1.06 | 8.5 |
| 可比公司最低 | 8.7 | 1.1 | 0.47 | 6.7 |
| 待估值公司 | 16 | 2.2 | 0.90 | 8.4 |
- 要点:同一行业的倍数也相差很大(市盈率 8.7–23,市净率 1.1–8.1),倍数法得到的是一个估值范围,不是一个点(图 9.2)。
股票估值技术:最后的结论(图 9.2)
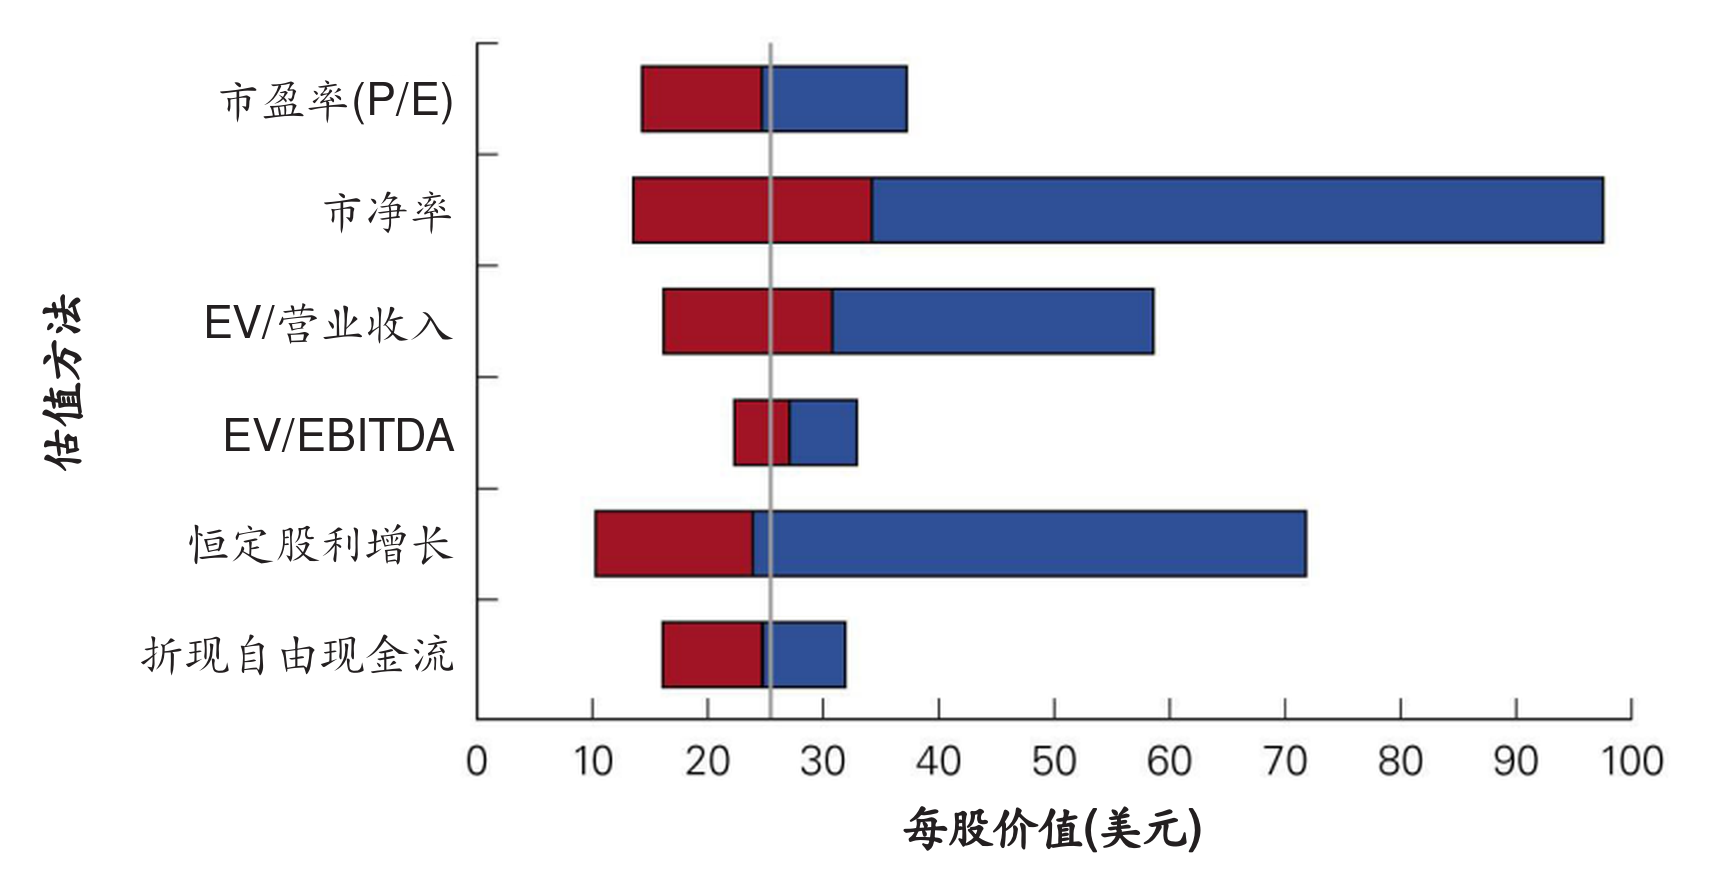
- 怎么看:每条是一种方法给出的待估值公司每股价值范围。红蓝交界用同行平均倍数(或基准假设);红色向左到最低倍数,蓝色向右到最高倍数。灰线是它当时的实际股价 26.75 美元。
- 要点:单用一种方法,范围很宽;灰线穿过全部六条,说明它的股价与各种方法都相符,看不出被高估或低估。
9.5 信息、竞争与股票价格
- 上市公司的股价汇总了众多投资者的判断,能较准确地反映股票的真实价值。
- 估值模型把未来现金流、资本成本和股价联系起来,已知其中任意两个,就能推出第三个:
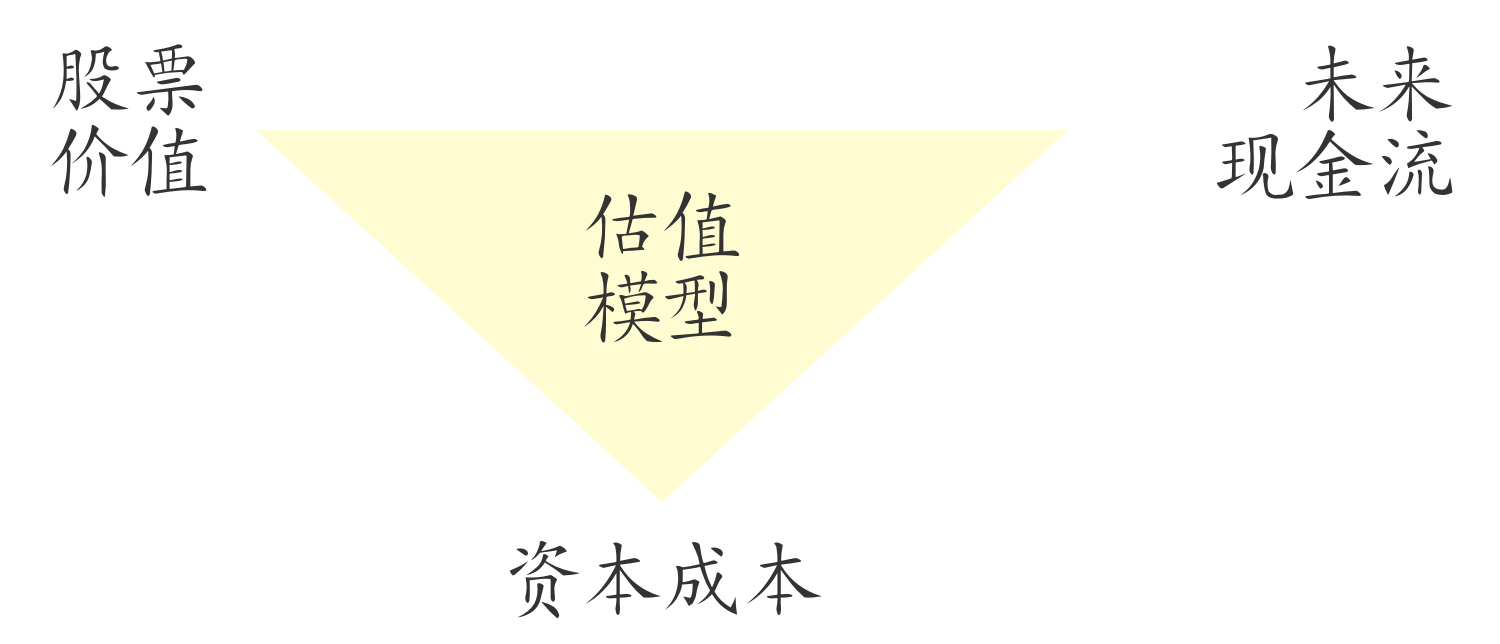
图 9.3 估值三元组
- 所以可由当前股价反推市场预期的未来现金流或资本成本(例题 9.11)。
例题 9.11
利用市场价格中的信息
问题 甲公司今年股利3元,
解答 第 1 步:按
第 2 步:由
竞争与有效市场 (1/2)
- 有效市场假说:证券价格已合理反映其未来现金流和投资者可获得的全部信息
- 公开的、易于解释的信息(新闻报道、财务报表等):所有投资者都能判断它对公司价值的影响,竞争使股价几乎立即作出反应
例题 9.12
股票价格对公开信息的反应
问题 甲公司因副作用撤回主要药物,此后每年自由现金流永久减少1亿元。公司有5000万股,无债务,
解答 无债务,
竞争与有效市场 (2/2)
私人或难以解释的信息:只掌握在少数投资者手中
- 此时有效市场假说严格来说不成立
- 但知情者一交易,就推动价格变动,价格随之逐渐反映其信息
- 获利机会大,别人就会投入资源去获取这些信息;长期来看,市场的“非有效”程度以获取私人信息的成本为限
教材例题 9.13
股价对私人信息的反应
问题 甲公司宣布研发新药,待 FDA 批准。获批则市值增加 7.5 亿元(每股 15,共 5000 万股)。消息出乎意料,获批的平均概率为 10%。公告时及此后股价会如何变化?
解答
- 公告时:竞争使股价立即上涨
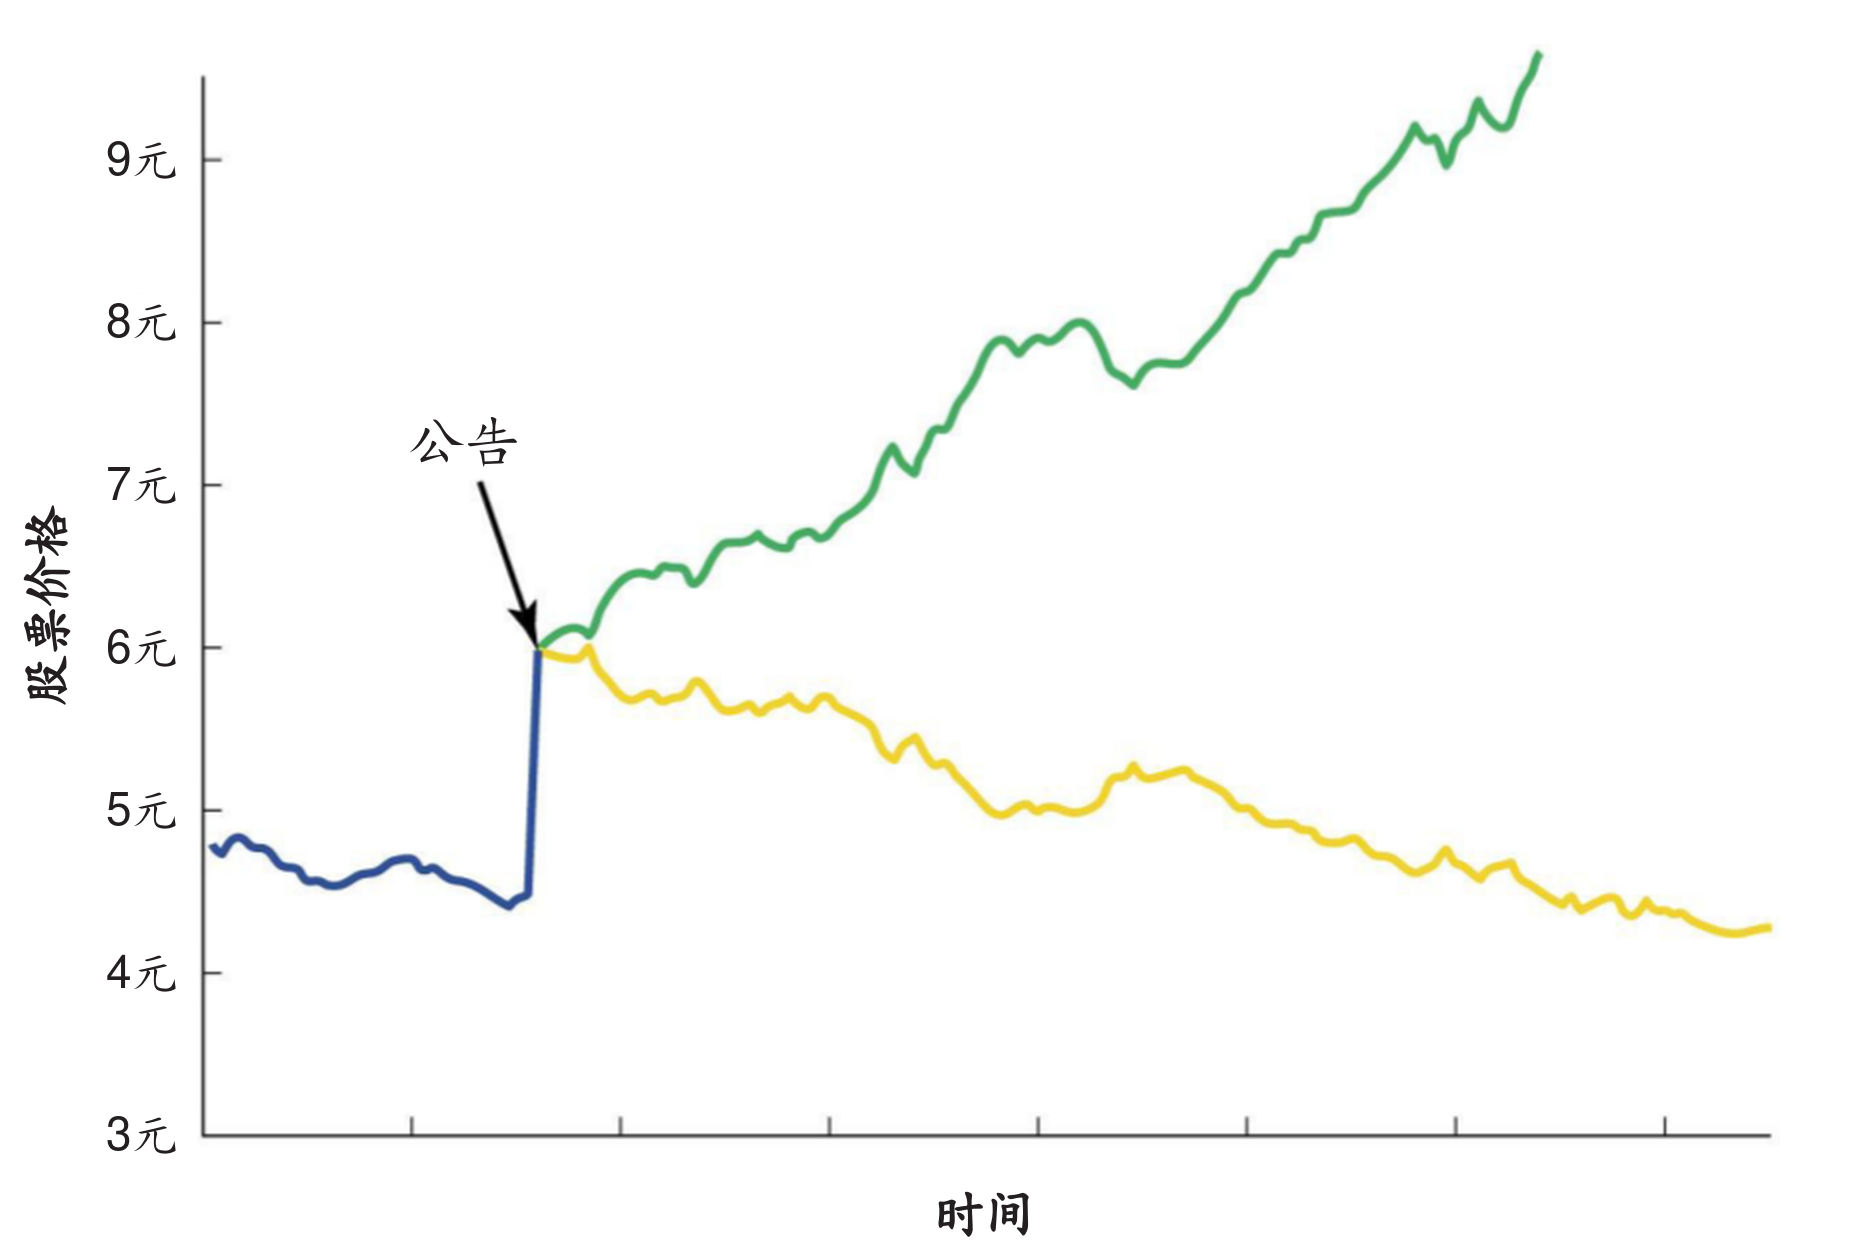
- 此后:专家凭私人信息判断——看好则买入,股价逐渐上升;看淡则卖出,股价逐渐回落(图 9.4)。
- 普通投资者不知结果,公告时的价格是公平的。
图 9.4
例题 9.13:公告日价格跳涨;此后上升一支是知情者看好,下降一支是看淡。
中美对比:投资者结构与交易制度
| 中国A股 | 美国 | |
|---|---|---|
| 涨跌幅限制 | 主板 |
价格偏离过大时暂停交易5分钟,非全日涨跌停 |
| 当日买入当日卖出 | 普通A股须次一交易日方可卖出(T+1) | 无此限制 |
- 个人投资者约占A股日成交的85%(上交所2016年报)。
- Jones et al. (2025):小账户个人投资者无法正确预测收益、不能有效处理公开消息。
- 要点(推论):价格对信息的反应速度(例题9.12、9.13)取决于谁在交易;涨跌停可能使重大消息的价格调整拖过一天。
资料来源:Jones 等 (2025);《证券日报》;央视网;深交所投教;FINRA (2024);SEC 新闻稿
对投资者和企业管理者的启示
- 投资者:若股票定价合理,买入股票可期望未来现金流足以补偿投资风险;信息不全的普通投资者也可放心投资
管理者:股价取决于未来现金流,所以应
- 专注于净现值(NPV)和自由现金流
- 避免会计假象
- 利用金融交易支持投资
中外对比:价格信息含量与“壳价值”
A股价格含有多少未来盈利信息?
- Carpenter, Lu & Whitelaw (2021,样本至2016年):A股价格对未来盈利的预测力已与美国相当。
- 对应本章:价格对未来现金流的预测力越强,由价格反推预期(例题9.11)就越可靠。
“壳价值”:与盈利无关的价格成分
- IPO管制严格时,上市公司的“壳”可供借壳上市:Lee, Qu & Shen (2023)估计壳价值约占上市公司平均市值的22%,且高壳概率公司的股价对盈利不敏感。
- Liu, Stambaugh & Yuan (2019)构造规模因子时,剔除市值最小的30%公司,因其价格含大量壳价值。
- 要点:小市值公司股价 = 基本面价值 + 壳价值;取自这类公司的估值倍数会把壳价值一并带入估值。
资料来源:Carpenter 等 (2021);Lee 等 (2023);Liu 等 (2019)
章节大纲
- 10.1 风险与收益:来自96年投资者历史的启示
- 10.2 风险与收益的常用衡量指标
- 10.3 股票与债券的历史收益率
- 10.4 风险与收益的历史权衡
- 10.5 共同风险与独立风险
- 10.6 股票投资组合中的分散化
- 10.7 衡量系统风险
- 10.8 Beta与资本成本
10.1 风险与收益:来自96年投资者历史的启示
问题:1925年底投入100美元,96年后以下各类投资值多少?(风险由高到低)
- 小盘股:纽约证券交易所上市、市值排名后20%的股票。
- 标准普尔500指数 (S&P 500):美国大公司的500只股票(1957年以前为90只)。
- 世界投资组合:北美、欧洲和亚洲各主要股票市场的股票。
- 公司债券:期限约20年的AAA级美国公司债券。
- 国库券:三个月期美国国库券。
图 10.1 1925年底投资100美元的价值
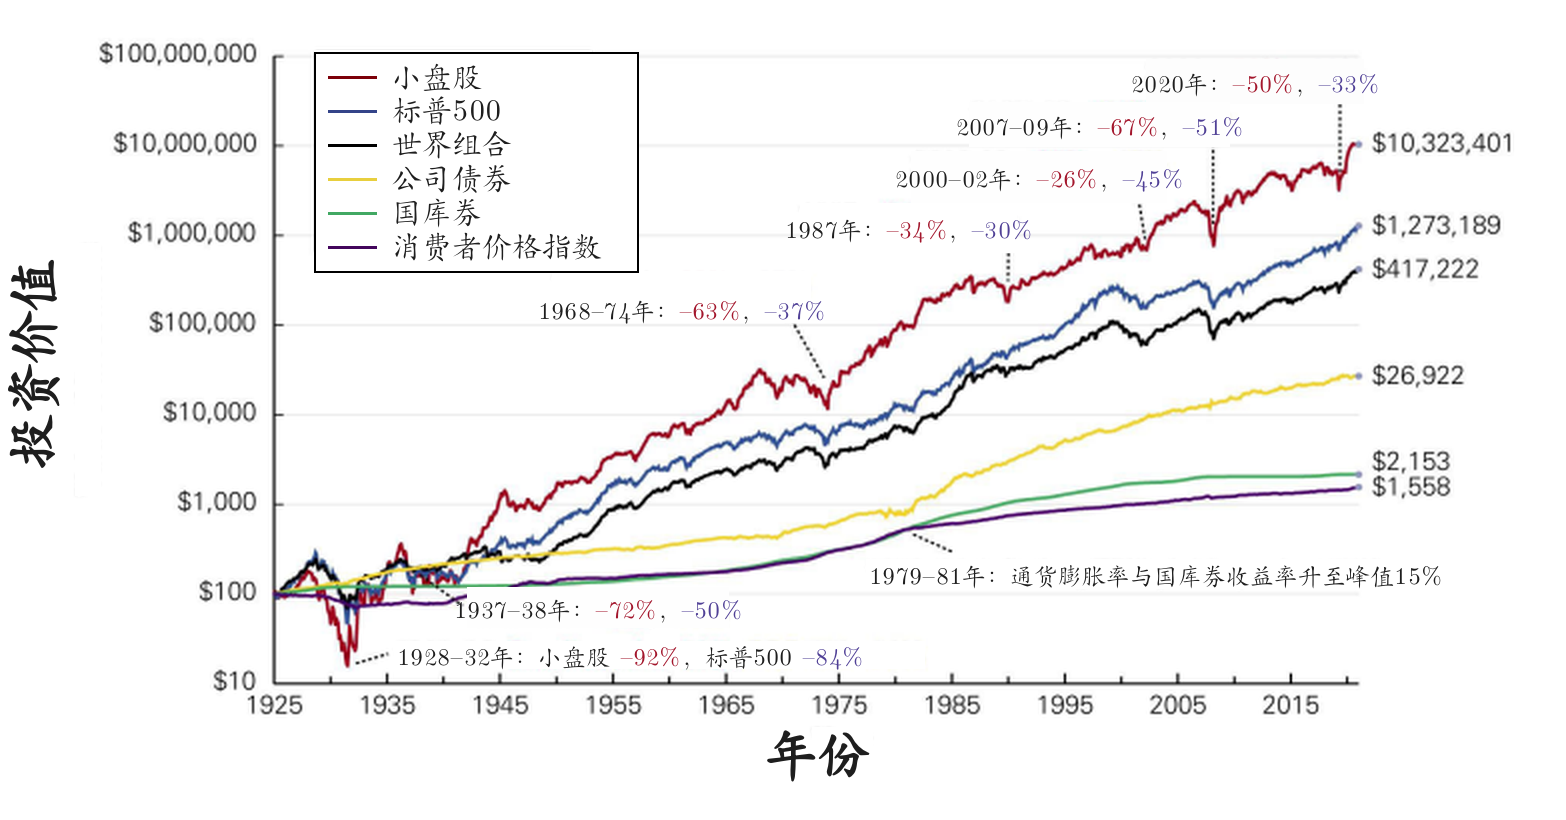
- 小盘股涨得最多(1,032万美元),也跌得最深(1928–32年跌92%);国库券只涨到2,153美元,几乎不跌。
- 风险越高,长期收益率越高。
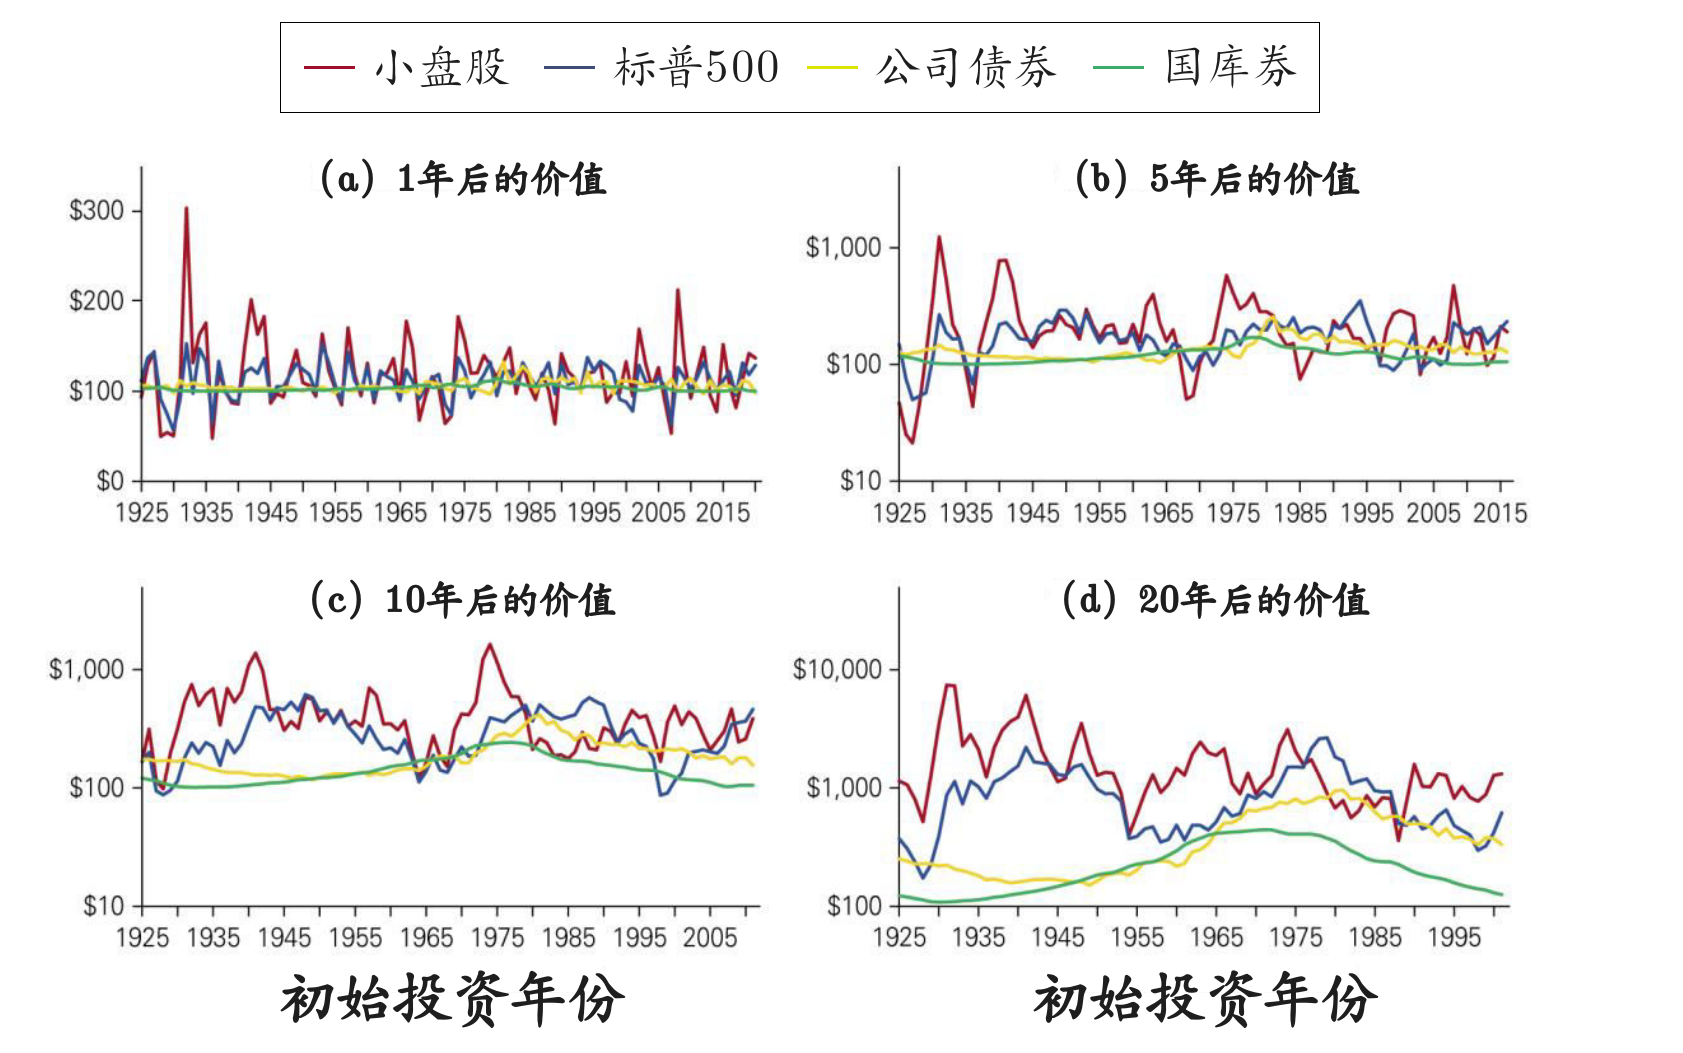
图 10.2 不同持有期限下100美元的价值
- 持有越短越不确定:1年后,小盘股的100美元在约50至300美元之间(图a)。
- 20年后,股票多数仍领先,个别起点年份不如公司债券(图d)。
中美对比:经济高增长不等于股市高收益
- 2000–2018年,中国实际GDP增至近5倍,增速快于美国、日本、印度和巴西。
- 2000年向A股投入1元,2018年末的实际价值仅约1元(含股利、扣除通胀);同期印度、巴西的投资均增至3倍以上。
- A股公司的年收益率比其他发达与新兴市场的上市公司低约15个百分点。
要点
预期收益率补偿的是系统风险,而不是经济增长。
资料来源:Allen 等 (2024)
10.2 风险与收益的常用衡量指标
概率分布
有风险的投资,收益率有多种可能,每种可能的收益率
例子
甲股票当前股价100元,一年后的股价分布如下表。
| 当前股价(元) | 一年后股价(元) | 收益率, |
概率, |
|---|---|---|---|
| 120 | 0.20 | 50% | |
| 100 | 100 | 0.00 | 50% |
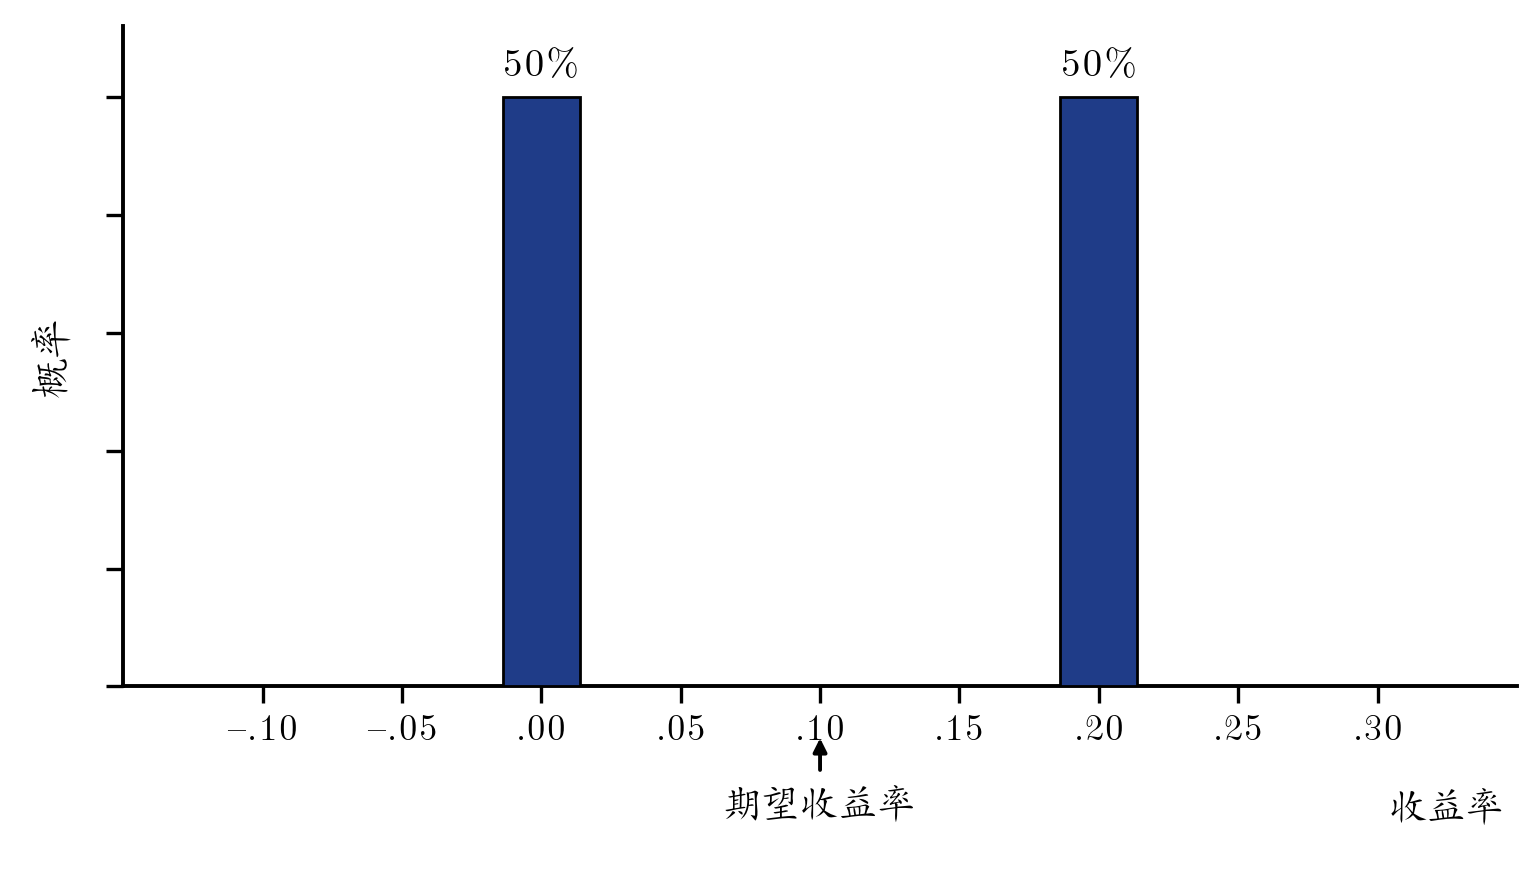
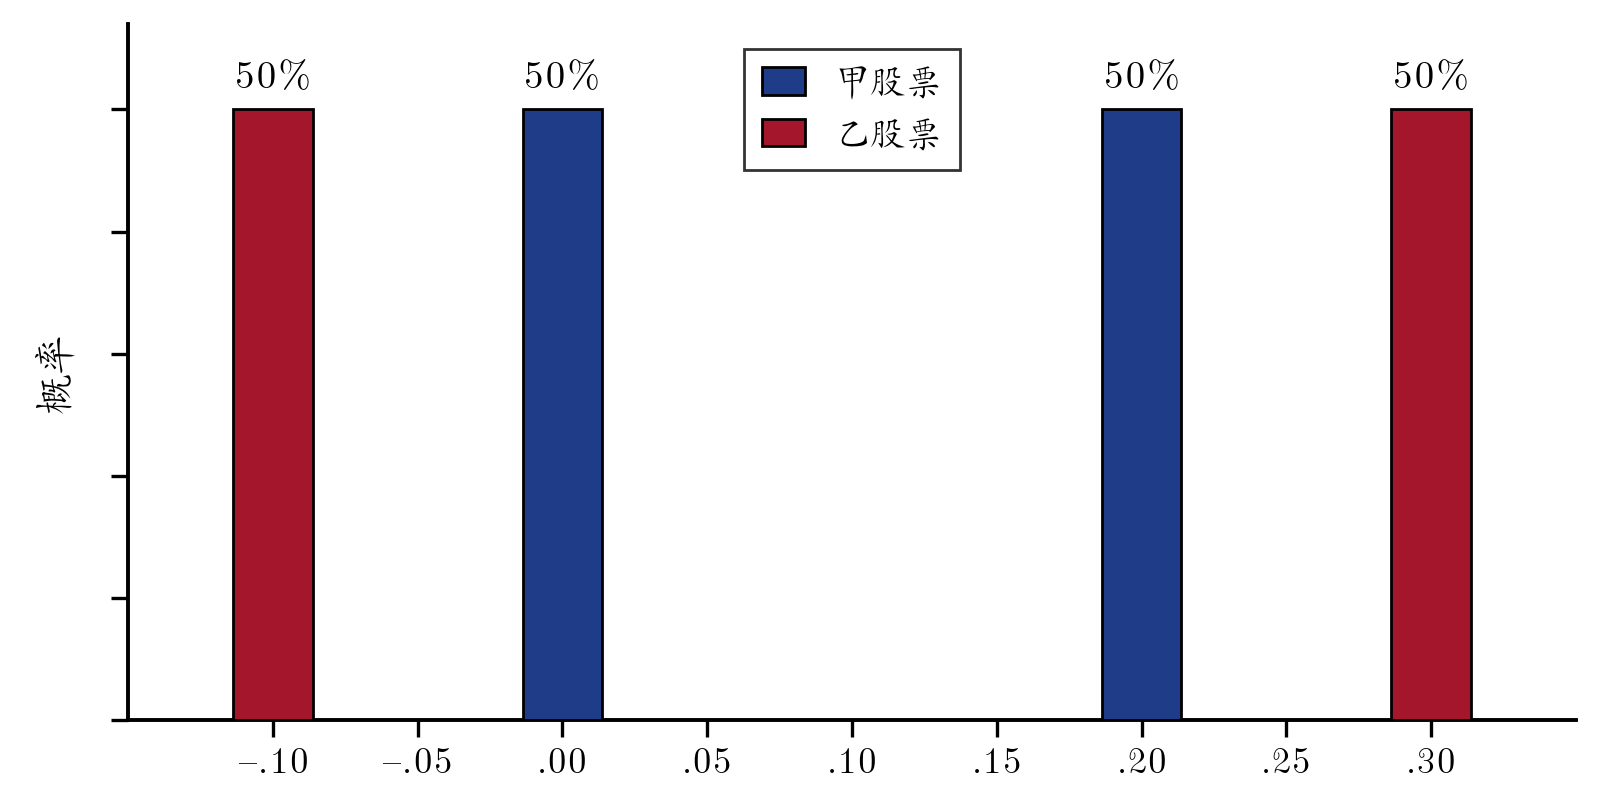
图 10.3 甲股票收益率的概率分布
- 甲股票的收益率是0%或20%,各占50%;期望收益率(箭头)正好在中间,10%。
期望收益率
期望(平均)收益率
- 可能收益率的加权平均值,权重为相应的概率。
甲股票的期望收益率
方差与标准差 (1/2)
风险就是实际收益率偏离期望收益率的程度。
方差
- 与期望收益率之差的平方,按概率加权平均。
标准差
- 方差的平方根。
方差与标准差 (2/2)
甲股票的方差和标准差:
- 甲的两种结果都与期望收益率相差10个百分点,所以标准差正是10%。
- 收益率的标准差也称波动率;单位与收益率相同,更直观。
例题 10.1
计算期望收益率与波动率
问题:乙股票的收益率为30%或-10%,可能性相等。求期望收益率与波动率。
图 10.4 甲、乙股票收益率的概率分布
要点
甲、乙的期望收益率都是10%,但乙的结果离10%更远:标准差20%,是甲(10%)的两倍,风险更大。
10.3 股票与债券的历史收益率
用历史数据估计期望收益率和风险,先要算出每年的实现收益率。
实现收益率:特定时间段内实际获得的收益率
年度实现收益率
假设期间所得股利立即再投资,买入更多同一证券。若各季度实现收益率为
图 10.5 各类资产年收益率的分布
- 分布越宽,风险越高:国库券的年收益率集中在很窄的区间,小盘股从
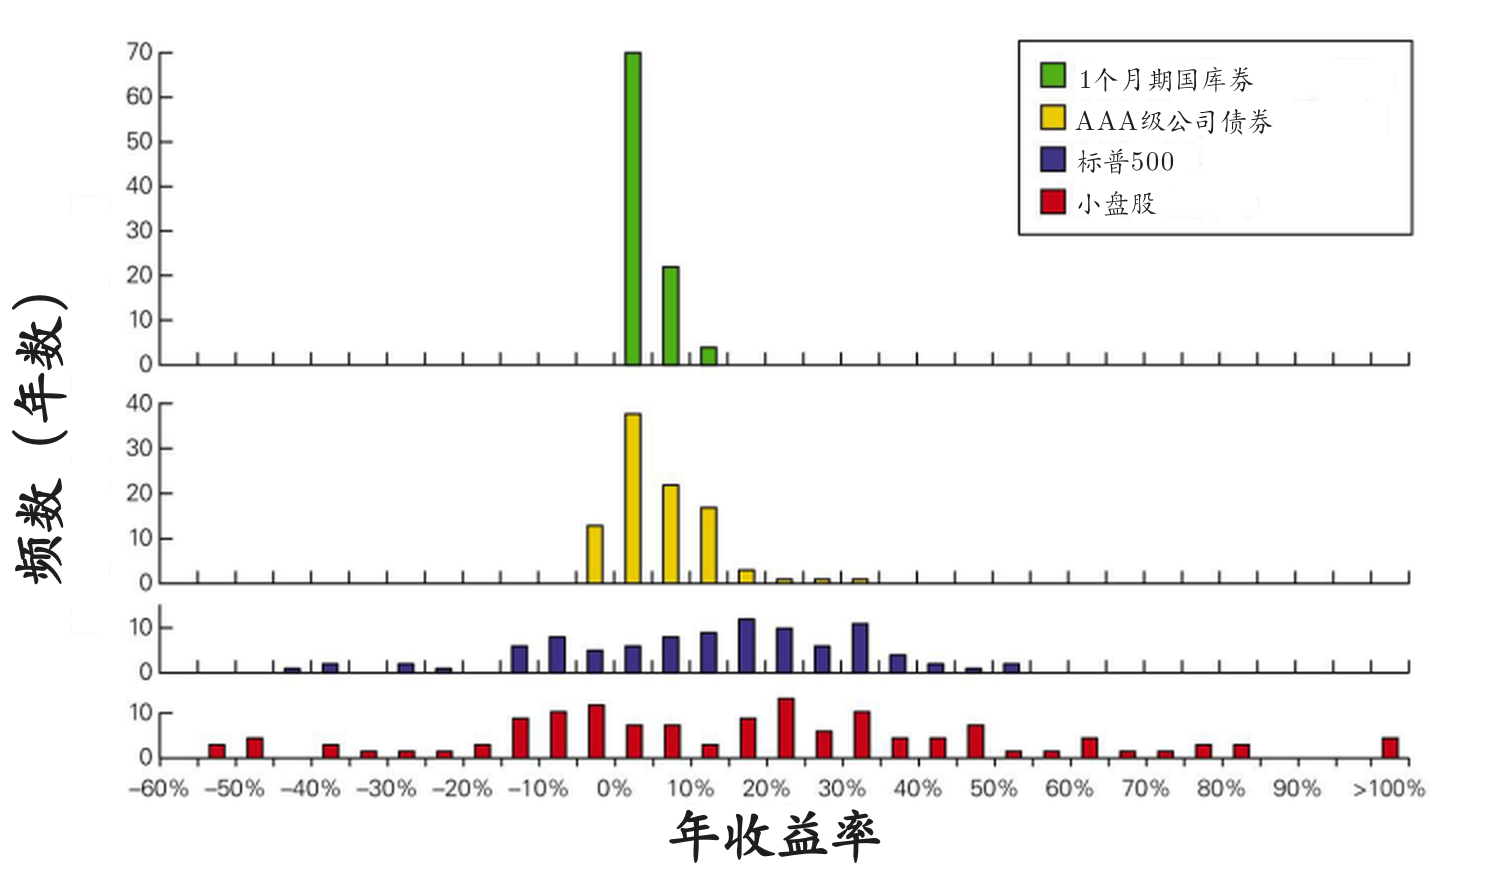
表 10.3 1926-2021年美国小盘股、大盘股(标普500)、公司债券和国库券的年均收益率
| 投资 | 年均收益率 |
|---|---|
| 小盘股 | 19% |
| 标普500 | 12% |
| 公司债券 | 6% |
| 国库券 | 3% |
- 股票的年均收益率远高于债券:小盘股19%,国库券3%。
年均收益率
例:某股票3年的年均收益率
三年的收益率分别为25%、
收益率的方差与波动率
用实现收益率估计方差和标准差
例:计算历史波动率
问题:某股票3年的收益率为25%、
已知
表 10.4 1926-2021年美国小盘股、大盘股(标普500)、公司债券和国库券的波动率
| 投资 | 收益率波动率(标准差) |
|---|---|
| 小盘股 | 39% |
| 标普500 | 20% |
| 公司债券 | 6% |
| 国库券 | 3% |
- 波动率也随风险上升:小盘股39%,国库券3%。收益高的投资,波动也大。
估计误差:用过去的收益率预测未来
历史平均收益率只是期望收益率的估计值,误差有多大?
标准误:衡量估计误差(各年收益率相互独立)
95% 置信区间
例:标普500(1926–2021)
例:估计的准确性
期望收益率估计的准确性
问题:某股票3年的收益率为25%、
- 标准误
- 95%置信区间:
要点
3年数据的误差是
10.4 风险与收益的历史权衡
超额收益率
一项投资的平均收益率与国库券平均收益率之间的差额。
| 投资 | 收益率波动率 | 超额收益率 |
| (标准差) | (超过国库券的平均收益率) | |
| 小盘股 | 39% | 15% |
| 标普500 | 20% | 9% |
| 公司债券 | 6% | 3% |
| 国库券(30天) | 3% | 0% |
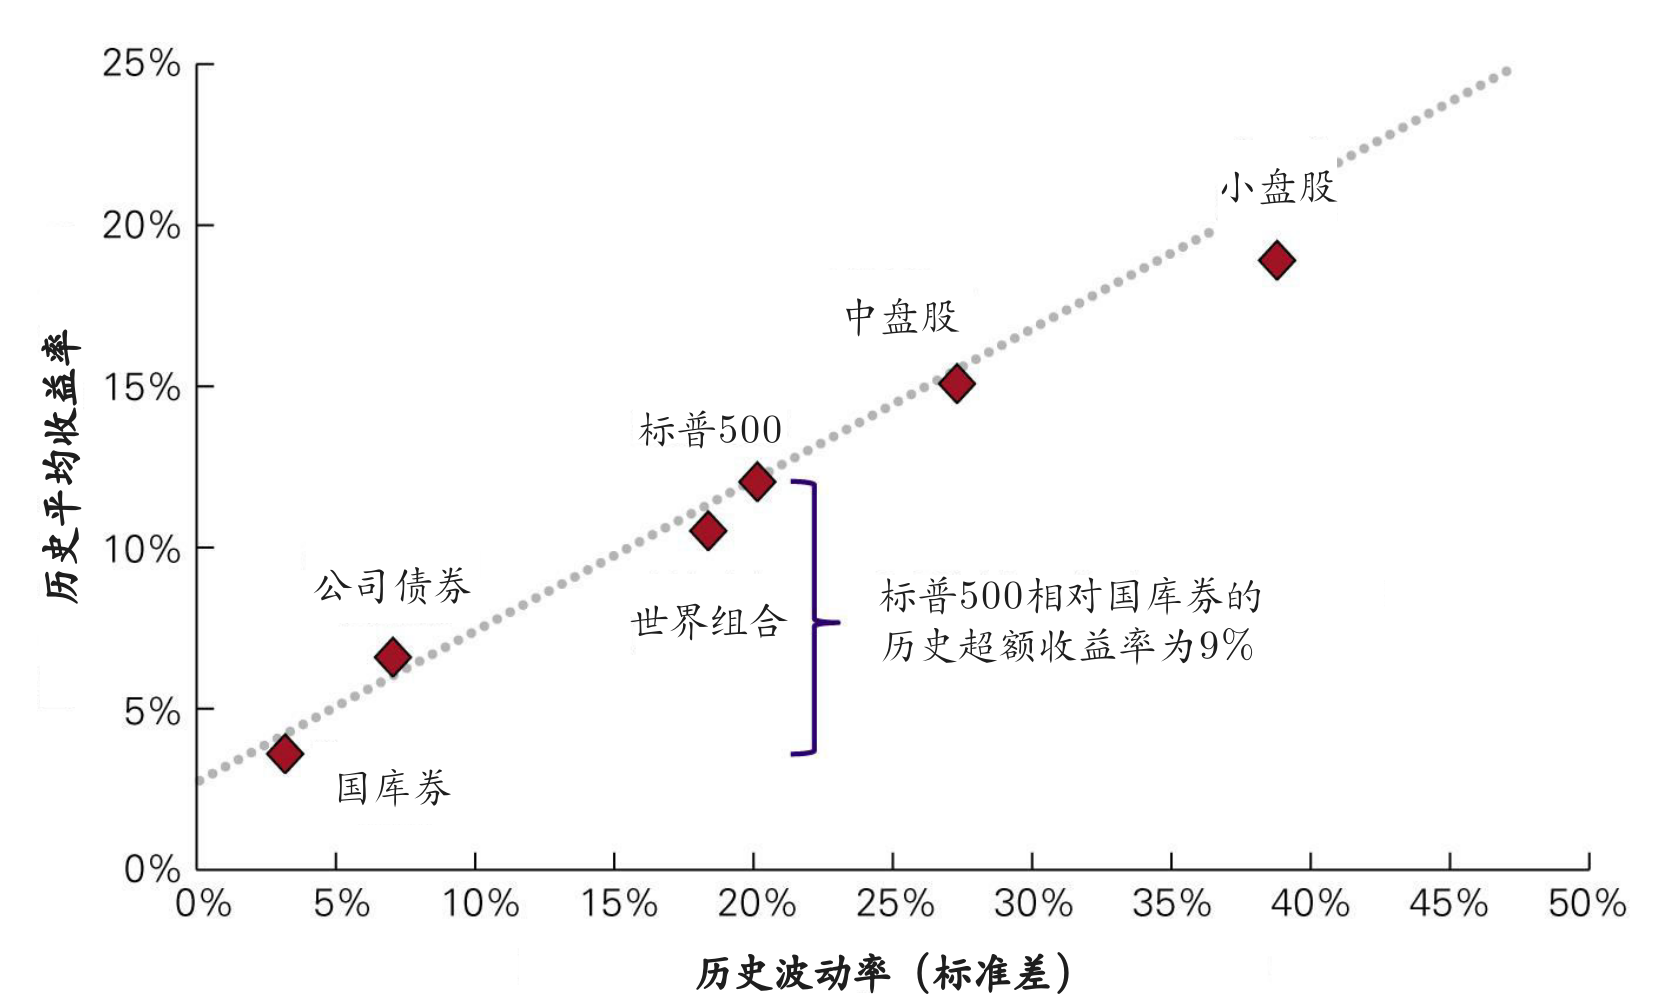
- 波动率越大,超额收益率越高:风险得到了补偿(见下页图10.6)。
图 10.6 大型投资组合的风险与收益
- 各点几乎落在一条上升的直线上:大型投资组合风险越高,平均收益率越高。
中美对比:近10年A股风险更高,收益却更低(美元计)
| 近10年 | A股 | 美股 |
|---|---|---|
| 年化标准差 | 21% | 16% |
| 年化收益率 | 4% | 13% |
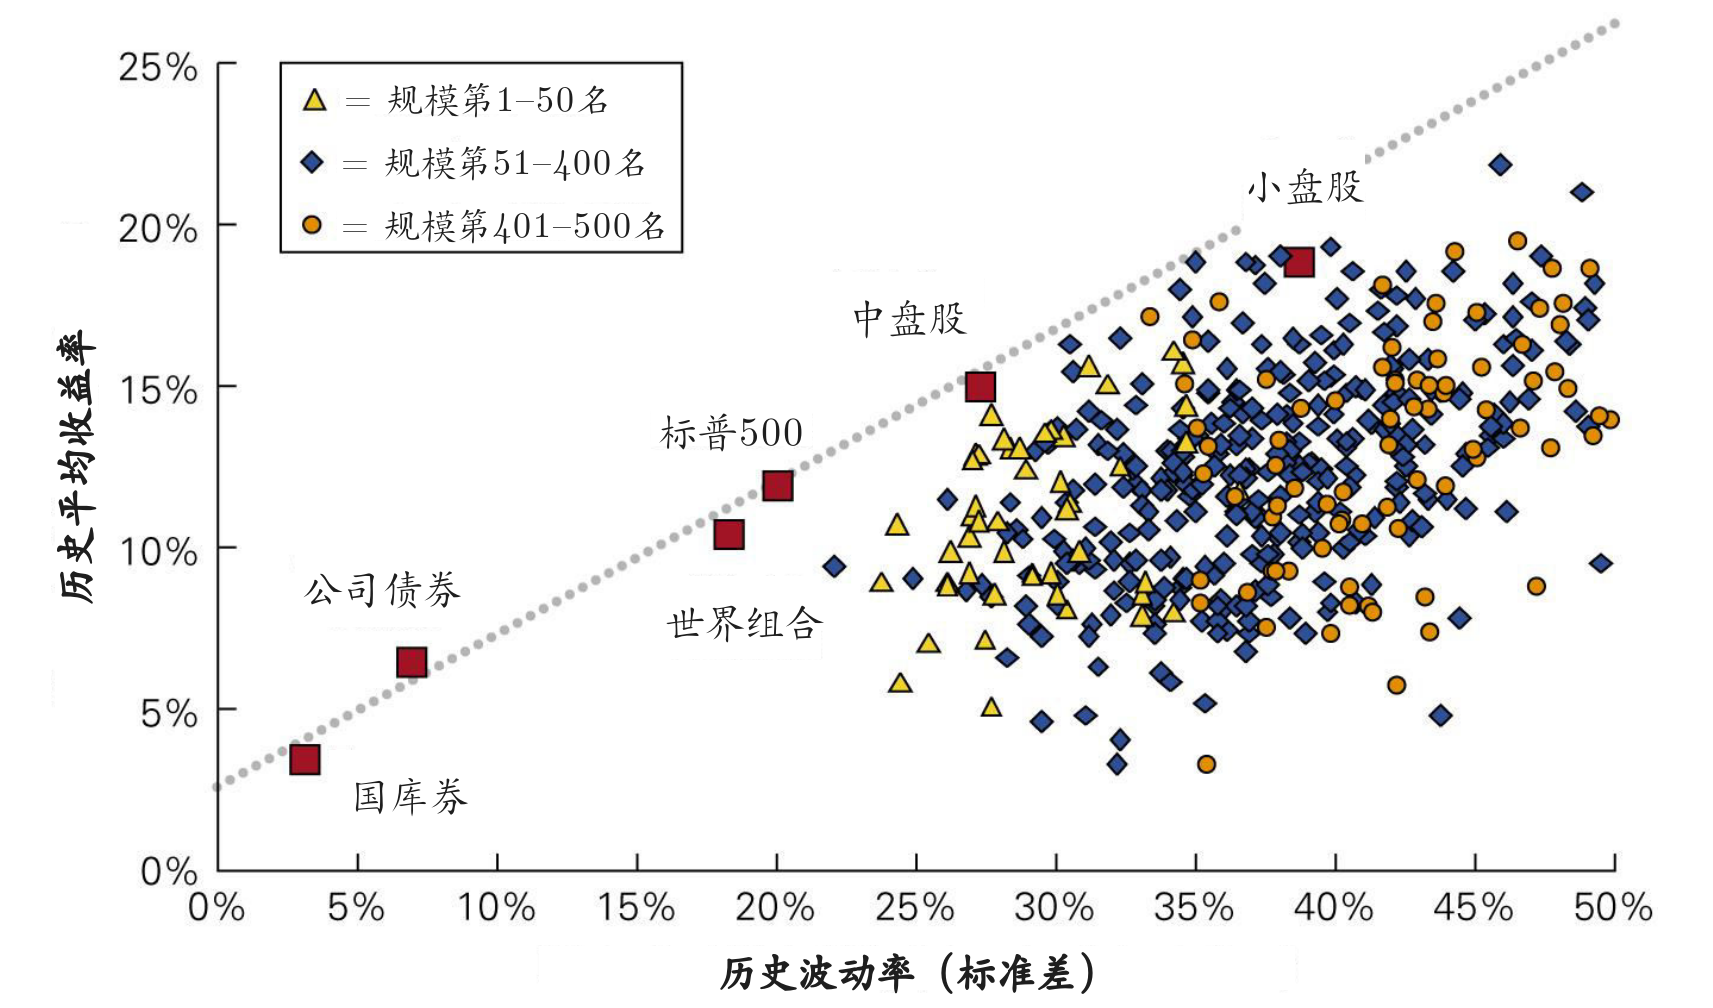
- 与图10.6(美国96年)不同,近10年A股承担了更高的波动率,却没有获得更高的收益率。
- Allen等(2024):控制Beta和波动率后,A股仍跑输。
资料来源:MSCI 指数(10年期至2026年9月);Allen 等 (2024)
个股收益率
- 个股不同:波动率与平均收益率之间没有确定的关系;个股的风险往往高于大型投资组合,收益率却更低。
- 为什么个股的高风险没有换来高收益?下面几节回答。
10.5 共同风险与独立风险
共同风险
- 完全相关的风险
- 影响所有证券的风险
- 例:经济衰退
独立风险
- 不相关的风险
- 影响特定证券的风险
- 例:某公司产品召回
分散化
在大型投资组合中,通过平均来消除独立风险的过程;共同风险平均不掉。
例题 10.5 (1/2)
分散化与赌博:单次下注
问题:转盘有10个等可能的数字(0到9)。押一个数字1元,猜中赢8元,否则输掉1元。求赌场单次下注的期望利润与标准差。
解答:猜中概率
例题 10.5 (2/2)
分散化与赌博:100万次下注
问题:一个月有100万次这样的独立下注,赌场每元下注的平均利润的标准差是多少?
- 100万元下注的月利润:
要点
独立风险靠大量下注分散掉,前提是各次下注独立。100万元押在一次下注上,猜中则亏800万元,所以赌场限制单注金额。
10.6 股票投资组合中的分散化 (1/2)
公司特有风险与系统风险
| 新闻类型 | 含义 | 引起的风险 | 也称为 |
|---|---|---|---|
| 公司特有新闻 | 关于个别公司的好消息或坏消息。 | 独立风险 | 公司特有风险、特质风险、独特风险、非系统风险、可分散风险 |
| 市场整体新闻 | 影响所有股票的新闻,例如关于经济的新闻。 | 共同风险 | 系统风险、不可分散风险、市场风险 |
- 许多股票组成大型投资组合时,各股的公司特有风险相互抵消,得以分散。
- 而系统风险影响所有公司,无法分散。
10.6 股票投资组合中的分散化 (2/2)
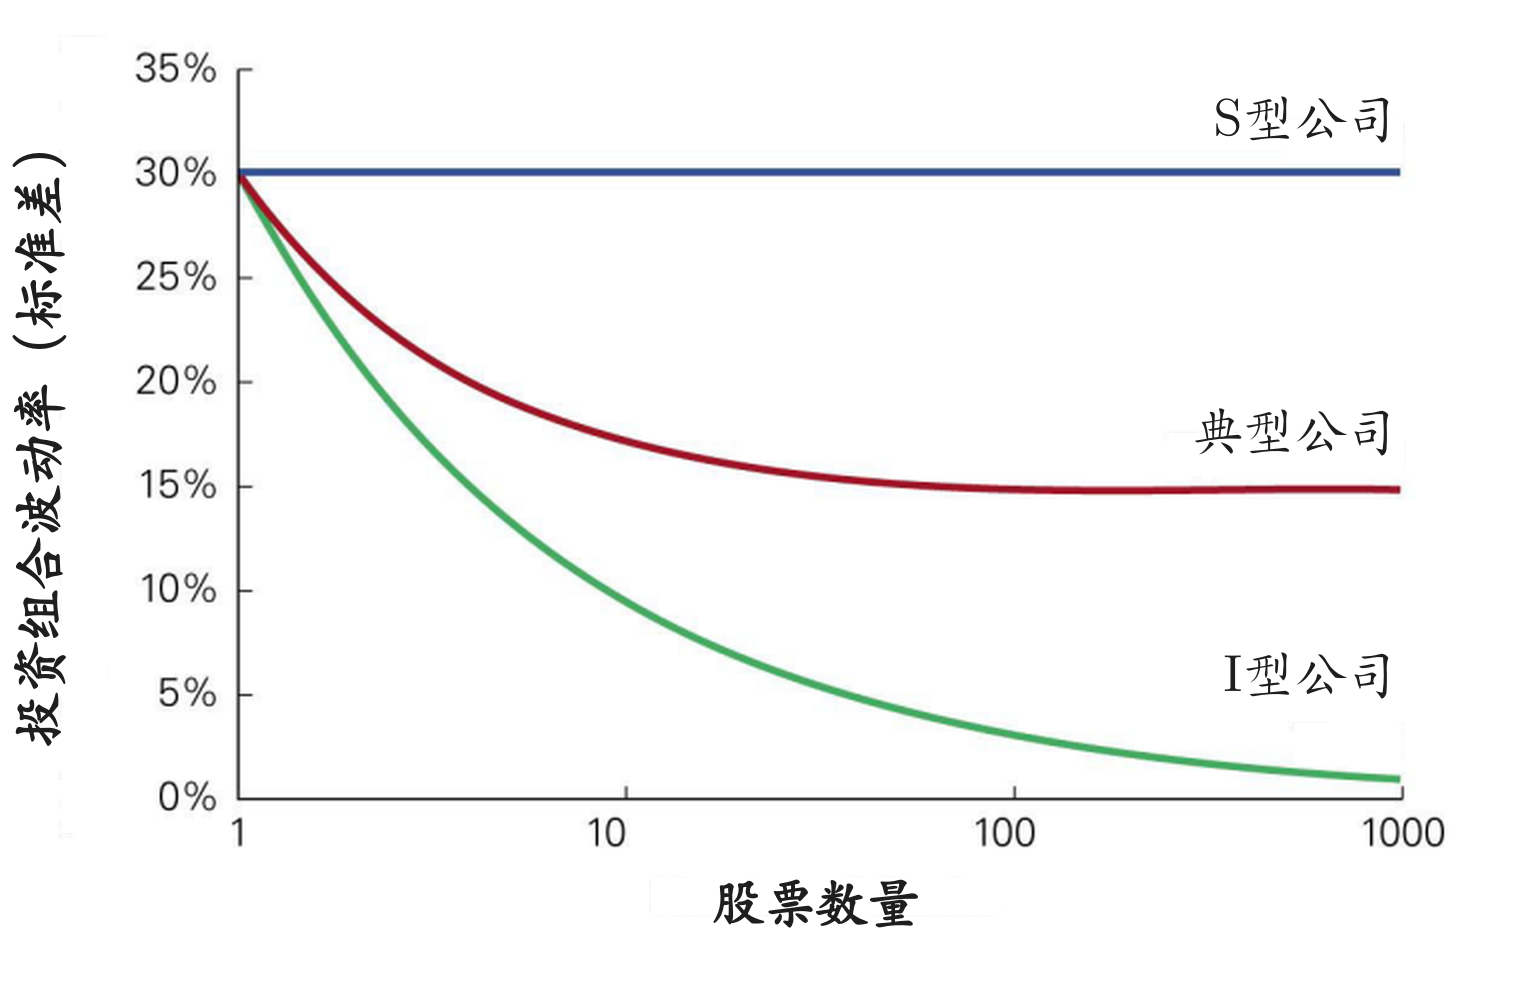
两种极端的公司
S型公司(S:系统风险)只受系统风险影响。
- 有50%的概率经济强劲,收益率为45%;有50%的概率经济疲软,收益率为-15%。
- 所有S型公司同涨同跌,持有再多也分散不了风险。
I型公司(I:独立风险)只受公司特有风险影响。
- 每家公司的收益率取决于自身的特定因素,35%和-25%的可能性相同。
- 各家公司的风险相互独立,持有许多I型公司,风险可以分散。
例题 10.6
投资组合波动率
问题:一百家S型公司、一百家I型公司各自平均收益率的波动率是多少?
- S型:收益率45%或-15%(可能性相等),
- I型:收益率35%或-25%,
图 10.8 S型和I型股票投资组合的波动率
- 蓝线(S型)纹丝不动,绿线(I型)随股票数增加降向0。
- 现实中的公司两种风险都有(红线):组合的波动率会下降,但降到只剩系统风险(约15%)就不再下降。
中美对比:跨市场分散化能降低多少风险?
| 中国A股权重 | 100%(纯A股) | 70% | 0%(纯美国) |
|---|---|---|---|
| 年收益率算术平均 | 8% | 10% | 14% |
| 年收益率标准差 | 25% | 20% | 15% |
- 对只持有A股的中国投资者:加入30%美国资产,标准差从25%降至20%。
- 对美国投资者:A股波动远高于美国,最小方差组合中A股仅约5%,加入A股几乎不降低风险。
要点
波动高的市场,跨市场分散化的收益更大;但资本管制使中国投资者难以海外分散化(Carpenter等, 2021)。
资料来源:MSCI,作者计算(2012–2025年美元年收益率);Carpenter 等 (2021)
无套利与风险溢价
结论
风险溢价只取决于系统风险;可分散风险没有溢价。
为什么:无套利
- 假设可分散风险有溢价:买入这些股票,再分散化消除风险,就能无风险地赚取溢价。
- 这种套利机会很快被消除:可分散风险可以“免费”消除,市场不会为它付酬。
推论
- 波动率衡量总风险,不适合衡量单个证券的风险;个股的波动率与平均收益率没有明确关系(图10.7)。
- 估计期望收益率,需要衡量证券的系统风险。
教材例题 10.7
可分散风险与系统风险
问题:下列风险哪些是公司特有的可分散风险,哪些是系统风险?
- a.创始人和CEO退休:公司特有,可分散。
- b.油价上涨,生产成本增加:系统风险。
- c.产品设计缺陷,必须召回:公司特有,可分散。
- d.经济放缓,产品需求减少:系统风险。
只有系统风险(b、d)无法分散,影响投资者要求的风险溢价。公司特有风险(a、c)应计入现金流估计,但不影响风险溢价和资本成本。
10.7 衡量系统风险 (1/3)
- 问题:一只股票收益率的波动,有多少来自系统风险?
- 办法:找一个只含系统风险的投资组合作“尺子”,看它的收益率每变化1%,该股票平均变化多少。
有效投资组合
- 只包含系统风险的投资组合。
- 要降低组合的波动率,就必须牺牲期望收益率。
市场组合
- 包含市场中所有股票和证券的有效投资组合。
- 实务中常用标普500指数代表市场组合。
10.7 衡量系统风险 (2/3)
对系统风险的敏感度:Beta (
- 市场组合的超额收益率每变化1%,证券超额收益率的预期变化百分比。
- Beta不同于波动率。波动率衡量总风险(系统风险加非系统风险),而Beta仅衡量系统风险。
例题 10.8
估计Beta
问题:经济强劲时市场组合平均上涨25%,疲软时下跌5%。S型公司强劲时收益率为45%,疲软时为-15%;I型公司只有公司特有风险。两者的Beta各是多少?
- 第 1 步:市场组合的变化:
- 第 2 步:S型公司的变化:
- 第 3 步:I型公司不受经济强弱影响,变化为0:
要点
S型和I型的波动率都是30%,Beta却是2和0:Beta只衡量系统风险。
10.7 衡量系统风险 (3/3)
| 公司 | 行业 | 股票Beta |
|---|---|---|
| 荷美尔食品 (Hormel Foods) | 包装食品 | 0.2 |
| 强生 (Johnson & Johnson) | 制药 | 0.6 |
| 苹果 (Apple) | 计算机硬件 | 1.1 |
| 通用汽车 (General Motors) | 汽车制造 | 1.5 |
解读Beta (
- 证券的Beta取决于其收入和现金流对整体经济状况的敏感程度。
- 汽车等周期性行业对经济更敏感,Beta较高;食品、制药需求稳定,Beta较低。
中外对比:涨跌幅限制会扭曲Beta吗?
- 会。涨跌幅限制延迟价格调整,把波动推迟到后续交易日(Kim & Rhee, 1997);停牌期间没有成交价,收益率缺失或滞后。
- 因此日收益率估计的Beta可能失真,可改用周或月收益率(教材表10.6即用月度数据)。
| 中国A股 | 美国 | |
|---|---|---|
| 单股价格限制 | 主板 |
价格带 |
| 极端行情 | 2015年7月:约1,400家公司申请停牌,超过沪深上市公司的一半 | 标普500跌7%、13%暂停交易15分钟,跌20%当日休市 |
资料来源:上交所《交易规则》;Investor.gov;Kim & Rhee (1997);The Guardian
10.8 Beta与资本成本
估计风险溢价
市场风险溢价是投资者持有Beta为1的投资组合所期望获得的报酬:
按Beta调整(公式10.11,资本资产定价模型)
根据Beta估计一项投资的资本成本:
例题 10.9
期望收益率与Beta
问题:无风险利率为5%,经济强劲或疲软的可能性相等。用公式10.11求例题10.8中S型公司的资本成本,并与其期望收益率比较。
- 第 1 步:市场期望收益率
- 第 2 步:资本成本(
- 第 3 步:S型公司期望收益率:
中美对比:为什么中国的资本成本看起来更低?
| 中国(人民币) | 美国(美元) | |
|---|---|---|
| 10年期国债收益率(2024–2025年平均) | 约2.0% | 约4.3% |
| 股权风险溢价(Damodaran 年度估计) | 5.1% | 4.5% |
| 资本成本( |
约7.1% | 约8.8% |
- 差距全来自无风险利率(2.0%对4.3%);风险溢价中国反而更高(5.1%对4.5%)。
- 人民币利率与通胀较低,并不说明中国企业风险更小。
要点
无风险利率须与现金流的币种一致;比较两国资本成本,须使用同一币种或实际利率。
资料来源:Damodaran (2026);中债估值中心;美国财政部
章节大纲
- 11.1 投资组合的期望收益率
- 11.2 两只股票组合的波动率
- 11.3 大型投资组合的波动率
- 11.4 有效投资组合
- 11.5 无风险储蓄与借贷
- 11.6 有效投资组合与必要收益率
- 11.7 资本资产定价模型
- 11.8 确定风险溢价
11.1 投资组合的期望收益率
投资组合权重:每项投资占总投资的比例
组合的收益率是各项投资收益率的加权平均
- 期望收益率简单:加权平均即可。波动率却不是加权平均(11.2)。
例题 11.2:组合的期望收益率
问题
你有 100 万元,40 万元买股票甲,60 万元买股票乙。甲的期望收益率为 20%,乙为 10%。组合的期望收益率是多少?(甲、乙全章沿用。)
| 投资甲 | 投资乙 | ||
|---|---|---|---|
| 40 万元 | 60 万元 | 20% | 10% |
第 1 步:权重
第 2 步:加权平均
要点
14% 在 10% 与 20% 之间,偏向权重更大的乙。
11.2 两只股票组合的波动率 (1/3)
两只股票组合的方差
- 前两项:两只股票各自的风险,按权重的平方计入。
- 第三项:两只股票一起涨跌的部分,用协方差
- 波动率:
要点
组合的风险不只取决于每只股票的风险,还取决于两只股票是不是一起涨跌。
11.2 两只股票组合的波动率 (2/3)
协方差:两只股票偏离各自均值的乘积的期望
相关系数:协方差除以两个标准差,总在
代回方差公式,第三项写成:
例题 11.6:两只股票组合的波动率
问题
你的组合是 40% 甲 + 60% 乙(例题 11.2)。甲的波动率为 40%,乙为 20%,两者的相关系数为 0。组合的波动率是多少?
| 40% | 60% | 40% | 20% | 0 |
第 1 步:方差(相关系数为 0,第三项为 0)
要点
波动率的加权平均是
11.2 两只股票组合的波动率 (3/3)
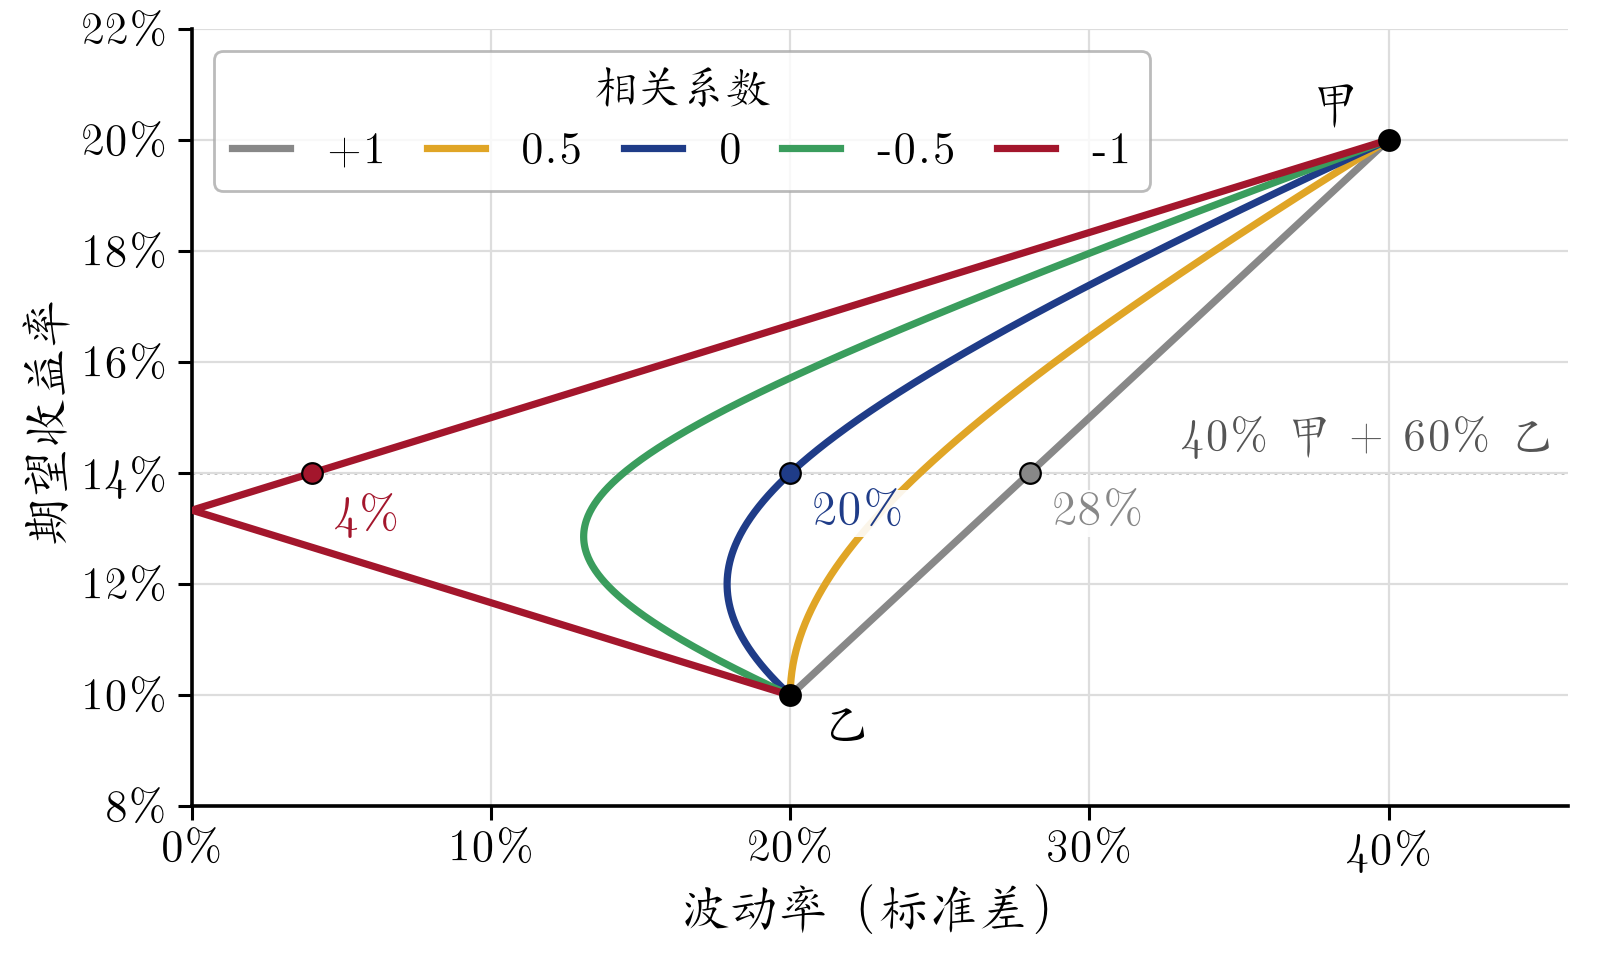
同一个组合(40% 甲 + 60% 乙),只改相关系数。第三项
| 相关系数 | 方差 | 波动率 |
|---|---|---|
| 28% | ||
| 0 | 0.04 | 20% |
| 4% |
- 期望收益率都是 14%:相关系数只影响风险,不影响期望收益率。
要点
只要相关系数小于
图 11.4 相关系数对组合的影响
- 相关系数为
11.3 大型投资组合的波动率
等权组合(每只股票
- 第10章 10.6:独立风险可以分散掉,共同风险分散不掉。平均协方差就是分散不掉的共同风险。
例题 11.7:同行业分散还是跨国分散
问题
每只股票的波动率都是 40%,大量股票等权持有。(a) 同一行业,两两相关系数 0.49;(b) 不同国家,相关系数 0.09。组合的波动率各是多少?
| 40% | 0.49 | 0.09 |
第 1 步:股票很多时只剩平均协方差
第 2 步:代入
- (a) 同行业:
- (b) 跨国:
要点
相关系数越低,分散掉的风险越多。
11.4 有效投资组合 (1/3)
有效投资组合(第10章 10.7)
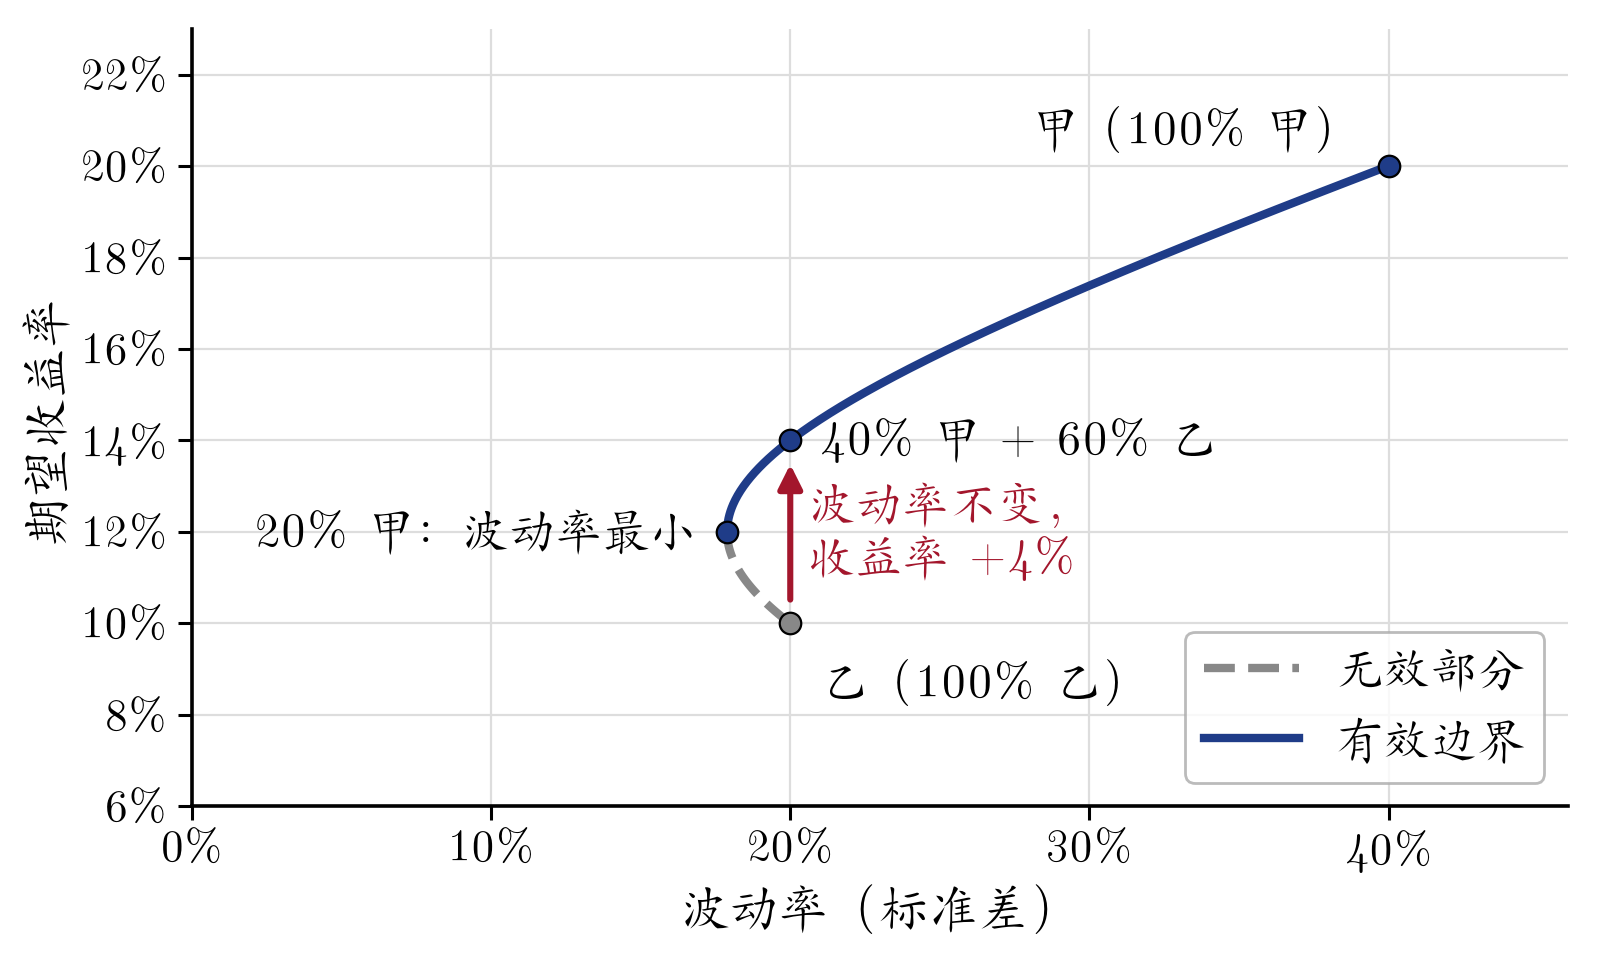
不降低期望收益率,就无法降低波动率的组合。能找到收益更高、风险更低的组合,就是无效组合。
| 0% | 100% | 10% | 20% |
| 20% | 80% | 12% | 17.9% |
| 40% | 60% | 14% | 20% |
| 100% | 0% | 20% | 40% |
要点(例题 11.9)
只持有乙是无效的:改成 40% 甲 + 60% 乙,波动率仍是 20%,期望收益率从 10% 升到 14%。
图 11.3 甲、乙组合的有效边界
- 甲少于 20% 的组合(虚线)无效:正上方总有波动率相同、收益更高的组合。实线是有效边界。
11.4 有效投资组合 (2/3):卖空
卖空:借股票卖出,以后买回归还,权重为负;股价下跌才赚钱。
问题(例题 11.10)
你有 20 万元,卖空 10 万元乙,连同所得共 30 万元全部买甲。组合的期望收益率和波动率是多少?
第 1 步:权重
第 2 步:代入例题 11.2、11.6 的公式
要点
卖空乙、加仓甲:期望收益率 25%,高于甲;波动率 61%,比两只股票都高。
11.4 有效投资组合 (3/3):多只股票
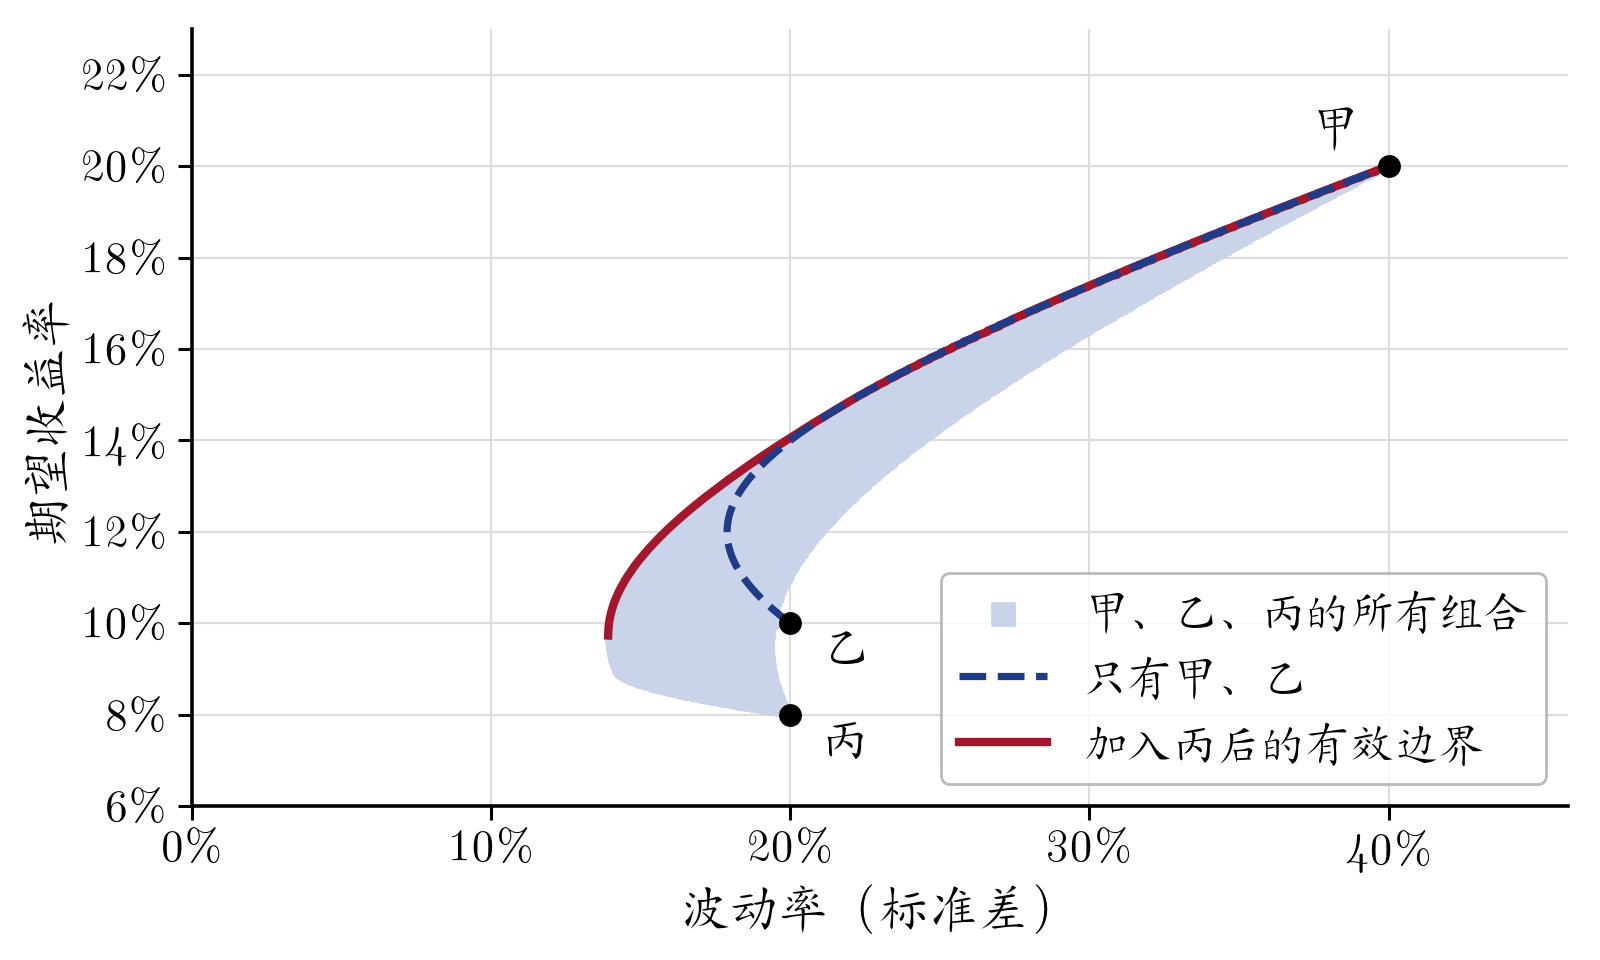
- 加入股票丙:期望收益率 8%,波动率 20%;与甲的相关系数为 0.25,与乙不相关。
- 丙看起来不如乙(风险相同,收益更低),加入后有效边界却向左移:波动率最小的组合从 17.9% 降到约 14%(见下页图)。
- 股票越多,有效边界越往左上方;乙、丙都在边界的右下方,单独持有无效。
要点
只持有有效边界上的组合;选哪一个,取决于你对风险的偏好。
图 11.7 加入丙后的有效边界
- 红线(加入丙)比蓝色虚线(只有甲、乙)更靠左:同样的期望收益率,风险更低。
11.5 无风险储蓄与借贷 (1/3)
把比例
组合的期望收益率与波动率
- 国债没有波动,组合的风险全部来自
- 这些组合都在从
例题 11.11:融资买入
问题
你有 10 万元,再按 4% 借 10 万元,共 20 万元全部买乙。组合的期望收益率和波动率是多少?
| 自有资金 | 买入乙 | |||
|---|---|---|---|---|
| 10 万元 | 20 万元 | 4% | 10% | 20% |
第 1 步:投入乙的比例
第 2 步:期望收益率
第 3 步:波动率
要点
借一倍的钱,超额收益(6%
11.5 无风险储蓄与借贷 (2/3):切点组合
夏普比率:每承担一单位波动率,得到多少超额收益
| 组合( |
夏普比率 | ||
|---|---|---|---|
| 乙 | 10% | 20% | |
| 甲 | 20% | 40% | |
| 40% 甲 + 60% 乙 | 14% | 20% |
- 夏普比率最高的组合叫切点组合
图 11.10 切点组合
- 同样 20% 的波动率:沿穿过
- 穿过有效边界上其他组合的直线都更平;穿过
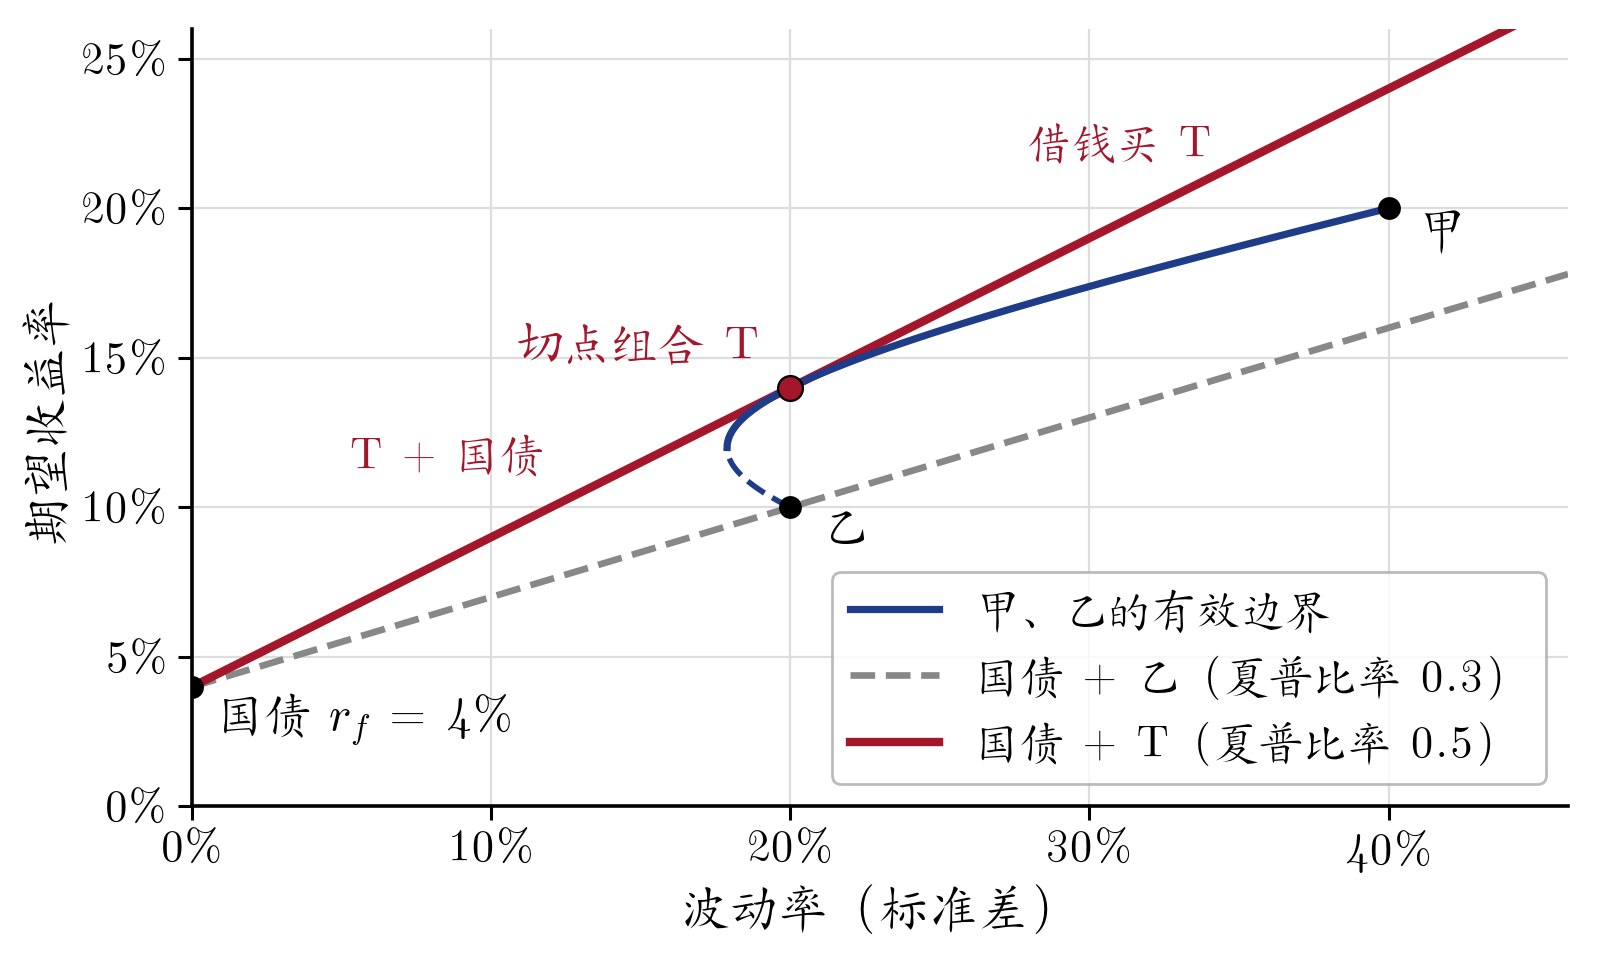
例题 11.12:最优组合
问题
叔叔 100 万元全买了乙。(a) 波动率不变,期望收益率最高多少?(b) 期望收益率不变,波动率最低多少?
| 乙 | 切点组合 |
国债 | |
|---|---|---|---|
| 期望收益率 | 10% | 14% | |
| 波动率 | 20% | 20% | 0 |
第 1 步:最优组合都是
第 2 步:求
- (a)
- (b)
11.5 无风险储蓄与借贷 (3/3)
- 能按
风险偏好只决定投入
- 保守:
- 激进:
- 保守:
- 两人持有的风险资产相同:都是 40% 甲 + 60% 乙。
要点
人人都持有切点组合加无风险资产;风险偏好只决定两者的比例。
11.6 有效投资组合与必要收益率 (1/2)
问题:持有组合
- 多得的收益:
- 多担的风险:只算
期望收益率高于必要收益率
- 必要收益率:补偿
例题 11.13:要不要加入股票丙?
问题
你持有切点组合
| 14% | 20% | 4% | 8% | 20% | 0.2 |
第 1 步:
第 2 步:
第 3 步:
要点
丙的期望收益率(8%)远低于
11.6 有效投资组合与必要收益率 (2/2)
组合
检验
| 股票 | 必要收益率 | ||
|---|---|---|---|
| 甲 | 20% | ||
| 乙 | 10% |
要点
甲、乙都正好给足必要收益率,所以
11.7 资本资产定价模型 (1/3)
资本资产定价模型(CAPM)不必估计每只股票的期望收益率,就能找到有效组合:市场组合。它有三个假设:
- 市场竞争、没有摩擦:按市场价买卖任何证券,没有税和交易成本;可以按无风险利率借贷。
- 只持有有效组合:同样的波动率下,选期望收益率最高的组合。
- 预期相同(同质预期):大家对期望收益率、波动率和相关系数的估计都一样。
11.7 资本资产定价模型 (2/3):市场组合
- 由假设 2、3:人人都持有同一个切点组合
- 所有人的持股加起来,就是市场上的全部股票。需求等于供给,所以市场组合 = 切点组合。
问题(例题 11.15)
你持有甲 4 万元、乙 6 万元(
解答:有效组合中甲、乙之比都是 2:3,所以她买甲 2 万元。人人如此,甲、乙的市值之比也必须是 2:3。
11.7 资本资产定价模型 (3/3):CML
CAPM 下,最优组合 = 市场组合 + 无风险资产。从
- 本章的例子:设市场上只有甲、乙两只股票,市场组合就是
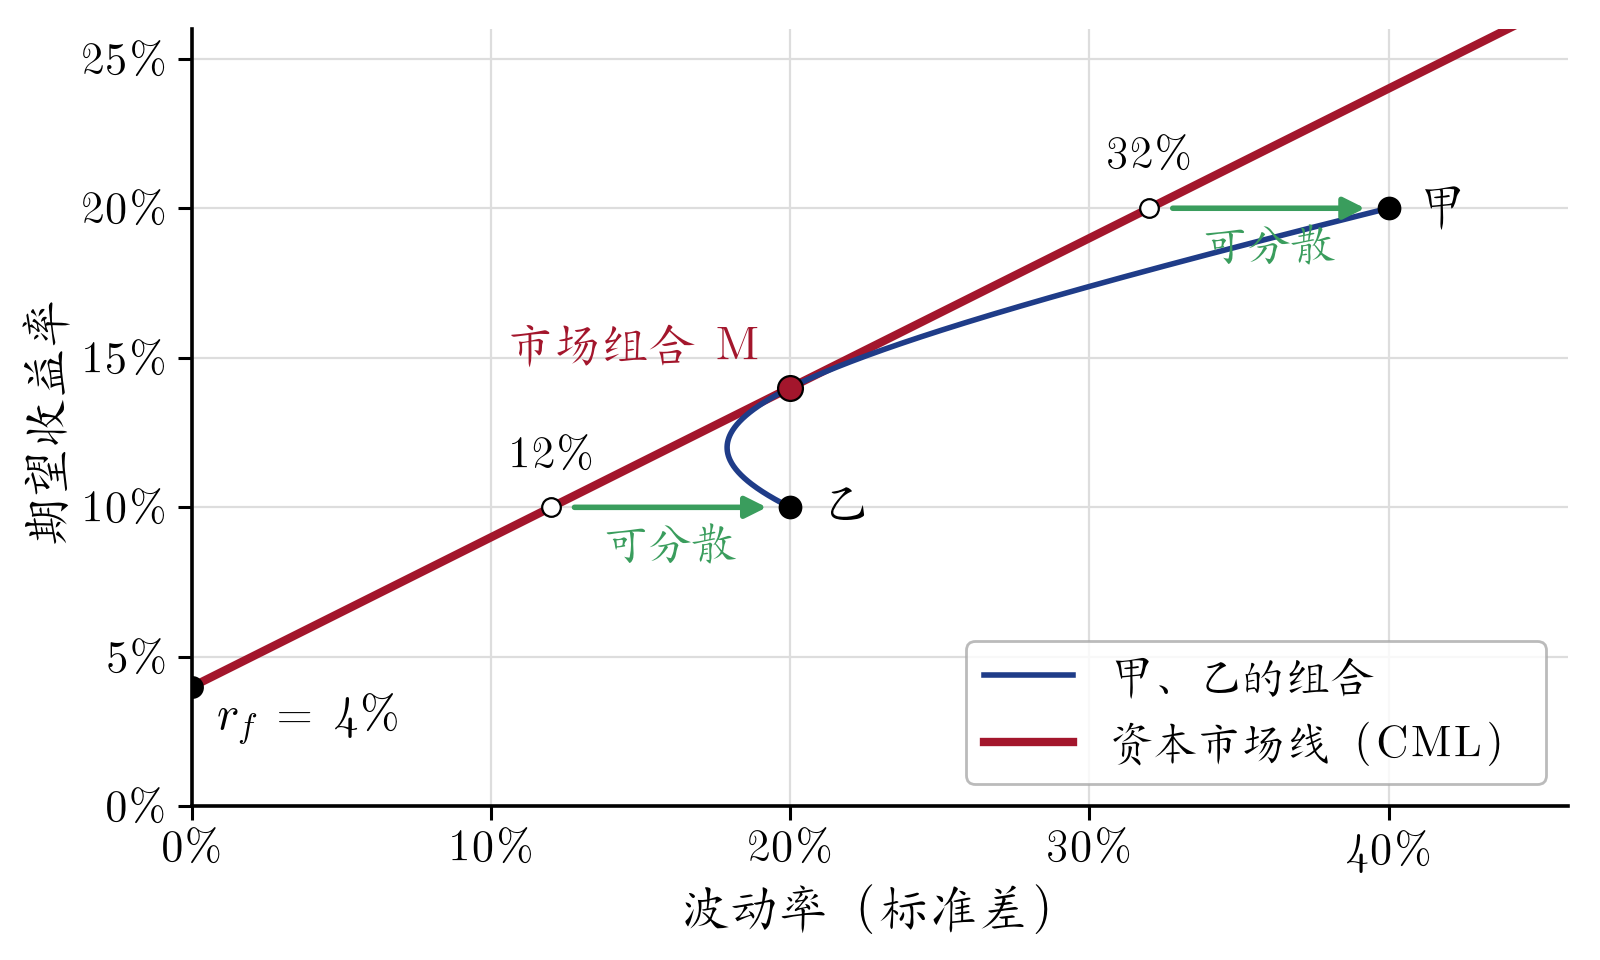
- CML:
图 11.11 资本市场线
- 甲、乙都在 CML 右边:期望收益率相同时,单只股票的波动率更大,多出的是可分散风险(绿色箭头)。
11.8 确定风险溢价 (1/4):证券市场线
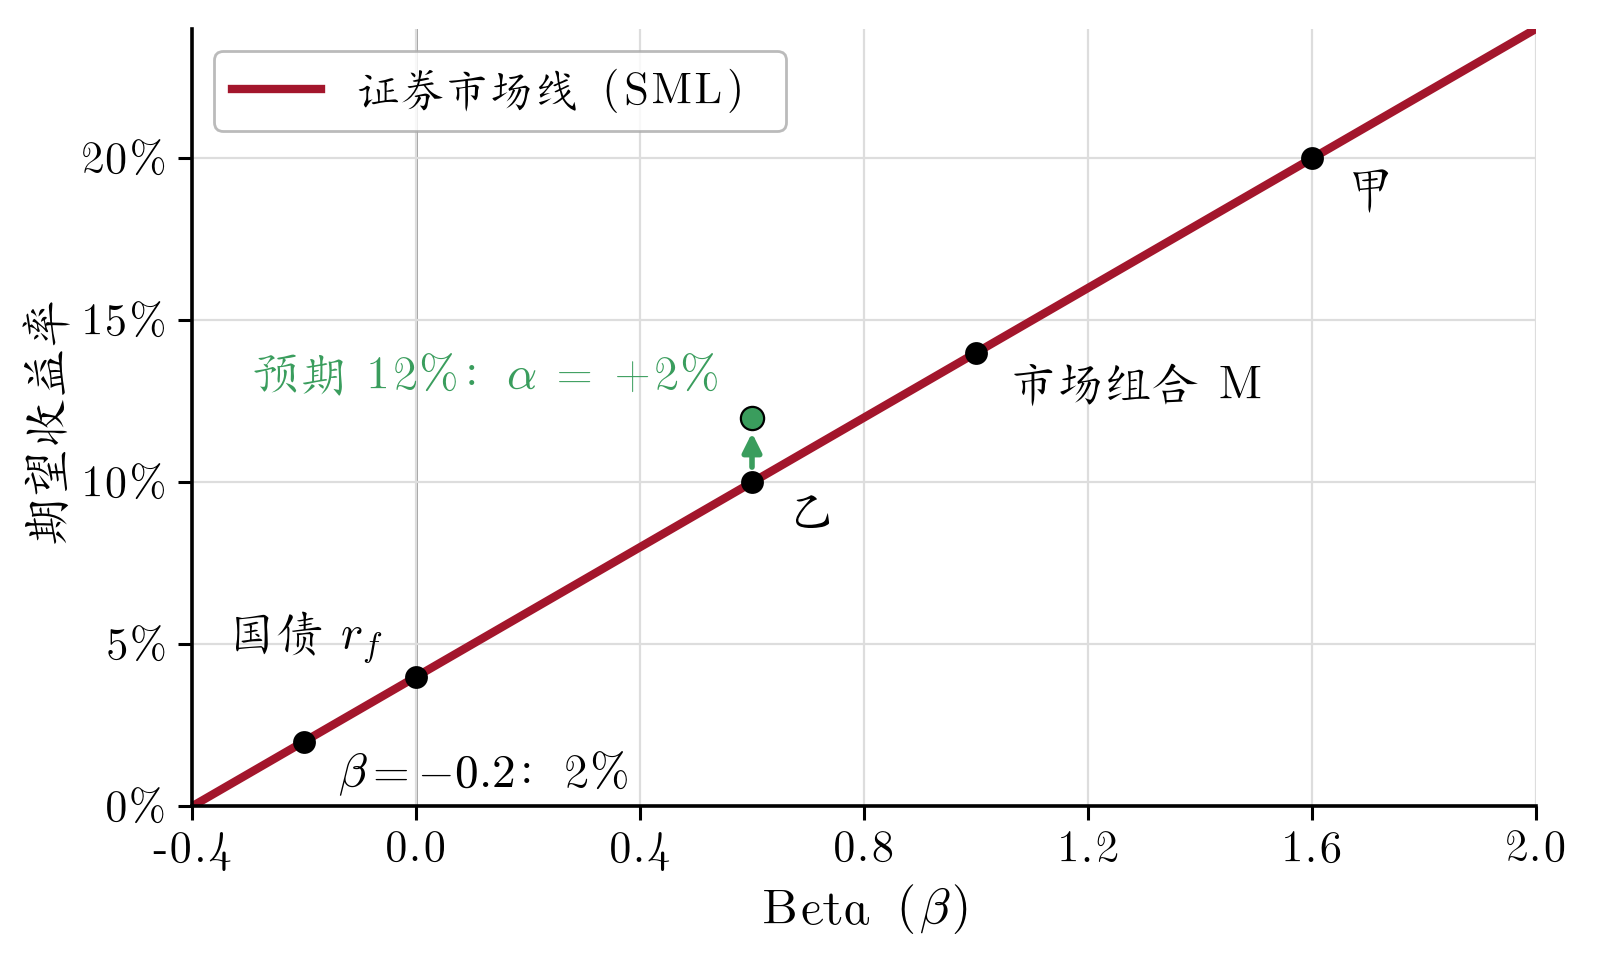
市场组合有效(11.7),把 11.6 的必要收益率用于市场组合,就得到第10章的 CAPM(公式 10.11):
资本资产定价模型(CAPM)
- 期望收益率与
- 本章例子:
例题 11.16:Beta 与资本市场线
问题
甲的 Beta 是多少?资本市场线上与甲市场风险相同的组合,期望收益率是多少?
| 40% | 0.8 | 14% | 20% | 4% |
第 1 步:
第 2 步:取
要点
只有与市场同步的 32% 波动率有报酬,所以甲的期望收益率也是 20%。
例题 11.17:Beta 为负的股票
问题
某股票的 Beta 为
解答:
- 合理。市场下跌时它往往上涨,放进组合能降低风险,像一份“衰退保险”。
- 投资者为这份保险付费:接受比国债还低的期望收益率。
11.8 确定风险溢价 (2/4):组合的 Beta
组合的 Beta 是各证券 Beta 的加权平均
问题(例题 11.18)
甲、乙各投一半(
- 方法一:先算各自,再加权:
- 方法二:先算组合 Beta:
- 检验:市场组合(40% 甲 + 60% 乙)的 Beta
11.8 确定风险溢价 (3/4):Alpha
Alpha(
- 例:分析师预计乙的期望收益率为 12%,CAPM 的必要收益率是 10%:
要点
在 SML 上,
图 11.12 证券市场线
- 按 CAPM,所有证券都在 SML 上(
11.8 确定风险溢价 (4/4):CML 与 SML
| 资本市场线(CML) | 证券市场线(SML) | |
|---|---|---|
| 横轴 | 波动率 | Beta |
| 线上的是 | 有效组合(市场组合 + 国债) | 所有证券和组合 |
| 斜率 | 市场的夏普比率(0.5) | 市场风险溢价(10%) |
| 甲的位置 | 线的右边(波动率 40%) | 线上( |
要点
CAPM 的两个结论:市场组合是有效组合;证券的风险溢价与 Beta 成正比。衡量单只股票的风险,看 Beta,不看波动率。
用 CAPM 算资本成本:输入从哪里来
- 无风险利率
- 市场风险溢价:取 5% 左右(第10章中美对比:中国 5.1%,美国 4.5%)。本章例子的 10% 只为好算。
- Beta:股票月度超额收益率对市场月度超额收益率回归的斜率,常用过去 5 年(60 个月)的数据;用月度数据,可避开涨跌停的扭曲(第10章)。
例:甲公司的折现率
问题
甲公司的现金流是人民币,没有负债。10 年期国债收益率 2%,市场风险溢价取 5%;用过去 5 年的月度数据回归,甲的 Beta 为 1.6。甲公司的自由现金流该用多少折现率?
| 2% | 5% | 1.6 |
第 1 步:股权资本成本
要点
小组报告(AI 投行研究报告)的折现率就这样算,并写明三个输入的来源和日期。