评估一览
| 任务 | 形式 | 权重 |
|---|---|---|
| 1 行业分享 | 个人,5 分钟 PPT 演示 + 交流讨论 | 20% |
| 2 AI 投行研究报告 | 小组(3–6 人),报告 PDF + JSONL 记录 | 30% |
| 3 期末考试 | 个人,两小时线下考试 | 50% |
- 及格要求:三项合计至少 50 分(满分 100)。
- 截止时间、提交方式和分组安排都在 Canvas 上公布。
任务 1:行业分享 (1/2)
- 形式:个人,5 分钟 PowerPoint 演示,之后同学提问、交流讨论,占 20%。
内容:讲你自己所在的行业,例如:
- 工作中遇到的有趣的事、难题或决策;
- 外人不太知道的行业“内幕”:行规、潜规则、常见误解。
- 目的:班上同学来自不同行业,互相分享,拓宽视野。
评分主要看两点:
- 内容深度:有自己的见解,讲出外行不了解的东西;
- 趣味性:能否吸引听众、引发讨论。
任务 1:行业分享 (2/2)
不要涉及敏感信息:
- 不透露公司的商业秘密、未公开的财务数据或内部文件;
- 不点名客户、同事或具体个人,不评价可识别的个人;
- 不涉及政治敏感话题、违法违规细节,也不做未经证实的指控;
- 如不确定,就把公司和数字匿名化,或只讲公开信息。
建议结构(5 分钟):
- 我的行业和岗位(1 分钟);
- 一个有意思的故事或行业内幕(4 分钟)。
任务 2:AI 投行研究报告 (1/2)
- 形式:小组(3–6 人),占 30%,全组同分。
- 任务:选一只上市公司股票,用 AI agent 搜集资料(年报、公告、行业数据、新闻),写一份投行研究报告:分析公司、估值,给出投资评级(买入 / 持有 / 卖出)。
必须提交两样:
- 报告(一个 PDF):数据表格、计算过程放在报告附录里,不另交 Excel 等文件;报告里的数字都能在附录中找到;
- AI agent 的会话记录(JSONL 文件):Claude Code、Codex 等 agent 会把每次会话自动存成 .jsonl,全部原样提交。
- 对应:第 2 章(财务报表)、第 9 章(股票估值)、第 10–11 章(风险与资本成本、CAPM)。
任务 2:AI 投行研究报告 (2/2)
报告建议结构:
- 结论先行:评级、目标价和三条核心理由;
- 公司与行业:业务、竞争、增长来源;
- 财务分析:盈利能力、偿债能力、现金流(第 2 章);
- 估值:至少两种方法,如股利 / 自由现金流折现和可比公司倍数(第 9 章),折现率用 CAPM(第 11 章);
- 风险:哪些因素会让结论出错。
- 要点:AI 负责搜资料、起草,你们负责判断和核对。每个数据注明来源;AI 给的数字要查原始出处,错误由小组负责。
任务 3:期末考试
- 形式:个人,两小时线下考试,占 50%。
- 范围:第 1–11 章全部内容。
- 准备:带计算器(最好是财务计算器)。
- 复习:第十二课讲考试信息和练习题。
- 成绩确认后公布分数。
迟交、延期与学术诚信
- 迟交:任务 2 每迟交一天扣该任务分数的 10%,超过 5 天不予评分;任务 1 在课堂上按安排的时间演示。
- 延期:须在截止时间至少 24 小时前向 Leo 老师申请,或通过特殊考虑(Special Consideration)申请。获批延期不扣分。
- 查重:提交的作业可能经过 Turnitin 检查。
- 学术诚信:引用他人观点和数据要注明来源;不得抄袭、代写或互相复制。
- 详细规定见课程大纲(Canvas“Course Outline”模块)。
章节大纲
- 1.1为什么学习公司金融
- 1.2企业的类型
- 1.3所有权与控制权的分离
- 1.4股票市场
- 1.5金融科技与人工智能
1.1 为什么学习公司金融
公司金融回答三个问题
- 投资决策:哪些项目值得做?
- 融资决策:钱从哪里来?赚到的钱留在公司,还是还给股东?
- 营运资本管理:手里的现金,够不够应付日常开支和意外?
- 这些问题处理不好,公司会陷入危机;投资者看不懂这些问题,就会以错误的价格买卖股票。
下面两家公司,一家在融资和现金缓冲上出了问题,一家在信息上出了问题:
- 波音:回购和股利花掉了大部分现金,737 MAX停飞和疫情来时缓冲很薄;
- 瑞幸咖啡:公布的销量是假的,股价也就失去了依据。
案例一:波音——回购和股利花掉了现金 (1/3)
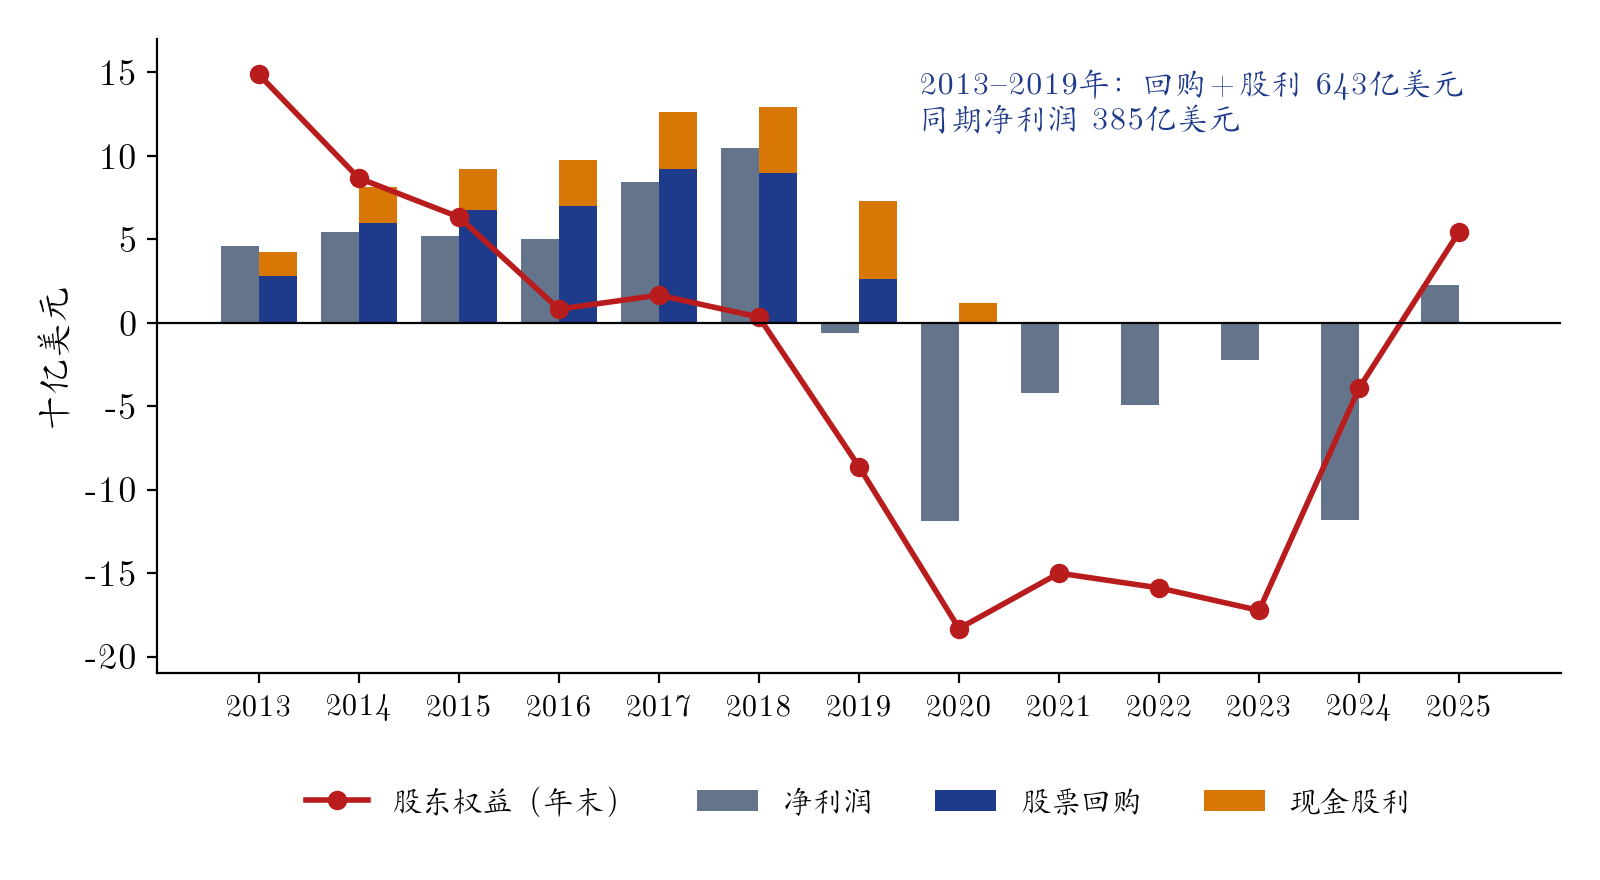
资料来源:波音 10-K。单位:亿美元
案例一:波音——回购和股利花掉了现金 (2/3)
发生了什么
- 2013—2019年,回购和股利合计约640亿美元,约为同期自由现金流(约480亿美元)的1.3倍。
- 2019年自由现金流为负,回购和股利仍支出约70亿美元;年末股东权益为
- 2019—2020年,737 MAX停飞又遇上疫情,净亏损约130亿美元。派现不是危机的原因,但缓冲太薄:2020年发行250亿美元债券。
- 2018—2019年,回购均价约每股340美元;2024年增发普通股,价格约每股140美元。
资料来源:波音 10-K;波音新闻稿。自由现金流=经营现金流-资本支出
案例一:波音——回购和股利花掉了现金 (3/3)
这门课教你回答
- 危机来时,现金缓冲够不够?答案在资产负债表和利润表里(第2章)。
- 每股约340美元回购,价格合理吗?股票的价值取决于公司将来能给股东多少现金(第9章)。
- 危机中借钱,利率由什么决定?违约风险越高,投资者要求的收益率越高(第6章)。
案例二:瑞幸咖啡——销量是假的,股价还对吗? (1/2)
发生了什么
- 2019年5月在纳斯达克上市,靠补贴快速开店,公布的营业收入高速增长。
- 2020年1月,浑水的做空报告称门店销量被夸大;瑞幸否认。
- 2020年4月,瑞幸承认2019年虚增营业收入约22亿元,当天股价下跌约四分之三;7月退市。
- 换掉管理层之后,真实的生意仍在增长:2025年营业收入约490亿元,门店超过3万家。
资料来源:浑水做空报告;财新;瑞幸年报
案例二:瑞幸咖啡——销量是假的,股价还对吗? (2/2)
这门课教你回答
- 股票值多少钱?取决于公司将来能产生多少现金(第9章)。销量是假的,股价就没有依据。
- 怎样检验公司公布的数字?读懂财务报表,把营业收入和现金、门店、客流对照起来(第2章)。
例:利润不等于现金
两个案例都和现金有关:波音在危机时缺现金;瑞幸的营业收入要和现金对照,才能识破。先看利润和现金为什么会不一样:
问题
甲公司做黄金贸易,年初用现金100万元买入黄金,年末以120万元赊销(客户明年才付款)。它赚钱了吗?手里有钱吗?
解答
- 会计利润(权责发生制):
- 现金流量:流入0,流出100万元,净现金流量
要点:账面盈利,手里却没有现金;还不上债务,盈利的公司同样会陷入困境。所以公司金融关注现金流量及其发生的时间。
资料来源:改编自 Ross 等《公司理财》
两个案例与本课程
| 案例 | 问题所在 | 本课程的工具 | 章节 |
|---|---|---|---|
| 波音 | 回购和股利花掉大部分现金,危机时缓冲很薄 | 资产负债表;债券定价;股票估值 | 第2、6、9章 |
| 瑞幸咖啡 | 销量造假,股价失去依据 | 财务报表分析;股票估值 | 第2、9章 |
- 投资决策的工具:净现值(第7—8章);所有决策的基础:货币的时间价值(第3—5章)和风险与收益(第10章)。
对你自己也有用
- 买房:等额本息还是等额本金?两种还款方式的总利息差多少?(第3、5章)
- 养老:每月存多少钱,退休时能有多少?(第3章 年金)
- 买股票:这个价格值不值?公司公布的数字可信吗?(第2、9章)
- 分散投资:为什么不要把钱都放在一只股票上?(第10章)
1.2 企业的类型
图 1.1 美国企业类型
| 企业类型 | 占企业数量的百分比 | 占企业总收入的百分比 |
|---|---|---|
| 个人独资企业 (Sole Proprietorship) | 72% | 4% |
| 合伙企业 (Partnership) | 3% | 5% |
| 有限责任公司 (Limited Liability Company) | 7% | 9% |
| 公司制企业 (Corporation) | 18% | 82% |
要点:个人独资企业数量最多(72%),公司制企业收入最大(82%)。所以公司金融主要研究公司制企业。
资料来源:IRS
个人独资企业与合伙企业
个人独资企业
- 由一人出资经营,通常雇员很少甚至没有。
- 优点:设立简便。
- 缺点:企业与所有者不分离;无限个人责任;存续期有限。
合伙企业
- 与个人独资企业类似,但出资人不止一人。
- 所有合伙人对企业的全部债务承担个人连带责任:债权人可向任一合伙人追偿全部债务。
- 任一合伙人死亡或退伙,合伙关系即告终止。
有限合伙企业与有限责任公司 (LLC)
有限责任和经营权能否兼得?有限合伙不能,LLC 能。
有限合伙企业:两种所有者
- 普通合伙人 (General Partners):权利和责任与普通合伙企业的合伙人相同,通常负责企业的日常经营。
- 有限合伙人 (Limited Partners):承担有限责任,损失不超过其初始投资;没有管理权,不能参与企业的经营决策。
有限责任公司 (LLC)
所有者都享有有限责任,同时也可以经营企业。
公司制企业
- 公司是独立于所有者的法律实体:像自然人一样,可以签订合同、持有资产、借款。
- 公司独立承担义务,所有者不对公司的义务承担责任。
依法成立 (Formation)
- 美国:向拟注册的州提交公司章程,经该州批准成立。
- 中国:向市场监督管理部门申请设立登记,领取营业执照后成立。
所有权 (Ownership)
- 所有权由股票 (shares of stock)表示,所有者称为股东 (Shareholder / Stockholder / Equity Holder)。
- 全部所有权的价值之和称为权益 (equity);所有者有权获得股利 (dividend)。
- 股东人数不设上限,公司发行股票筹集的资金也不设上限。
公司实体的税务影响 (1/2)
双重征税 (Double Taxation)
公司利润先缴企业所得税,股东分得股利后再缴个人所得税:同一笔利润缴两次税。
例题 1.1:每股税前收益 10元,公司税率 20%,股利税率 25%。股东最终剩多少?
- 公司税:
- 股利税:
- 总税款
公司实体的税务影响 (2/2)
免缴企业所得税的小公司(美国称 S 型公司,"S" Corporation)
股东不超过 100 人且都是美国公民或居民的公司,可以选择不缴企业所得税。利润无论分配与否,都直接计入股东的收入,只缴一次税。
例题 1.2:例题 1.1 的公司改为免缴企业所得税的小公司,个人非股利收入税率 30%。税负是多少?
- 每股 10元直接计入你的收入:
- 比例题 1.1 的 4元少 1元。
中美对比:有限责任公司要缴企业所得税吗?
| 美国 | 中国 | |
|---|---|---|
| 合伙企业 | 企业本身不缴所得税 | “先分后税”,由合伙人纳税 |
| 有限责任 | LLC 默认不缴企业所得税,利润计入所有者的收入纳税 | 有限责任公司是公司制企业,要缴企业所得税 |
| 小型公司 | 符合条件的可选择免缴企业所得税(S 型公司) | 没有这种选择;小型微利企业只是税率较低 |
- 要点:名字相同,税不同。中国的有限责任公司和股份有限公司一样,先缴25%的企业所得税,分红后股东再缴个人所得税。
资料来源:《公司法》(2023);《企业所得税法》
例题:A股的股利税与持股期限
每股税前利润8元,企业所得税25%,税后利润全部作为股利发放
公司先缴税
| 持股期限(个税) | 股利税 | 税后所得 |
|---|---|---|
| 超过1年(免征) | 0 | 6.00元 |
| 1个月以上至1年(10%) | 5.40元 | |
| 1个月以内(20%) | 4.80元 |
持股越久税越低:不足1个月比满1年少拿1.20元。这是在用税收鼓励长期投资。
资料来源:《企业所得税法》;财税〔2015〕101号
1.3 公司的所有权与控制权
公司管理团队
- 在公司中,所有权和直接控制权通常是分离的。
董事会 (Board of Directors)
- 由股东选举产生。
- 拥有最终决策权。
首席执行官 (CEO)
- 董事会通常将日常决策权交给 CEO。
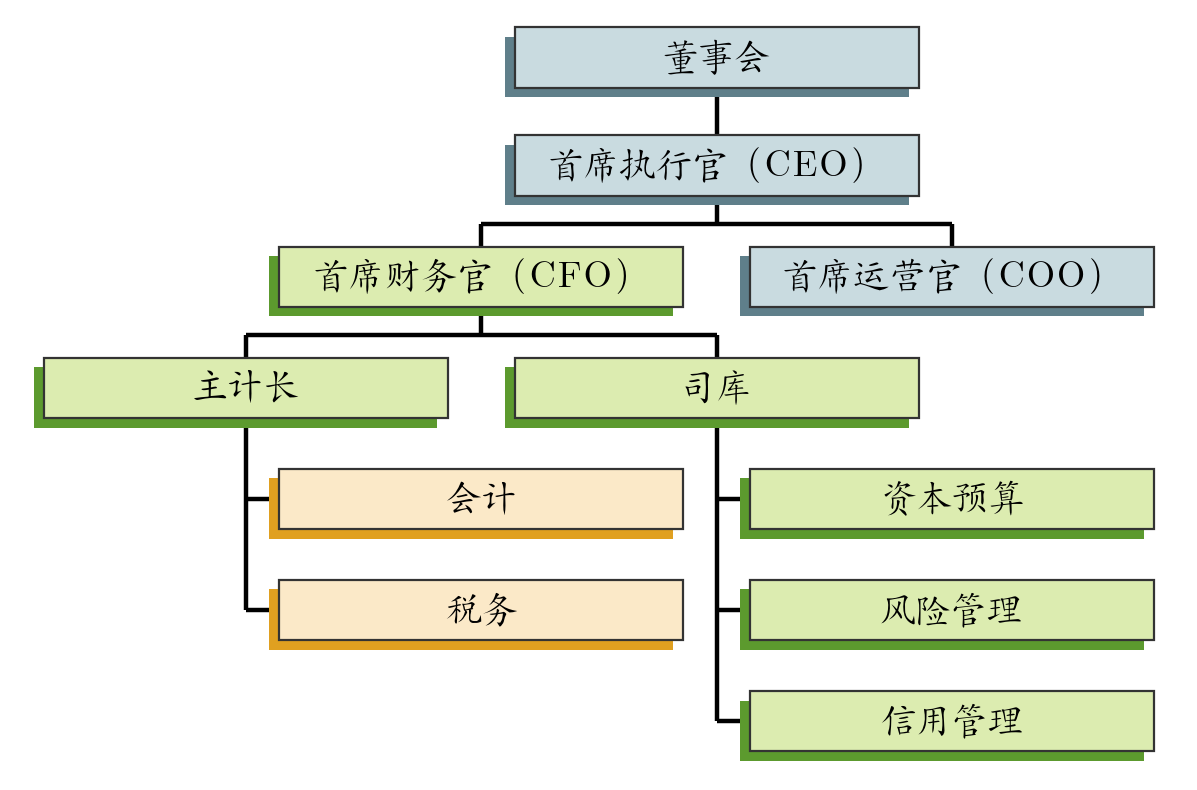
图 1.2 典型公司的组织结构图
公司的目标与社会
公司的目标
管理层的决策使股票价值最大化,股东就会受益。
公司与社会
- 只要不损害他人利益,增加公司股权价值通常对整个社会有益。
- 问题出在以牺牲他人利益为代价增加股权价值。
中美对比:公司为谁经营?
- 美国:传统观点是股东至上。2019年,“商业圆桌会议”的181位CEO承诺同时服务客户、员工、供应商、社区和股东。
- 中国:《公司法》(2023年修订)要求公司考虑职工、消费者等利益相关者的利益,承担社会责任;国有上市公司占A股市值的近一半,目标可能还包括就业、稳定。
- 要点:本课程以股东价值最大化作为决策准则;员工、客户和社会的利益通过法律、合同和价格进入公司的现金流。
资料来源:Business Roundtable (2019);《公司法》(2023);中国上市公司协会
两权分离:Berle 与 Means (1932)
- 股权分散
- 宾夕法尼亚铁路公司是当时美国最大的铁路公司,最大股东仅持股约0.3%。
- 1930年初美国最大的200家非金融公司中,44%由管理层控制:没有任何股东持有足以控制公司的股份。
资料来源:Berle & Means (1932)
全球视角:谁控制着大公司?
要点:股权分散主要是英美的特点;在其他许多国家,家族和国家才是控制者。
La Porta, Lopez-de-Silanes & Shleifer (1999)
27个富裕经济体,各取市值最大的20家公司:
| 股权分散 | 家族控制 | 国家控制 | 其他 |
|---|---|---|---|
| 36% | 30% | 18% | 15% |
股权分散的公司:英国20家中有20家,美国16家;阿根廷0家。
Claessens, Djankov & Lang (2000)
东亚9个经济体的上市公司中,三分之二以上由单一股东控制。
资料来源:La Porta 等 (1999);Claessens 等 (2000)
代理问题:怎样约束管理层?
代理问题 (Agency Problems)
管理者可能只顾自身利益,不顾股东利益。有四种约束办法:
1. 薪酬与业绩挂钩
让管理层薪酬与公司业绩挂钩。但业绩怎么衡量?
2. 股东抛售
CEO 表现不佳,股东可以抛售股票表达不满,抛售压力使股价下跌。
3. 恶意收购 (Hostile Takeover)
- 低股价可能吸引“公司掠夺者” (Corporate Raider) 买入足够多的股票,取得控制权并更换现任管理层。
- 新管理层整顿公司后,股价会上涨。
4. 公司破产
- 重组 (Reorganization);清算 (Liquidation)。
- 破产时,公司的控制权由股东转到债权人手中。
中外对比:谁和谁的利益冲突? (1/2)
| 美国上市公司 | 中国民营上市公司 | 中国国有上市公司 | |
|---|---|---|---|
| 股权结构 | 多数分散,经理人持股很少 | 创始人或家族控股,常常亲自经营 | 国家控股 |
| 主要冲突 | 经理人—股东 | 控股股东—中小股东 | 国家的政策目标与利润目标不一致 |
| 典型表现 | 在职消费、盲目扩张 | “掏空”:关联交易、资金占用 | 承担政策目标,投资效率偏低 |
- 要点:大股东持股越多,越有动力和能力监督经理人,但也越有能力损害中小股东。
资料来源:东北证券研究报告 (2024)
中外对比:谁和谁的利益冲突? (2/2)
控股股东—中小股东
- Jiang, Lee & Yue (2010):1996—2006年,控股股东以公司间借款的形式,从数百家A股上市公司转移了数十亿元资金。
- 康美药业:2016—2018年向控股股东及关联方提供非经营性资金约116亿元(见第2章)。
国有企业的经理人
- 薪酬受管制时,国企经理人用在职消费补偿自己(陈冬华等, 2005)。
- 业绩越好,国企CEO越可能获得政治晋升,部分弥补了薪酬激励的不足(Cao 等, 2019)。
资料来源:Jiang 等 (2010);证监会;陈冬华等(2005);Cao 等 (2019)
中外对比:中小股东会吃亏吗?
- 事先知道的冲突,会反映在价格里:投资者预期到大股东可能掏空、国企要承担政策目标,就只愿意出较低的价格。2022年11月,央企上市公司市盈率不足8倍,A股整体约14倍。折价由出售股份的大股东或国家承担;按低价买入的中小股东,得到的是公平的预期收益。
- 事后没有预料到的变化,由当时的股东承担:2020年6月,国务院要求金融系统全年向企业让利1.5万亿元;让利减少的是银行的利润,上市银行的中小股东也一起承担。
资料来源:《中国证券报》;中国政府网
中美对比:独立董事失职要赔钱吗?
独立董事
不在公司任职、与大股东无关的董事,替中小股东监督经理人和控股股东。中国至少占董事会的三分之一,美国须占多数。
| 中国 | 美国 | |
|---|---|---|
| 赔多少 | 康美药业案 (2021):5名独董年津贴约10万元,被判连带赔偿投资者,每人约1.2亿或2.5亿元 | 1980—2005年,外部董事自掏腰包赔偿仅13起;赔款几乎都由公司和保险支付 |
| 代价 | 钱:判决后出现独董辞职潮;2023年改革要求责任与过错相当 | 名声:公司造假后,外部董事会失去在其他公司的董事席位 |
- 要点:独董失职总要付出代价,才不会只签字不监督;但代价远超报酬,就没人愿意当。
资料来源:证监会 (2023);NYSE 303A;新华社 (2021);国务院办公厅 (2023);Black 等 (2006);Fich & Shivdasani (2007)
1.4 股票市场
- 股票市场给股东提供流动性 (Liquidity)。
定义(流动性)
指能以接近当前买入价的价格轻松卖出资产的能力。
上市公司 (Public Company)
股票在证券交易所公开交易。
非上市公司 (Private Company)
股票只能私下交易。
一级市场 (Primary Markets)
公司发行新股卖给投资者,在一级市场进行。
二级市场 (Secondary Markets)
发行之后,股票在投资者之间继续交易,在二级市场进行。
传统交易场所:做市商与买卖价差
- 做市商 (Market Makers):随时报出买入价 (Bid) 和卖出价 (Ask),买入价低于卖出价。
- 买卖价差 (Bid-Ask Spread):两个价格之差,是投资者的交易成本。
- 纽约证券交易所 (NYSE):每只股票只有一个做市商(专家 Specialist)。
- 纳斯达克 (NASDAQ):没有实体交易地点;单只股票可以有多个做市商。
图 1.3 全球主要证券交易所(2025年末)
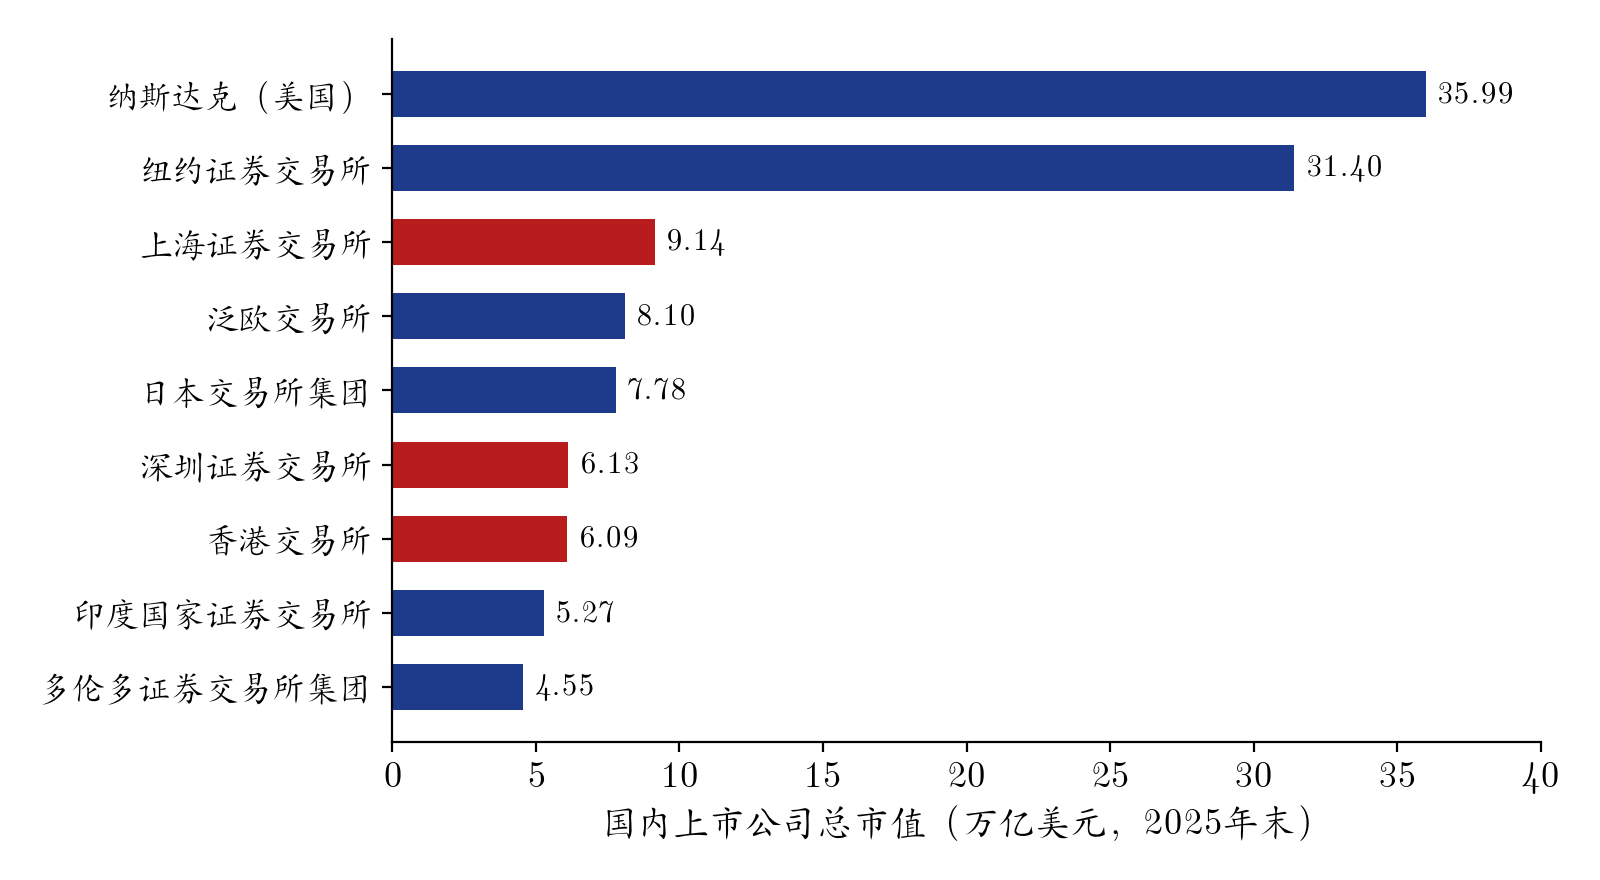
看图:美国的两家交易所合计约67万亿美元;中国内地和香港的三家(红色)合计约21万亿美元,约为美国的三分之一。
图中为部分主要交易所国内上市公司的总市值;红色为中国内地和香港的交易所。数据来源:WFE (2025)
新的竞争和市场变化
- 2005年,NYSE 和纳斯达克的交易量占美国股票交易量75%以上;此后全电子交易所和另类交易系统加入竞争,份额已降到一半以下。
限价单 (Limit Order):按固定价格买入或卖出指定数量的指令。
- 限价订单簿 (Limit Order Book):所有限价单的集合。
- 市价单 (Market Orders):按当前最优的限价单立即成交的指令。
- 高频交易者 (High Frequency Traders, HFTs):借助计算机,根据新信息每秒交易多次的交易者。
暗池:价格更优,但不一定成交
- 交易所的限价订单簿是公开的:投资者可以按当前的买入价或卖出价交易,成交对所有交易者可见。
- 暗池 (Dark Pool) 不公开其限价订单簿。
- 好处:可能以更优的价格成交。代价:买单或卖单过多时,订单可能无法成交。
中美对比:上市公司与投资者
- 中国A股(2025年末):上市公司约5,500家,总市值约123万亿元,投资者约2.5亿户。
- 美国:上市公司数量从1996年的约8,000家降至2012年的约4,100家,几乎减半。
- 要点:上市是企业的选择,取决于净收益。Doidge, Karolyi & Stulz (2017) 认为,美国上市公司减少,是因为企业上市的净收益下降了。
资料来源:中国上市公司协会;中国结算《统计年鉴》(2025);Doidge 等 (2017)
中国股票发行:从核准制到注册制
- 核准制:证监会对发行申请做实质审核,决定企业能否上市。
- 注册制:交易所审核信息披露是否充分,证监会注册;企业价值由投资者判断。
| 时间 | 事件 |
|---|---|
| 2019年 | 科创板开市,试点注册制 |
| 2020年 | 创业板首批注册制公司上市 |
| 2023年 | 全面实行股票发行注册制 |
| 2024年 | 严把上市入口,加大退市力度 |
- 要点:注册制不等于“想上就上”。2020年11月,上交所暂缓了蚂蚁集团的科创板上市。
资料来源:证监会;上交所
中美对比:什么情况下会退市?
| 中国A股(沪深主板) | 美国(纳斯达克) | |
|---|---|---|
| 股价与市值 | 连续20个交易日收盘价低于1元;或连续20个交易日总市值低于5亿元 | 连续30个交易日买入价低于1美元,收到通知后180天内未恢复 |
| 财务指标 | 利润为负且营业收入低于3亿元;或期末净资产为负 | 股东权益、市值或净利润须满足持续上市标准 |
- 例:乐视网因净资产为负而暂停上市,2020年被终止上市。
资料来源:上交所《股票上市规则》;沪深交所退市新规(2024);Nasdaq Rule 5550、5810
中美对比:企业主要向谁借钱?
| 中国(2025年末,万亿元) | 美国(2025年,万亿美元) | |
|---|---|---|
| 贷款 | 190 | 5.3 |
| 债券 | 34 | 8.7 |
| 债券占债务的比重 | 约15% | 约62% |
- 要点:中国企业的债务主要是银行贷款,美国非金融公司更多靠债券。
资料来源:中国人民银行;美联储 Z.1
法律、制度与公司融资
- La Porta 等 (1997, 1998):英美法系国家对投资者的法律保护较强,股票市场更发达,股权也更分散。
Fan, Titman & Twite (2012):法律越弱、腐败越严重的国家,企业负债越多,尤其是短期债务。
- 原因:投资者怕钱被经理人或官员侵占。股东拿的是剩余利润,最容易被拿走;债务到期要还固定金额,较难侵占;短期债务很快到期,贷款人可以不再续借,内部人做手脚的余地最小。
- Allen, Qian & Qian (2005):中国是反例:法律和金融体系不发达,经济却高速增长,民营部门主要依靠非正式融资渠道。
对公司金融的含义
同一个融资问题,在不同的法律和制度环境下,最优答案可能不同。本课程的模型给出基准,应用时要考虑制度背景。
资料来源:La Porta 等 (1997, 1998);Fan 等 (2012);Allen 等 (2005)
1.5 金融科技与人工智能:金融与技术
定义
金融科技 (Fintech) 指技术进步带来的金融创新。
- 安全与验证:区块链 (Blockchain) 用公开、可验证的方式记账,不需要可信的第三方证明交易真实;加密货币 (Cryptocurrency) 的创建和所有权由公共区块链确定。
- 电信:同一证券常在相距遥远的市场交易,金融业一直是最早采用先进通信技术的行业之一。
- 银行服务自动化:机器人顾问 (Robo-Advisors) 用计算机程序提供定制化的投资建议,取代部分金融顾问的工作。
- 大数据与机器学习:金融机构很早就利用数据做决策;数据越多,越能准确地找到目标客户。
- 竞争:技术进步让非金融企业也能提供金融服务。
中国的金融科技:发展与监管
- 移动支付:2025年,中国的银行处理移动支付业务约2,300亿笔,金额约570万亿元。
- 平台金融:蚂蚁集团原定2020年11月在科创板和港交所同时上市,临门被暂缓。
- 原因之一:11月2日(原定上市前三天)发布的新规草案要求,平台和银行联合放贷时,平台自己至少出30%的钱。蚂蚁当时只出约2%,其余98%来自银行等合作机构。
要点
规则一变,蚂蚁放同样多的贷款,自己要出的钱多了十几倍,赚钱方式和估值都跟着变。监管政策是金融科技企业融资和估值必须考虑的风险。
资料来源:中国人民银行;上交所;蚂蚁集团招股书;《网络小额贷款业务管理暂行办法(征求意见稿)》(2020)
中美对比:加密货币为何一禁一放
| 中国 | 美国 | |
|---|---|---|
| 做法 | 2021年起,虚拟货币相关业务一律是非法金融活动 | 2024年批准比特币基金在交易所上市交易 |
| 官方理由 | 炒作扰乱金融秩序,滋生赌博、非法集资、诈骗、洗钱,危害老百姓的财产 | 法院裁定 SEC 此前拒绝的理由站不住;SEC 强调批准基金不等于认可比特币 |
| 投资者 | 投资合同无效,损失自担 | 可以买,靠信息披露,风险自己判断 |
要点
中国的监管先决定一件事能不能做,把金融稳定和老百姓的财产安全放在前面;美国先让产品上市,靠信息披露保护投资者,监管机构的决定还要受法院约束。同一项业务,在一国被禁,在另一国可以上市融资。
资料来源:银发〔2021〕237号;SEC (2024);Grayscale v. SEC (2023)
人工智能与公司金融
| 问题 | 人工智能带来的新内容 |
|---|---|
| 投资决策 | 科技公司每季度投入上千亿美元建数据中心:这些投资的净现值是否为正?(第7—8章) |
| 融资决策 | 投资已超过经营现金流,差额靠现金储备、发债、私募信贷和上市融资 |
| 估值 | 很多 AI 公司还在亏损,市值却很高:股价反映的是对未来现金流的预期(第9章) |
| 金融业本身 | 银行用 AI 审批贷款、识别欺诈、做投资研究;监管也随之变化 |
投资:美国四家科技公司的资本开支
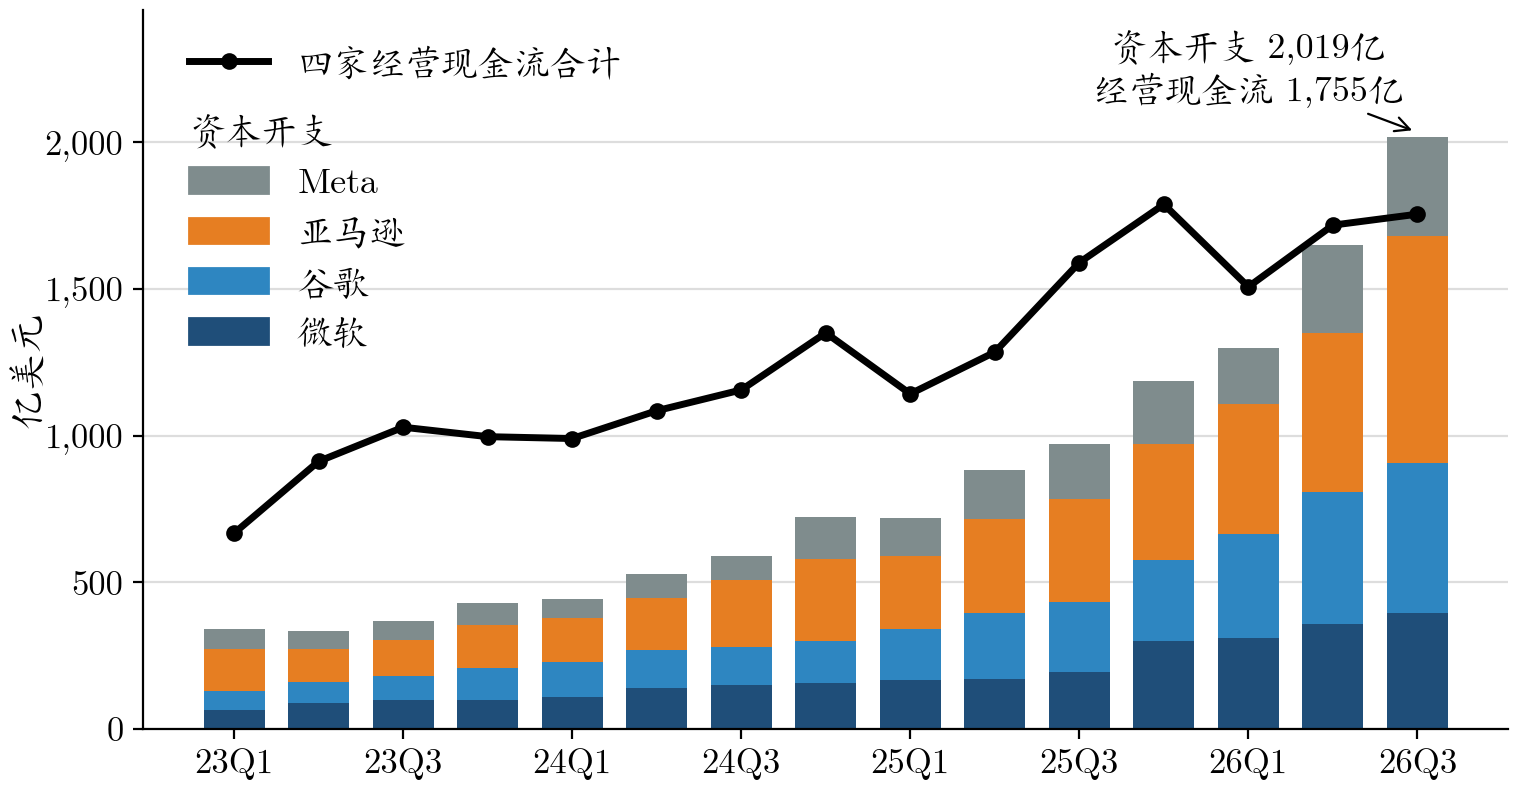
- 2026年三季度,微软、谷歌、亚马逊、Meta 的资本开支合计约2,000亿美元,约为一年前的2.1倍,2023年以来第一次超过四家的经营活动现金流(约1,800亿美元)。
资料来源:四家公司10-Q、10-K(SEC XBRL数据);资本开支为购置物业及设备的支出
中美对比:AI 投资的钱从哪里来?
| 美国:微软、谷歌、亚马逊、Meta | 中国:阿里巴巴 | |
|---|---|---|
| 资本开支 | 2026年三季度合计约2,000亿美元 | 2026年二季度约680亿元 |
| 经营现金流 | 约1,800亿美元,已低于资本开支 | 约230亿元;自由现金流 |
| 缺口怎么补 | 现金储备和发债:全球 AI 相关债券2026年已约4,500亿美元 | 账上现金及流动投资约4,700亿元 |
思考
投资越大,越依赖外部资金。如果 AI 带来的现金流低于预期,损失由股东承担还是债权人承担?
资料来源:SEC XBRL;阿里巴巴2026年6月季度业绩公告;英格兰银行FPC记录(2026年9月)
中美对比:股票市场如何给 AI 定价
| 公司 | 市场的反应 |
|---|---|
| 摩尔线程(GPU,科创板) | 2025年12月上市,首日收涨425% |
| MiniMax(大模型,港交所) | 上市前累计亏损约13亿美元;2026年1月发行价165港元,2月20日涨到970港元 |
| 英伟达(纳斯达克) | 2025年1月,DeepSeek 新模型引发抛售,单日跌17%,市值蒸发近6000亿美元 |
- 要点:价格反映的是对未来现金流的预期,不是当期利润(第9章);预期一变,价格可以在一天内大幅变化。
资料来源:证券时报、第一财经(2025年12月5日);中金在线(2026年1月9日);品玩(2026年2月);CNBC(2025年1月27日)
债券市场如何给 AI 定价:CDS (1/2)
CDS 是什么
像债务的保险:买方每年按名义本金支付一定比例的费用(CDS 利差,1个基点 = 0.01%);参考公司违约时,卖方赔偿债权人的损失。利差越高,市场认为违约的可能越大。
- 粗算:违约时只能收回40%,损失60%,所以每年违约概率
| 公司(时间) | 5年期 CDS 利差 | 粗算每年违约概率 |
|---|---|---|
| 甲骨文(2025年11月) | 125个基点 | |
| 甲骨文(2026年10月) | 290个基点 | |
| CoreWeave(2026年10月) | 超过1100个基点 |
资料来源:ICE Data Services(彭博,2025年11月);S&P Global Market Intelligence(路透,2026年10月);违约概率为作者按回收率40%粗算
债券市场如何给 AI 定价:CDS (2/2)
- 谁在买保护:为甲骨文数据中心放贷的银行,用 CDS 对冲风险。
- 谁的风险高:亚马逊、谷歌、Meta 的 CDS 也创下新高,但上升慢得多:它们主要靠经营现金流投资,甲骨文和 CoreWeave 主要靠借钱。
股东和债权人看的不一样
股东分享上涨的收益,所以更看增长;债权人最多拿回本息,所以只关心公司能不能还钱(第6章)。CDS 利差是债权人的看法。
资料来源:摩根士丹利(彭博,2025年11月);路透(2026年10月)
中美对比:违约风险由谁承担?
| 美国 | 中国 | |
|---|---|---|
| 信用衍生品 | CDS 交易活跃,每天报价 | 2025年 CDS 名义本金约78亿元 |
| 损失谁承担 | 价格由市场决定,损失由债权人和卖出保护的一方承担 | 人民银行科技创新债券风险分担工具(2025年):央行再贷款购买科创债,与地方政府、增信机构共同担保,分担部分违约损失 |
思考
政府分担违约风险,可以降低科技企业的融资成本;但如果风险不再体现在价格上,资金还能分辨好项目和坏项目吗?
资料来源:彭博;交易商协会数据(东方财富整理);新华社(2025年5月)
中美对比:金融业已经在用 AI 做什么?
| 机构 | 用途 | 数据 |
|---|---|---|
| 招商银行 | 零售、风控、运营等约860个场景 | 2025年节约人工约1,600万小时 |
| 网商银行 | 小微贷款“310”:3分钟申请、最快1分钟放款、0人工干预 | 截至2025年末服务约7,700万小微客户 |
| 摩根大通 | 生成式 AI 平台、代码助手 | 90%以上工程师使用 AI 代码助手 |
| 美国财政部 | 机器学习识别支票欺诈 | 2024财年防止和追回欺诈及不当支付40多亿美元 |
- 要点:AI 已经用在风控、放贷、开发和反欺诈等日常业务上,不只是试验。
资料来源:招行2025年年报;网商银行2025年ESG报告;摩根大通2025年年报;美国财政部(2024)
研究证据:AI 能做什么?
- 信贷:Berg 等 (2020) 发现,只用设备类型、邮箱等“数字足迹”预测违约,准确度略高于传统信用评分;没有信用记录的人也能被评估。
- 盈利预测:Kim, Muhn & Nikolaev (2024) 只给 GPT-4 匿名、标准化的财务报表,它预测未来盈利变化方向的能力超过分析师。
- 股价:Lopez-Lira & Tang (2023) 发现 GPT-4 对新闻标题的判断能预测股价;但用的人越多,策略收益越低。
对公司金融的含义
信息越容易处理,价格越快反映信息,靠公开信息获得的超额收益会被竞争掉(第9章)。
资料来源:Berg 等 (2020);Kim 等 (2024);Lopez-Lira & Tang (2023)
中美对比:AI 谁来管、怎么管?
| 中国 | 美国 | |
|---|---|---|
| 总体方向 | “人工智能+”行动:推动应用,同时强调安全可控 | 2025年撤销拜登政府的 AI 行政令,以减少监管障碍为主 |
| 生成式 AI | 服务须备案,截至2025年末约750款已完成备案 | 联邦层面没有类似的备案要求 |
| 金融业 | 2026年出台“人工智能+金融”实施意见,原则是“谁使用谁负责” | 2025年美国证监会等监管机构撤回了涉及算法的监管规则 |
- 要点:中国事前管理(备案),美国主要靠事后执法:2024年美国证监会处罚了两家夸大使用 AI 的投资顾问(“AI 粉饰”)。
资料来源:国务院;国家网信办(2026年1月);央视网(2026年6月);白宫;联邦公报(2025);SEC (2024)
AI 的风险
- 依赖与趋同:金融稳定理事会 (2024):金融机构依赖少数供应商(云、芯片、模型);大家用相似的模型和数据,交易趋同,放大波动。
- 债务:英格兰银行(2026年9月):AI 投资越来越多靠借债;融资不透明,有时还是“循环”的(投资方同时是客户),预期落空时会放大损失。
- 模型偏差:用历史数据训练的模型可能延续过去的歧视,而且难以说明拒贷的理由。
思考
如果所有银行都用同一个模型审批贷款,好处和风险分别是什么?
资料来源:FSB (2024);英格兰银行FPC记录(2026年9月)
章节大纲
- 2.1 公司的财务信息披露
- 2.2 资产负债表
- 2.3 利润表
- 2.4 现金流量表
- 2.5 其他财务报表信息
- 2.6 财务报表分析
- 2.7 财务报告实践
2.1 公司的财务信息披露
财务报表:公司定期公开的过往业绩报告。准则统一、独立审计,投资者才能放心比较。
- 编制:按公认会计原则 (GAAP),由审计师(独立第三方)审计
- 披露:向美国证监会(SEC)提交10-Q季度报告、10-K年度报告,并向股东寄送年度报告
- 四张报表:资产负债表、利润表、现金流量表、股东权益变动表
中美对比:比较中美公司前,先对齐会计口径
| 中国(A股) | 美国(上市公司) | |
|---|---|---|
| 适用准则 | 中国企业会计准则,不能改用国际准则 | 美国公认会计原则 |
| 年报披露期限 | 年度结束后4个月内 | 年度结束后60—90天(视公司规模) |
| 存货计价 | 不允许“后进先出法” | 允许“后进先出法” |
| 已付利息的现金流量 | 计入筹资活动 | 计入经营活动 |
- 要点:同一家公司,按中国口径算经营现金流不扣已付利息,按美国口径要扣;存货计价方法不同,利润也不同。
资料来源:IFRS Foundation (2018);财政部《企业会计准则》;SEC 10-K;IAS 2、7;ASC 230、330
2.2 资产负债表
- 反映公司某一时点财务状况的快照(又称“财务状况表”):左边公司拥有什么,右边钱从哪来
- 资产负债表恒等式:
- 资产:公司拥有的资源
- 负债:公司承担的债务
- 股东权益:公司资产价值与负债之间的差额
资产
资产按变现快慢分,分界线是一年:
流动资产:货币资金或预计在一年内变现的资产
- 货币资金、有价证券、应收账款、存货
- 其他流动资产,例如:预付费用
非流动资产
- 固定资产净值:折旧(和累计折旧);账面价值 = 购置成本 - 累计折旧
- 商誉和无形资产:摊销
- 其他非流动资产,例如:长期证券投资
表 2.1 甲公司资产负债表
| 甲公司合并资产负债表(截至12月31日,单位:万元) | |||||
|---|---|---|---|---|---|
| 资产 | 2022 | 2021 | 负债和股东权益 | 2022 | 2021 |
| 货币资金 | 500 | 500 | 应付账款及其他 | 800 | 800 |
| 应收账款 | 300 | 200 | 短期借款(含一年内到期部分) | 200 | 200 |
| 存货及其他流动资产 | 300 | 300 | 流动负债合计 | 1,000 | 1,000 |
| 流动资产合计 | 1,100 | 1,000 | 长期借款 | 2,300 | 1,800 |
| 非流动资产合计 | 3,400 | 3,000 | 其他非流动负债 | 200 | 200 |
| 股东权益 | 1,000 | 1,000 | |||
| 资产总计 | 4,500 | 4,000 | 负债和股东权益总计 | 4,500 | 4,000 |
检验(2022年):负债
负债
负债按偿还期限分,分界线也是一年:
流动负债:预计在一年内偿还的款项
- 应付账款、短期借款、一年内到期的非流动负债
- 其他流动负债,例如:应交税费、应付职工薪酬
- 净营运资本:一年内能变现的资产,减去一年内要还的债
- 非流动负债:长期借款、租赁负债、递延所得税负债
股东权益:账面价值与市场价值
| 账面价值 | 市场价值(市值) | |
|---|---|---|
| 计算 | 资产的账面价值 |
每股市场价格 |
| 能否为负 | 可能为负数 | 不会为负 |
| 特点 | 许多有价值的资产可能不在资产负债表上体现 | 通常与账面价值相差很大 |
- 市净率 (Market-to-Book Ratio)
- 价值股:市净率低;成长股:市净率高
- 企业价值 (TEV):买下整家公司要付的钱
例题 2.1
市场价值与账面价值
问题
甲公司有100万股,每股30元;2022年股东权益账面价值为1,000万元。求市值和市净率。
解答
市值
市净率
2.3 利润表
- 又称“财务业绩表”:记录一段时间(如一年)的经营成果,不同于资产负债表的时点快照
- 净利润俗称“底线 (bottom line)”
盈利计算:从营业收入出发,逐层减去成本、费用、利息和税
- 毛利
营业利润
- 运营费用:销售及管理费用,研发费用,折旧和摊销
- 息税前利润 (EBIT)
- 利润总额
- 净利润
表 2.2 甲公司利润表
| 截至12月31日的年度(万元) | 2022 | 2021 |
|---|---|---|
| 营业收入 | 10,000 | 10,000 |
| 营业成本 | (7,900) | (8,000) |
| 毛利 | 2,100 | 2,000 |
| 运营费用 | (1,600) | (1,600) |
| 营业利润 = 息税前利润 (EBIT) | 500 | 400 |
| 利息费用 | (300) | (200) |
| 利润总额 | 200 | 200 |
| 所得税费用 | (50) | (50) |
| 净利润 | 150 | 150 |
括号内为减项。运营费用 1,600 = 销售及管理费用 1,000 + 研发费用 500 + 折旧和摊销 100;无其他收入,所以营业利润 = EBIT。
盈利计算:每股收益 (EPS)
- 稀释 (Dilution):员工行使股票期权、可转换债券转为股票时,公司要发行新股,同样的净利润分给更多股份。
- 稀释每股收益 (Diluted EPS):假定价内的股票期权、股票奖励和有稀释作用的可转换债券都已行权或转换,再计算每股收益。
- 甲公司2021年授予高管25万股限制性股票单位 (RSU),所以稀释每股收益
中外对比:什么是扣非净利润?
扣非净利润
例:净利润都是 1亿元,哪家明年更可能还赚 1亿元?
| 乙公司 | 丙公司 | |
|---|---|---|
| 净利润 | 1亿 | 1亿 |
| 其中:卖楼赚的(一次性) | 0 | 0.8亿 |
| 扣非净利润 | 1亿 | 0.2亿 |
乙公司。丙明年没有楼可卖,利润大概只剩 0.2亿元。
- 中国:哪些算非经常性损益由证监会规定,年报必须同时披露净利润和扣非净利润。
- 美国:没有统一的“扣非”。公司可自定“调整后利润”,但须同时列出按会计准则算的利润并说明差额。
资料来源:证监会非经常性损益解释性公告 (2023);17 CFR 229.10(e)
2.4 现金流量表
净利润通常不等于公司实际赚得的现金。
- 非现金费用:折旧和摊销
- 利润表不体现的现金支出:对固定资产的投资
| 三类活动 | 内容 |
|---|---|
| 经营活动 | 以净利润为起点,调整非现金项目和净营运资本变动:加回折旧;应收账款、存货增加占用现金,要减;应付账款增加提供现金,要加(减少则相反) |
| 投资活动 | 资本性支出;买卖有价证券 |
| 融资活动 | 支付股利(留存收益 = 净利润 - 股利);借款变动 |
例题 2.2
折旧对现金流的影响
问题
2022年甲公司多提100万元折旧,税率25%。对净利润和年底货币资金有何影响?
解答
- 第 1 步:净利润。利润总额下降100万元,税款减少
- 第 2 步:现金。现金流量表:
- 要点:净利润降了75,货币资金反而增加25:折旧不花现金,只让税少交25(折旧抵税)。
2.5 其他财务报表信息
财务报表还包含以下几项信息:
- 股东权益变动表:股东权益变动 = 留存收益 + 股票净发行额
管理层讨论与分析
- 表外交易:可能对公司未来业绩产生重大影响,但未出现在资产负债表上的交易或安排,如安然的特殊目的实体(见2.7)。
- 财务报表附注:说明编制报表采用的重要会计假设等。数字为什么变,常在附注和管理层讨论里找到(见例题 2.3)。
教材例题 2.3
问题
荷美尔食品(HRL)的营业收入,2020年96亿美元,2021年114亿美元,增长18%。按18%预测,2022年收入是多少?
解答
- 预测:
- 实际:只有125亿美元,增长约10%。
- 原因(见10-K附注):18%里有两块不是日常经营的增长:2021年6月收购了 Planters,收入多了一个品牌;2021财年有53周,比平常多一周。按18%外推,等于假设每年都有这样的收购和多出的一周。
- 要点:先读附注,剔除一次性因素,再外推增长。
资料来源:荷美尔食品2021、2022财年10-K(SEC)
2.6 财务报表分析
比率本身没有意义,要拿来比:
- 与本公司以前年度比较(趋势分析)
- 与同行业可比公司比较(横向比较)
下面五类比率,各回答一个问题:
- 赚得多吗?盈利能力比率
- 短期周转得动吗?流动性比率、营运资本比率
- 长期还得起债吗?利息保障倍数、杠杆比率
- 市场给多高估值?估值比率
- 资产回报高吗?经营收益率、杜邦恒等式
盈利能力比率
分母都是营业收入;分子从毛利往下,每一行多扣一类费用:
- 毛利率看定价能力和生产成本,营业利润率看经营效率
- EBIT利润率:没有其他收入时等于营业利润率
- 净利润率:扣了利息,受杠杆影响;比较负债不同的公司,用EBIT利润率
流动性比率
都问同一件事:一年内到期的债,手头的资产还得起吗?分母都是流动负债,分子越来越严格。
- 流动比率
- 速动比率(不算存货,存货变现慢)
- 现金比率(只算货币资金)
例题 2.4
计算流动性比率
问题
用表2.1计算甲公司2021、2022年的速动比率和现金比率,流动性如何变化?
解答(单位:万元)
| 2021 | 2022 | |
|---|---|---|
| 速动比率 | ||
| 现金比率 |
现金比率不变,速动比率略升,流动性没有恶化;但水平仍低,且新增投资靠借款,投资者仍可能担忧。
营运资本比率
周转天数
| 周转天数 | 周转率 | |
|---|---|---|
| 应收账款 | ||
| 应付账款 | ||
| 存货 |
例:甲公司应收账款周转天数,2021年
利息保障倍数
- EBIT / 利息:经营利润够付几遍利息
- EBITDA / 利息(EBITDA = EBIT + 折旧和摊销;折旧摊销不花现金,更接近能用来付息的现金)
例题 2.5:计算利息保障倍数
分别以EBIT和EBITDA计算甲公司2021、2022年的利息保障倍数。
解答(单位:万元)
| 2021 | 2022 | |
|---|---|---|
| EBIT/利息 | ||
| EBITDA/利息 |
倍数偏低且不断下降:利息涨了50%,EBIT只涨25%,债权人可能担忧。
杠杆比率
杠杆比率:资产有多少是借来的?(总负债
| 比率 | 定义 |
|---|---|
| 负债权益比 | |
| 负债资本比 | |
| 净负债 | 总负债 |
| 负债与企业价值比 | |
| 权益乘数 |
例:甲公司借款从2021年的2,000增至2022年的2,500,股东权益都是1,000:负债权益比
估值比率
估值比率问:市场为公司每1元利润(或收入)付了多少钱?
- 市盈率 (P/E Ratio)
- 企业价值/EBIT
- 企业价值/营业收入
分子分母要对应:净利润归股东,所以除以市值;EBIT和营业收入与负债多少无关,所以除以企业价值。
教材例题 2.6:盈利能力与估值比率
问题(2022年3月,单位:亿美元)
| 营业收入 | 净利润 | 市值 | 货币资金 | 负债 | |
|---|---|---|---|---|---|
| 沃尔玛 | 5,700 | 140 | 3,900 | 150 | 440 |
| 塔吉特 | 1,060 | 69 | 1,000 | 59 | 140 |
比较两家公司的净利润率、市盈率,以及企业价值与营业收入的比率。
解答(企业价值
| 沃尔玛 | 塔吉特 | |
|---|---|---|
| 净利润率 | ||
| 市盈率 | ||
| 企业价值 | ||
| 企业价值/营业收入 |
规模悬殊,比率仍可比:塔吉特利润率高,企业价值/营业收入也高;沃尔玛的市盈率更高(28对14)。
经营收益率
- 净资产收益率 (ROE):股东的回报
- 总资产收益率 (ROA):股东和债权人共同的回报,分子加回利息
- 投资资本收益率 (ROIC):EBIT
杜邦恒等式
ROE可拆成盈利能力、资产效率和杠杆三项的乘积。
教材例题 2.8
ROE的决定因素
问题
用杜邦恒等式拆开沃尔玛(WMT)和塔吉特(TGT)的ROE(截至2022年1月)。若塔吉特的权益乘数与沃尔玛相同,ROE是多少?
解答(单位:亿美元)
| WMT | TGT | |
|---|---|---|
| 净利润率 | ||
| 资产周转率 | ||
| 权益乘数 | ||
| ROE(三项之积) | 17% | 53% |
若塔吉特的权益乘数也是2.89:
要点:塔吉特ROE高,部分靠杠杆(拉平后从53%降到37%);剩下的差距主要在净利润率。
中美对比:用杜邦恒等式拆开ROE
中美非金融上市公司(银行等金融业杠杆特别高,先剔除):
| 中国 | 美国 | |
|---|---|---|
| ROE | 6.5% | 17.6% |
| 3.9% | 8.6% | |
| 1.65 | 2.06 |
- 中国 ROE 约为美国的三分之一,主要因为每 1 元营业收入赚得少:净利润率不到美国的一半。
- 每 1 元权益带来的营业收入也少一些(1.65 对 2.06),但差距小得多。
资料来源:Damodaran(2026年1月);中国样本含在香港及海外上市的中国公司。
中美对比:市场怎么看ROE,ROE可信吗?
- ROE 高的市场,市净率也高。非金融上市公司的市净率:美国 5.1,中国 2.1。每 1 元账面权益赚得越多,投资者愿付的价格往往越高。
- ROE 可能被“做”出来。1996—1998 年,A股公司要配股(向老股东增发新股),必须连续三年每年 ROE 不低于 10%。结果很多公司的 ROE 刚好落在 10% 略上方,有的靠一次性的营业外收入凑数(Chen & Yuan, 2004)。
- 看 ROE 要看利润从哪来:宜用扣除非经常性损益后的“扣非 ROE”比较,A股年报会同时披露。
资料来源:Damodaran(2026年1月);Chen & Yuan (2004), The Accounting Review
2.7 财务报告实践:三个造假案例
| 案例 | 假在哪里,结果如何 |
|---|---|
| 安然(Enron) 美国,2001年 |
把巨额负债藏在表外的“特殊目的实体”里,同时虚增利润;破产,审计它的安达信会计师事务所也随之倒闭 |
| 世界通信(WorldCom) 美国,2002年 |
把经营费用记成资本支出(费用只按折旧慢慢进入利润表),造假总额约110亿美元;破产 |
| Wirecard 德国,2020年 |
账上约19亿欧元银行存款根本不存在;破产 |
- 要点:造假常藏在看起来最可靠的项目里:货币资金(Wirecard,以及后面的康美药业)、资本支出(世界通信)、表外负债(安然)。
造假之后,美国的法律怎么改?
萨班斯-奥克斯利法案(2002年,安然、世界通信之后):
- 首席执行官和财务总监要签字保证财报真实,造假要个人担责;
- 成立专门机构监管审计师,并限制审计师给客户做其他业务,保证审计独立。
多德-弗兰克法案(2010年):
- 举报造假的人可获美国证监会罚款的10%–30%作为奖励;
- 财报重述后,按错误利润多发给高管的奖金要追回。
- 要点:两部法律都在让个人担责:签字的高管、出审计意见的审计师,以及鼓励知情人举报。
财务造假的中国案例——康美药业
- 2016—2018年,康美药业伪造银行存单和对账单,虚增货币资金:2017年年报虚增约300亿元,相当于披露净资产的93%。
- 同时每年虚增营业收入80亿—100亿元,并把116亿元资金转给控股股东及关联方,年报没有披露。
- 怎么识别:三张报表要对得上。账上货币资金越多,利息收入应该越多;两者对不上,就要警惕。
资料来源:证监会〔2020〕24号
中美对比:财务造假之后谁来买单?
| 中国 | 美国 | |
|---|---|---|
| 监管罚款 | 证监会罚款;2020年起公司最高罚1,000万元(此前60万元) | 美国证监会罚款,并可禁止责任人担任上市公司高管或董事 |
| 投资者赔偿 | 投资者保护机构可代表全体投资者起诉,投资者默认加入 | 律师代表投资者发起集体诉讼,不必等监管先处罚 |
- 康美药业按旧法只被罚60万元;但2021年法院判它赔偿投资者约24.6亿元,审计它的会计师事务所也承担连带责任。
- 要点:让造假者真正付出代价的,主要是对投资者的赔偿,而不只是罚款;给造假公司出审计意见的会计师也要赔。
资料来源:《证券法》(2019);证监会〔2020〕24号;新华社(2021年11月12日)
章节大纲
- 主线:把不同时点、不同形式的现金流都换算成今天的现金,再比较收益与成本。
- 3.1 评估决策:用市场价格换算
- 3.2 利率与货币的时间价值:用利率换算不同时点
- 3.3 现值与净现值决策法则
- 4.1–4.4 从一期到多期:时间线、三条时间规则、现金流估值与NPV
- 4.5 永续年金与年金
- 4.8–4.9 求解每期支付额与内部收益率
本章对应教材第3.1–3.3节和第4章,节号、例题编号与教材一致。
3.1 评估决策 (1/2):比较收益与成本
- 财务决策都在回答同一个问题:收益是否大于成本?
难点在于,收益和成本常常不是同一种“单位”:
- 形式不同:付出白银、换来黄金;付人民币、收美元。
- 时点不同:今天投入,几年后才收回。
- 风险不同:成本是确定的,收益却不确定(第4章附录和第10章讨论)。
- 要比较,先把它们换成同一种单位:今天的现金。
- 本章先讲换算形式(3.1),再讲换算时点(3.2起)。
3.1 评估决策 (2/2):估值原则
- 估值原则:资产的价值由它在竞争性市场中的价格决定。
- 竞争性市场:同一样东西,买入价和卖出价相同,随时可按这个价换成现金。
- 所以东西值多少,与你是否喜欢、是否用得上无关:用不上,可以按市价卖掉。
- 评估决策时,按市价把收益和成本都折算成今天的现金;收益大于成本,决策就增加公司价值。
例题 3.2
应用估值原则
问题
合同约定以10,000元购入100桶石油(80元/桶)和1000磅铜(4元/磅)。是否接受?
解答
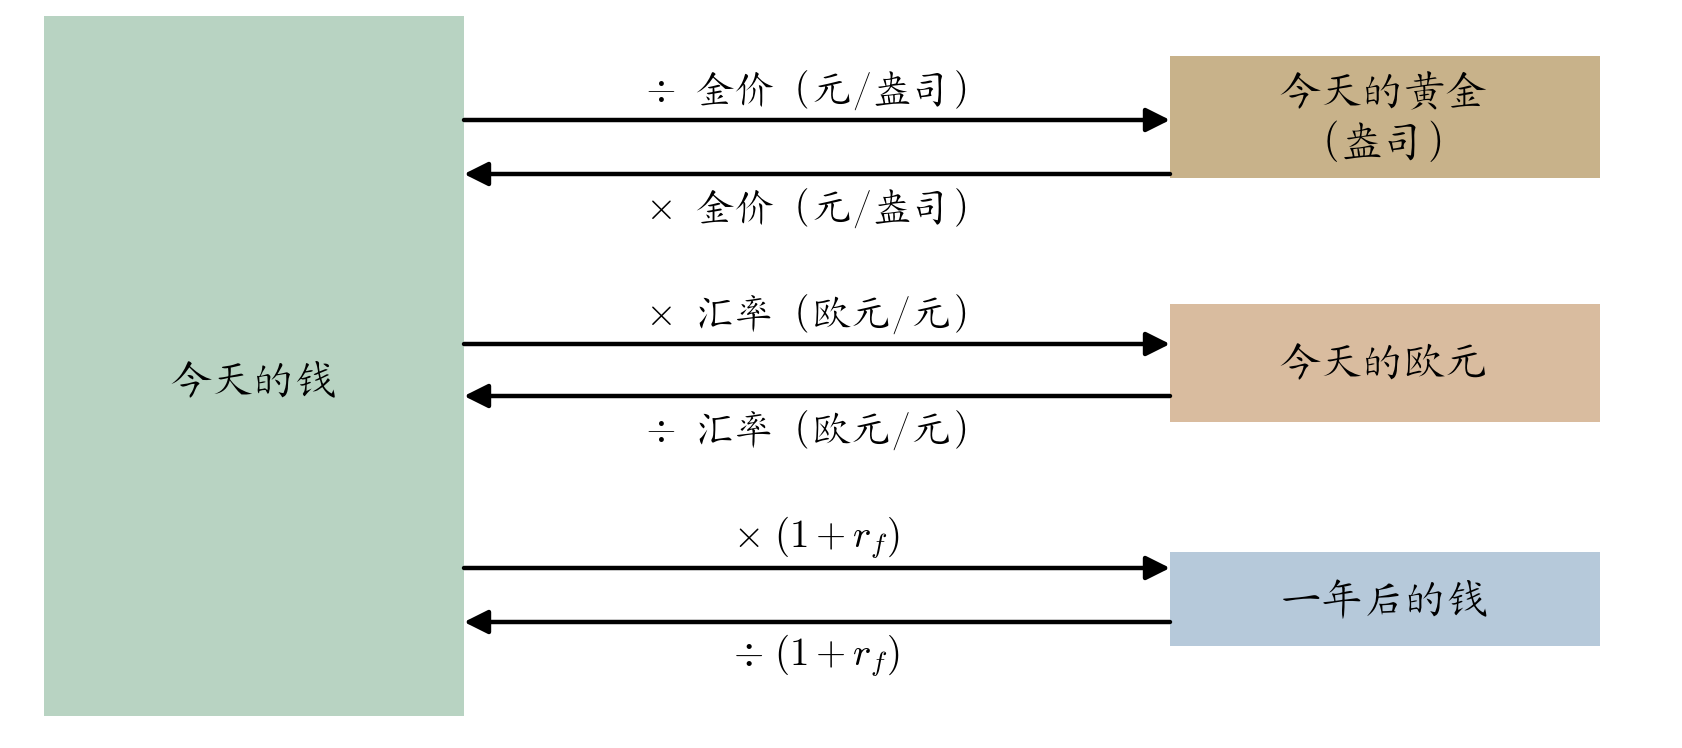
3.2 利率与货币的时间价值
- 利率是跨时间的“汇率”:无风险利率
- 例:某投资今天花 1,000元,一年后无风险收回 1,050元,值得做吗?
- 把一年后的收入换算成今天的钱,再与成本比较:
- 以今天的钱表示的价值称为现值(PV);
例题 3.3
比较不同时间点的成本
问题
海湾大桥抗震重建2004年成本100亿元;推迟到2005年,成本涨10%。利率5%。折成2004年的钱,推迟要多花多少?
解答
- 2005年成本
- 折回2004年:
- 推迟多花
图 3.1 都换算成今天的钱
3.3 现值与净现值决策法则
- 项目或投资的净现值(NPV),等于收益的现值减去成本的现值,即所有项目现金流的现值:
NPV决策法则:投资决策选NPV最高的方案;选它,相当于今天就收到与其NPV等额的现金。
- 接受或拒绝项目:接受NPV为正的项目;拒绝NPV为负的项目,接受它会减少投资者的财富。
- 在备选方案中选择:先算出各方案的NPV,再选NPV最高者;该方案使公司价值增加最多。
例题 3.4
NPV相当于今天到手的现金
问题
复印机现价1,000元;制造商允许一年后付1,000元。无风险利率10%。划算吗?
解答
- 验证:把909.1元存银行,一年后
例题 3.5
在备选方案中选择
问题
卖出网站业务可得100万元,利率10%。哪个方案最好?(1) 现在卖出;(2) 缩减运营一年再卖(今天花10万元,年底利润10万元);(3) 雇人管理一年再卖(今天花20万元,年底利润43万元)。
解答(表 3.1,单位:万元)
| 方案 | 今日 | 一年后(利润+卖价) | NPV |
|---|---|---|---|
| 现在卖出 | |||
| 缩减运营 | |||
| 雇用经理 |
选NPV最高的:雇用经理并在一年后出售,相当于今天收到110万元,比现在卖出多10万元。
NPV与现金需求:先最大化NPV,再借贷调整
- 例题 3.5 中雇用经理的NPV最高(110万元)。想今天就拿现金呢?借贷就能调整(表 3.2,单位:万元,利率 10%):
| 方案1:雇用并借款 | 方案2:出售并投资 | |||
| 今日 | 一年后 | 今日 | 一年后 | |
| 雇用经理 / 现在出售 | ||||
| 借款 / 投资 | ||||
| 总现金流 | 10 | 110 | 10 | 99 |
- 今日现金流相同(10万元),一年后方案1多 11万元:无论偏好今天还是未来的现金,都不必放弃NPV更高的方案。
4.1 时间线
- 3.2–3.3只用到两个时点:今天和一年后。贷款、债券、养老金和投资项目的现金流往往分布在很多年。
- 下面把同样的方法推广到多期,第一步是画时间线:把每笔现金流放到它发生的日期上。
- 例:朋友欠你钱,分两次还,每年年底各还 6,000元。
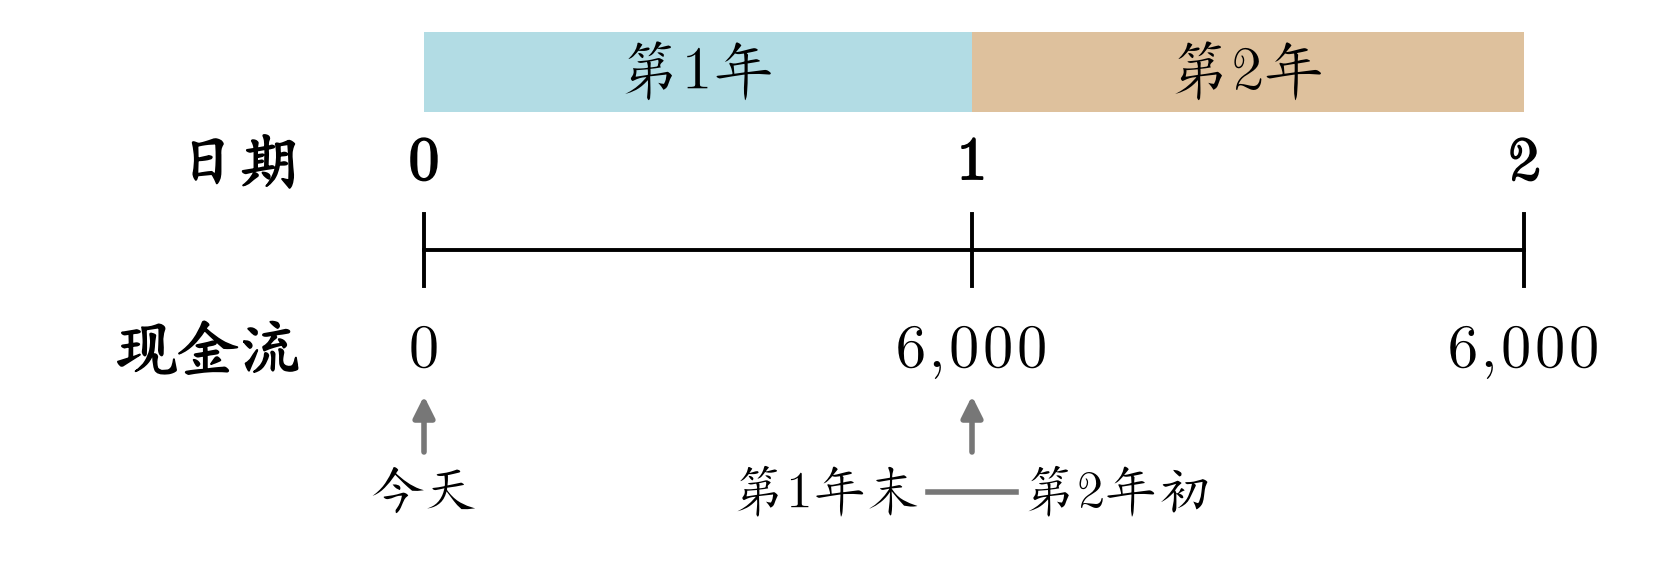
4.1 时间线:现金流入与现金流出
- 现金流分两种:现金流入为正;现金流出为负,用负号(-)表示。
- 补上借款:你今天借出 10,000元,此后两年每年收回 6,000元。
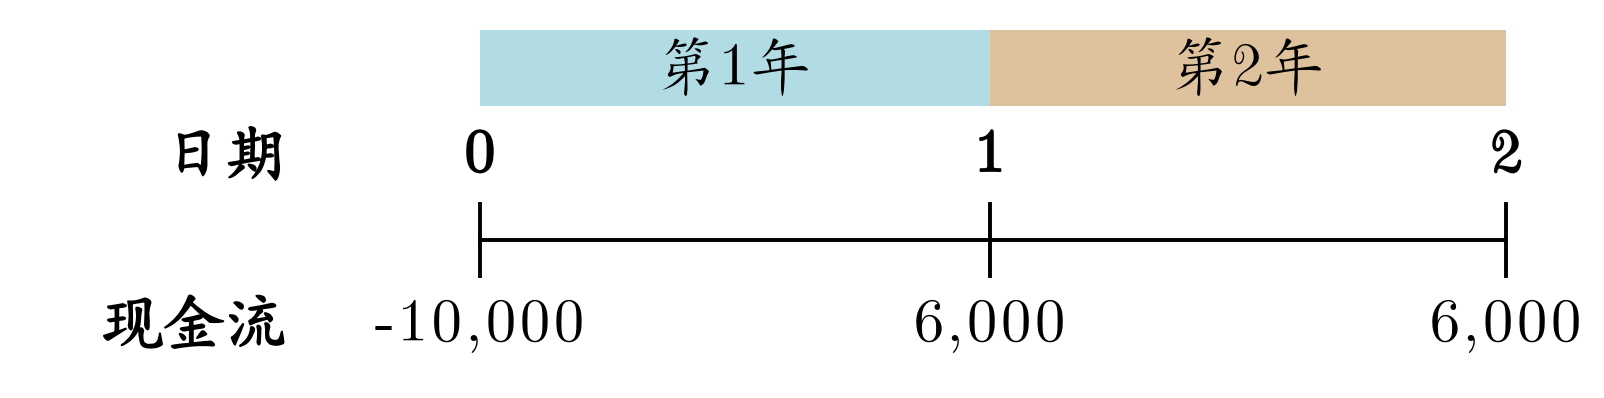
- 日期0(今天)的现金流为负,因为是现金流出。
- 一期不一定是一年:也可以是学期、月、周。下一页的例题就以学期为一期。
教材例题 4.1
问题
未来两年每年学费 10,000元,每学期初等额支付。请画出支付时间线。
解答
今天为第一学期初(日期0);以一学期为单位,共4次付款,每次 5,000元,发生在日期 0、1、2、3。
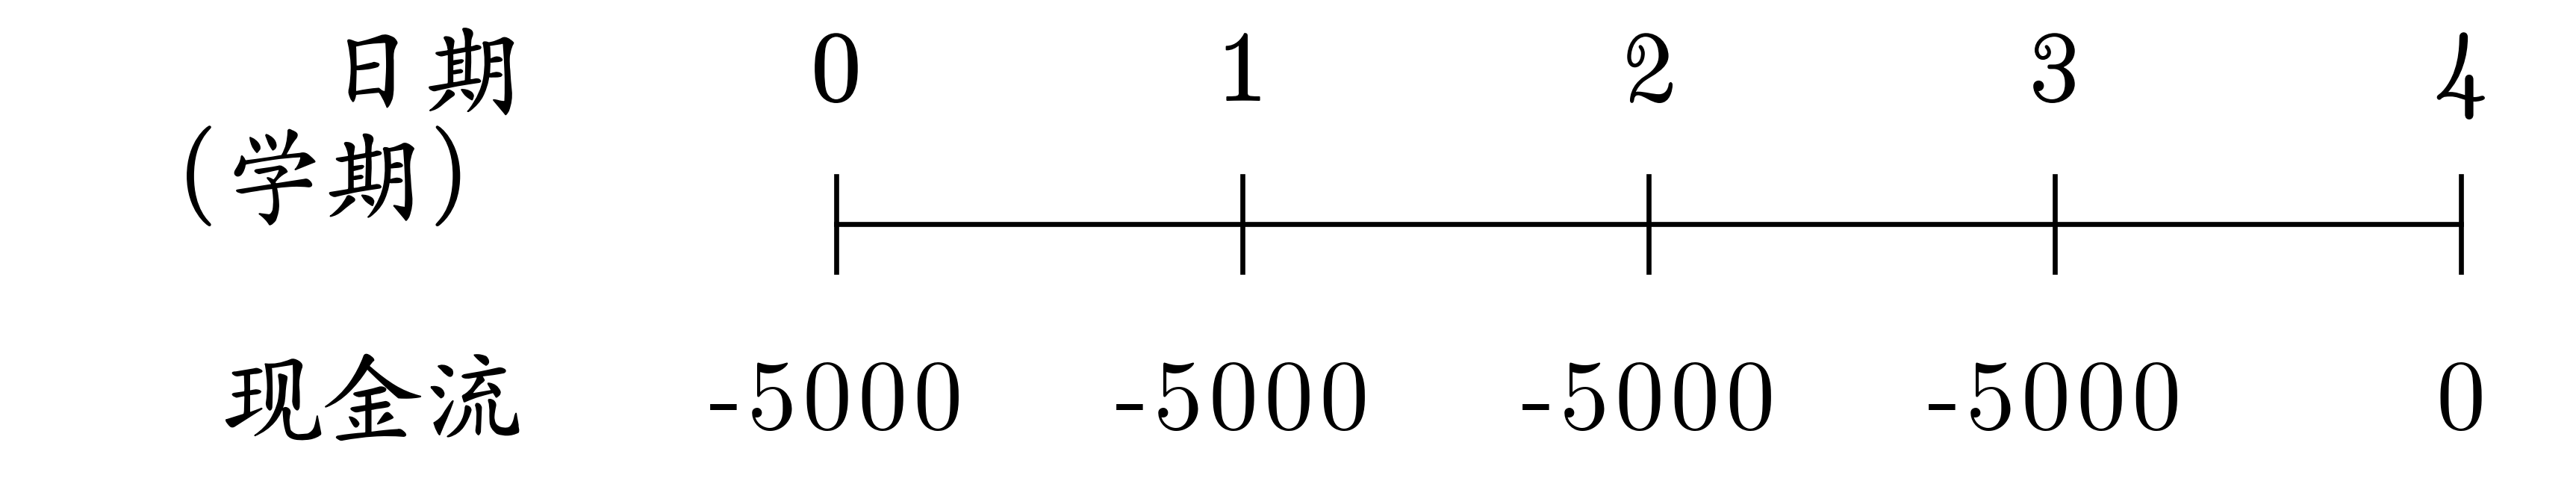
4.2 现金流的三条时间规则
- 财务决策常需合并或比较不同时点的现金流。
- 处理时须遵循三条规则。
表 4.1 现金流的三条时间规则
| 规则 1 | 只有同一时点的价值才能比较或合并。 |
|---|---|
| 规则 2 | 把现金流移到未来,要复利。 |
| 规则 3 | 把现金流移到过去,要折现。 |
现金流的终值
现金流的现值
规则 1 与规则 2:比较价值、移到未来
规则 1:今天的一元和一年后的一元价值不等,只有同一时点的价值才能比较或合并。
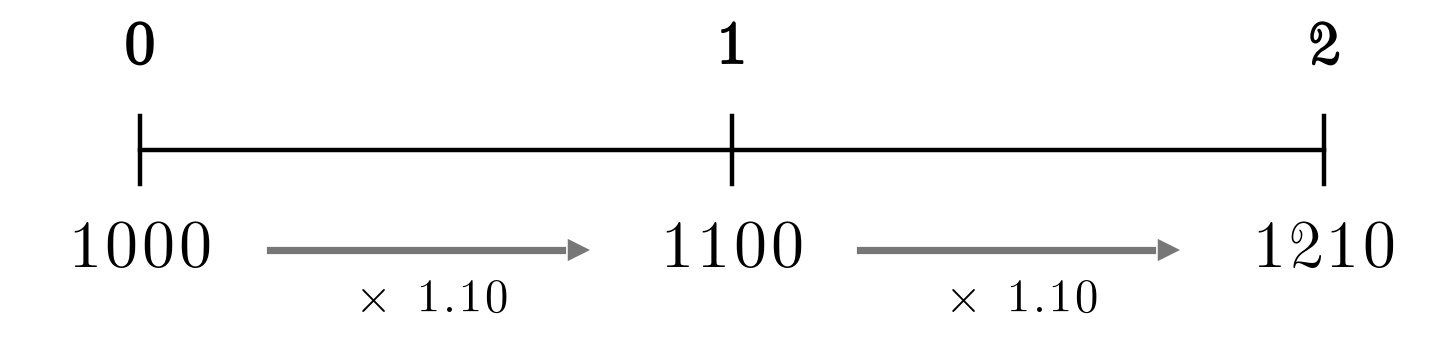
- 例:今天获赠 1,000元,还是两年后获赠 1,210元?你今天投资可获 10% 的年收益率。
- 两笔钱的日期不同,没法直接比较:先要移到同一时点。
规则 2:把现金流移到未来,要复利。
- 办法一:把今天的 1,000元 复利到两年后,看值多少(见下页)。
规则 2:把现金流移到未来
现金流的终值
图 4.1:利息随时间的构成
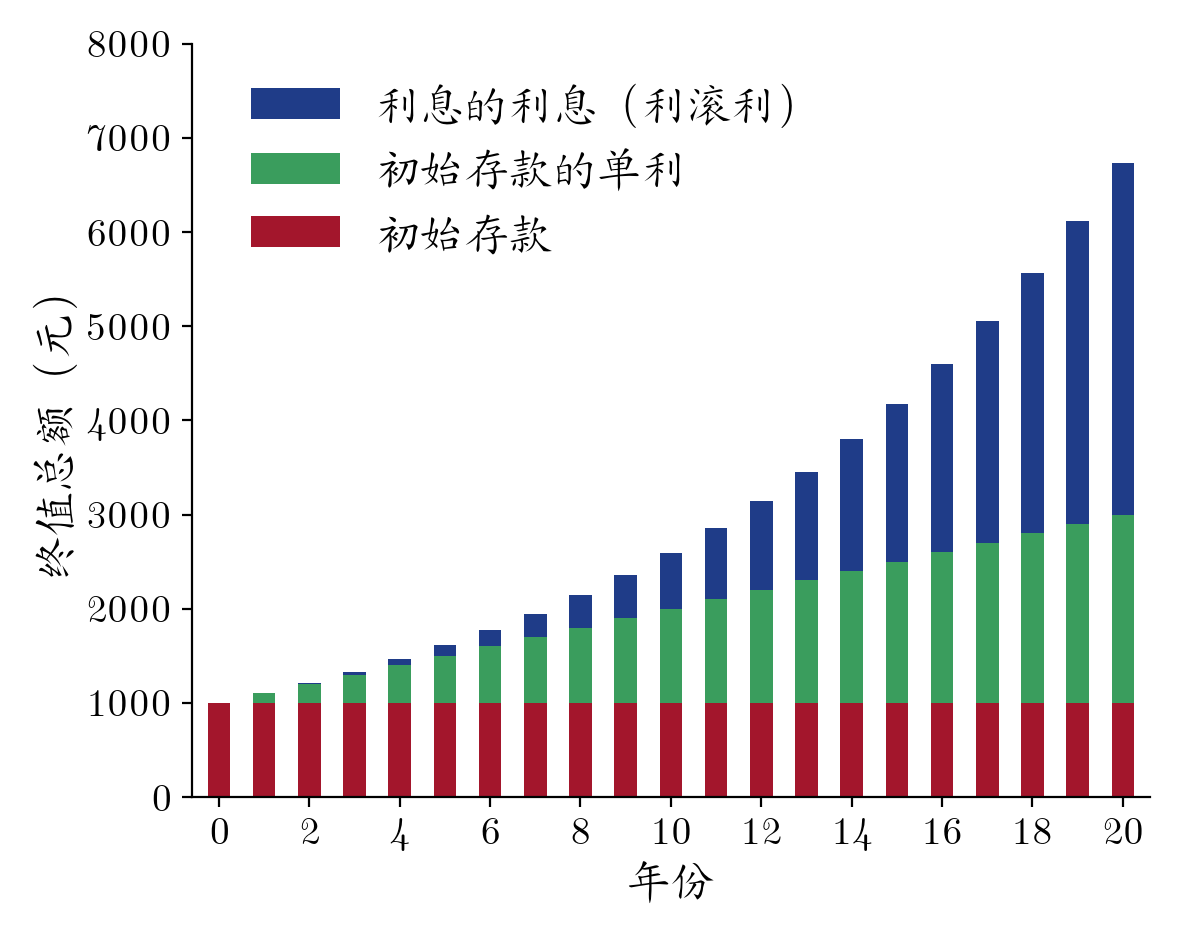
终值由三部分构成:本金、本金的单利,以及利息的利息(利滚利)。随着时间推移,“利滚利”部分显著增长。
例题 4.2
问题
将 1,000元 存入年利率 10% 的账户,5年、10年、20年后各有多少钱?
解答
- 5 年后:
- 10 年后:
- 20 年后:
5年后多六成,10年后近2.6倍,20年后近6.7倍:时间越长,利滚利越惊人。
规则 3:把现金流移到过去
- 把现金流移到过去,要折现:
应用:单笔未来现金流的现值
问题
办法二:沿用规则 1 的例子,两年后收到 1,210元,折现率仍为每年 10%。这笔钱今天值多少?
解答
运用时间规则 (1/2)
问题
今天存 1,000元,此后两年每年年底再各存 1,000元,固定利率 10%。三年后共有多少钱?
- 三笔存款的日期不同,由规则 1,要先移到同一时点(第3年末)再相加。
运用时间规则 (2/2)
方法一:逐步计算
- 第1年末:
- 第2年末:
- 第3年末:
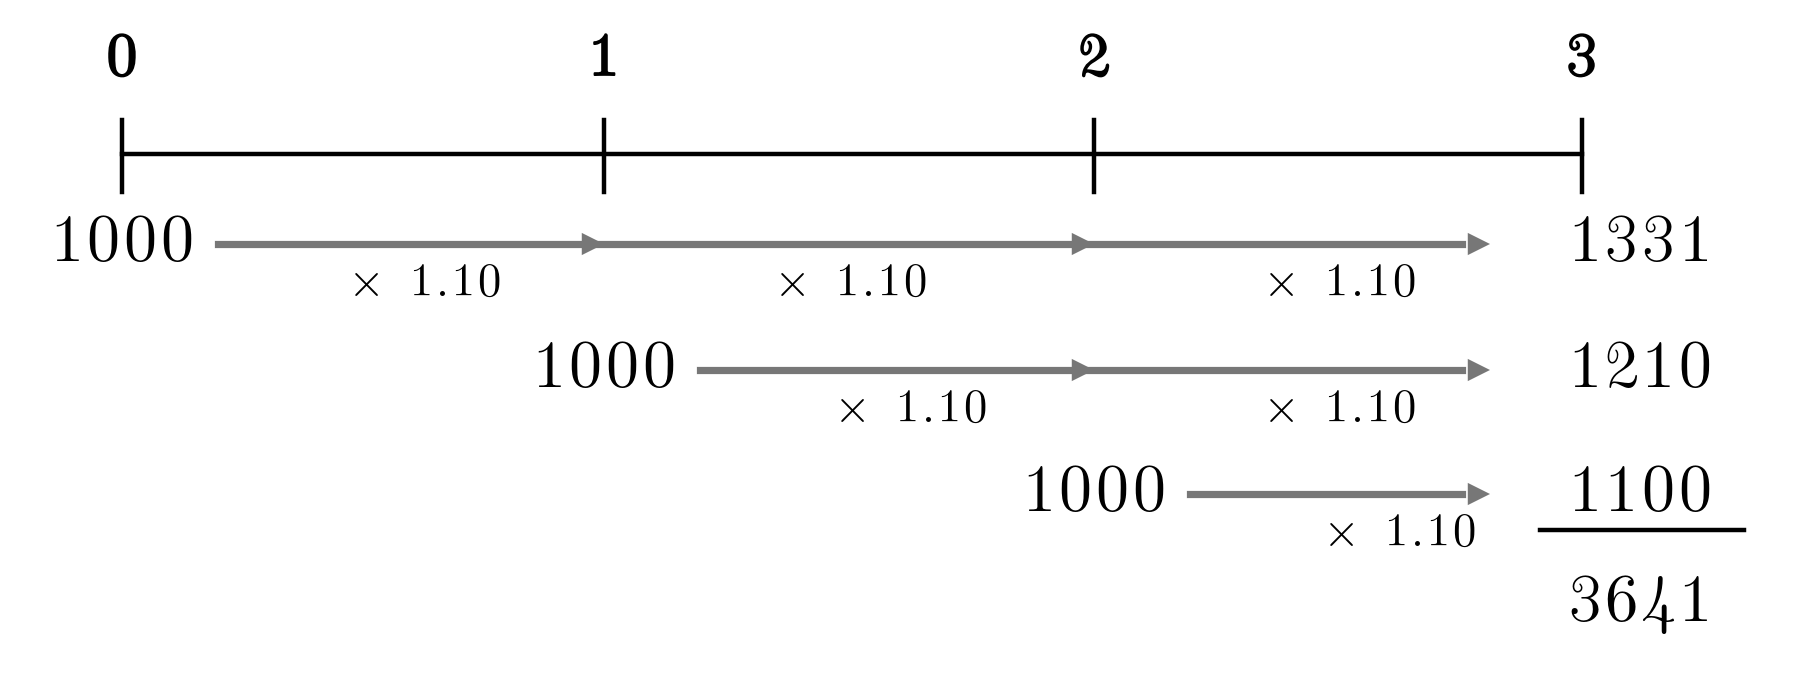
方法二:分别计算每笔现金流的终值
- 每笔 1000元 各自复利到第3年末(见下图)
- 总计(与方法一相同):
4.3 现金流估值
- 由规则 1 可得一系列现金流的估值公式:求现金流序列的现值,只需把各笔现金流的现值相加。
现金流的现值公式
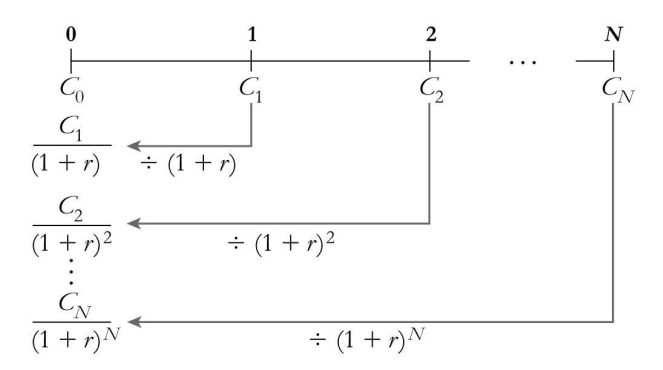
例题 4.5
问题
亨利叔叔借钱给你,利率按他的存款收益率 10% 计。你一年后还 1,100元,两年后还 1,210元。他愿借你多少?
解答
借款额等于还款的现值:
4.4 计算净现值 (NPV)
- 3.3节的NPV法则对多期现金流同样适用:把每期现金流折现到今天再相加,成本记为负值。
问题
例:今天投资 2,000元,未来两年每年年底收到 1,210元;其他投资的收益率为每年 10%。是否应接受?
解答
4.5 永续年金与年金:永续年金
- 恒定现金流按固定间隔永远持续下去,称为永续年金。
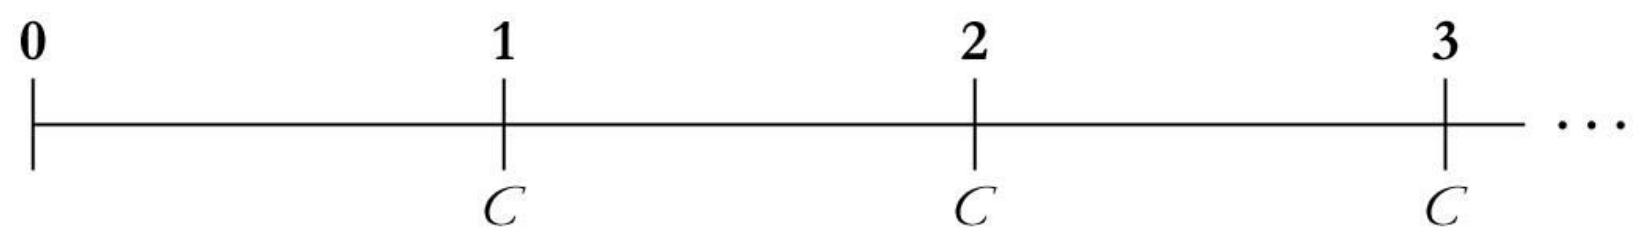
永续年金的现值
现值等于现金流除以利率:存入
例题 4.7
问题
每年永久提供 100,000元 举办毕业派对,第一次在一年后;大学投资年收益率 10%。需捐赠多少?
解答
中美对比:折现率的起点——无风险利率
- 10年期国债收益率(2024–2025 年平均):中国约 2%,美国约 4%。
- 例题 4.7 的永续年金(
| 折现率 |
2%(中国国债) | 4%(美国国债) | 10%(例题 4.7) |
|---|---|---|---|
| 500 万 | 250 万 | 100 万 |
- 要点:折现率减半,永续年金的现值翻倍;国债收益率只是折现率的起点,有风险的现金流还要加风险溢价。
资料来源:中债估值中心;美国财政部
年金 (Annuity)
- 恒定现金流按固定间隔持续有限的 N 期,称为年金。
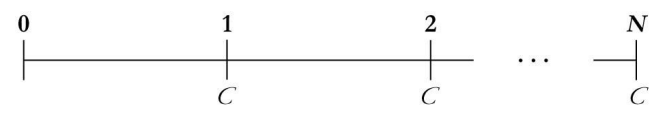
年金的现值
例题 4.8
问题
(a) 5次、每年 100万元,从今天开始;(b) 今天一次性 450万元。利率 10%,选哪个?
解答
(a) 是期初年金:今天的 100万元,加上未来4年、每年 100万元的普通年金。
年金的终值
- 年金现值按规则 2 移到第
问题
例:艾伦62岁,到65岁每年年底存入 10,000元,年收益率 10%。65岁时有多少钱?
解答
中美对比:个人养老金账户
| 中国:个人养老金 | 美国:401(k)、IRA 养老账户 | |
|---|---|---|
| 年缴费上限 | 12,000 元 | 公司账户 401(k) $24,500,个人账户 IRA $7,500(2026年) |
| 税收 | 缴费时免税,领取时按 3% 纳税 | 一般缴费时免税、领取时纳税;也可选缴费时纳税、领取时免税 |
| 参与方式 | 个人自愿开户 | 401(k) 由公司开设,公司常按员工缴费额再补一部分 |
- 中国参与情况:2025年末开户超 1.5 亿,但实际缴费的账户仅约 22%。
- 年金终值:每年缴满 12,000 元、10年、
- 要点:养老金账户是带税收优惠的年金,关键在于持续缴费、长期复利。
资料来源:财政部、税务总局;人社部;IRS;第一财经
增长型现金流
- 假设永续年金的支付额预期以恒定速率
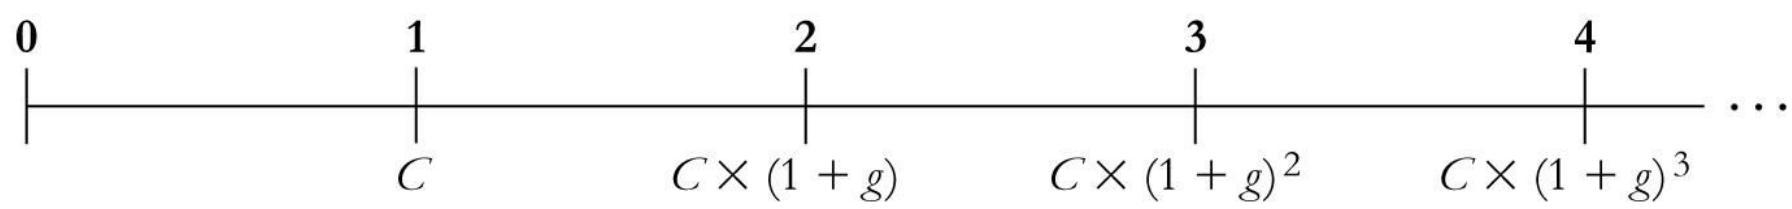
增长型永续年金的现值
例题 4.10
问题
在例题 4.7 中(首年 100,000元,
解答
增长型现金流
- 首期现金流为
增长型年金的现值
例:用增长型年金规划退休储蓄
问题
仍是艾伦的退休储蓄(3年,年收益率 10%):第一年存 10,000元,此后每年增加 5%。65岁时有多少钱?
解答
4.8 求解现金支付额
- 申请贷款时,通常知道想借多少(现值
- 贷款额就是各期还款的现值,所以用年金现值公式反解
贷款或年金支付额 (C)
例:计算贷款支付额
问题
30,000元 的设备,首付30%,余款2年等额贷款,年利率 10%。每年支付多少?
解答
贷款额
4.9 内部收益率 (IRR)
- 内部收益率 (IRR) 是使现金流净现值 (NPV) 等于零的利率,也就是这笔投资的年收益率。
- 已知投资额和未来现金流,令 NPV 为零,反解
教材例题 4.16:计算永续年金的IRR
问题
创业初始投资 100万元;第一年年底现金流 10万元,此后每年增长 4%。IRR 是多少?
解答
增长型永续年金,令 NPV 为零:
例题 4.17:计算年金的IRR
问题
投资银行出资 100万元;杰西卡此后5年每年年底支付 30万元。IRR 是多少?
解答
5年期年金,令 NPV 为零:
章节大纲
- 第3章用市场价格和利率给现金流估值,默认这些价格是合理的。本章回答两个问题:不同市场的价格为什么会保持一致?怎样由此给证券定价?
- 3.4 套利与一价定律:同样的东西在不同市场价格必须相同,否则就能无风险获利。
- 3.5 无套利与证券价格:证券价格等于它未来现金流的现值;按市价买卖证券,NPV为零。
- 中美对比:A股与H股——一价定律在现实中为什么会失灵。
- 附录:风险的价格——有风险的现金流,投资者要多拿补偿(风险溢价)。
本章对应教材第3.4–3.5节和附录3A,节号、例题编号与教材一致。
3.4 套利与一价定律
例(假设数字):一克黄金,上海800元,深圳810元
上海买入、深圳卖出,每克无风险赚10元。人人这样做:上海买的人多,价格上涨;深圳卖的人多,价格下跌,价差很快消失。
- 套利:无需投资、不担风险的获利机会,如上例。
- 正常市场:没有套利机会的竞争性市场。
- 一价定律:正常市场中,等价的投资机会价格必须相同。
3.5 无套利与证券价格
- 无风险债券的价格必须等于它未来现金流的现值,否则就有套利机会。
例(金额单位:元)
某债券承诺一年后无风险地支付1100元,无风险利率10%。
- 正常市场中的价格
- 若市价只有950:买入债券,再借1000(利率10%);一年后债券的1100刚好还清借款。
| 今日 | 一年后 | |
|---|---|---|
| 买入债券 | -950 | +1100 |
| 借款1000元(利率10%) | +1000 | -1100 |
| 净现金流 | +50 | 0 |
市价1050时反向操作(卖出债券,把1000存入银行),同样净赚50。套利推动价格回到1000元。
无套利价格与例题 3.6
- 一般地,证券的无套利价格
例题 3.6 问题
证券今天付100元,一年后再付110元,无风险利率10%。无套利价格是多少?若市价为210元,如何套利?
解答
- 第 1 步:定价。价格
- 第 2 步:套利。市价210元偏高:卖出证券收210元,自付今天的100元,再存100元(10%),换取一年后的110元。
- 套利利润
从债券价格确定利率
- 价格公式反过来用:无风险债券的市价里就藏着无风险利率。
问题
一年后支付1,050元的无风险债券,竞争性市场价格为1,000元。无风险利率是多少?
解答
价格必须等于现金流的现值:
中美对比:A股与H股——同股不同价
- 同一家内地公司同时在沪深(A股,人民币)和香港(H股,港元)上市,法定权利与每股股息相同,但A股与H股不能互相转换。
- 恒生AH股溢价指数:100表示两地同价;A股溢价
| 时期 | 溢价指数(日均) | A股平均溢价 | 指数区间 |
|---|---|---|---|
| 2006–2015 年 | 120 | 20% | 85–210 |
| 2016–2025 年 | 130 | 30% | 110–160 |
- 2016–2025 年,指数每个交易日都高于 100:这批公司的A股平均始终比H股贵。
- 要点:同股同权,两地价格却长期相差一到六成,明显违反一价定律。
资料来源:恒生指数公司(经东方财富);Carpenter 等 (2026)
中美对比:A股与H股——套利为何消除不了价差?
| 障碍 | 内容 |
|---|---|
| 两类股票不可互换 | A股与H股不能互相转换,不能用H股交割A股空头。 |
| 卖空A股受限 | 套利要买入H股、借入A股卖出(卖空);但境外投资者禁止裸卖空,内地融券余额仅占两融余额0.65%。 |
| 股息税负不同 | 内地个人经港股通取得H股股息,按20%代扣个税;A股股息持股满1年免个税。 |
| 没有到期日 | 需无限期持有“多H空A”头寸,价差何时收敛无人知道。 |
要点:这不是无风险套利,所以价差可以长期存在。
资料来源:财税〔2014〕81号、财税〔2015〕101号;中国证券报;Carpenter 等 (2026)
中外对比:其他孪生股票——A/B股与Royal Dutch/Shell
| 中国A/B股(1993–2001年) | Royal Dutch/Shell | |
|---|---|---|
| 权利 | 同股同权 | 现金流按60:40分配 |
| 价差 | A股平均溢价约420% | 偏离60:40平价:1981年低估约30%,1996年高估逾15% |
| 原因 | 市场分割:A股限境内居民、B股限境外投资者,禁止卖空 | 无资本管制,价差随主要交易地的市场涨跌 |
- 要点:孪生股票价格可长期偏离;有资本管制和卖空限制时,价差更大。
资料来源:Mei 等 (2009);Froot & Dabora (1999)
中美对比:A股与H股——是折现率不同吗?
- 问题:A股比H股贵,是不是因为A股投资者要求的收益率(折现率)更低?
- 同一份永续现金流
- 示例(假设数字):
- 数据不支持:2001–2022年,中国三个月国债利率平均比美国高1.1个百分点(折现率更高,A股应更便宜);A/H溢价与两国利差的相关系数仅约10%。论文称之为“谜”。
- 要点:给中国公司估值时,先问“边际投资者是谁”——折现率取决于定价者的机会成本。
资料来源:Carpenter 等 (2026)
证券交易的NPV与公司决策
- 在正常市场中,按市价买卖证券不赚不亏:付出的价格恰好等于现值,NPV为零。
- 分离原则:融资就是按市价出售证券,NPV为零,不改变项目的NPV。评估投资不必考虑如何融资,二者可分开决策(见例题 3.7)。
例题 3.7
分离投资与融资
问题
项目今天投入1000万元,一年后无风险收入1210万元;公司可发行证券,一年后支付550万元。无风险利率10%。发行前后,项目都值得做吗?
解答
- 发行价
| 万元 | 不发行 | 发行 |
|---|---|---|
| 公司今天出资 | 1000 | 500 |
| 一年后归公司 | 1210 | |
| 现值( |
1100 | 600 |
两种融资NPV都是100万元,都值得做:融资不改变项目NPV(分离原则)。
为投资组合估值
- 一价定律同样适用于证券组合:若证券C的现金流恰好等于证券A与B之和,C就等同于A和B的投资组合,价格必须相等。
- 价值可加性
- 用于公司:公司价值是各项资产价值之和,决策的NPV就是它对公司价值的贡献;要使公司价值最大,应选NPV最大的决策。
例题 3.8
为投资组合中的资产估值
问题
甲公司市值1.2亿元,只有两项资产:乙公司(市值1亿元)50%的股份和一支冰球队。冰球队值多少?
解答
价值可加性:甲公司
- 50%股份
- 冰球队
现金流有风险时怎么估值?
- 前面的例子都用无风险利率折现。现金流有风险时,折现率
- 风险溢价多高,要看项目收益率与整体经济的联动:联动越强,风险溢价越高。
数据案例关键主题讨论
- 用一价定律检验现实:查看狗狗币(Dogecoin)在币安(Binance)、Coinbase和Kraken上的价格。
- 三个交易所的价格相同吗?
- 有套利机会吗?价差够不够付手续费和转账时间?
附录:风险的价格
表 3A.1 无风险债券与市场组合投资的现金流和市价(元)
- 问题:经济疲软、强劲的概率各一半。无风险债券与市场指数,一年后的期望现金流相同吗?今天的价格呢?
- 无风险债券:一年后恒为1260元,价格
- 市场指数:期望现金流
| 一年后现金流 | |||
| 证券 | 今日市价 | 经济疲软 | 经济强劲 |
| 无风险债券 | 1200 | 1260 | 1260 |
| 市场指数 | 1000 | 840 | 1680 |
要点:期望现金流相同,但市场指数风险更大,所以价格更低;少付的200元,是对风险的补偿。
风险规避与风险溢价
- 风险规避:投资者更喜欢安全的收入,而不是平均金额相同但有风险的收入。
- 所以风险投资要有补偿:风险溢价
- 有风险的期望现金流,要用无风险利率加风险溢价折现。
例:市场指数,今日1000元,无风险利率5%。
风险证券的无套利价格
问题
证券A在经济强劲时付840元,疲软时不付。无风险利率5%,市场指数今日1000元。A今天值多少?
解答
- 第 1 步:无风险债券(两种状态都付840元)的价格
- 第 2 步:债券加证券A,一年后的现金流与市场指数完全相同,由一价定律价格也相同:A
表 3A.2 确定证券A的市场价格(现金流,元)
| 一年后现金流 | |||
| 证券 | 今日市价 | 经济疲软 | 经济强劲 |
| 无风险债券 | 800 | 840 | 840 |
| 证券A | 200 | 0 | 840 |
| 市场指数 | 1000 | 840 | 1680 |
风险溢价取决于风险
- 风险要放在整体经济中看:风险溢价取决于证券收益与市场指数的联动,而不是自身波动的大小。
- 收益率与市场同向变动:风险溢价为正,联动越强越高。
- 收益率与市场反向变动:起到保险作用,风险溢价为负(见下页例题 3A.1)。
例题 3A.1
负风险溢价
问题
无风险利率5%;市场指数今日1000元,一年后经济疲软840元、强劲1680元(概率各一半)。证券B疲软时付840元,强劲时付0。求B的价格、期望收益率和风险溢价。
解答
- 指数+B 一年后恒为1680元(无风险),现值
- 期望收益率:疲软
- 风险溢价
表 3A.3 不同证券的风险与风险溢价
| 收益率 | ||||
| 证券 | 经济疲软 | 经济强劲 | 敏感度(收益率之差) | 风险溢价 |
| 无风险债券 | 5% | 5% | 0% | 0% |
| 市场指数 | -16% | 68% | 84% | 21% |
| 证券A | -100% | 320% | 420% | 105% |
| 证券B | 40% | -100% | -140% | -35% |
要点:风险溢价与敏感度成正比,本例恰为敏感度的
章节大纲
- 5.1 利率报价与调整:有效年利率 (EAR)
- 5.2 应用:折现率与贷款:贷款还款额的计算
- 5.3 利率的决定因素:通货膨胀、名义利率与实际利率
- 5.4 风险与税收:风险与利率
- 5.5 资本的机会成本
5.1 利率报价与调整:有效年利率 (EAR)
- 有效年利率 (EAR):一年下来实际得到的利息占本金的比例,已计入复利。
- 换算成其他期限的利率,要用乘方,不能按比例除:
问题:EAR 为 21%,每半年末存一次钱,一年后要攒够 2,100 元,每次存多少?
- 第 1 步:半年利率为 10%(上面已算出)。
- 第 2 步:第 1 次存的钱多生一期利息:
名义年利率 (APR)
- APR 是一种报价方式:每期利率
- APR 不能直接用来折现,先换成每期利率;按
- 复利越频繁,EAR 越高。以 20% APR 为例:
| 复利间隔 | EAR |
|---|---|
| 每年 | 20.0% |
| 每半年 | 21.0% |
| 每月 | 21.9% |
| 每日 | 22.1% |
| 连续复利 | 22.1% |
连续复利与
本金 1 元、APR 100%,一年复利
| 复利次数 |
年末本利和 |
|---|---|
| 1 | 2 |
| 12 | 2.61 |
| 365 | 2.71 |
- 一般地,
- 例:10% APR 连续复利,EAR
- 连续复利利率为
中国:贷款必须标明“年化利率”
- 2021年起,贷款机构(含网贷平台)必须醒目标明年化利率,手续费也要算进去。按复利口径算出的年化利率就是 EAR:20% APR、按月计息的贷款,年化利率为 21.9%(见 APR 一页的表)。
- 信用卡分期:1.2 万元分 12 期,每期手续费 0.5%(60元)。看起来是
- “日息万二”:APR
- 要点:比较贷款成本要看年化利率 (EAR),不看月费率或日利率。
资料来源:中国人民银行公告〔2021〕第3号;分期与日息为作者计算
例题 5.2:APR 换算为折现率
- 问题:电话系统使用两年:一次性购买需 12 万元,或每年年底付租金 10 万元。借款利率为 20% APR(半年复利)。该买还是租?
- 第 1 步,APR 换成每期利率:每期利率
- 第 2 步,换成年利率:等效利率
- 第 3 步,两年租金逐年折现:
- 结论:租金现值 15.1 万元
5.2 应用:折现率与贷款:贷款还款额的计算
- 问题:1 万元汽车贷款,分 24 期按月等额还款(每期还款含当期利息和部分本金),利率 12% APR(按月复利)。每月还多少?
- 解答:贷款额等于各期还款额的现值。月折现率为
5.2 应用:折现率与贷款:未偿贷款余额
- 问题:接上页的车贷:一年后还欠多少?第一年付了多少利息?
- 第 1 步:贷款余额 = 剩余还款额按月利率 1% 折现的现值:
- 第 2 步:第一年共还款
5.3 利率的决定因素:通货膨胀、名义利率与实际利率
- 名义利率
- 实际利率
- 设通货膨胀率为
教材例题 5.4:计算实际利率
- 一年期美国国债利率与此后一年的通胀率:2019 年 3 月分别为 2.4% 与 1.5%;2021 年 3 月分别为 0.1% 与 8.5%。两期实际利率各是多少?
- 用上页的公式:
- 2021 年实际利率为负:名义利率跑不赢通胀,年底所能购买的东西比年初少。
图 5.1 美国利率与通货膨胀率,1962–2021
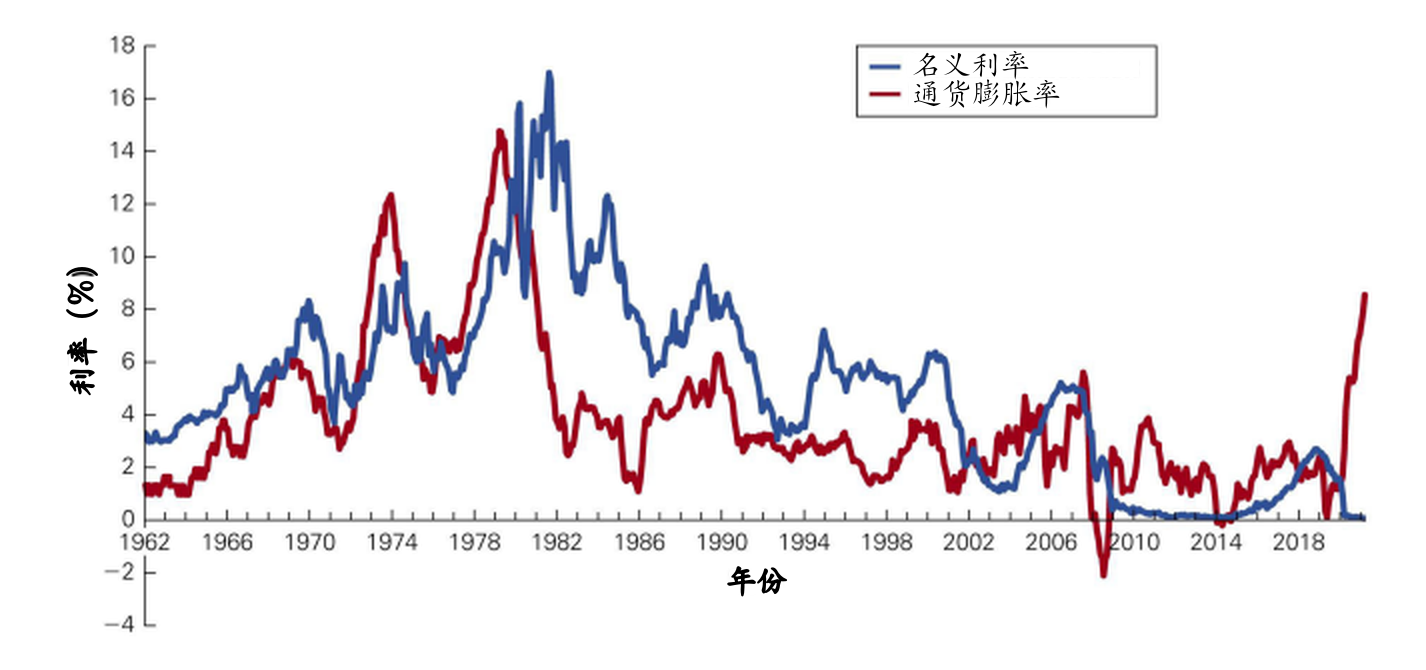
中美对比:名义利率、通胀与实际利率
| 中国 | 美国 | |||||
| 时期 | 名义 | 通胀 | 实际 | 名义 | 通胀 | 实际 |
| 2006–2015 年均 | 3.6% | 2.9% | 0.7% | 3.1% | 2.0% | 1.1% |
| 2016–2025 年均 | 2.9% | 1.5% | 1.4% | 2.7% | 3.1% | |
- 2006–2015 年:中国名义利率高于美国,但通胀也更高,实际利率反而略低。
- 2016–2025 年:两国名义利率相近,但美国通胀高一倍多,实际利率为负;2021–2022 年降到
- 要点:名义利率高,实际回报不一定高;比较两国利率,要先扣除通胀。
名义:10 年期国债收益率(日数据取年均);通胀:CPI 同比;实际
投资与利率政策
- 利率上升,投资的净现值 (NPV) 通常下降:央行加息抑制投资,降息刺激投资。
- 设某投资需初始投入 1,000 万元,此后每年永续产生 60 万元现金流。
- 利率为 5% 时,该投资的 NPV 为:
- 利率升至 10% 时,NPV 为负,投资不再有利可图:
货币政策、通货紧缩与2008年金融危机 (1/3)
- 2008年12月,美联储 (Federal Reserve) 把联邦基金利率目标降到 0–0.25%:短期利率已降无可降。
- 物价却在下跌:2009年3–10月 CPI 同比为负,7月为
- 实际利率
- 问题:短期利率降不下去了,怎样继续压低企业和购房者的长期借款成本?
资料来源:美联储 FOMC 声明(2008年12月16日);美国劳工统计局(经 FRED)
货币政策、通货紧缩与2008年金融危机 (2/3):量化宽松
- 量化宽松 (QE):央行创造准备金,大规模买入长期国债和住房抵押贷款支持证券 (MBS)。
| 时间 | 买入 | |
|---|---|---|
| QE1 | 2008.11–2010.3 | 至多约 1.75 万亿美元(以 MBS 为主) |
| QE2 | 2010.11–2011.6 | 长期国债 6000 亿美元 |
| QE3 | 2012.9–2014.10 | 每月 850 亿美元(MBS 加长期国债) |
- 美联储总资产从约0.9万亿美元(2007年8月)增至约4.5万亿美元(2014年10月)。
资料来源:美联储 FOMC 声明(2008–2014年);美联储资产负债表(经 FRED)
货币政策、通货紧缩与2008年金融危机 (3/3):QE 如何压低长期利率
- 长期利率
- 短期利率已经为零;QE 买走大量长期债券,市场要承担的利率风险变少,期限溢价随之下降。
- QE1 使10年期国债的期限溢价下降约 0.3–1.0 个百分点(Gagnon 等, 2011)。
- 要点:QE 作用于收益率曲线的长端。长期利率越低,用它折现的长期项目 NPV 越高(见“收益率曲线与折现率”)。
资料来源:Gagnon, Raskin, Remache & Sack (2011), FRBNY Economic Policy Review 17(1)
财政政策、通货膨胀与COVID-19大流行
- COVID-19 大流行期间,美联储再次把利率降至接近 0%,并重启 QE:总资产从约4.2万亿美元(2020年2月)增至约9.0万亿美元(2022年4月)。
- 同时,政府实施财政刺激,向个人和企业直接发放资金。经济复苏时,通货膨胀大幅攀升。
- 为抑制通胀,美联储从2022年3月起连续加息,并从2022年6月起缩减资产负债表(量化紧缩,QT)。
- 要点:降息加 QE 刺激经济,但可能推高通胀;通胀上来了,就要加息加 QT。
资料来源:美联储资产负债表(经 FRED)
中美对比:货币政策的目标与政策利率
| 美国(美联储) | 中国(人民银行) | |
|---|---|---|
| 目标 | 充分就业、物价稳定;通胀目标 2% | 币值稳定,并以此促进经济增长 |
| 政策利率 | 联邦基金利率:银行间隔夜拆借利率的目标区间 | 逆回购利率:央行向银行提供短期资金的利率 |
- 逆回购:央行买入银行持有的债券,约定几天后再卖回,相当于以债券作抵押借钱给银行。
- 贷款市场报价利率 (LPR) 由报价行按政策利率加点报出,企业贷款和房贷再参考 LPR 定价。
- 要点:两国都靠短期政策利率引导市场利率。
资料来源:美联储 FOMC;中国人民银行;中国货币网
中美对比:利率市场化走到哪一步?
| 时间 | 中国利率管制的放开 |
|---|---|
| 1996年起 | 从货币市场利率(银行间同业拆借)起步 |
| 2013年 | 放开贷款利率管制 |
| 2015年 | 取消存款利率浮动上限 |
| 2019年 | LPR 改革:报价行按公开市场操作利率加点报价 |
- 中国的存款利率仍受行业自律上限约束。
- 美国于1980–1986年分阶段取消存款利率上限。
- 要点:两国都是分阶段放开利率管制,让利率逐步由市场供求决定。
资料来源:中国人民银行;Federal Reserve History
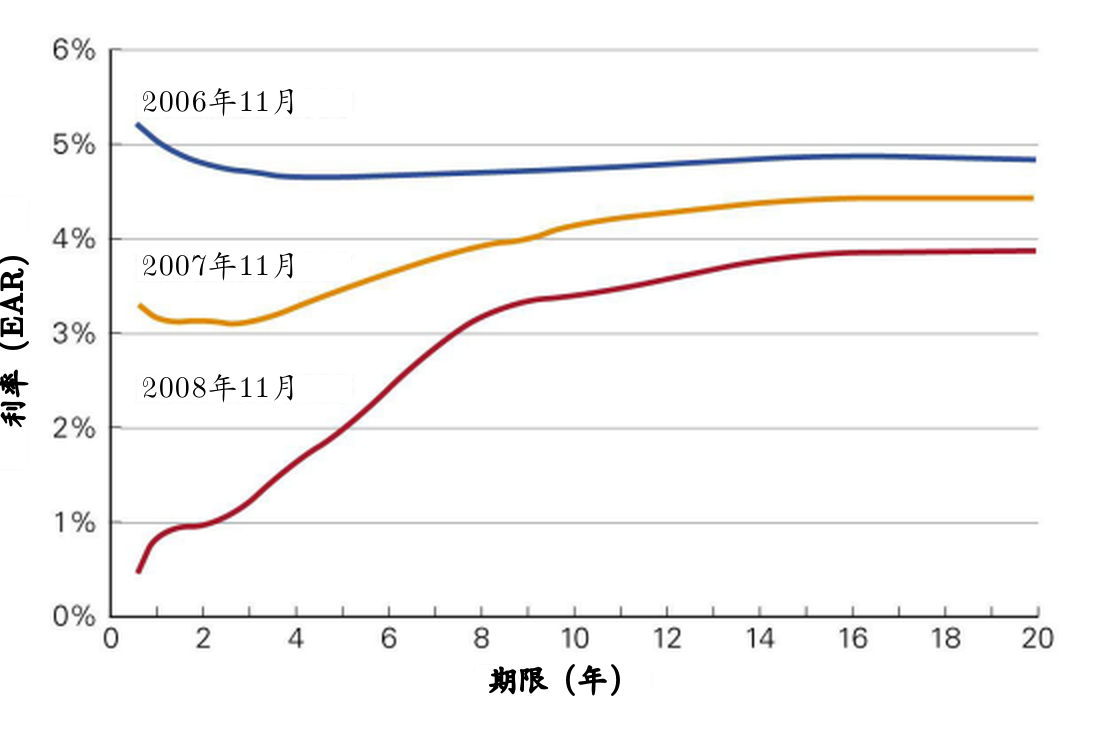
收益率曲线与折现率 (1/2)
- 期限结构 (Term Structure):投资期限与利率的关系。
- 收益率曲线 (Yield Curve):期限结构的图形。
- 看图:曲线形状会变,2006年11月近乎平坦,2008年11月陡峭上升。
收益率曲线与折现率 (2/2)
- 一笔现金流
- 多笔现金流:每笔用与它期限相同的利率折现,再加总:
例题 5.5:用收益率曲线求年金现值
- 每年 1,000 元的两年期无风险年金,1 年期利率 5%,2 年期利率 10%,求现值:
- 各期折现率不同,不能套用年金公式。
收益率曲线与经济 (1/2)
- 美联储 (The Federal Reserve) 通过调整联邦基金利率(银行间隔夜拆借利率)来决定极短期利率。
- 其他期限的利率由市场决定,不断调整,直到各期限的借贷供求相等。
- 要点:长期利率反映市场对未来的预期,所以曲线的形状透露经济走向(见下页)。
收益率曲线与经济 (2/2):图 5.3
带子上下沿为美国 1 年期与 10 年期国债利率;红色为倒挂(短期高于长期),灰色为衰退。
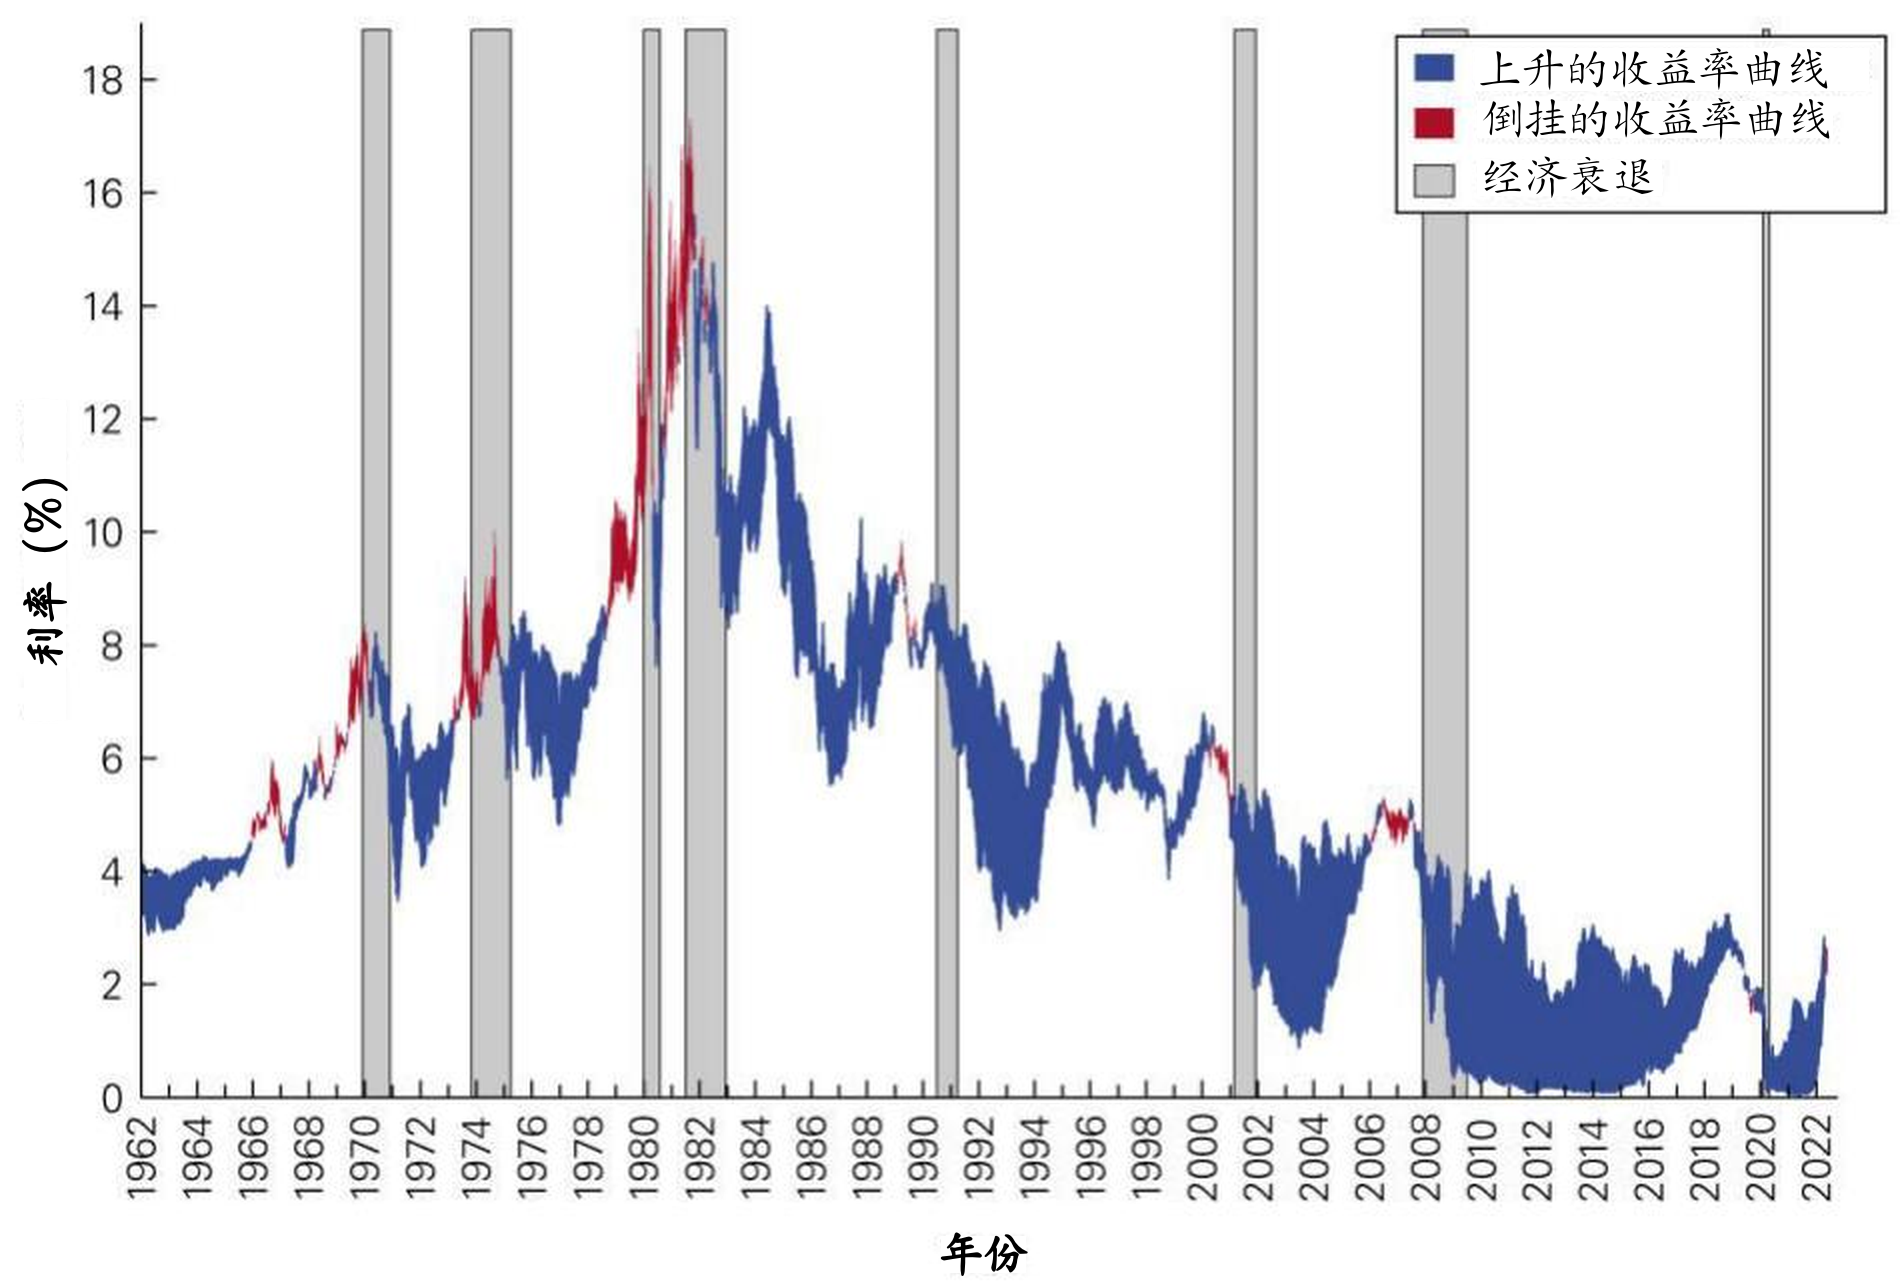
- 红先于灰:市场预期经济放缓、利率下降,曲线就倒挂;每次衰退前都先倒挂,通常早 12–18 个月。
- 衰退后带子变宽:短期利率降得更多、预期会回升,如 2010 年 1 年期 0.4%、10 年期 3.7%。
- 并非每次都准:2022 年 7 月至 2024 年 10 月倒挂了两年多,之后并未出现衰退。
资料来源:Berk & DeMarzo 图 5.3;美联储(经 FRED);NBER
中美对比:国债收益率曲线
| 期限(2016–2025 年均) | 中国国债 | 美国国债 |
|---|---|---|
| 2 年 | 2.4% | 2.3% |
| 5 年 | 2.7% | 2.4% |
| 10 年 | 2.9% | 2.7% |
| 30 年 | 3.3% | 3.1% |
- 两国曲线平均都向上倾斜:期限越长,利率越高,30 年比 2 年约高 0.8–0.9 个百分点。
- LPR 是银行贷款利率,含信用风险,不是无风险利率,不能用来折现无风险现金流。
- 要点:折现无风险现金流时,折现率的币种和期限要与现金流一致。
资料来源:中债估值中心;美国财政部
例题 5.6:比较短期与长期利率
- 问题:已知
- 连续投资一年期的收益应等于直接投资长期(否则有套利机会):
- 要点:长期利率约是未来各年一年期利率的平均:
5.4 风险与税收:风险与利率
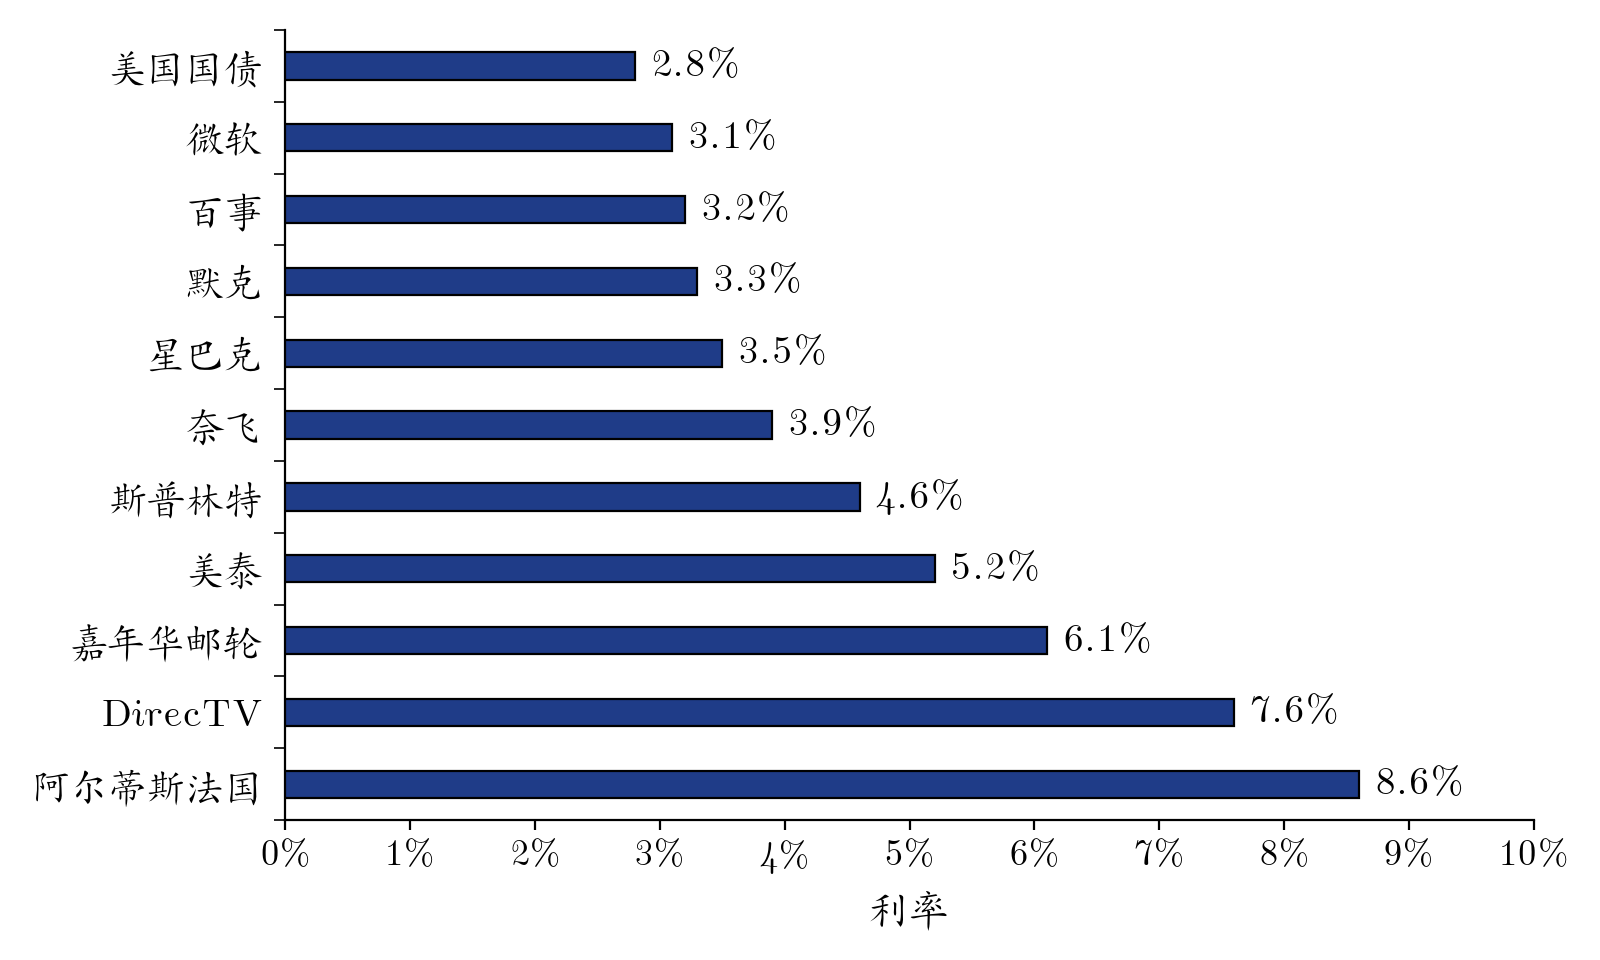
- 美国国债视为“无风险”;其他借款人都有违约风险,风险越高,投资者要求的收益率越高(图中从 2.8% 到 8.6%)。
教材例题 5.7:有风险现金流的折现
- 五年后收到 1000 元,债务人分别是美国政府和 DirecTV,现值各是多少?(利率见图 5.4)
- 美国政府(无风险,2.8%):
- DirecTV(风险与图 5.4 中的五年期债券相当,7.6%):
- 违约风险越高,现值越低。
税后利率:比较资金成本
- 问题:所得税率 50%。下表几种资金来源,哪种成本最低?6% 的车贷可否接受?
- 解答:利息纳税或抵税的,要换成扣税后的税后利率
| 工具 | 税前 EAR | 税后利率 |
|---|---|---|
| 储蓄账户(利息纳税) | 5% | |
| 房屋净值贷款(利息抵税) | 8% | |
| 车贷(不抵税) | 6% | 6% |
| 信用卡(不抵税) | 20% | 20% |
- 要点:先用储蓄;不足时用房屋净值贷款;6% 的车贷比这两者都贵,不应接受。
中美对比:利息收入要交税吗?
| 中国(个人) | 美国 | |
|---|---|---|
| 银行储蓄利息 | 暂免征个人所得税 | 联邦应税 |
| 国债利息 | 免征个人所得税 | 联邦应税;免州和地方税 |
- 中国居民个人的这两类利息,税后利率
- 要点:上页例子中“储蓄利息按 50% 纳税”的设定,不适用于中国居民个人。
资料来源:财税〔2008〕132号;《个人所得税法》;美国国税局
5.5 资本的机会成本
- 投资者的资本机会成本(简称资本成本):市场上与所折现现金流风险和期限相当的投资,能提供的最高期望收益率。
- 折现用的就是它。例:五年后的 1000 元,美国政府付,折现率 2.8%;DirecTV 付,折现率 7.6%(例题 5.7)。风险不同,资本成本不同。